May 16, 2026
$RKLB Q1 FY2026 深度拆解:单日 +34% 是华尔街终于承认了三件以前不敢承认的事
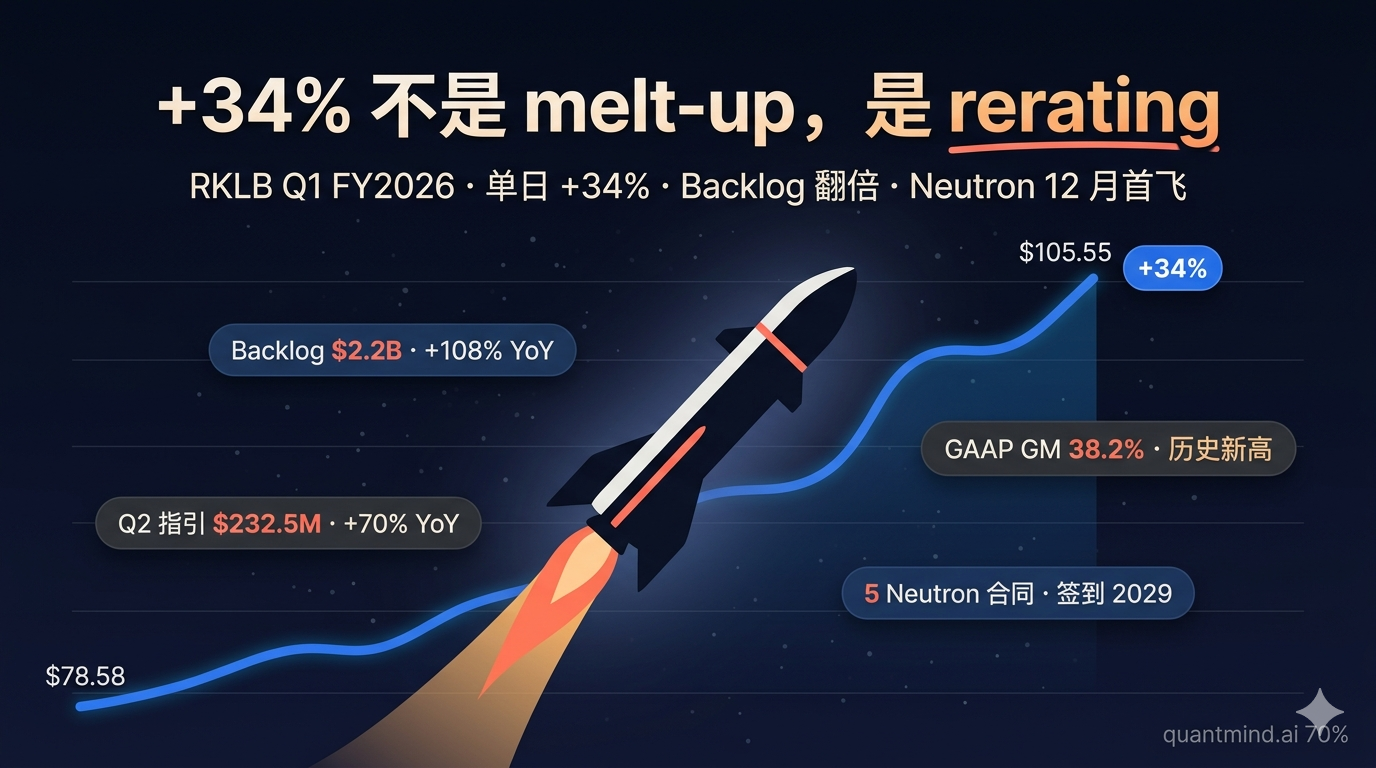
Rocket Lab 5/8 财报后单日 +34%,公司史上最大涨幅。Q1 营收 $200.3M(YoY +63.5%)、Backlog $2.2B(YoY +108% 翻倍)、GAAP 毛利率 38.2% 历史新高、Q2 指引 $232.5M(+70% YoY)超共识 10-15%。市场承认了三件事:Neutron 需求是签了合同的(5 单 + 史上最大)、垂直整合在产生毛利(M&A 四件套到位)、RKLB 已经是关键国安基础设施。Neutron 12 月首飞 = 二元事件。这是美股市场上唯一能买的纯太空 alpha。
title: “$RKLB Q1 FY2026 深度拆解:单日 +34% 是华尔街终于承认了三件以前不敢承认的事” date: 2026-05-10 ticker: RKLB
$RKLB Q1 FY2026 深度拆解
Backlog 翻倍、Neutron 订单签到 2029、史上最大单日涨幅——美股市场上唯一一只能买的纯太空 alpha
先说一个画面
你看这个礼拜的太空板块是什么场面:SpaceX 二级市场私募传言飙到 $4000 亿+,Blue Origin 又推迟了 New Glenn 节奏,ULA 的 Vulcan 继续低调——美国空间经济里最关键的中型运载火箭赛道,只有一匹马能跑,而那匹马是私有的。
我盯着这个画面看了三天,心里就一个问题:美股投资者怎么参与?
然后 5 月 8 日下午 4:30 ET,Rocket Lab 站出来回答了这个问题——
- 季度营收 $200.3M,公司史上最高
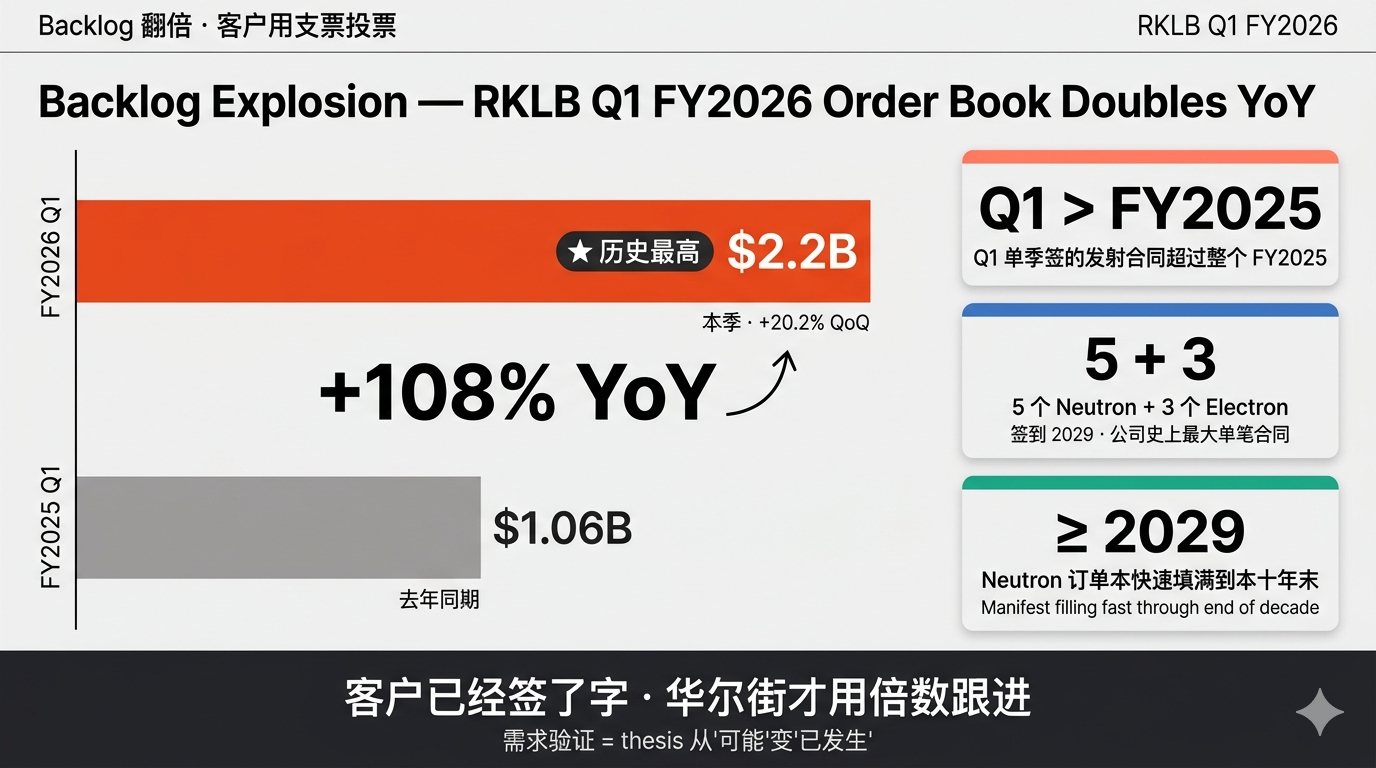
- Backlog $2.2 billion,YoY +108% 翻倍还多
- Q1 一个季度签的发射合同超过整个 FY2025
- Neutron 订单本”快速填满到本十年末”——其中包括公司史上最大单笔合同:5 个 Neutron + 3 个 Electron,签到 2029
- Q2 指引 $225-240M——加速,不是减速
第二天股票从 $78.58 跳空开 $105.55。单日 +34.3%。公司史上最大单日涨幅。
这不是 beat-and-rip。这是市场在重新定价整个投资逻辑。
TL;DR(先说结论)
RKLB 季度营收 $200.3M(YoY +63.5%),调整后 EPS -$0.02(vs 预期 -$0.04),GAAP 毛利率 38.2%(历史最高),Backlog $2.2B(YoY +108%),Q2 指引 $225-240M(中位数 YoY +70%),Neutron 年底首飞 on track,业绩后单日 +34%。
| 维度 | 我的判断 |
|---|---|
| 基本面 | 两大业务全线 beat + Backlog 史新 + 指引加速。没有任何软肋。 |
| 核心持仓判断 | Long-core(追高仓底仓)——回调加仓,持有过 Neutron 首飞。 |
| 最大变量 | Neutron 2026 年 12 月首飞(二元事件)+ ATM 摊薄阴影。 |
| Action Price | $95(首次建仓 15%),$85(加仓到 25%),$75(重仓 35%) |
如果你只看一眼这篇,记住这句:“+34% 不是涨多了,是市场之前定价错了。市场承认了三件昨天还不敢承认的事——Neutron 需求是真的、垂直整合在产生毛利、RKLB 不再是 ‘SpaceX 山寨’ 而是美股上唯一一只全栈太空基础设施标的。”
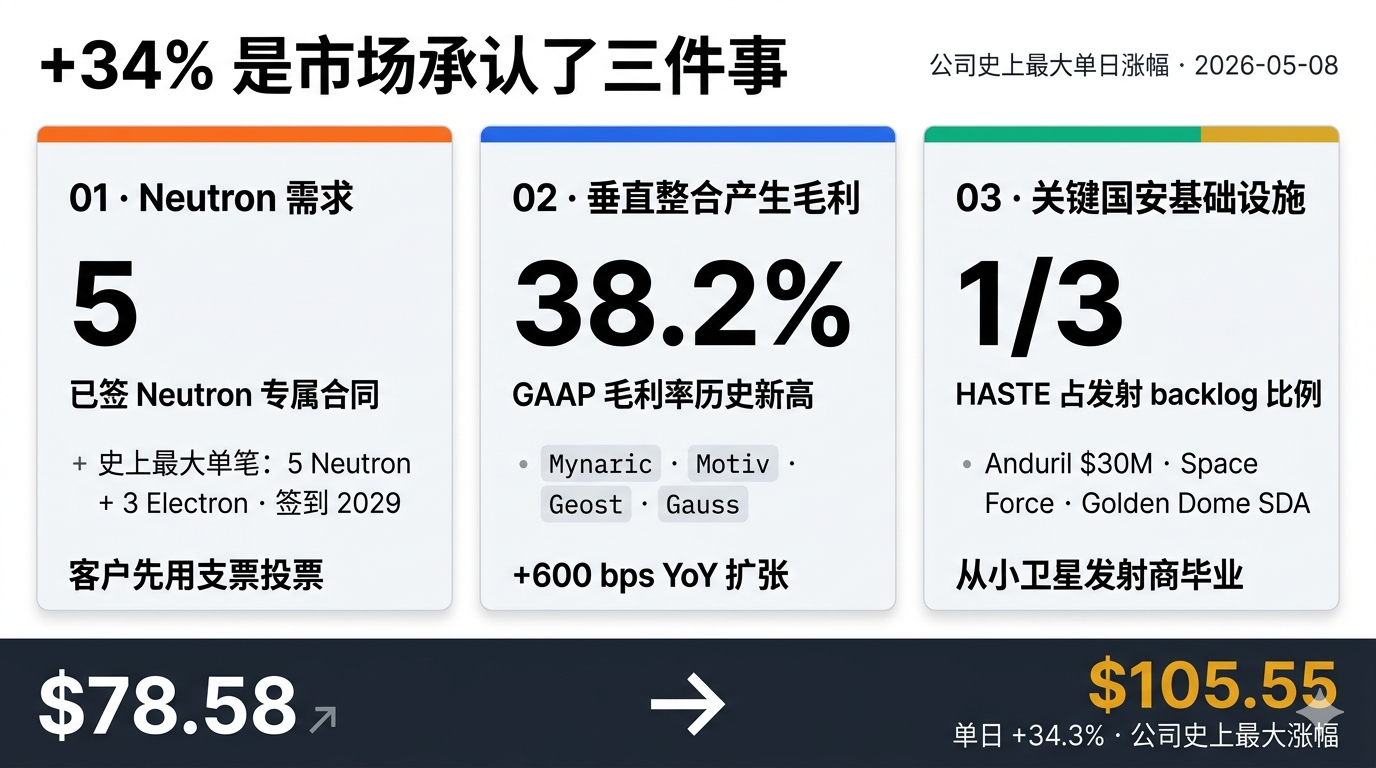
华尔街刚刚承认的三件事
第一件:Neutron 需求是签了合同的,不是 PPT
过去 18 个月空头逻辑很简单:”火箭做得不错,但 SpaceX 价格一直降,谁会真的买 Falcon 9 的替代品?”
这次财报把这个问题埋了。
- Q1 单季度签了 5 个 Neutron 专属发射合同(之前几个季度有的是零)
- 公司史上最大单笔合同当季落地——5 个 Neutron + 3 个 Electron,签到 2029,未披露的 mega-constellation 客户
- 订单本”正在快速填满到本十年末”
为什么这个数据要命:一次 Neutron 发射 ASP 大概 $50-55M。5 个签了的发射 = 大约 $2.5-2.75 亿合同收入在火箭都还没飞之前就锁定了。客户已经用支票投完票,华尔街才用估值倍数跟进。
客户为什么签:SpaceX 是私有的、不一定排得上、还越来越优先 Starlink 内部需求。ULA Vulcan 更贵、节奏更慢。Blue Origin New Glenn 还没飞稳定。所有需要中型运载冗余的客户,能选的公开市场标的只有一个——Rocket Lab。
这个”替代品”已经不是 PPT 了,是 $22 亿 backlog。
第二件:垂直整合开始产生毛利
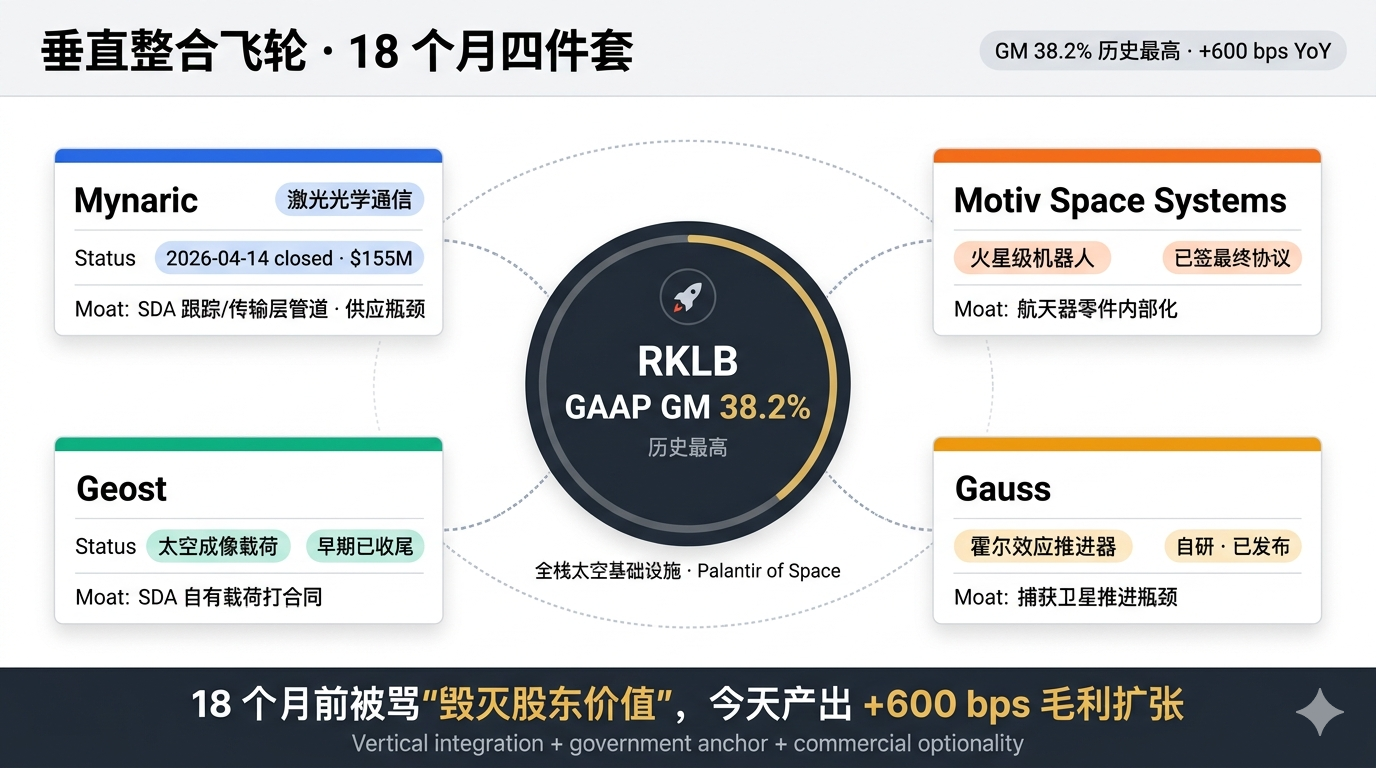
GAAP 毛利率 38.2%——历史最高。Non-GAAP 43%。
对比一下:FY2025 Q1 GAAP 毛利率大概 32%。12 个月扩了 600 个基点,同时营收增长 63%。规模效应 + 产品组合升级两条腿同时在跑。
驱动力是 18 个月前被人称为”毁灭股东价值”的 M&A 飞轮:
| 收购 | 能力 | 状态 | 战略意义 |
|---|---|---|---|
| Mynaric | 激光光学通信 | 2026-04-14 完成,$155.3M | SDA 跟踪/传输层星座的供应瓶颈。RKLB 现在自己造管道。 |
| Motiv Space Systems | 火星级机器人/运动控制 | 已签最终协议 | 航天器零部件内部化 |
| Geost | 太空领域成像载荷 | 早些时候完成 | 自有载荷打 SDA 合同 |
| Gauss(自研) | 霍尔效应推进器 | 已发布 | 卫星推进瓶颈 |
每一个 RKLB 以前要从第三方加价采购的部件,现在自己造。毛利率体现出来了。
这就是 “Palantir of Space” 论的数字版:垂直整合 + 政府锚定 + 商业期权 = 加速营收上的扩张毛利。倍数靠这个组合扩张,不是靠单纯的增长。
第三件:RKLB 已经是关键国家安全基础设施
看一下 RKLB 现在在国防采购栈里的位置:
- Anduril $30M HASTE 合同——高超音速测试发射;HASTE 现在占 RKLB 70+ 发射 backlog 的约 1/3
- 太空军反导项目——已入选(项目细节保密)
- Golden Dome SDA 各层——RKLB 定位为 Tracking/Transport Layer 卫星供应商;Mynaric 收尾正好补上之前提案中最大的激光通信短板
- 高超音速测试需求——五角大楼是地球上最大的高超音速 R&D 客户,Electron/HASTE 是市面上最便宜的测试载体
18 个月前 RKLB 是”小卫星发射 + 利基太空系统”。 今天它在五角大楼三大优先支出方向都有头寸:高超音速测试、SDA 星座、太空保障性进入。这个重新分类改变了客户集中度、合同持续性,关键的是——可寻址的预算池。
它也改变了股票的底——为五角大楼建造关键基础设施的公司,不会以”小盘发射商”的倍数交易。这次财报让这个转变变得不可否认。
关键数字(Headline Numbers)
| 指标 | Q1 FY2026 | 预期 | YoY | Beat/Miss |
|---|---|---|---|---|
| 营收 | $200.3M | $190.9M | +63.5% | ✅ +$9.4M |
| Space Systems 营收 | $136.7M | $132.1M | 强劲 | ✅ |
| 发射服务营收 | $63.7M | $59.0M | 强劲 | ✅ |
| GAAP 毛利率 | 38.2% | — | +600bps | ✅ 历史最高 |
| Non-GAAP 毛利率 | 43.0% | — | — | ✅ |
| 调整后 EPS | -$0.02 | -$0.04 | 改善 | ✅ |
| 净亏损 | -$45.0M | — | 从 -$60.6M | ✅ |
| 调整后 EBITDA | -$11.8M | — | 从 -$30.0M | ✅ |
| Backlog | $2.2B | — | +108% | ✅ 历史最高 |
你逐行读完这张表会有种很怪的感觉:找不到坏的地方。两个业务都 beat、毛利扩张 600 个基点、亏损缩一半、backlog 翻倍——通常财报总有一项”但是”,这次没有。没有”但是”的财报,市场会用 +34% 给你打分。
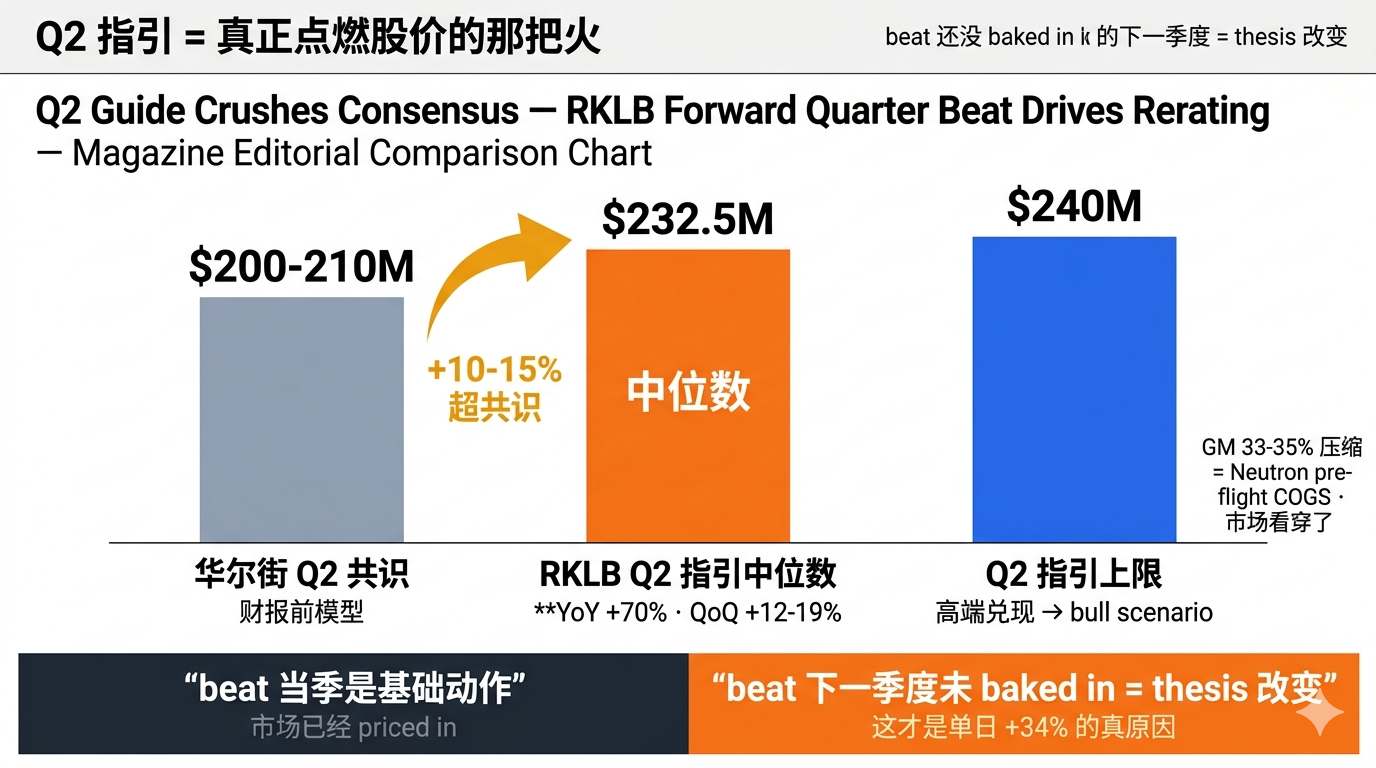
Q2 指引——真正点燃股价的那把火
| Q2 FY2026 指引 | 区间 | 含义 |
|---|---|---|
| 营收 | $225M – $240M | 环比 +12-19%,中位数 YoY +70% |
| GAAP 毛利率 | 33% – 35% | Neutron 试飞前成本压低 |
| Non-GAAP 毛利率 | 38% – 40% | 健康 |
| 调整后 EBITDA 亏损 | ($20M) – ($26M) | 比 Q1 大——Neutron ramp |
| 股权激励 | $19M – $21M | 稳定 |
没人讨论的关键细节:财报前华尔街共识对 Q2 的建模大概在 $200-210M。指引中位数 $232.5M = 比下一季度的预期还高 10-15%。
这才是让股票单日 +34% 的真原因。当季 beat 是基础动作,beat 还没有 baked in 的下一季度,才是 thesis 的改变。
GAAP 毛利率压到 33-35% 是预期内且健康:Neutron 试飞前的测试活动、地面基础设施、引擎认证都在 COGS 里跑,但还没有 Neutron 营收对冲。管理层说得很明白,市场也看穿了。
流动性、摊薄、ATM 问题
- 现金 $1.21B
- 可用流动性 >$2B(含 ATM facility)
- ATM 资金已用于 Mynaric ($155M) + Motiv + Neutron capex
空头剩下最强的论据:RKLB 的 ATM 是一个开放的摊薄管道。每次股价冲到 $100+,就会有二级供给来对冲。Neutron 没现金流之前,结构性阴影一直在。
反方观点:$1.21B 现金 + ATM 通道 + 改善中的 EBITDA + 已签 Neutron 合同的客户预付款,RKLB 大概率不需要在 2026 年 12 月 Neutron 首飞前再融资。首飞之后,资金缺口靠营收增长自然弥合。
我对 ATM 的判断是这样的:如果你信 Neutron 12 月飞,摊薄就是一次性的税;如果你不信,那是慢慢吃掉你 upside 的漏洞——但你也不该买这只股。
这不是一个”两面讨好”能持仓的标的。整个 thesis 押在 2026 年 12 月——你要么 all-in 这个判断,要么观望,骑墙仓位最难受。我自己的选择是 Long-core,因为:Neutron 已经做完所有亚轨道演示、引擎台架点火完成、客户已经签了 5 单实盘合同——这些都不是”PPT 估值期权”的状态,是”工业化 ramp”的状态。
估值:50x 销售真的疯了吗?
$105 时公司大概:
- 市值 ~$53B
- 2026E 营收(按 Q1+Q2 指引外推):~$900M-$1B
- EV/Sales 2026E:~50-55x
| 公司 | EV/Sales 2026E | 增速 | 调整后利润率 |
|---|---|---|---|
| RKLB | ~50-55x | +60%+ | -2% |
| Palantir (PLTR) | ~45-50x | +30% | +30% |
| AST SpaceMobile (ASTS) | ~30-40x | 早期 | 负 |
| Lockheed (LMT) | ~2-3x | +2% | +12% |
| Boeing (BA) | ~1x | 低 | 盈亏平衡 |
说实话:50x 销售单看增长是贵的,看”增长 + 毛利扩张 + 政府锚定”组合贵但合理,如果 Neutron 飞起来、2027 营收上到 $1.5-2B,这个倍数其实便宜。
该问的不是”贵不贵?”——它当然贵。 该问的是:Neutron 飞了、2027 营收做到 $1.7B,倍数会压到多少? 答案是大概 30x EV/Sales,跟 PLTR 一档——这意味着光靠倍数维持,股价会到 $130-150。
这就是 bull case 的真正逻辑。
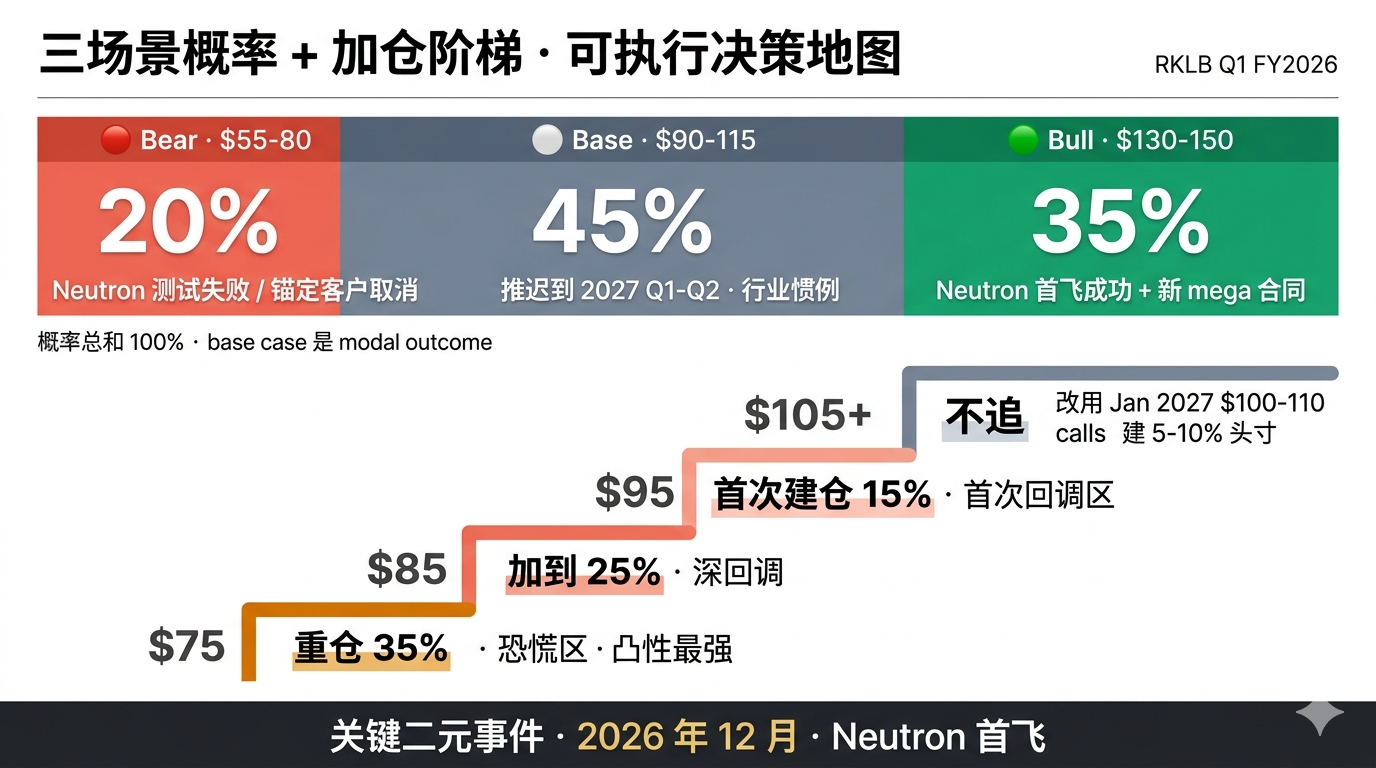
三场景概率 — 35 / 45 / 20
🟢 Bull Case — $130-150(概率 35%)
- Q2 打到指引高端 ($240M+)
- Q3 Neutron 静态点火测试成功
- 2026 年 12 月 Neutron 首飞成功
- 再签一个 mega-constellation 合同(Kuiper 备份、Telesat、主权 LEO)
- 倍数扩张到 35-40x,因为 time-to-revenue 缩短
⚪ Base Case — $90-115(概率 45%)
- 季度按指引兑现
- Neutron 推迟到 2027 Q1-Q2(行业惯例——所有处女飞行都推迟过)
- 股票在 $90-115 横盘
- 倍数小幅压缩(time-to-revenue 拉长),被 backlog 持续增长抵消
- 这是大概率结果——闷但没坏
🔴 Bear Case — $55-80(概率 20%)
- Neutron 重大测试失败或 6+ 个月推迟
- 锚定客户取消(最大合同的客户跑路)
- 国防部预算 CR 卡住 HASTE 管道
- 宏观 risk-off 压缩高倍数成长股板块
- 股价回到突破前关键位
我赌的是:Base Case 是中位数,Bull Case 是 modal upside,Bear Case 尾部风险但 ATM 可融资能扛住。35/45/20 的比例意味着 $95-100 期望值正、$105-115 中性、$130 以上短期负。
仓位建议
这是我的立场:Long-core。回调加仓。持有过 Neutron。
实战仓位结构:
| 价位 | 仓位 | 动作 |
|---|---|---|
| $105+(现在) | 完全没仓位的话别追。改用 Jan 2027 $100-110 calls 建 5-10% 头寸 | |
| $95(首次回调) | 首次建仓 15% | |
| $85(深回调) | 加到 25% | |
| $75(恐慌) | 重仓 35% |
短线交易:IV 会持续高位到 2026 年 12 月。对角期权价差(多 Mar/Jun 2027 calls / 空 weekly OTM calls)同时吃方向 + theta。
已经赚 5 倍的长期持仓:回吐 25-33% 锁利,剩下的过 Neutron 事件。赚的钱不是免费的——市场用单日 +34% 给了你礼物,你付的税就是部分获利了结。
接下来要看什么
- 2026 年 6-7 月 · Q2 财报:必须打到或超过 $232.5M 中位数。我会盯 Space Systems 营收的环比——如果继续两位数环比,说明 Mynaric/Geost 整合产生协同了。
- 2026 年 8 月 · Neutron 认证里程碑 + 最大合同客户身份揭晓。我赌客户是 Kuiper 备份或某个主权 LEO,理由是 5 个 Neutron 这个量级匹配星座补网。
- 2026 年 9-10 月 · Neutron 静态点火 / 模拟发射演练。这是真正能看出”年底飞不飞”的窗口——如果 9 月还没静态点火,12 月就要 reset 预期。
- 2026 年 12 月 · Neutron 首飞 · 二元事件。
- 持续观察 · Golden Dome / SDA 新合同、五角大楼 FY27 预算周期(会在 Q3-Q4 之间披露轮廓)。
- 风险监控 · ATM 使用速度。我用的红线是每季 $100M——超过这个值,摊薄论点就重新激活。
结论
一句话:+34% 不是 melt-up,是 rerating。
Melt-up 是估值偏离基本面、事后回头看会脸红的那种涨。Rerating 是市场认知滞后于基本面、事后回头看会感谢自己上车的那种涨。这次是后者。
市场刚刚承认了三件这次财报前不敢承认的事:Neutron 需求是签了合同的、垂直整合在产生毛利、RKLB 已经从”小卫星发射商”毕业为”关键国家安全基础设施”。
下一场考试是 2026 年 12 月。Neutron 飞起来,倍数维持,股价向 $130-150;明显推迟,倍数压缩,给到 $80-90 的下次大入场点。
操作上: - $105 的 IRR 平庸 → 别追 - $95 → 首次建仓 - $85 → 加仓 - $75 → 重仓
把 RKLB 当作美股市场上唯一能买的纯太空 alpha。SpaceX 私有、Blue Origin 私有、ULA 锁在 Boeing/Lockheed 内部。整个公开市场可投资的太空经济 alpha 现在只有一个 ticker。 这种稀缺性是倍数的一部分,并且不会消失。
收尾思考
最让我震动的两个数据点:
- Q1 一个季度签的发射超过整个 FY2025。不是”持平”。是”超过”。需求拐点不是预测,是已发生的报告数字。
- GAAP 毛利率 38.2%,历史最高。垂直整合不再是 PPT,是 P&L。在这个倍数下,每 1 个基点的毛利扩张大概值 $5-7 的股权价值。
+34% 不是 melt-up,是 rerating。 之前华尔街给 RKLB 的定价是”如果一切都对的话可能是 SpaceX-lite”。这次财报告诉市场,公司根本不是想做 SpaceX-lite——它在做 SpaceX 的上市公司对手盘。客户、五角大楼、和那个 $2.2B backlog 都点头同意了。
6 个月后,要么我们庆祝 Neutron 第一次升空,要么我们等到这个周期最大的入场机会。两个结果都能交易。 不能交易的,是缺席。
分析基于 Rocket Lab 2026 年 5 月 8 日盘后发布的 Q1 FY2026 财报。 数据来源:Rocket Lab IR、Stocktitan 8-K filing、Motley Fool 业绩电话会议纪要、CNBC、Benzinga、StockStory、Parameter、Blockonomi。 ⚠️ 不构成投资建议。仅供研究参考。