May 3, 2026
机器人崛起:当600K个美国岗位招不到人,谁来造东西?
美国制造业60万+岗位空缺。回流没有自动化根本不可能。市场要么把工业自动化看作"无聊成熟",要么因Tesla Optimus炒作把人形机器人定价过高。真正的交易是结构性底部:ROK、ABB、ISRG已经在20%+营业利润率赚钱。10只机器人+自动化股拆解。
机器人崛起:当600K个美国岗位招不到人,谁来造东西?
“地缘政治优势”投资系列
美国制造业有60万个岗位招不到人。这个数字不是疫情期间的临时现象——是结构性的。回流没有自动化,根本不可能。
我本来在追踪CHIPS法案的进度,看Intel俄亥俄、TSM亚利桑那、Samsung德州的进度报告。所有的项目都在赶工——但所有的项目都缺工人。
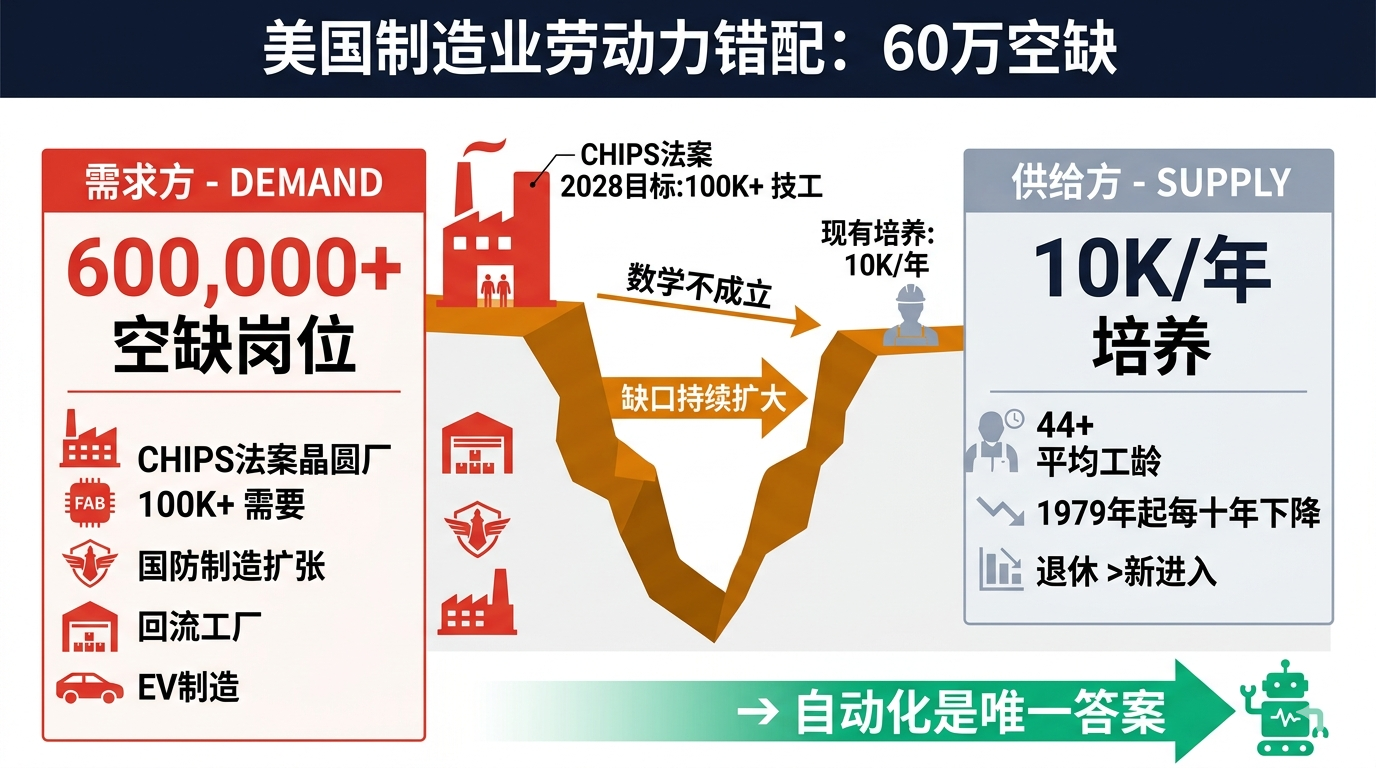
然后我看到一组数据:美国制造业60万+个岗位空缺。CHIPS法案晶圆厂2028年前需要10万+技术工人,目前每年只能培养1万。制造业平均工龄44+岁,退休速度快于新进入。
数学根本不成立。回流的故事大家都知道——但回流的瓶颈不是关税、不是补贴、是没人干活。Manufacturer招工广告挂了三年招不满,国防制造(弹药、雷达、战机)订单堆到天花板,结果是:要么自动化,要么不造。
而且这件事已经在发生了。Wall Street对这个板块有两种错误的看法: 1. 要么认为工业自动化”成熟、无聊、低增长” —— 实际上ROK 2026年订单积压同比+18%,是15年来最快增长 2. 要么因为Tesla Optimus的炒作把人形机器人估值给透了 —— 实际上Tesla已经按Optimus量产价格交易,但量产时间表至少3年外
真正的交易是结构性底部:那些2026年就在20%+营业利润率水平赚钱的工业自动化龙头(ROK、ABB、ISRG)。人形机器人是上面叠加的期权,不是支撑论文的地基。
我把10只机器人+工业自动化股全跑了基本面。结论:
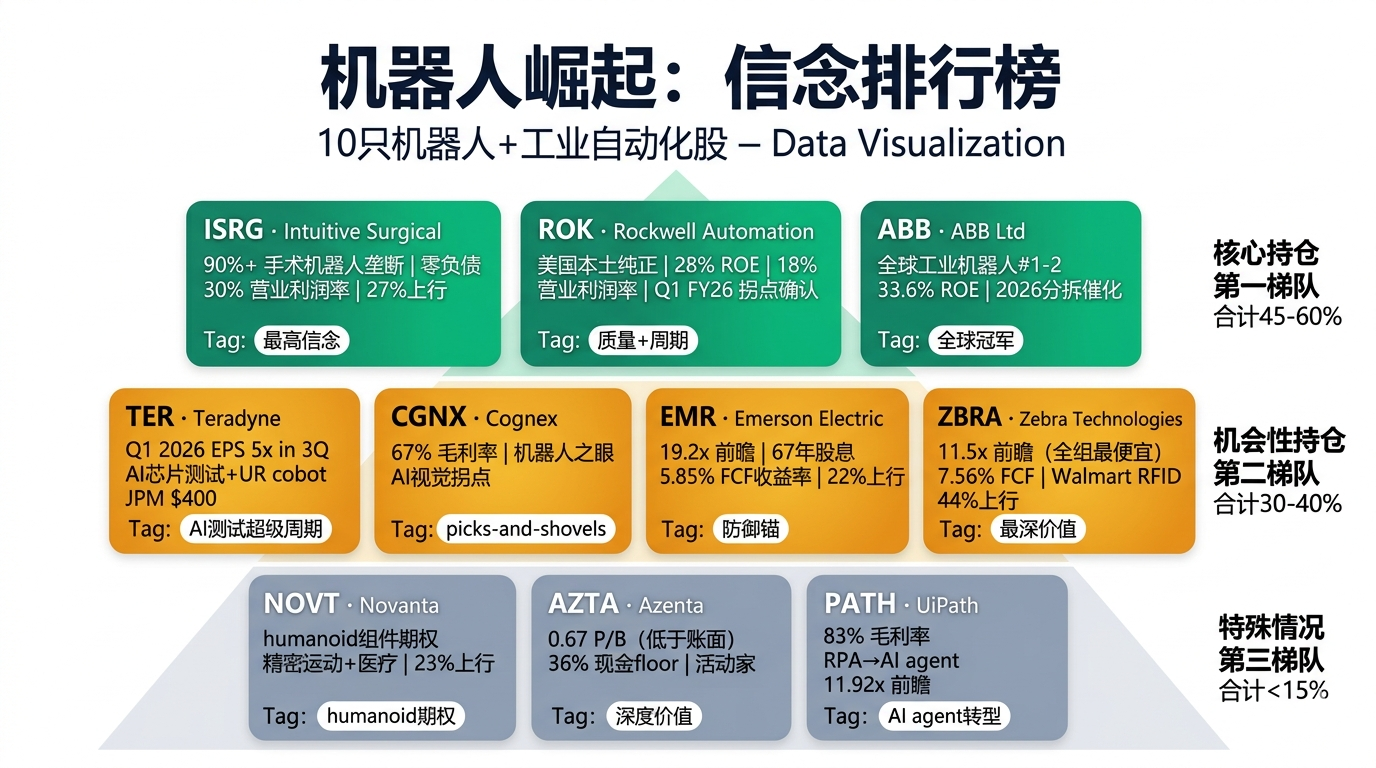
TL;DR: - 最高信念: Intuitive Surgical(ISRG)—— 90%+手术机器人垄断,30%营业利润率+66%毛利率+零负债,24%回调是入场窗口 - 质量+周期复合: Rockwell Automation(ROK)—— 美国本土自动化纯正标的,反厂回流第一受益者,28% ROE+18%营业利润率 - 全球冠军: ABB Ltd —— 全球工业机器人#1-2,电气化+自动化双重敞口,2026年下半年Robotics分拆催化 - picks-and-shovels: Cognex(CGNX)—— 67%毛利率的”机器人之眼”,AI视觉拐点+周期底部反转 - 最佳深度价值: Zebra(ZBRA)—— 11.5x前瞻P/E(全组最便宜)+7.56% FCF收益率+Walmart RFID催化
驱动机器人崛起的三大力量
力量一:劳动力错配——600K个空缺的真相
每个人都在谈”回流”。但很少有人深入到”谁来干这些活”的问题。数据说话:
- 美国制造业60万+岗位空缺 —— 这不是周期性的,是结构性的
- 制造业劳动力参与率自1979年起每十年下降 —— 不可逆
- 平均美国制造业工人44+岁 —— 退休速度快于新进入
- CHIPS法案晶圆厂2028年前需要10万+技工 —— 现有人才管道每年只能输出~1万
- 国防制造扩张 —— Army DCAS弹药现代化、GD-OTS增产、海军造船——都需要工人,都没有
数学不成立。回流没有自动化,根本不可能。这不是公司的选择题,是物理约束。
力量二:工业自动化——已经在赚钱的”无聊”赢家
这是这篇文章的变异视角核心。市场把这些公司归为”成熟、低增长”——但数据说不是:
- ROK 18%营业利润率,2026 EPS $11+预期 —— 不是”未来”,是现在
- ABB 33.6% ROE(全组最高)+ 17%+营业利润率 —— Bjorn Rosengren的Helix运营模式跑通
- ISRG 30%营业利润率+66%毛利率+零负债 —— 这不是医疗器械公司,是软件级护城河的现金机器
- CGNX 67%毛利率 —— 工业自动化里被忽视的SaaS-style标的
这些都已经在2026年赚钱。不需要”如果”——只需要继续做它们已经做了几十年的事,而背景是CHIPS法案 + 反厂回流 + 国防生产的三股需求叠加。
力量三:人形机器人时间线压缩——上面的期权
工业自动化是地基。人形机器人是上面叠加的期权。
- Tesla Optimus 从”科幻”挪到”工厂试点”(2026-2027)
- Figure、Apptronik、Agility Robotics 在$20B+估值融资
- Amazon 在仓库试点人形机器人(Digit/Stretch项目)
- 公开市场敞口主要通过组件供应商 —— NOVT精密运动、CGNX视觉,因为纯正人形公司还在私募
劳动力套利数学:人形机器人全成本<$30K打败美国仓库工人$45K+福利。这个数学一旦确认(不需要明天),就是不可逆的产业重塑。
但重点是:picks-and-shovels(CGNX、NOVT、TER的Universal Robots)无论哪个人形赢都赢。这是最干净的曝光方式。
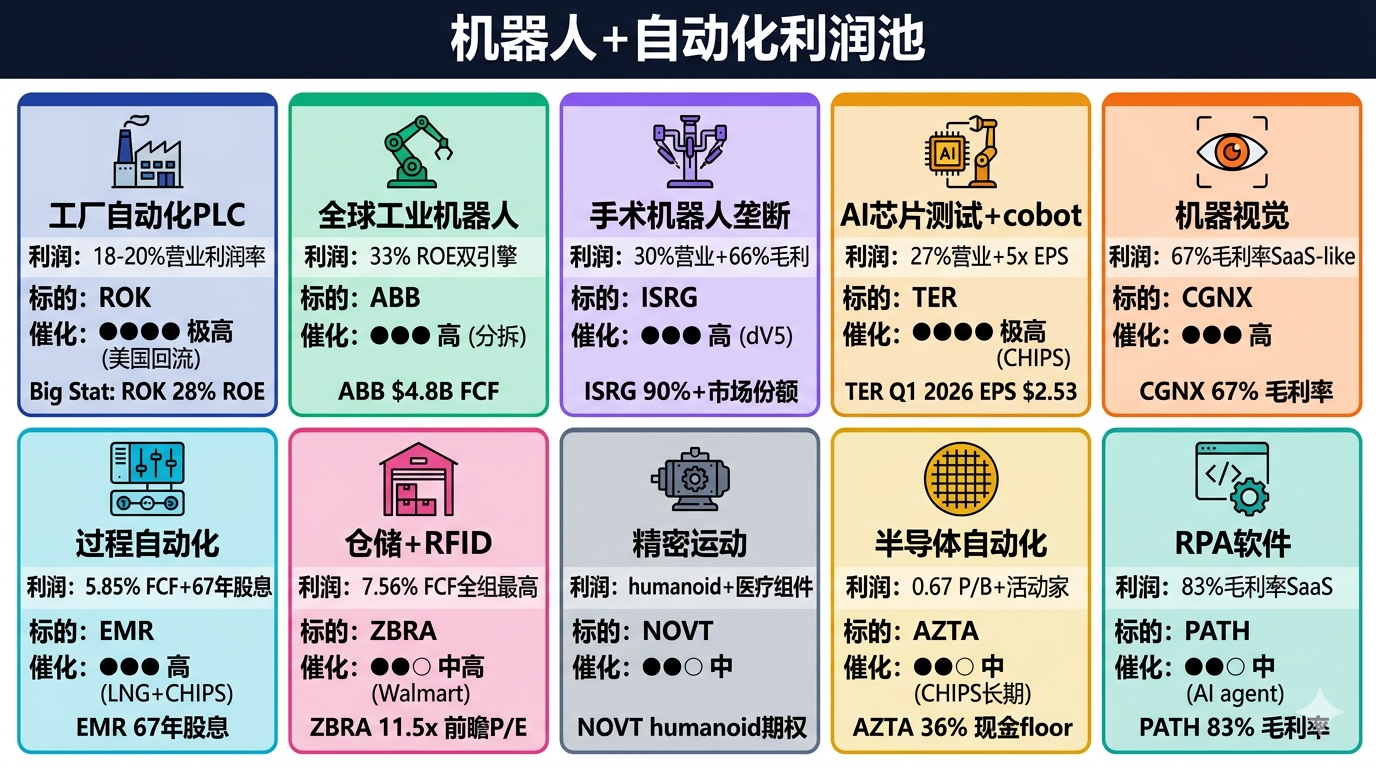
钱在哪里:机器人+自动化利润池
| 细分领域 | 利润特征 | 关键标的 | 回流/CHIPS催化 |
|---|---|---|---|
| 工厂自动化PLC | 18-20%营业利润率,软件占比上升 | ROK | 极高——美国纯正标的 |
| 全球工业机器人 | 33% ROE,电气化+自动化双引擎 | ABB | 高——全球冠军+分拆催化 |
| 手术机器人垄断 | 30%营业利润率,70%+经常性收入 | ISRG | 高——dV5 cycle |
| AI芯片测试+cobot | 27%营业利润率,AI测试超级周期 | TER | 极高——CHIPS直接 |
| 机器视觉 | 67%毛利率,软件级单位经济 | CGNX | 高——AI视觉+humanoid |
| 过程自动化 | 5.85% FCF收益率,67年股息 | EMR | 高——LNG+电网+CHIPS |
| 仓储+RFID | 7.56% FCF收益率,11.5x前瞻 | ZBRA | 中高——Walmart RFID催化 |
| 精密运动 | humanoid组件+医疗机器人 | NOVT | 中——人形机器人期权 |
| 半导体自动化 | 0.67 P/B(低于账面),活动家股东 | AZTA | 中——CHIPS Act长期 |
| RPA软件 | 83%毛利率(全组最高),GAAP转正 | PATH | 中——AI agent转型 |
实力排行榜:10只机器人+自动化股全面分析
第一梯队:核心持仓
Intuitive Surgical — ISRG | $457.78 | 市值: $162.13B
90%+手术机器人垄断+零负债——全组最干净的护城河
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 55.5x | 垄断溢价 |
| 前瞻P/E | 38.8x | dV5杠杆压缩 |
| EV/EBITDA | 40.5x | 30%+ EBIT利润率 |
| 毛利率 | 66.3% | 医疗器械最佳 |
| 营业利润率 | 30.45% | 全组最高 |
| 净利率 | 28.15% | 优秀 |
| FCF | $2.8B | 强 |
| 现金 | $4.6B | 充裕 |
| 负债率 | 0.00 | 零负债——纯净资产负债表 |
| 流动比率 | 4.61 | 杰出 |
| 分析师 | Buy, $582.35 | 27%上行 |
多方论点: ISRG是全组最难撼动的垄断。da Vinci在全球multi-port手术机器人安装基础上有90%+市场份额——超过9,200台系统,每台驱动$1.8M年化经常性收入(器械、配件、服务)。经常性收入占比73%——这是软件形态的收入披着硬件外壳。dV5(FDA 2024年3月批准)启动下一个十年的复合增长:dV5显著更快、有集成力反馈、支持AI驱动成像,并为现有8,000+台dV X/Xi系统创造硬件刷新周期。Ion肺活检平台还在早期——支气管活检TAM美国就$1.5B,Ion在$300M运行率上每年增长60%+。Single-Port(SP)平台已批准用于泌尿,正在扩展到结直肠/普外。新手术管线(高级妇科、疝、减肥、跨腔)让手术增长在成熟市场仍然+15-18%。EPS轨迹:2025 $7.87 → 2026E $9.50 → 2027E $11.50 —— 在38x = $437 → $560,两年22%年化。零负债是特征不是bug。
空方论点: 38.8x前瞻对任何名字都贵。手术增长从+25%(2021-22)减速到+18%(2024-25)——可比基数变难。竞争终于来了——Medtronic Hugo(有限发布)、J&J Ottava(推迟但已临床试验)、CMR Surgical Versius(聚焦欧洲)。dV5在Q4 2025-Q1 2026的安装速度温和——医院从Xi到dV5的利用率移交困难创造了短期安装量软。
判决:最高信念。 90%+市场份额+30%营业利润率+零负债+24%回调=买入级痛苦。无可争辩的护城河。$430以下加仓更理想。
ISRG是垄断的纯净体现。但如果你想要的不是医疗——而是直接对赌”美国回流”主题呢?接下来这只股票60%收入在北美,是回流故事的最大杠杆。
Rockwell Automation — ROK | $407.43 | 市值: $45.78B
美国本土纯正自动化——回流第一受益者
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 46.6x | 周期底部EPS推高 |
| 前瞻P/E | 29.7x | 合理 |
| EV/EBITDA | 26.1x | 略高于10年中位数 |
| 毛利率 | 44.6% | PLC厂商最佳 |
| 营业利润率 | 18.16% | 20%目标在视线内 |
| ROE | 27.71% | 美国工业复合者顶级 |
| FCF | $900M | 周期内韧性 |
| 股息率 | 1.32% | 15+年连续增长 |
| 连续超预期 | Q1 FY26 EPS $2.69 vs共识$2.40 | 加速 |
| 分析师 | Buy, $426.13 | 5%上行 |
多方论点: Rockwell是反厂回流主题最高杠杆的美国上市标的。约60%收入在北美——任何主要自动化OEM中最高的集中度(vs ABB ~30%,西门子 ~40%)。客户结构与正在回流的精确垂直行业重叠:汽车(Ford/GM在密歇根、俄亥俄、肯塔基的电动车厂)、半导体(Intel俄亥俄、TSM亚利桑那、Samsung德州、Micron纽约)、制药(Eli Lilly印第安纳、Novo Nordisk北卡)、国防弹药(Army DCAS现代化、GD-OTS厂)、食品饮料制造重建。三业务结构正在向软件/服务倾斜——Intelligent Devices(PLC、驱动、电机~45%收入)、Software & Control(FactoryTalk、ThinManager~30%)、Lifecycle Services(咨询、MRO、经常性合同~25%)。Plex(2021收购)和Fiix(2023)添加多租户SaaS——ARR估计$700M+,YoY +25%。Q1 FY26 EPS $2.69(vs共识$2.40)确认订单积压再加速。FY26订单指引+12-15%。营业利润率扩张目标21% by FY27——每100bp增加~$0.85 EPS。
空方论点: ROK从2024年中起就一直”即将拐点”。FY25订单增长指引+6%、实际打平。客户去库存比管理层预测更深。Plex/Fiix SaaS贡献真实但相对$8.3B基础小。来自西门子(私营全球#1)、Schneider、中国国产(Inovance、Estun)的竞争压力上升。Beta 1.56意味着衰退会trim ROK 30-35%。
判决:质量+周期复合。 28% ROE + 18% 营业利润率 + Q1 FY26确认拐点 = 反厂回流主题最高杠杆。$380以下加仓更理想。
ABB Ltd — ABB | $101.00 | 市值: $181.96B
全球#1-2工业机器人+电气化+2026分拆催化
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 36.7x | 高于历史~22x |
| 前瞻P/E | 31.8x | 欧盟工业领导者溢价 |
| EV/EBITDA | 24.7x | 高于Siemens/Schneider |
| 毛利率 | 40.4% | 强 |
| 营业利润率 | 17.99% | 历史最佳,逼近ROK |
| ROE | 33.55% | 全组最高 |
| FCF | $4.82B | 全组绝对FCF最高 |
| 现金 | $5.93B | 充足 |
| 负债率 | 0.60 | 适度 |
| Beta | 0.93 | 低于市场 |
| 分析师 | Buy, $108-115 | 8-15%上行 |
多方论点: ABB是三个长期顺风行业的全球领导者:(1) 电气化 —— 配电、电动车充电、电网现代化 —— 电气化业务~$15B收入,19%营业利润率;需求轨迹与数据中心建设(power-grid文章交叉引用)、回流工厂布线、欧美电网加固相关;(2) 工业机器人 —— ABB和FANUC(私营,日)拥有全球工业机器人安装基础35-40%;ABB的GoFa cobot系列和IRB 1100小载荷臂瞄准新通用制造市场。Robotics分拆为独立上市公司(2026年3月宣布,预期2026下半年close)crystallizes SOTP价值;(3) Motion + Process Automation —— 矿业、水处理、纸浆、食品饮料、油气控制系统 —— 慢速增长但高利润率经常性服务收入。营业利润率三年扩张700bp——执行已证明。Beta 0.93=市场drawdown中防御性。
空方论点: 31.8x前瞻 + 5.3x sales + 11.8x book对5-7%营收增长者来说是可辩护但完整的倍数。Robotics分拆创造短期不确定性(过渡税、协同流失、双重上市复杂性)。中国是15%收入,中国汽车OEM正在为新车厂越来越多地从Inovance/Estun采购——份额损失真实。
判决:全球冠军。 33.6% ROE + 4.8B FCF + 分拆催化 = 全球工业机器人+电气化的双引擎敞口。等$95以下入场更理想。
第二梯队:机会性持仓
以上三只是闭眼持有的核心。接下来四只各有明确赌点。
Teradyne — TER | $345.42 | 市值: $54.08B
AI芯片测试超级周期+Universal Robots cobot
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 63.9x | 周期中段 |
| 前瞻P/E | 35.4x | 2026 ramp压缩 |
| 毛利率 | 58.5% | ATE强 |
| 营业利润率 | 27.21% | 优秀 |
| ROE | 28.75% | 优秀 |
| FCF | $1.0B | 强 |
| 负债率 | 0.03 | 基本零杠杆 |
| Q1 2026 EPS | $2.53 | vs Q2 2025 $0.49 = 5x in 3 quarters |
| 分析师 | Buy, $375.47 | 9%上行(JPM $400 4/30) |
多方论点: TER同时是AI芯片测试需求+通用制造自动化的picks-and-shovels标的——罕见的双垂直敞口。Semi Test业务(~80%收入)受益于结构性AI芯片测试超级周期:每个Nvidia Blackwell GPU比H100需要~3x测试时间。CHIPS法案fab增加增量ATE需求。Universal Robots(cobot, 9%收入$280M)是黑马资产:UR e-Series cobot有50%协作机器人市场份额,全球80,000+部署。Mobile Industrial Robots(MiR)增加4%收入。组合Robotics业务~$420M YoY +20%——人形相邻期权。Q1 2026收入+51% YoY验证周期。
空方论点: Semi测试是芯片设备最周期性的收入线——FY22→23收入-15%。Apple是Semi Test ~25%——曾经流失给Advantest(日)。Advantest正在赢HBM测试,TER在HBM存在更小。UR cobot面临中国厂商激烈竞争(Jaka、Han’s Robot、Aubo)30-50%价格折扣。
判决:picks-and-shovels溢价。 AI芯片测试 + cobot双引擎 + JPM $400目标。$320以下加仓更理想。
Cognex — CGNX | $55.94 | 市值: $9.34B
机器视觉纯正标的——67%毛利率的”机器人之眼”
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 82.7x | 周期底部EPS |
| 前瞻P/E | 36.6x | 正常化2026合理 |
| 毛利率 | 66.92% | 软件形态单位经济 |
| 营业利润率 | 16.35% | 低于正常22%+ |
| FCF | $100M | 适度 |
| 现金 | $340M | 稳健 |
| 负债率 | 0.05 | 基本零杠杆 |
| 流动比率 | 3.74 | 优秀 |
| 分析师 | Buy, $65.50 | 17%上行 |
多方论点: CGNX是公开市场机器视觉最纯正标的——每个工业机器人需要的”眼睛”、每个仓储自动化系统、每个物流传送带、每个新兴人形机器人平台。论文是结构性的:(1) AI驱动视觉算法(深度学习、生成AI辅助)将编程/设置成本从周压缩到小时,急剧扩大SAM;(2) cobot/人形形态强制要求vision-in-the-loop——每个Optimus、Figure、1X、Apptronik人形使用N个机器视觉模块。新产品周期:VisionPro Deep Learning 4.0 2025末发布。营业利润率从当前16%恢复到历史22-25%驱动EPS到$1.20-1.50 by 2027。36.6x前瞻在2027 EPS = $44-55,加上人形需求拉动的期权。2026-27周期模式是理想入场:去库存后、AI视觉采纳前。
空方论点: 集中度风险——top客户Amazon贡献10%收入,前三客户25%。来自Keyence(私营,日)的竞争是永久担忧。AI视觉是双刃剑:扩大SAM但也让对手更快缩小差距。
判决:周期底部反转+AI期权。 67%毛利率不会消失。等触及$50更理想。
Emerson Electric — EMR | $137.45 | 市值: $77.29B
67年股息贵族+5.85% FCF收益率(全组最高)
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 33.6x | FY23一次性收益噪音 |
| 前瞻P/E | 19.2x | Tier 1/2成熟名字最便宜 |
| EV/EBITDA | 17.5x | 低于peer中位数 |
| 毛利率 | 48.04% | 多元化工业稳健 |
| 营业利润率 | 19.88% | 强 |
| FCF | $4.5B | 稳健 |
| FCF收益率 | 5.85% | 全组Tier 1/2最高 |
| 股息率 | 1.61% | 67年连续增长 |
| 分析师 | Buy, $167.23 | 22%上行 |
多方论点: EMR是全组的低估workhorse。Process Automation(合并post-NI测试+测量业务)是全球油气、化学、制药、食品饮料、电力、工业气体的过程控制仪表、阀门、传感器和分析设备的主导供应商。回流 + LNG建设(cross-ref lng-value-chain)+ 电网资本开支激增(cross-ref power-grid-infrastructure)全部直接驱动EMR过程自动化收入。NI(2024年8.2B收购)增加了高端测试与测量。软件附着收入(DeltaV、Plantweb、Aspen Technology合作)接近20%收入,70%+毛利率。Helix运营模式压缩公司overhead,加速R&D效率——营业利润率FY22的19.5%到FY25的24.5%。67年连续股息增长是S&P 500中最长的之一。5.85% FCF收益率 + 1.61%股息 = 7.5%资本回报floor。
空方论点: 过程自动化已经低增长20年——4-6%有机增长是长期运行率。NI整合一直颠簸:Software & Test业务Q1 FY26 YoY -3%。
判决:被低估的workhorse。 19.2x前瞻 + 67年股息 + 22%分析师上行 = 防御性自动化敞口。
Zebra Technologies — ZBRA | $227.08 | 市值: $10.98B
仓储自动化+RFID催化——全组最深价值
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 27.8x | 周期中段 |
| 前瞻P/E | 11.46x | 全组最便宜 |
| P/S | 2.02x | 全组最便宜sales倍数 |
| EV/EBITDA | 13.2x | 低于peer中位数 |
| 毛利率 | 46.3% | 硬件mix稳健 |
| 营业利润率 | 15.44% | 健康 |
| FCF | $830M | 强现金机器 |
| FCF收益率 | 7.56% | 全组最高 |
| 分析师 | Buy, $327.36 | 44%上行 |
多方论点: ZBRA是仓储+零售+医疗物流数字化纯正标的。核心业务(手持扫描仪、移动计算机、标签打印机)是FedEx、UPS、USPS、Amazon、Walmart、Target、Kroger和大多数主要医院系统全球的主导供应商。论文双重:(1) 后去库存恢复——2023-24客户去库存是15年来最深;补货周期正在发生;(2) RFID采纳拐点 —— Walmart的RFID强制令(2024-26所有类目rolling out)是将ZBRA RFID从$300M运行率推到$700M+ by 2027的催化;Amazon、Target、Macy’s并行rolling out。Fetch Robotics(2021收购)增加仓储AMR;~5%收入但+25% YoY增长。Zebra Workcloud(劳动力+资产管理SaaS层)接近10%收入,70%+毛利率。11.5x前瞻 / 7.56% FCF收益率 / 2x sales是等待发生的价值重估。
空方论点: ZBRA核心硬件是商品化市场——Honeywell、Datalogic和中国厂商(Newland、Urovo)以ZBRA无法匹配的价格点取得份额。Symbotic是仓储自动化明确竞争者:SYM赢得Walmart的高端仓储AS/RS合同。后去库存恢复已经”下季度”6个季度。
判决:最深价值。 11.5x前瞻 + 7.56% FCF收益率 + 44%分析师上行 = 周期反转最大不对称。
第三梯队:特殊情况
最后三只各有独特角度——但不属于核心仓。
| 标的 | 价格/市值 | 核心赌点 | 关键指标 | 最大风险 | 判决 |
|---|---|---|---|---|---|
| NOVT $127.87 | $4.56B | 精密运动+humanoid期权+利润率恢复 | 毛利率41.6%、$385M现金 | 利润率压缩持续,life sciences去库存6+季度 | <3%仓位。 humanoid组件期权 |
| AZTA $24.91 | $1.15B | 半导体自动化+CHIPS Act+0.67 P/B+活动家 | 现金$415M(市值36%)+ 0.67 P/B | 营收4年平稳,turnaround已经”即将”两年 | <2%仓位。 深度价值turnaround |
| PATH $10.67 | $5.59B | RPA转型AI agent+83%毛利率 | 11.92x前瞻、6.30% FCF收益率 | RPA市场AI agent颠覆风险 | 观望。 等AI agent转型证据 |
NOVT是最干净的”如果humanoid发生”组件期权——每个人形机器人28-50个驱动关节,每个需要高精度电机+编码器+控制器。AZTA是极度便宜的turnaround——0.67 P/B、36%市值现金floor限制下行。PATH是RPA→AI agent的认知转型,太早判断。
变异视角(Variant View)
市场共识: 要么(1) 工业自动化”无聊、成熟、低增长”;要么(2) 人形机器人是下一个”$1T市场”颠覆一切。
我的观点: 两个共识都错了。真正的交易是结构性底部 —— 已经在20%+营业利润率上赚钱的工业自动化龙头。人形机器人是上面叠加的期权,但底部不论humanoid是否发生都付钱。
为什么市场错了: 1. 工业自动化不”无聊”——在加速 —— ROK和ABB 2025年自动化收入增长12-15%,是15年最快。回流是没人想承认是真的的催化,直到CHIPS法案晶圆厂破土 2. Humanoid通过Tesla过度定价 —— TSLA的Optimus期权已经在$1T+市值里。更便宜的humanoid play是picks-and-shovels(NOVT、CGNX)——动作传感器和视觉系统不论哪个humanoid赢都被采购 3. ISRG的垄断被误解 —— 分析师把它建模为硬件公司。实际是90%+市场份额的经常性收入平台 —— 最接近的类比是iPhone货币化完全显现前的AAPL
6大投资哲学视角
| 视角 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 🏦 质量复利(巴菲特/芒格) | LONG ISRG + ROK | ISRG的零负债+30%营业利润率+经常性73%。ROK的28% ROE+反厂回流第一受益者 | ISRG的Hugo/Ottava竞争;ROK的西门子份额损失 |
| 🚀 想象力成长(Baillie Gifford) | LONG ABB + NOVT | ABB的33%ROE+电气化+机器人分拆催化。NOVT的humanoid组件期权 | ABB的中国份额损失;NOVT的life sciences去库存延长 |
| 📈 基本面多空(Tiger Cubs) | LONG TER + ZBRA | TER的AI芯片测试超级周期+Universal Robots。ZBRA的Walmart RFID催化+44%上行 | TER的Apple流失给Advantest;ZBRA的Symbotic竞争 |
| 💎 深度价值(Klarman) | LONG ZBRA + AZTA + EMR | ZBRA 11.5x前瞻+7.56% FCF。AZTA 0.67 P/B+36%现金floor。EMR 19.2x+67年股息 | ZBRA的去库存延长;AZTA的turnaround停滞;EMR的过程自动化低增长 |
| ⚡ 催化剂驱动(Tepper/Ackman) | LONG ROK + ABB | ROK的Q1 FY26确认拐点+订单+18%。ABB的2026下半年Robotics分拆 | ROK的”即将拐点”持续;ABB的分拆复杂性 |
| 🌍 宏观战术(Druckenmiller) | LONG整组(重ROK+ABB+ISRG) | 600K劳动力错配 + CHIPS法案 + 反厂回流 + humanoid期权 = 长期结构主题 | AI capex放缓压制半导体自动化;衰退trim整组 |
6/6视角均为LONG——方向完全一致:做多机器人崛起。
Pre-Mortem:如果2年后亏了钱
失败路径A(概率约25%):反厂回流降速 - CHIPS法案、IRA实施延期或被废除 - Intel/Samsung/TSM的fab建设速度放缓 - ROK订单+18%回到平 - 预警信号: Intel俄亥俄/TSM亚利桑那fab延期;CHIPS法案FY27预算大幅下调
失败路径B(概率约15%):衰退砸掉自动化资本开支 - 制造商推迟自动化资本开支以保护现金 - ROK/CGNX订单数据急转直下 - 预警信号: ISM制造业PMI<45连续3月;自动化订单book-to-bill<0.9
失败路径C(概率约10%):Humanoid失望 - Tesla Optimus交付延期到2028+ - 私募人形公司估值崩盘 - NOVT/CGNX的humanoid期权失效 - 预警信号: Tesla Optimus 2027交付目标公开下调;Figure/Apptronik裁员
Action Trigger(操作触发条件)
| 信号 | 动作 | 标的 |
|---|---|---|
| ISRG跌破$430 | 重大加仓 | ISRG |
| ROK回调至$380 | 加仓 | ROK |
| ABB回调至$95以下 | 首次建仓或加仓 | ABB |
| ZBRA RFID Q季报>$100M | 加仓 | ZBRA |
| TER Q2 2026 Semi Test订单+30% | 加仓 | TER |
| CGNX触及$50 | 周期底部加仓 | CGNX |
| Tesla Optimus交付延期>1年 | 减仓NOVT | NOVT |
| AZTA活动家公告大额回购 | 加仓 | AZTA |
组合构建建议
核心仓(45-60%): ISRG 15-20% | ROK 15-20% | ABB 10-15% 机会仓(30-40%): TER 8-12% | CGNX 5-10% | EMR 8-12% | ZBRA 5-10% 卫星仓(<15%): NOVT 3-5% | AZTA 1-2% | PATH 0%(观望)
关键监控信号
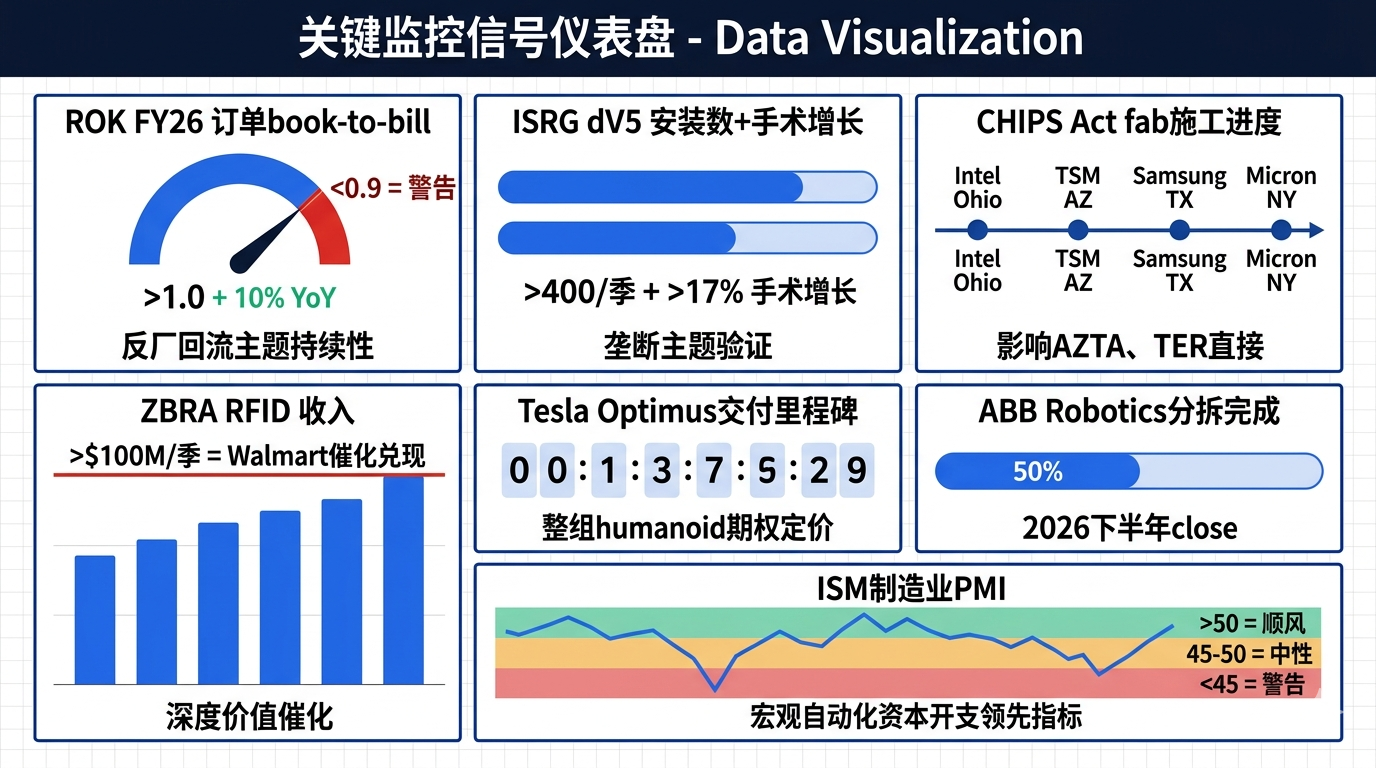
- ROK FY26订单book-to-bill —— >1.0+10%订单同比增长 = 主题完整
- ISRG dV5安装数+手术增长 —— >400/季 + >17%手术增长 = 论文有效
- CHIPS Act fab施工进度 —— Intel/TSM/Samsung里程碑直接影响AZTA、TER
- ZBRA RFID收入 —— 每季度突破$100M = Walmart催化兑现
- Tesla Optimus交付里程碑 —— 影响整组humanoid期权定价
- ABB Robotics分拆完成 —— 2026下半年里程碑
- ISM制造业PMI —— >50 = 宏观顺风;<45 = 自动化资本开支减速预警
数据截止:2026年4月18日。所有估值基于当日收盘价。基本面数据来源:Finviz / StockAnalysis.com / Yahoo Finance。
免责声明:本文仅供教育和研究目的,不构成投资建议。作者可能持有文中提及的部分证券。