Apr 17, 2026
电网瓶颈:AI吃掉了所有算力——但谁来供电?
每1GW数据中心需要$1-2B电网改造。大型变压器交货期3年以上,输电线路审批10-15年。AI+EV+回流三股需求同时抵达一张1970年代的电网。10只电网基础设施股拆解:ETN质量之王、PWR订单能见度、CEG最稀缺资产。
电网瓶颈:AI吃掉了所有算力——但谁来供电?
“地缘政治优势”投资系列
每1GW数据中心需要$1-2B的电网改造。大型变压器交货期3年以上。美国电网是按1970年代负荷模式建的——AI、电动车、回流同时砸向同一张表。
我本来是在研究光子芯片产业链,想看看数据中心的瓶颈到底在哪。翻着翻着发现——瓶颈根本不在芯片,也不在HBM。GPU再快、光模块再多,没电就是没电。
一个1GW的超级数据中心(一个AWS园区、一个Meta数据中心)需要花$1-2B重建周围的输电基础设施。大型变压器——你家社区电杆上那种的工业版本——交货期从两年前的18个月涨到现在的100多周。全美只有两家本土制造商还在量产。
然后我意识到一件事:市场把这些公司当工业股定价,但它们根本不是工业股。 它们是基础设施垄断者——客户没有替代供应商、等待时间3年起、订单能见度5-10年。ETN 22%的营业利润率不是周期高点,是当你的客户没得选时的新常态。PWR的订单积压是公司史上最高,还在涨。
市场看到了需求(AI用电暴涨,所有人都知道)。市场没看到的是供给端根本动不了——新输电线路审批要10-15年,没人能把变压器产能凭空变出来。这是一道被误读的护城河。
我把10只电网相关股拉出来做了完整的基本面筛选。结论:
TL;DR: - 最高信念: Eaton(ETN)—— 质量之王,22%营业利润率、21.6% ROE、数据中心+电网双引擎,连续4季超预期 - 最佳订单能见度: Quanta Services(PWR)—— 全美输电EPC龙头,$35B+订单积压(公司史上最高),劳动力护城河难以复制 - 最稀缺资产: Constellation Energy(CEG)—— 全美最大核电机组(23GW),三哩岛为微软重启,27%回调后入场窗口 - 最佳深度价值: Vistra Energy(VST)—— 前瞻P/E仅14.8x(全组最便宜),核电+电池+气电组合,德州AI数据中心直接受益者 - 最高爆发弹性: Talen Energy(TLN)—— AWS-Susquehanna核电交易旗舰,前瞻P/E 12.7x,高杠杆高beta
驱动电网瓶颈的三大力量
力量一:需求爆炸——三股冲击在同一时间抵达
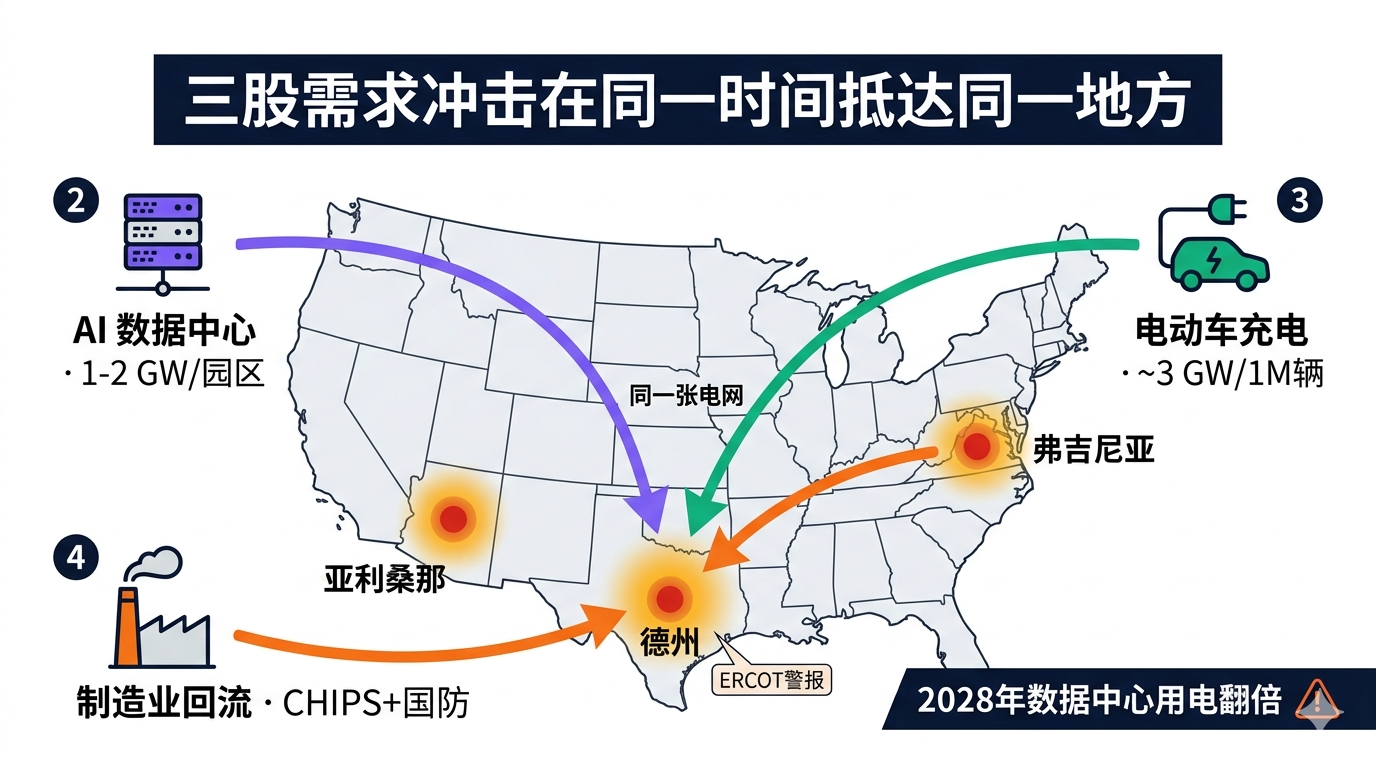
市场已经习惯”AI耗电”这个叙事。但真正的故事是三股独立的需求曲线在2025-2030年同时抵达:
- AI数据中心 —— 每个超大规模数据中心园区1-2 GW,全美数据中心用电2028年翻倍
- 电动车充电 —— 每1M辆电动车需要~3 GW电网容量,快充网络加速铺设
- 制造业回流 —— CHIPS法案晶圆厂、国防生产扩张、供应链本土化,每一个都需要工业级电源
关键洞察:这三股需求不是独立的,它们在同一地理位置叠加。德州、弗吉尼亚、亚利桑那——AI数据中心、EV工厂、半导体厂都抢同一张电网。得州ERCOT系统2024年夏季逼近停电边缘不是意外——是系统性警报。
力量二:供给瘫痪——电网根本动不了
这是这篇文章的变异视角核心。每个人都能看到需求暴涨,但没有人真的理解供给端被锁死的程度:
- 大型输电变压器:交货期3年以上 —— 全美只有2家本土制造商,在GEV(GE Vernova)和Hitachi Energy之间分。你下单一台138kV变压器,2029年才能装上。
- 输电线路审批:平均10-15年 —— 跨州输电许可要过FERC、各州PUC、环评、原住民土地咨询、邻避诉讼。SunZia项目从申请到建成走了18年。
- 美国过去十年基本没建新干线输电 —— 电网拓扑结构冻结在奥巴马时期。
- 25%电力工人5年内退休 —— 电力线路工是4年学徒制,没人能凭空变出。这是PWR的核心护城河。
供给端动不了的直接后果:价格涨、排队长、议价权全在上游设备和EPC手里。ETN的毛利率从2022的33.2%扩张到2025的37.6%。不是周期性,是结构性。
力量三:核电桥梁——唯一能在5年内响应的基荷电源
当你意识到电网建不出来、燃气轮机排到2028年后,核电突然变成了唯一的解。
- CEG重启三哩岛1号机组给微软——20年PPA,高于市场价。这是一个模板,不是孤例。
- TLN的Susquehanna核电站直供AWS——单笔交易改写了核电IPP的估值模型。
- 核电的审批优势:现有机组延寿、功率提升(MUR)、退役机组重启——不需要新建许可,5年内就能上电。
这部分在我之前的《核能复兴》一文里有深度展开。本篇重点是核电在”电网瓶颈”叙事里的独特地位——它是唯一不受输电瓶颈拖累的增量供给(离数据中心近、不需要长距离输电)。
CEG、VST、TLN这三只股在两篇文章里都出现,原因就在这里。
钱在哪里:电网基础设施利润池
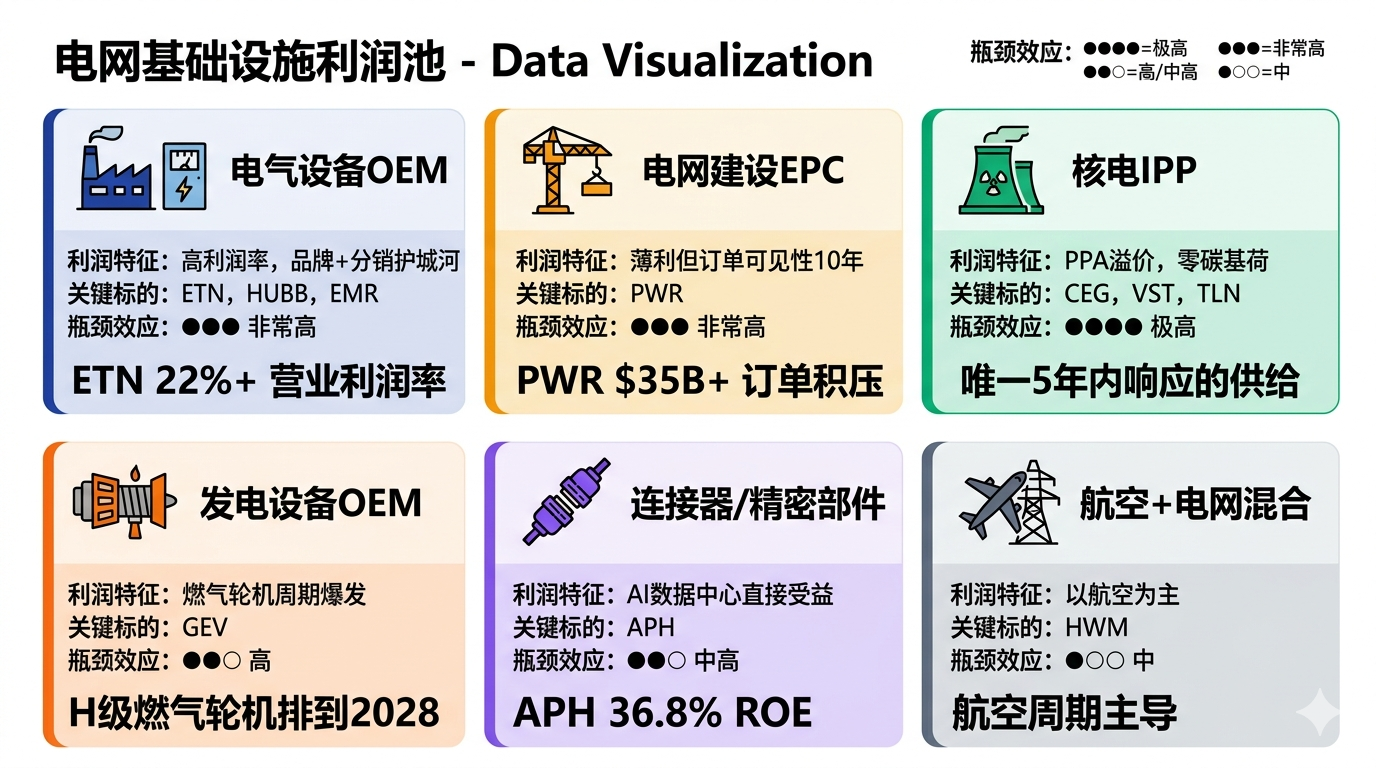
| 细分领域 | 利润特征 | 关键标的 | 瓶颈效应 |
|---|---|---|---|
| 电气设备OEM | 高利润率,品牌+分销护城河 | ETN, HUBB, EMR | 非常高——变压器、开关设备交货期100+周 |
| 电网建设EPC | 薄利但订单可见性10年 | PWR | 非常高——劳动力护城河不可复制 |
| 核电IPP | 结构性PPA溢价,零碳基荷 | CEG, VST, TLN | 极高——唯一能在5年内响应的增量供给 |
| 发电设备OEM | 燃气轮机周期性爆发 | GEV | 高——H级燃气轮机排到2028年 |
| 连接器/精密部件 | 高毛利率,AI数据中心直接受益 | APH | 中高——AI数据中心连接器需求翻倍 |
| 航空+电网混合 | 以航空为主,电网是次要收益 | HWM | 中——主要靠航空周期 |
实力排行榜:10只电网股全面分析
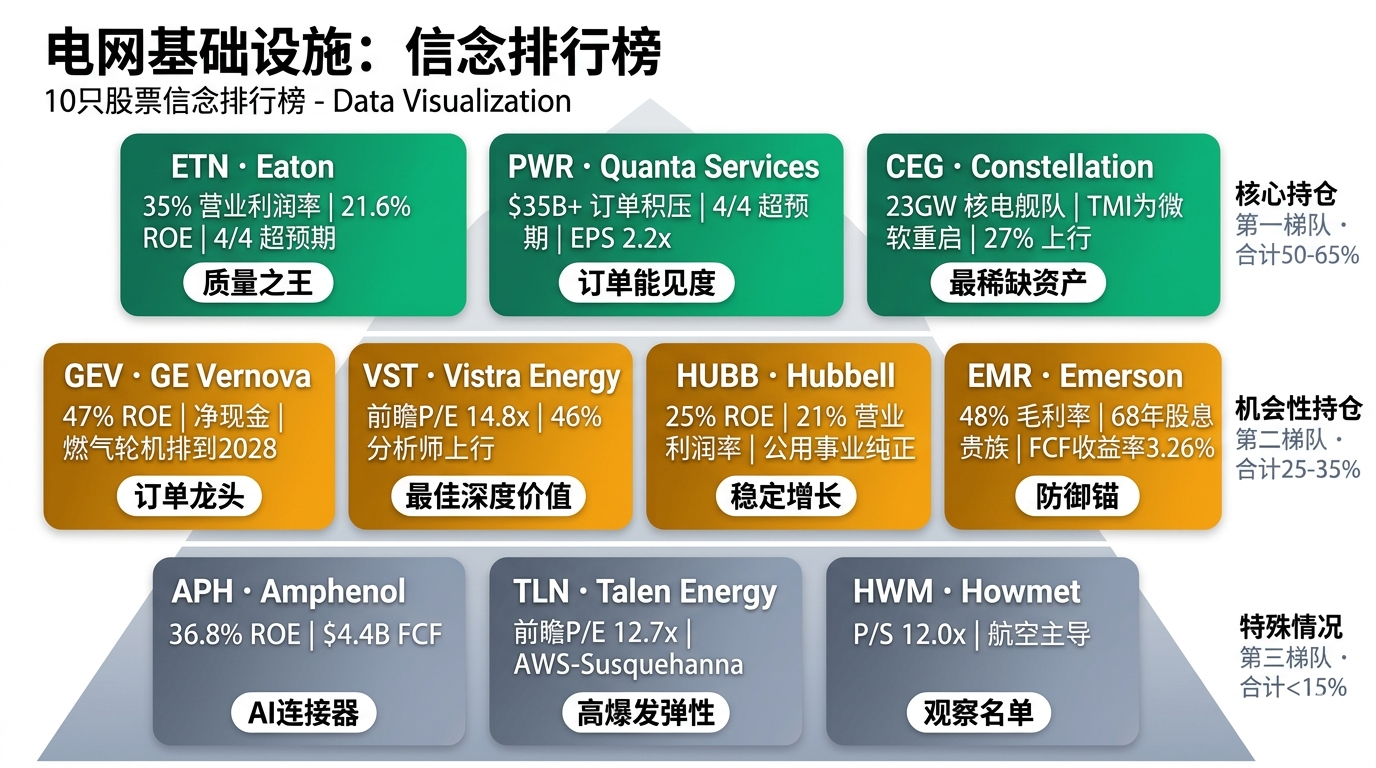
第一梯队:核心持仓
Eaton — ETN | $392.73 | 市值: $152.37B
质量之王——最干净的AI电网叙事
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 37.6x | 溢价 |
| 前瞻P/E | 25.6x | 32%压缩——盈利加速 |
| EV/EBITDA | 25.2x | 偏高 |
| 毛利率 | 37.6% | 2022→2025扩张400bps |
| 营业利润率 | 19.8% | 电气OEM最佳 |
| 净利率 | 14.9% | 稳健 |
| ROE | 21.6% | 行业领先 |
| FCF | $3.55B | 强劲 |
| 负债率 | 0.55 | 保守 |
| 流动比率 | 1.32 | 合格 |
| 分析师 | Buy, $415.80 | 6%上行 |
| 连续超预期 | 4/4季 | 100%超预期率 |
多方论点: ETN是最干净的AI电网buildout标的——不承担单一客户风险。电气业务(占60%+收入)双位数增长,核心产品是数据中心配电——开关设备、UPS、母线、中压设备。三股结构性顺风叠加:(1) AI数据中心电源需求(无论哪家芯片胜出,ETN都卖电气系统);(2) 变压器/开关交货期100+周,给在位者定价权;(3) 公用事业资本开支进入10年上行周期。22%营业利润率还有300bps扩张空间。管理层承诺2028年前数据中心产能翻倍。连续4季超预期+EPS加速(+19% Q1→Q4)。
空方论点: 定价已经高度完美。25x前瞻/25x EV/EBITDA意味着任何超大规模厂商资本开支消化(哪怕一个季度暂停)都能压缩倍数20-30%。仍有~35%收入暴露于车辆、航空、电动车领域。欧洲Schneider和ABB、中压的西门子都在竞争。2000年代Cisco式的”方向对、估值错”是尾部风险。
判决:最高信念。 22%营业利润率+21.6% ROE+堡垒级资产负债表+数据中心+电网双引擎+变压器护城河 = 全组最强风险调整后回报。唯一问题是入场价——$380以下建仓更理想。
ETN是质量之王。但如果你要赌的不是”高质量复合”而是”订单能见度”呢?接下来这只股票的订单积压是公司有史以来最大的——而且还在继续涨。
Quanta Services — PWR | $587.42 | 市值: $87.89B
输电EPC龙头——史上最大订单积压
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 86.5x | 极贵(周期爬坡期) |
| 前瞻P/E | 38.4x | 55%压缩——EPS翻倍预期 |
| EV/EBITDA | 36.3x | EPC史上最高 |
| 毛利率 | 13.3% | EPC正常水平 |
| 营业利润率 | 5.9% | 服务业天花板 |
| ROE | 12.7% | 从8-10%恢复中 |
| FCF | $1.62B | 随收入增长 |
| 负债率 | 0.72 | 可控 |
| 连续超预期 | 4/4季 | EPS翻了2.2倍 |
| 分析师 | Buy, $620.59 | 6%上行 |
多方论点: PWR是北美唯一有劳动力(~50,000+技工)、车队、通行权关系能以现在需求速度执行公用事业规模输电的公司。订单积压$35-36B+,前瞻能见度12年以上。劳动力护城河是真的——电力线路工是4年学徒制,没人能凭空造出和Quanta相当的产能。三股结构性顺风:(1) 输电电网70年历史,已经容量饱和,每个数据中心、EV快充网络、光伏项目都需要Quanta执行互连升级;(2) 加强/地下化项目(野火诉讼后)提升单位定价;(3) LNG出口+制造业回流驱动增量燃气发电需要同样的T&D集成。
空方论点: 38x前瞻P/E在公司历史的95百分位。任何主要固定价格合同成本超支(类似Transource、SunZia那种大项目)在薄利率下直接打EPS。线路工劳动力通胀6-8%压缩了小竞争对手的利润——Quanta通过定价吸收,但舒适度在收窄。股价从2023年至今翻了3倍——估值是最大空头。
判决:最佳订单能见度。 10年可见的工程合同+不可复制的劳动力护城河+公司史上最大订单积压 = 纯粹的”picks-and-shovels”角度。EPS翻倍的预期建立在已签合同之上,不是希望。$550-570是更安全的加仓区间。
Constellation Energy — CEG | $299.14 | 市值: $108.38B
全美最大核电——三哩岛重启的AI桥梁
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 40.4x | 偏高 |
| 前瞻P/E | 21.9x | 46%压缩 |
| EV/EBITDA | 17.2x | 中位 |
| 毛利率 | 17.4% | 批发电力正常 |
| 营业利润率 | 15.0% | 核电溢价(远高于同业) |
| ROE | 16.8% | 资本密集业务中的优秀表现 |
| FCF | $1.29B | 2024年资本开支周期后转正 |
| 现金 | $3.3B | 堡垒级 |
| 负债率 | 0.65 | 保守 |
| 股息率 | 0.58% | 小但会增长 |
| Beta | 1.14 | 高于监管公用事业 |
| 分析师 | Strong Buy, $381.06 | 27%上行 |
多方论点: CEG是美国电力里最稀缺的资产。23GW零碳核电基荷是真的不可替代——NRC自2012年以来没批过新大型反应堆,Vogtle AP1000严重超预算的例子说明了原因。微软重启三哩岛1号机组的交易(20年PPA,溢价定价)是整个主题的模板:超大规模厂商会为24/7清洁基荷付结构性溢价。2030年盈利能力显著高于共识:TMI上线、MUR升级5年增加~800MW、剩余机组从低于市场的历史合同滚到市场或PPA定价。21.9x前瞻P/E对具有结构性定价权、几乎没有供给响应的资产基础来说是合理的。升级核电以$90-110/MWh混合定价——>60%数据中心需求现在锁在这个区间。PTC($43/MWh底价)消除下行尾部风险。
空方论点: 股价从2022年IPO $85涨到2025峰值$412——4.8倍的涨幅已经定价了大量好消息。27%回调到$299可能只是均值回归走了一半。运营风险非零:Braidwood或Byron(600-1100MW)单一长时间停机6-12个月就能打EPS。超大规模厂商客户集中度在AI资本开支叙事降温时创造非线性风险。
判决:最稀缺资产。 全美最大核电舰队+TMI重启+数据中心PPA定价模板 = 长周期垄断级定价权。27%回调给了罕见的入场窗口。此名也在《核能复兴》中深度覆盖——这里是”电网瓶颈”角度。
第二梯队:机会性持仓
以上三只是闭着眼睛持有的核心仓。接下来四只不同——每一只都在赌一个具体的事情会发生。
GE Vernova — GEV | $978.32 | 市值: $263.69B
燃气轮机+电网设备的纯正分拆标的
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 55.0x | 高成长倍数 |
| 前瞻P/E | 43.1x | 仍然偏贵 |
| EV/EBITDA | 94.8x | 极端——EBITDA仍在正常化 |
| 毛利率 | 20.3% | 低但快速扩张 |
| 营业利润率 | 4.9% | 周期早期 |
| 净利率 | 12.8% | 2025年被一次性项目推高 |
| ROE | 47.1% | 全组最高(小权益基础) |
| 负债率 | 0.11 | 净现金 |
| FCF | $3.71B | 加速 |
| 分析师 | Strong Buy, $956.61 | 略低于现价 |
多方论点: GEV拥有AI时代需求瓶颈GE能变现的一个业务:大型燃气轮机。H级和7HA机组交货期3-4年,订单积压创历史新高。新燃气轮机定价上涨20-30%,服务附着率(每台装机几十年的售后收入)让每台机组成为30年年金。电气化业务(高压变压器、开关设备)有类似的交货期动态——Vernova是仅有的三家西方供应商之一。风电仍然是拖累但海上订单已重置。利润扩张故事还有多年可跑:电力业务能做中位数十几营业利润率vs今天的8%。
空方论点: 估值已经定价了很多。43x前瞻P/E对结构性20%毛利率的业务来说很陡——任何执行问题(Vernova电力或电气化)都会打倍数。风电损失如果海上供应链再次失约会重新加速。2025年净利润被一次性项目抬高——3.6%混合营业利润率。股价分拆后18个月涨3倍。
判决:订单能见度溢价。 净现金资产负债表+47% ROE+创纪录订单积压 = 高质量但定价充分。等$850-900回调。
Vistra Energy — VST | $165.53 | 市值: $56.04B
德州IPP——全组最便宜前瞻P/E
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 75.6x | 被盈利组合转变推高 |
| 前瞻P/E | 14.8x | 80%压缩——全组最便宜 |
| EV/EBITDA | 18.1x | 中位 |
| 毛利率 | 17.7% | 大宗商品典型 |
| 营业利润率 | 8.1% | 低于CEG |
| ROE | 17.7% | 良好 |
| 负债率 | 4.00 | 全组最高 |
| 流动比率 | 0.78 | 偏紧——注意 |
| Beta | 1.52 | 全组最高运营杠杆 |
| 分析师 | Strong Buy, $241.06 | 46%上行 |
多方论点: Vistra是最高杠杆的非纯核AI电网需求押注(在德州)。Comanche Peak(2.4GW核电)从每MW基础上相当于CEG的舰队,州监管姿态(ERCOT是商人市场的狂野西部)意味着任何想在德州获得24/7清洁基荷的数据中心都从这里开始。Vistra Vision是公司对前沿数据中心交易的品牌化方法——管理层暗示有重要的超大规模厂商讨论。电池组合(Moss Landing、德州)创造可调度容量以获取调峰电厂定价。14.8x前瞻下,相比CEG,你为可比上行支付的市值要少得多。25%回调是入场折扣。
空方论点: 4.0的负债率和0.78的流动比率是全组最糟组合。任何商家价格冲击(温和夏季、对冲损失、天然气价格飙升)比同行更快打EPS。Moss Landing电池火灾(2025)提醒非核资产有运营尾部风险。Q1亏损提醒投资者这不是一家公用事业——盈利是块状的。
判决:最佳深度价值。 14.8x前瞻P/E+46%分析师上行空间+核电+电池+气电三重组合=高运营杠杆的AI电力押注。接受更高波动率。
Hubbell — HUBB | $521.71 | 市值: $27.66B
公用事业分销纯正标的——21%营业利润率
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 31.3x | 略高于历史均值 |
| 前瞻P/E | 24.2x | 合理 |
| 毛利率 | 35.6% | 强 |
| 营业利润率 | 21.1% | 全组前列 |
| ROE | 25.1% | 第二梯队最佳 |
| FCF | $0.87B | 稳健 |
| 负债率 | 0.65 | 保守 |
| 流动比率 | 1.72 | 强 |
| 股息率 | 1.10% | 有意义 |
| 分析师 | Buy, $540.50 | 4%上行 |
多方论点: Hubbell是公用事业资本开支超级周期最纯的Tier-1受益者。公用事业解决方案部门(60%收入)直接卖进IOU和公共电力资本开支周期——极点变压器、电压调节器、计量、连接器。10-15年电网替换周期意味着未来10年单位需求2倍历史速率。与混有航空/车辆波动的ETN不同,Hubbell是~85%电气。营业利润率扩张(自2022年400bps)是关键——定价权是真实且结构性的。市值较小=收购乐观性更容易推动(或被收购)。比ETN少”拥挤交易”的感觉。
空方论点: 比ETN少直接数据中心拉动。如果超大规模厂商资本开支是头条驱动力,Hubbell间接受益(公用事业互连)但得不到溢价框架。ABB、西门子和私营品牌在分销设备上竞争。31x跟踪倍数在公用事业资本开支率正常化的情况下没有安全边际。
判决:稳定增长型。 最纯公用事业资本开支play+21%营业利润率+稳健股息 = 如果你想要的是执行而非故事。适合在大盘波动时的防御性配置。
Emerson Electric — EMR | $140.37 | 市值: $78.93B
工业自动化+测量——股息贵族转型
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 34.3x | 偏高 |
| 前瞻P/E | 19.6x | 43%压缩 |
| 毛利率 | 48.0% | 全组最高(软件/测量组合) |
| 营业利润率 | 19.9% | 强 |
| ROE | 11.3% | 低于同行 |
| FCF | $2.58B | 强 |
| FCF收益率 | 3.26% | 全组最佳 |
| 股息率 | 1.57% | 68年连续增长 |
| 流动比率 | 0.84 | 低于1——注意 |
| 分析师 | Buy, $167.23 | 19%上行 |
多方论点: Emerson从混合工业集团到自动化/测量纯正标的的枢转(Copeland剥离后、NI收购后)创造了更高利润率、与数据中心相关的业务模式。NI的软件/测量业务~70%毛利率;与Emerson分布式控制系统的整合创造了服务发电(核电、气电)、LNG出口设施、过程工业的堆栈。48%毛利率是全组最高——表明软件/服务组合是有意义的。比ETN/HUBB周期性低。股息贵族(68年纪录)提供下行保护。在质量复合上3.3% FCF收益率是合理的。
空方论点: 比ETN/HUBB少直接电网需求拉动。自动化是二阶受益者——需要底层资本开支周期实际花钱。NI整合比多头预期慢;协同效应实现仍在50-60%范围。流动比率低于1对股息贵族来说不寻常。
判决:防御性锚。 股息贵族+48%毛利率+NI整合催化 = 不是最兴奋的故事,但在波动市场中的稳定器。EMR也会在即将到来的《机器人自动化》一文出现——工业自动化的两个角度。
第三梯队:特殊情况
最后三只我犹豫过要不要放进来——它们各自有一个独特的不对称角度,但不适合作为核心仓位。
| 标的 | 价格/市值 | 核心赌点 | 关键指标 | 最大风险 | 判决 |
|---|---|---|---|---|---|
| TLN $362.40 | $16.45B | AWS-Susquehanna交易定价跑通,2026 EPS爆发 | 前瞻P/E 12.7x(全组最低),68%毛利率 | 负债率6.24、单一资产集中度风险(80%+来自Susquehanna) | <3%仓位。 高爆发弹性但balance sheet未完全愈合 |
| HWM $247.60 | $99.27B | 航空周期+边缘电网硬件暴露 | 营业利润率25.8%、ROE 30.4% | 主要是航空股定价在周期高点倍数 | 观望。 网格关联度只有5-10%收入,航空主导 |
| APH $148.96 | $183.10B | 数据中心连接器需求翻倍,纯AI基础设施受益者 | 营业利润率25.9%、ROE 36.8%、FCF $4.38B | 28.8x前瞻P/E且超大规模厂商资本开支依赖度高 | 机会性加仓。 AI基础设施最干净的连接器受益者 |
TLN是这三只里”赌点最亮、风险最大”的——如果你相信AWS-Susquehanna交易会在FERC通过原始经济条款,2026 EPS爆发空间巨大;如果条款被重新谈判,高杠杆会放大下行。
变异视角(Variant View)
市场共识: 这些是公用事业和工业股——按P/E和股息收益率定价。AI电力需求主题已经充分定价。
我的观点: 市场用错了对比组。这些不是公用事业——它们是基础设施垄断者,坐在3年以上的订单积压上,拥有定价权。ETN 22%+营业利润率不是周期高点——当你的客户没有替代供应商、等3年时,这是新常态。PWR的订单积压是公司史上最大,还在继续增长。市场看到了需求;市场没有定价的是审批瓶颈——它给了这些公司一条10年的护城河。
为什么市场错了: 1. 分析师仍在用公用事业估值模型 —— 他们的框架假设公用事业的定价受监管上限约束,但这些公司70%+收入来自非监管主体(数据中心PPA、工业客户直接合同),它们已经脱离了公用事业定价 2. ETN、HUBB的营业利润率扩张被视为周期性 —— 实际上是结构性的。只要变压器交货期>18个月,这个利润率就是基准线 3. 核电PPA定价已经重新标定 —— CEG和TLN与超大规模厂商的合同在$90-115/MWh,远高于merchant市场平均。市场还在用5年前的核电估值模型看这两只股
6大投资哲学视角
| 视角 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 🏦 质量复利(巴菲特/芒格) | LONG ETN + HUBB | ETN的22%营业利润率+21.6% ROE+堡垒级资产负债表。HUBB的25%ROE+纯公用事业暴露。两家都能持有10年 | 利率上升压缩估值;竞争从Schneider/ABB加剧 |
| 🚀 想象力成长(Baillie Gifford) | LONG GEV + CEG | GEV拥有燃气轮机全球瓶颈,每台机组都是30年年金。CEG是不可复制的核电基荷资产——AI时代稀缺性不可替代 | GEV风电损失重新加速;CEG单一机组长时间停机 |
| 📈 基本面多空(Tiger Cubs) | LONG VST | 14.8x前瞻P/E是全组最便宜,46%分析师上行空间——最大共识断层 | 高负债+德州ERCOT监管风险+商家价格波动 |
| 💎 深度价值(Klarman) | LONG TLN + VST | TLN前瞻P/E 12.7x(全组最低),Susquehanna-AWS交易可改写估值。VST的深度价值组合 | TLN单一资产集中度+balance sheet未愈合;VST杠杆 |
| ⚡ 催化剂驱动(Tepper/Ackman) | LONG PWR | 史上最大订单积压+劳动力护城河+EPS 2026-2027翻倍路径清晰 | 大型固定价格合同成本超支 |
| 🌍 宏观战术(Druckenmiller) | LONG整个板块(重核电+EPC) | AI+EV+回流三股需求叠加+审批瓶颈 = 10年级结构性失衡。核电和EPC是最纯的供给稀缺标的 | AI资本开支意外放缓;利率飙升压制公用事业资本开支 |
6/6视角均为LONG——每个大佬的框架指向不同的最优标的,但方向完全一致:做多电网瓶颈。
Pre-Mortem:如果2年后亏了钱
失败路径A(概率约25%):AI资本开支放缓 - 超大规模厂商把数据中心建设砍30%,订单积压止增或下滑 - ETN/APH的数据中心业务收入减速,高倍数压缩 - CEG/TLN的超大规模PPA谈判延期或重新定价 - 预警信号: Microsoft/Google/Meta的季度capex同比转为个位数;Equinix/Digital Realty订单增速放缓
失败路径B(概率约15%):利率飙升压制公用事业资本开支 - 10年期国债突破5.5%,公用事业融资成本飙升 - IOU推迟资本开支计划,HUBB/PWR订单积压增速放缓 - 预警信号: 10年期国债突破5.5%并维持;公用事业CDS利差扩大
失败路径C(概率约10%):电网审批突破式改革 - 国会通过输电许可改革,10-15年时间线缩短到5-7年 - PWR的劳动力护城河部分失效(新进入者能更快上项目) - 预警信号: FERC Order 2023实施进度超预期;国会推进NEPA改革
Action Trigger(操作触发条件)
| 信号 | 动作 | 标的 |
|---|---|---|
| ETN回调至$380以下 | 首次建仓或加仓 | ETN |
| CEG跌破$280 | 加仓(27%回调后再加) | CEG |
| PWR回调至$550-570 | 首次建仓 | PWR |
| VST突破$180(突破回调整理区) | 突破加仓 | VST |
| TLN FERC通过AWS-Susquehanna原始条款 | 重大加仓 | TLN |
| 10年期国债突破5% | 减仓公用事业,转移至ETN/PWR | EMR/HUBB → ETN/PWR |
| Microsoft/Meta capex同比增速<10% | 全面减仓 | 全板块 |
| 变压器lead time降至18个月以下 | 重新评估整个论文 | 全板块 |
组合构建建议
核心仓(50-65%): ETN 20-25% | PWR 15-20% | CEG 15-20% 机会仓(25-35%): VST 10-15% | GEV 5-10% | HUBB 5-10% | EMR 5-10% 卫星仓(<15%): APH 5-8% | TLN 2-3% 观察名单: HWM(网格相关度低,航空主导)
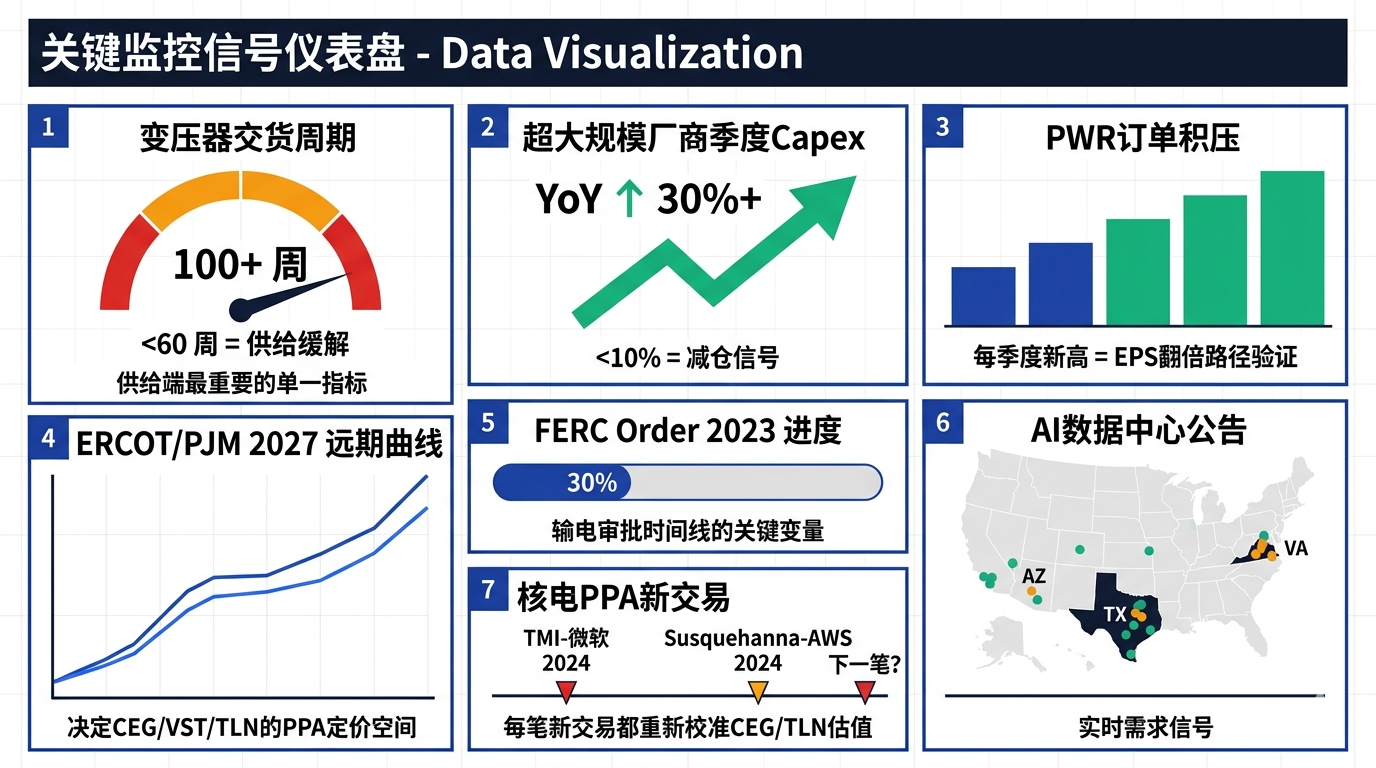
关键监控信号
- 大型变压器交货周期 —— 从100+周降到60周以下 = 供给缓解信号
- 超大规模厂商季度capex —— AWS/Azure/GCP同比增速是AI电网的领先指标
- PWR订单积压 —— 每季度新高 = EPS翻倍路径验证
- ERCOT/PJM电价曲线 —— 2027年远期曲线走势决定CEG/VST/TLN的PPA定价空间
- FERC Order 2023实施进度 —— 影响输电审批时间线的关键变量
- AI数据中心宣布 —— 新园区公告(特别是Texas/Virginia/Arizona)是实时需求信号
- 核电PPA新交易 —— 任何新的”核电+数据中心”交易都会重新校准CEG/TLN的估值
数据截止:2026年4月16日。所有估值基于当日收盘价。基本面数据来源:Finviz / StockAnalysis.com / Yahoo Finance。
免责声明:本文仅供教育和研究目的,不构成投资建议。作者可能持有文中提及的部分证券。