May 1, 2026
ASML + TSM Q1 2026 双财报深度解析:两份财报写着同一个字——"更多",市场却读错了剧本
ASML与TSMC同时发布Q1 2026财报,首次给出2027年合同级可见度——AI capex不是见顶,而是显著加码。市场在用短周期框架定价两个垄断者。详解双财报核心数据、双重垄断护城河、估值矩阵、概率加权情景与分批建仓决策树。
$ASML + $TSM:两份财报写着同一个字——“更多”,市场却读错了剧本
Q1 2026双财报深度解析 | 2026年4月17日 数据来源:ASML 4月15日press release、TSMC 4月16日earnings call
执行摘要
信号明确:加仓AI基础设施垄断双雄。
过去48小时发生了一件市场还没消化的事:AI资本支出周期的两个最关键”数据源”——上游光刻机垄断者ASML和下游先进制程代工垄断者TSMC——同时发布了Q1 2026财报。两份财报指向同一个结论:AI资本支出不是在见顶,而是在显著加码,可见度从”2026年”延伸到了”2027年”。
但市场解读错了: - ASML股价周三盘中最深跌6.5%,收盘-2.5%,周四再跌3% - TSMC股价周四-3%,尽管利润+58% YoY创历史新高
市场在讲”peak AI capex + 中国限制 + 估值太满”的故事。我们认为市场错了,这次下跌是一次技术性让利。
当前价格(截至4月16日收盘):ASML $1,410.83(-4.79%)| TSM $363.35(-3.13%)
TL;DR: - 推荐动作:ASML $1,380以下初次建仓(-2%),$1,300以下加仓;TSM $355以下初次建仓,$335以下加仓 - 核心Key Force:2027年资本支出可见度首次明确——ASML低NA EUV产能扩至80台,TSMC资本开支指引上调至$52-56B上限,双双喊出”供应吃紧” - 最大风险:美国对华技术出口进一步收紧(ASML更受冲击)、AI推理需求突发回落 - 估值:ASML远期PE 36x(5年均值22x),但相对美国同行溢价已收窄至10年新低,AMAT只剩17%溢价、LRCX已出现折价 - 隐含IRR:基准情景下12个月回报15-20%,符合门槛
Key Force:2027年可见度,这是AI capex周期的”第三幕”
这是整份分析的核心,也是市场正在定价错的地方。
AI capex周期的三幕剧
要理解这次财报的分量,必须把它放回AI资本支出周期的完整时间线里:
- 第一幕(2023-2024):英伟达单兵突进,市场从”AI是否是真的”过渡到”AI芯片订单是否能持续”
- 第二幕(2025-2026年上半年):超大规模客户资本开支集中投放,Broadcom、TSMC、ASML先后兑现订单,但市场一直担心”2026年能否持续”
- 第三幕(2026年下半年起):这次Q1财报第一次清晰给出了2027年的可见度——不是预测,而是客户已经签了、产能已经在建的合同
ASML的2027信号
ASML的CFO Roger Dassen在财报后明确表示:
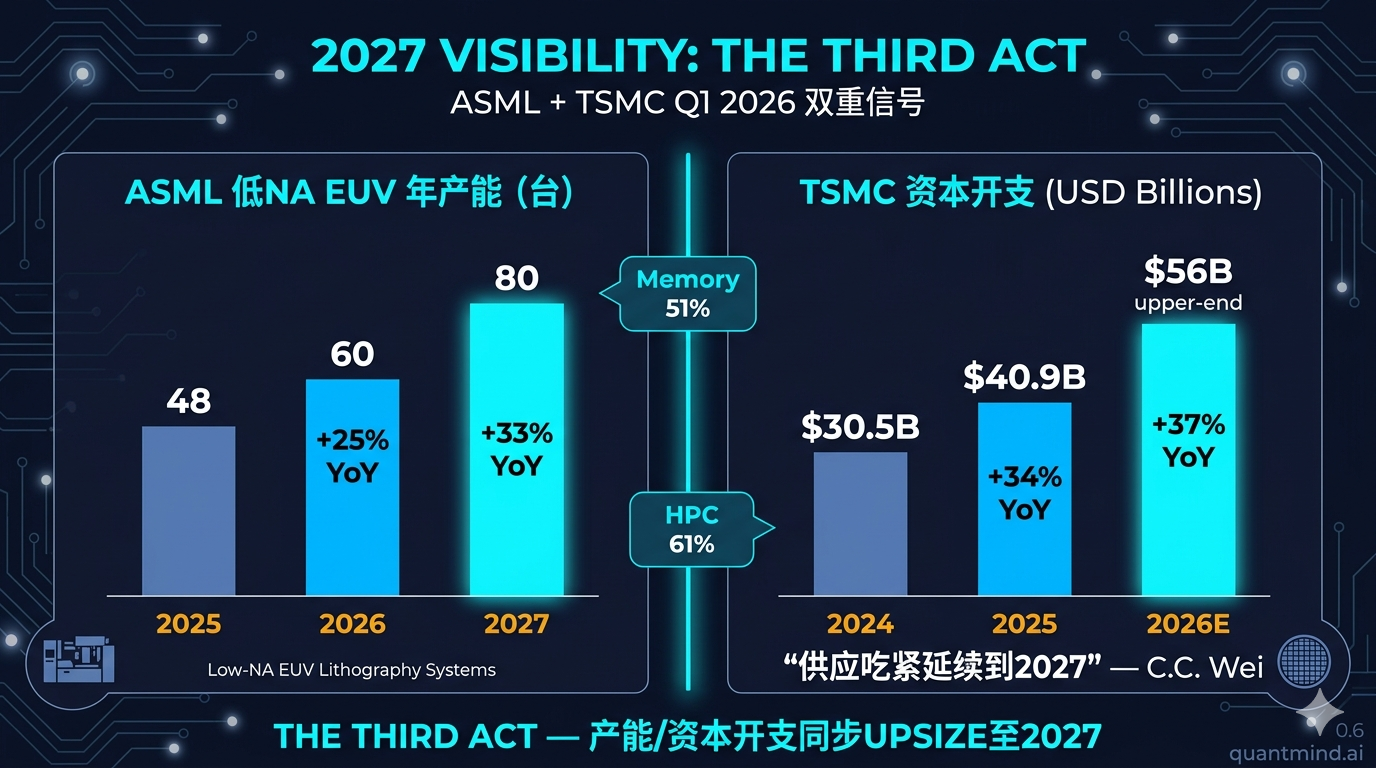
“2026年将交付60台低NA EUV(比2025年多25%),2027年有能力交付80台。”
这不是愿景,是产能规划。要在2027年造出80台低NA EUV,今天就必须采购零部件、开工产线。CEO Christophe Fouquet补了一刀:“芯片需求正超过供应(Demand for chips is outpacing supply)”,客户正”加速2026年及以后的产能扩张计划”。
低NA EUV从60到80 = +33% YoY产量扩张。这代表的是真实的晶圆厂前端投资需求,不是股价预期。
TSMC的2027信号
TSMC的CEO魏哲家(C.C. Wei)在4月16日earnings call上给出了更直接的表态:
“建一座新晶圆厂需要2-3年时间…我们相信2027年仍将是供需平衡面临挑战的一年。”
配合这句话的是两个具体动作: 1. 2026年资本开支指引调至$52-56B区间的上限,相比2025年$40.9B是+30% YoY的增长 2. N2 (2nm) 在新竹 + 高雄多阶段量产爬坡中,“由智能手机和HPC AI应用需求共同支撑”
魏哲家特别点出了一个让半导体分析师耳朵竖起来的判断:“从生成式AI到代理式AI(agentic AI)的转变,正在带来tokens消耗量的又一次阶跃”。这是他第一次明确用”agentic AI tokens”作为产能规划依据——这意味着N2的订单簿不止于超大规模客户的GPT训练工作负载,而是延伸到了推理侧的agentic workload。
双重信号的交叉验证
两份财报说的其实是同一件事,只是从不同角度看:
| 观察点 | ASML的证据 | TSMC的证据 |
|---|---|---|
| 2026年 | 全年指引上调至€36-40B(原€34-39B) | FY2026 USD收入增速>30% |
| 2027年 | 低NA EUV产能+33%扩张 | 供需吃紧延续到2027年 |
| AI端市场 | 内存占系统销售51%(上季度30%)——HBM/DDR5 | HPC占收入61%(+20% QoQ) |
| 资本纪律 | 股息+17%、Q1回购€1.1B | Capex指上限$52-56B,但维持>30%增速 |
结论:两个垄断者的CEO同时对投资者说”我们的产能在加大,但还不够用”,而且第一次对2027年给出可验证的合同级可见度——这是过去三年AI capex周期里从未出现过的信号强度。
双财报核心数据并列
ASML Q1 2026(2026年4月15日发布)
| 指标 | Q1 2026 | YoY | 对比预期/指引 |
|---|---|---|---|
| 总净销售 | €8.76B | +13% | 高于指引上端 |
| 净利润 | €2.76B | +17% | Beat |
| 毛利率 | 53.0% | +140bps | 高端命中 |
| 营业利润率 | 36.0% | — | — |
| EPS | €7.15 | +17% | Beat |
| 系统出货 | 79台(16台EUV) | — | — |
| 系统销售 | €6.3B | — | — |
| 装机业务 | €2.5B | — | — |
地理与终端结构(关键变化): - 中国:19%(上季度36%,大幅下降——出口管制加严) - 韩国:45%(上季度22%,飙升——HBM/DDR5扩产) - 内存:51%(上季度30%)——AI存储驱动 - 逻辑:49%(上季度70%) - EUV占系统销售:66%(上季度48%)
前瞻指引: - Q2 2026:€8.4-9.0B(中点€8.7B低于市场共识~€9.0B → 这是股价下跌的技术性触发) - 毛利率:51-52% - FY2026上调至€36-40B(原€34-39B),毛利率51-53%
TSMC Q1 2026(2026年4月16日发布)
| 指标 | Q1 2026 | YoY | 对比预期/指引 |
|---|---|---|---|
| 总营收(USD) | $35.9B | +35% | 高于指引上端($34.6-35.8B) |
| 总营收(NT$) | NT$1,134.10B | +35.1% | Beat |
| 毛利率 | 66.2% | — | 大幅高于63-65%指引 |
| 营业利润率 | 58.1% | — | 大幅高于54-56%指引 |
| 净利率 | 50.5% | — | — |
| EPS (NT$) | 22.08 | +58.3% | Beat |
业务结构: - HPC:61%(+20% QoQ) - 3nm:25% 晶圆收入(早期阶段,H2 2026达到公司平均毛利率) - N2:Hsinchu + Kaohsiung多阶段爬坡中
前瞻指引: - Q2 2026:$39.0-40.2B(+10% QoQ) - 毛利率:65.5-67.5% - FY2026:USD收入增长>30% - Capex 2026:$52-56B区间的上限(2025年$40.9B,+30% YoY) - N2 2026年全年毛利率稀释:2-3%
模块精选分析
A. 收入质量 —— 双双”真金”
两家都通过了”收入质量”检验:
ASML:系统销售€6.3B + 装机业务(IBM,Installed Base Management,本质是经常性服务收入)€2.5B。装机业务占比28%,提供了反周期的收入缓冲。
TSMC:66.2%毛利率在半导体代工史上极为罕见。2025年同期约54%,这个1200个基点的毛利率扩张来自三个来源: 1. 高附加值产品(HPC/AI)占比从~52%升至61% 2. 3nm产能利用率提升带来的规模效应 3. 2025年底的产品定价动作(TrendForce早先报道的”3-5%涨价”)
这不是周期性毛利率高点,而是产品结构性上移。
D. 前瞻指引 —— 全年上调,季度扰动
这是这次财报最容易被误读的部分。
ASML的Q2 miss解读:市场盯着Q2指引中点€8.7B低于共识€9.0B,把这当成了”放缓信号”。但CFO在call上明确说这是交付时间点问题——全年€36-40B的指引是原来€34-39B的上调。换句话说,Q2拿出来的一部分订单被推到Q3/Q4交付,不是订单消失。
TSMC的资本开支信号:$52-56B上限 + 维持>30%的全年增速指引。当CEO说”供应吃紧到2027年”时,他实际上是在给投资者一个Q4 2026-Q4 2027的上行保护——订单已经签了,价格弹性在上。
E. 竞争格局 —— 双重垄断的护城河
| 环节 | 玩家 | 市场份额 | 替代者 |
|---|---|---|---|
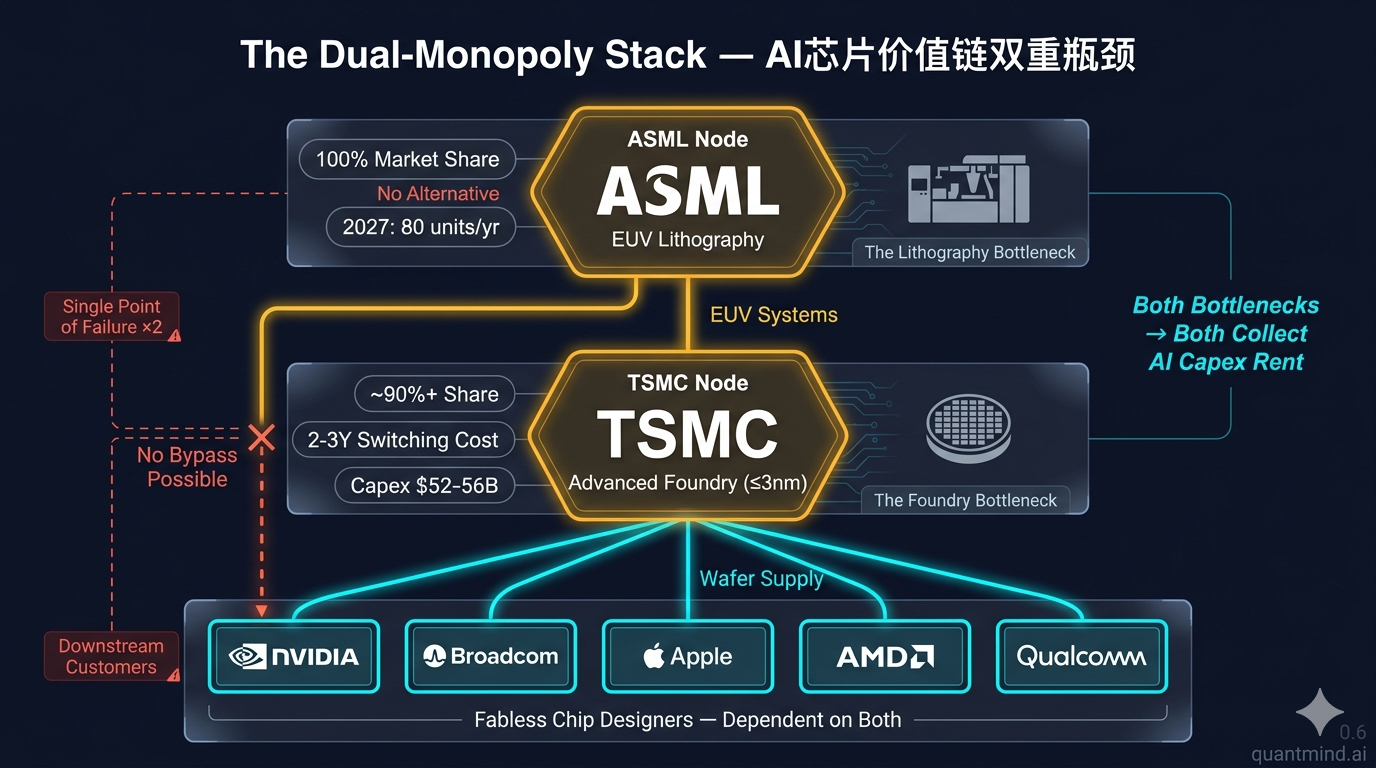
| 先进光刻 (EUV) | ASML | 100% | 无(无技术替代) |
| 先进制程代工 (<=3nm) | TSMC | ~90%+ | 三星(工艺良率落后2-3年)、Intel IFS(商业模式未跑通) |
这是半导体价值链上唯二的真正垄断。AMD、NVDA、Broadcom、苹果、高通等整个芯片设计生态对这两家的依赖是结构性的,转换成本可以用”无”来描述(ASML)或”2-3年”来描述(TSMC)。
G. AI叙事现实检验 —— 内存结构的”悄悄革命”
这是Q1 2026最容易被忽略的信号:ASML内存终端市场占比从30% → 51%。
这里面发生的是什么?答案是HBM3e/HBM4的大规模扩产——HBM是英伟达Blackwell/Rubin的关键组件,需要比传统DRAM多2-3倍的光刻层。SK海力士、三星、美光正在全线抢HBM产能,这些产能直接对应ASML的EUV订单。
韩国从22% → 45%就是这个资本支出的地理体现。
这对市场叙事的含义是:AI基础设施投资不止是GPU,是整个”GPU + HBM + 先进封装”的系统级扩产。Q1这个占比跳跃比任何CEO的话都有说服力。
K. 估值矩阵 —— ASML相对折扣达10年极值
这是一个我们认为被严重低估的数据点:
| 估值比较 | ASML | AMAT | LRCX | KLAC |
|---|---|---|---|---|
| 远期PE | ~37x | ~32x | ~39x | ~35x |
| vs ASML溢价 | — | -17%(10年最窄) | +5%(ASML折价,14年未见) | 略低于KLAC |
ASML年初至今涨36%,但AMAT和LRCX都涨了50%+。结果是:这家全球唯一的EUV垄断者,估值倍数已经低于LRCX——后者的护城河远不如ASML。
多方法估值(ASML,按 $1,410 ADR): - 远期PE:36x(5年均值22x,但绝对PE被收入高增速抵消) - 反向DCF:当前股价隐含WACC 8%下未来10年CAGR 14%——正好等于管理层自己的中期指引,没有”乐观溢价” - EV/Revenue:12x(历史均值10x,略偏贵但可接受) - 2027年PE:按共识2027年EPS $60(折合€55)计算,隐含PE ~24x——AI成长股中合理
多方法估值(TSM,按 $363 ADR): - 远期PE:~23x(五年均值18x,略高于中枢但增速匹配) - PEG:23 / 35 = 0.66(PEG < 1,价值派买点) - EV/EBITDA:~13x(半导体行业中端) - 2027年PE:按共识2027年EPS NT$90 ≈ $17.5(按ADR)估算,隐含PE ~21x
概率加权情景(双标的组合,12个月目标)
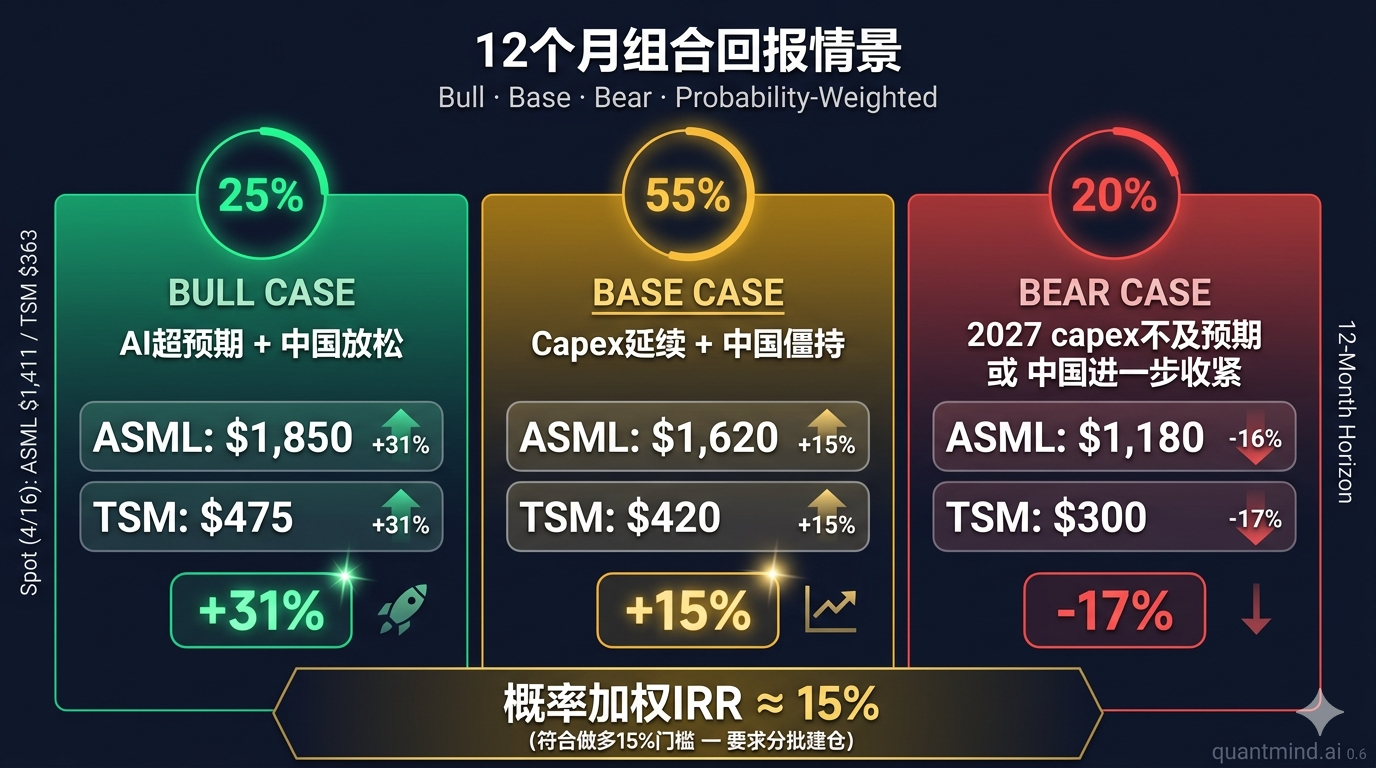
基准:ASML $1,410 / TSM $363(4月16日收盘)
| 情景 | 概率 | ASML目标价 | TSM目标价 | 12个月组合回报 |
|---|---|---|---|---|
| 牛市(AI超预期+中国放松) | 25% | $1,850(+31%) | $475(+31%) | +31% |
| 基准(capex延续+中国僵持) | 55% | $1,620(+15%) | $420(+16%) | +15% |
| 熊市(2027 capex不及预期或中国进一步收紧) | 20% | $1,180(-16%) | $300(-17%) | -17% |
概率加权IRR ≈ 14-16%,符合做多15%门槛(接近边界,要求分批建仓+回调加码)。
变异视角(Variant View)
这是整份分析最重要的部分。
市场共识: “AI capex已经见顶,Q2 ASML指引miss + 中国限制 + TSMC价格已fully priced。半导体周期正在滚过头顶。”
我们的观点: Q1 2026这两份财报首次明确给出了2027年的客户级、合同级可见度。ASML产能扩张+33%、TSMC资本开支$52-56B上限+供应吃紧到2027——这是结构性upsize,不是周期性见顶。股价的回撤是”预期重置”而非”基本面重置”。
为什么市场错了: 市场在用短周期半导体股的估值框架去定价两个垄断者——把ASML和TSMC当成”应该在capex周期见顶前卖出”的标的。但这两家都是多年合同+多年产能规划驱动的,不是”下一季度会不会beat”的叙事。当ASML相对LRCX已经折价、当TSMC的PEG是0.63时,市场的时间尺度错了。
6大投资哲学视角汇总
| 视角 | ASML | TSMC |
|---|---|---|
| 质量复利(巴菲特) | Long:20年后仍是EUV垄断者 | Long:先进制程是”准公用事业”级别的护城河 |
| 想象力成长(Baillie Gifford) | Long:High-NA EUV 2030+的叙事未定价 | Long:Agentic AI tokens增长的二阶效应 |
| 基本面多空(Tiger Cubs) | Long:vs LRCX折价是明显错误定价 | Long:PEG 0.63对$35B+收入的公司极罕见 |
| 深度价值(Klarman) | Pass:PE 37x偏贵 | Long:净现金$50B+、现金流机器 |
| 催化剂驱动(Tepper) | Long:中国政策转向是上行催化剂 | Long:N2大规模量产 + 2027 capex可见度 |
| 宏观战术(Druckenmiller) | Pass:欧元波动风险 | Long:美联储降息周期+AI capex = 双顺风 |
6票:5 Long / 1 Pass(ASML);6 Long / 0 Pass(TSMC)
M. 长期监控清单 & Action Trigger
增量Driver(看多持续成立的证据)
- ASML低NA EUV季度交付节奏:2026年需要达到每季度15台,低于12台需警惕
- TSMC季度资本开支执行:全年$56B = 每季度$14B,连续两季度<$12B需下调预期
- ASML内存业务占比:维持>45%证明HBM扩产持续
- TSMC HPC占比:维持>55%证明AI需求延续
潜在风险
- 中国出口限制加严(对ASML高):继续下探至15%以下可能触发更大回撤
- 超大规模客户资本开支突然冻结:关注Meta/Microsoft/Google FY2026指引下调信号
- 2nm良率问题:TSMC毛利率稀释超预期(>5%)
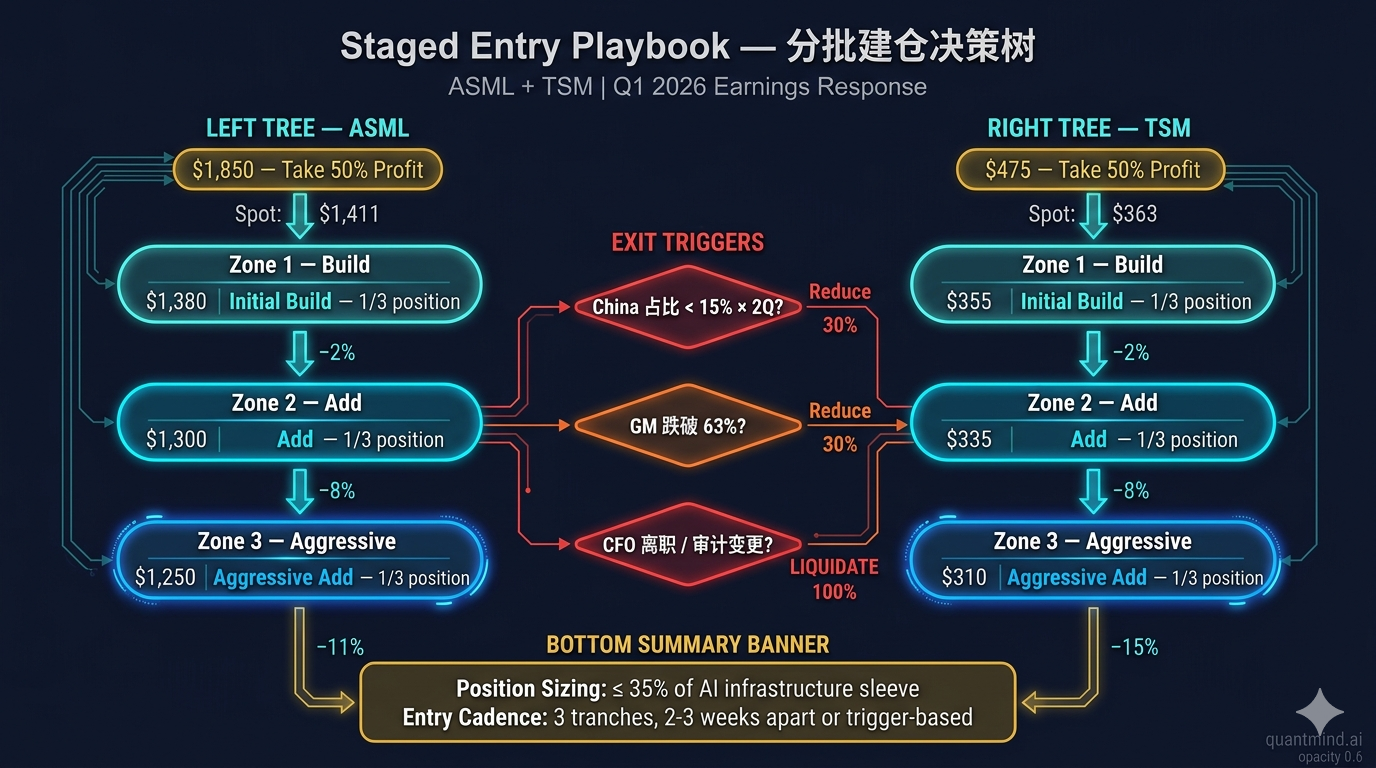
Action Trigger
| 信号 | 动作 | 幅度 |
|---|---|---|
| ASML回调至$1,380以下(-2% vs 4/16收盘) | 初次建仓 | 1/3 |
| ASML回调至$1,300以下(-8%,接近52周均线) | 加仓 | 1/3 |
| ASML回调至$1,250以下(-11%,恐慌区域) | 激进加仓 | 1/3 |
| TSM回调至$355以下(-2%) | 初次建仓 | 1/3 |
| TSM回调至$335以下(-8%) | 加仓 | 1/3 |
| TSM回调至$310以下(-15%) | 激进加仓 | 1/3 |
| ASML中国占比连续两季度<15% | 减仓 | 30% |
| TSM毛利率跌破63%(无合理原因) | 减仓 | 30% |
| 任一公司CFO离职或审计意见变更 | 清仓 | 100% |
备注:以上价格为美股ADR价格。ASML阿姆斯特丹挂牌股EUR价格约 = USD价格 / 1.08。
Pre-Mortem:如果2年后亏了钱,原因会是什么?
- 路径A:2026年底出现”AI ROI证伪”事件——某超大规模客户公开削减AI capex,引发多米诺
- 路径B:美国对华技术限制扩大到HBM,导致韩国内存客户砍订单,ASML韩国业务受冲击
- 路径C:Intel IFS在2纳米真正追上TSMC(当前我们认为概率<15%),N2订单分流
这三条路径的共同早期信号:超大规模客户的季度capex指引开始下修、ASML中国+韩国合计占比掉到50%以下、Intel 18A获得至少一个顶级AI芯片客户。
决策框架
持仓分类:核心持仓(ASML + TSMC作为AI基础设施”双票据”) Action Price(USD ADR): - ASML:$1,380以下建仓(-2%),$1,300加仓(-8%),$1,250激进加仓(-11%);$1,480以上只持有不加 - TSM:$355以下建仓(-2%),$335加仓(-8%),$310激进加仓(-15%);$385以上只持有不加
建仓节奏:分3批,每批1/3仓位,间隔2-3周或触价触发 组合权重:AI基础设施配置中ASML + TSM合计 ≤ 35%(避免单一主题过度集中) 止盈位(非止损):ASML $1,850 / TSM $475 触发减仓50%并重新评估
证据来源
⚠️ 免责声明
本分析基于截至2026年4月17日的公开信息和第三方数据源,不保证所有数据的准确性。文中涉及的投资观点仅为作者个人研究结论,不构成任何形式的投资建议。投资者应根据自身风险承受能力和财务状况独立决策,并自行承担投资后果。作者可能持有文中提及标的的头寸,且可能在未来任何时间增减仓位而不另行告知。