Feb 4, 2026
1929 崩盘的量化尸检:当 10x 杠杆遇上 4 小时延迟
从交易员视角拆解1929年大崩盘的底层数据:10%保证金的负凸性结构、股票池操纵、4小时报价延迟引发的信息真空、以及救市失败的体量不对等。百年前的原始算法与今天的0DTE Gamma Squeeze惊人相似。
1929 崩盘的量化尸检:当 10x 杠杆遇上 4 小时延迟
读完关于 1929 年大崩盘的资料,我花了一个周末把当年的交易数据扔进电子表格里重建——保证金比例、追缴时点、银行间拆借利率、电报机的吞吐量。
我本来以为会看到一个”旧时代的悲剧”。结果看到的是一场和我们今天的市场结构惊人相似的流动性屠杀。
百年前的”原始算法”和今天的 0DTE Gamma Squeeze,骨子里是同一个东西。越拆越觉得脊背发凉。
先说杠杆
1920 年代牛市的引擎根本不是企业盈利增长,而是一个疯狂的制度设计:10% 保证金就能满仓干。
算一笔账:
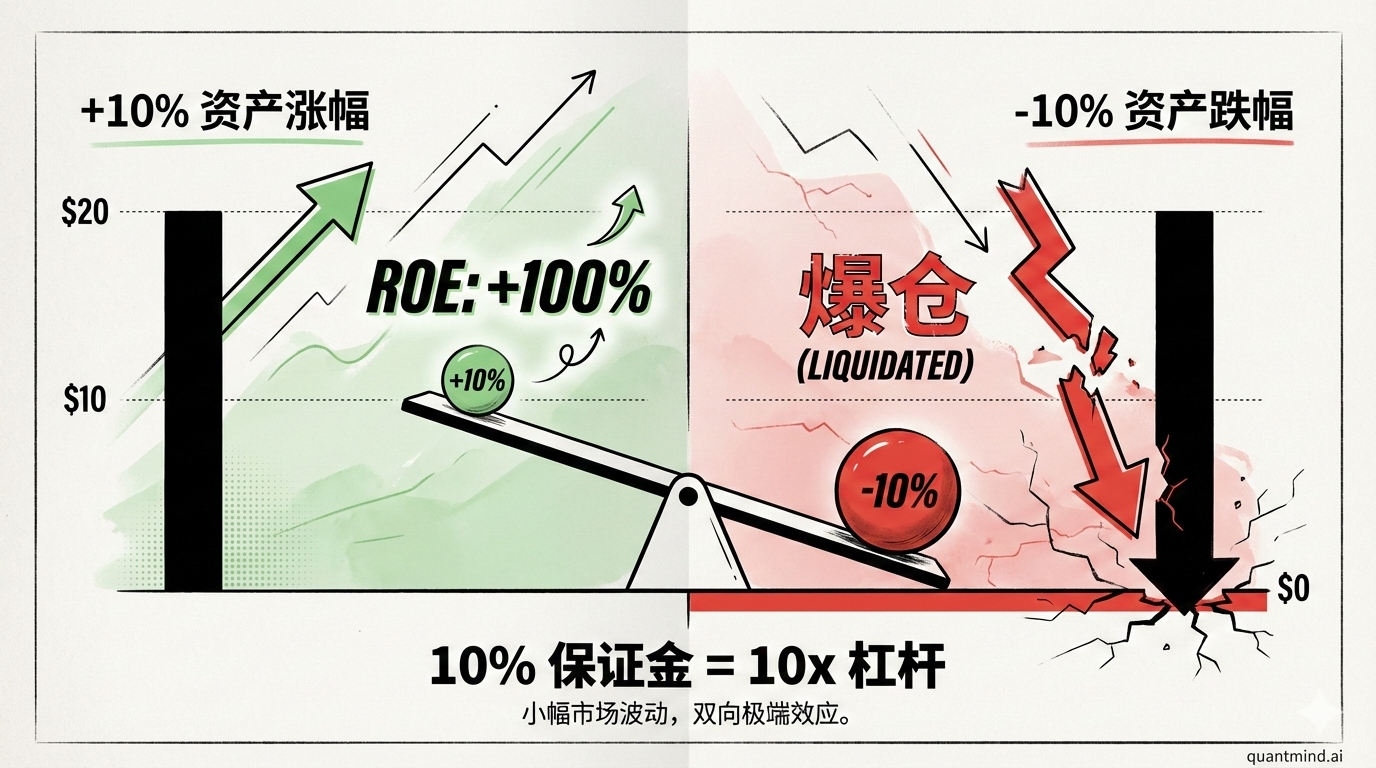
你拿 $10 本金,撬动 $100 的仓位。年化资金成本大约 20%。标的涨 10%,你赚 $10,ROE 100%——本金翻倍。但标的跌 10%,你亏 $10,本金归零,直接爆仓。
这不是投资,这是一个容错率为零的赌局。用期权的语言说,这是一个深度负凸性的结构——上行有限(因为资金成本吃掉了大部分利润),下行是悬崖。
但当年满大街的人都在玩这个游戏。擦鞋匠在给客户推荐股票,出租车司机在讨论保证金账户。每个人都觉得自己发现了财富密码。
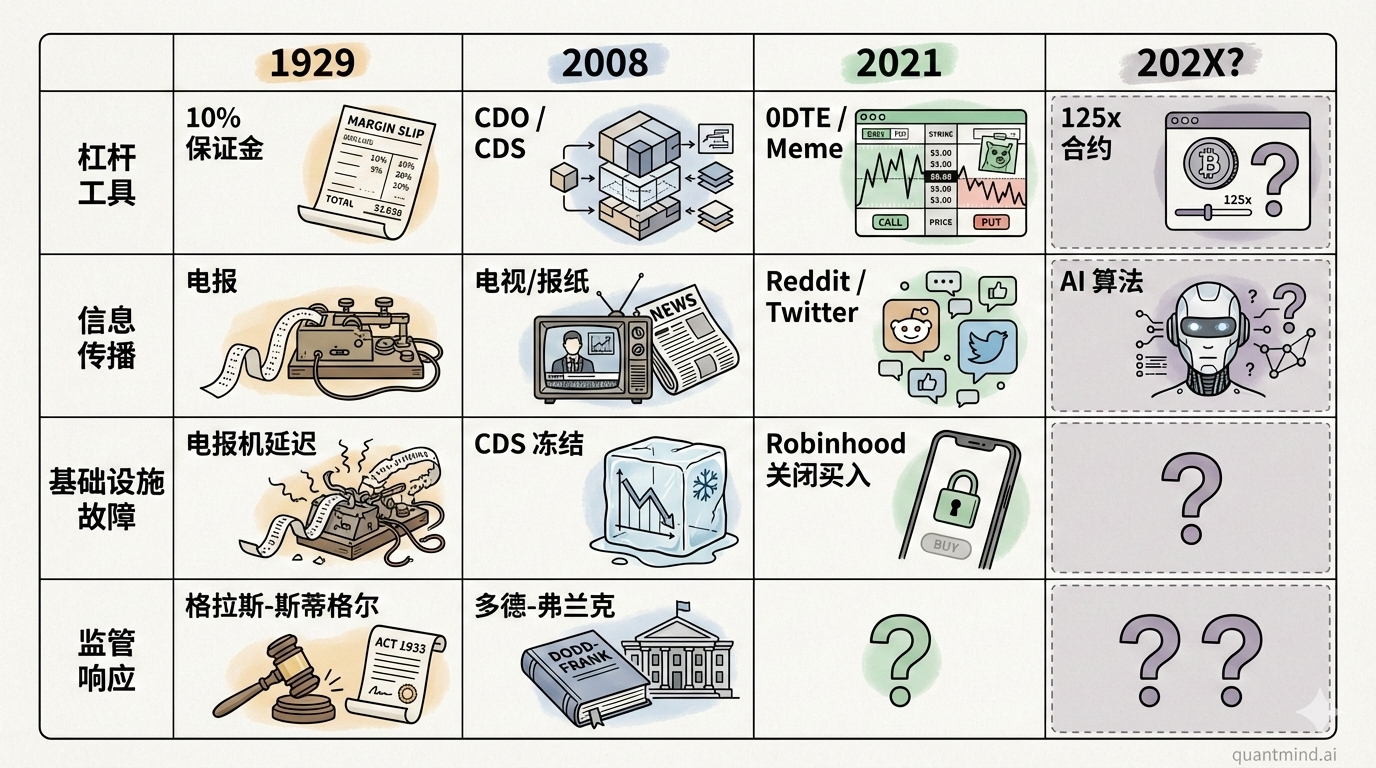
2021 年的场景是不是有点眼熟?散户用 Robinhood 零佣金加上周期权的 Delta 杠杆,本质上和 1929 年的 10% 保证金没有区别——都是用极小的本金撬动极大的敞口,赌短期方向。币圈的 125 倍合约就更不用说了。
工具变了,杠杆的数学没变。
然后是操纵
当时有个东西叫”股票池”(Stock Pools),说白了就是一群庄家组团操盘。
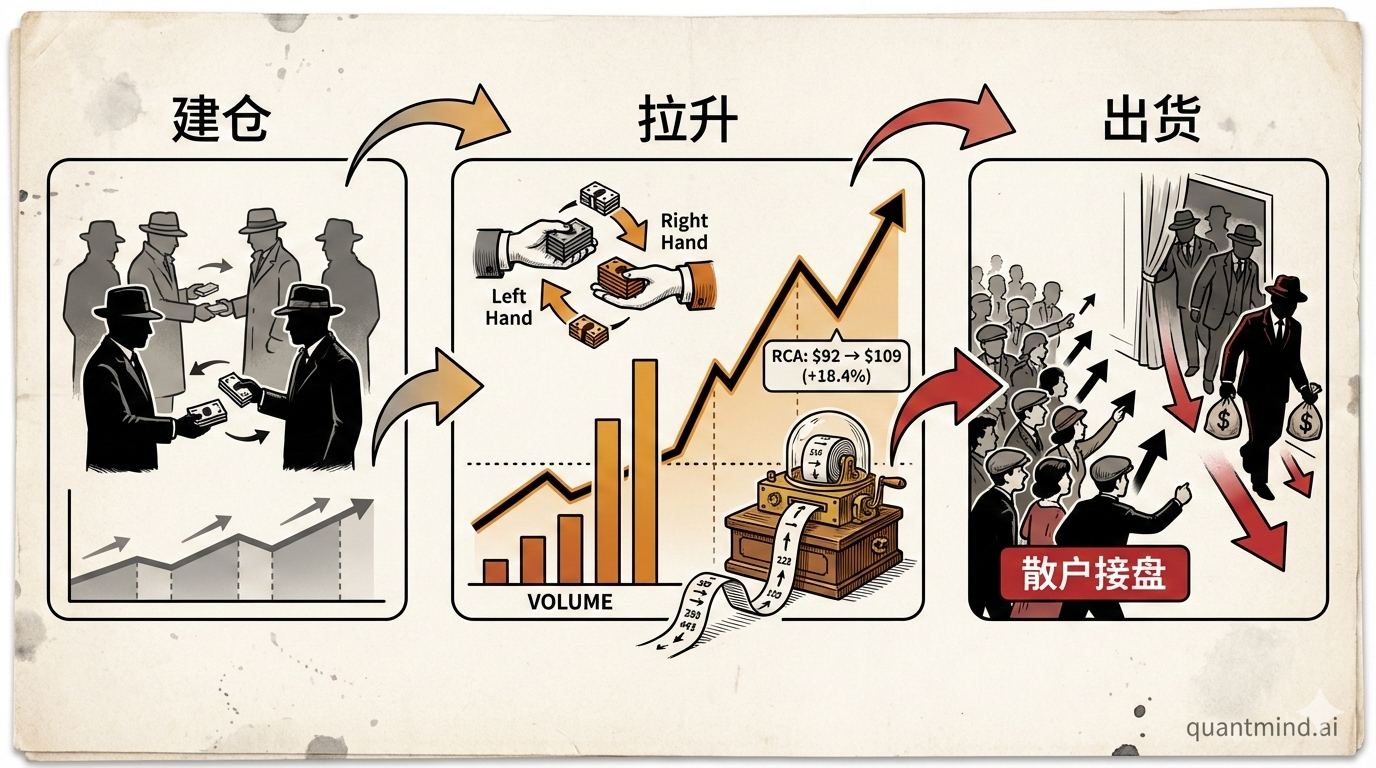
操作很简单粗暴:几个大户联手,左手卖给右手,人为制造成交量,在报价器上营造”这只股票很活跃”的假象,把散户骗进来接盘。
最经典的案例是 RCA(美国无线电公司)——庄家 Michael Meehan 操盘的”RCA Pool”。
具体操作:
- 建仓期:悄悄在低位收集筹码。
- 拉升期:一周内通过内部对倒把股价从 $92 拉到 $109,涨幅 18.4%。报价器上成交量暴增,看起来像是市场真实需求。
- 出货期:散户看到量价齐升冲进来追高,庄家反手全部倒货出逃。散户成了最后的接盘侠。
整个过程的核心是利用散户对成交量信号的滞后反应。庄家知道散户看到”放量上涨”会跟进,所以先制造假的成交量,等散户进场后把真实筹码卖给他们。
这套路你觉得熟悉吗?
2021 年的 meme stock 狂潮里,Reddit 上的 WSB 帖子制造 FOMO 情绪,散户蜂拥买入 GME、AMC——然后一些提前建仓的大户在高位套现。币圈的 KOL 喊单、项目方拉盘出货,手法和 1929 年的股票池几乎一模一样。
区别只是信息传播的速度:1929 年靠电报和口口相传,今天靠 Twitter 和 Telegram,从几天缩短到了几分钟。但韭菜追涨的反应速度?一百年了,没有任何进步。
黑色星期四:4 小时的黑暗
到了 1929 年 10 月 24 日,真正让崩盘变成屠杀的,是一个你可能想不到的原因:带宽不够。
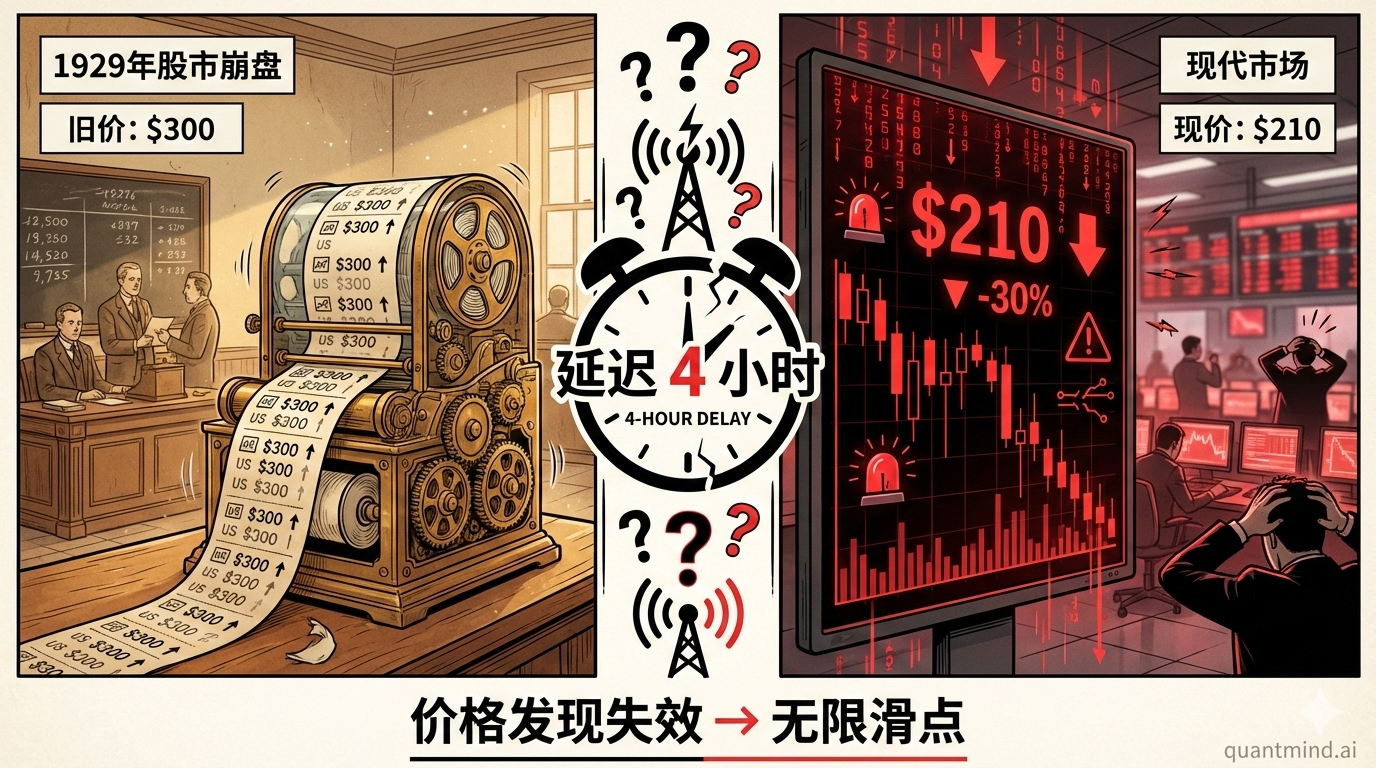
当天的卖单量远远超过了行情电报机(Ticker Tape)的处理能力。这台机器每分钟只能打印大约 285 个字符,正常交易日勉强够用,但在恐慌抛售的日子里完全瘫痪。
结果是:报价延迟最长达到 240 分钟——整整 4 个小时。
4 个小时是什么概念?
想象一下你今天在交易英伟达,但屏幕上显示的是早上 10 点的价格,而实际上现在是下午 2 点,股价已经跌了 30%。你不知道现在的真实价格是多少。你不知道你的止损有没有被触发。你唯一知道的信息是:交易所门口人山人海,所有人都在喊”卖”。
你会怎么做?
你什么都看不到,但你知道所有人都在跑。所以你也跑。你以任何价格挂卖单,因为”不知道的价格”比”确定亏 30%”更可怕。
这就是 1929 年的黑色星期四。几千个交易员在盲盒模式下恐慌抛售,价格发现完全失效,滑点趋近于无限大。卖单吃掉了买盘的每一层,价格像自由落体一样坠落。
这是最原始的闪崩——不是算法导致的,是信息真空导致的。
但是等等,今天的交易系统就没有这个问题了吗?
2010 年 5 月 6 日,道琼斯指数在 36 分钟内暴跌近 1000 点。原因?高频交易算法在流动性稀薄时互相踩踏,做市商在几秒钟内全部撤单。宝洁的股价一度跌到 $0.01,埃森哲跌到 1 美分。
2021 年 1 月,GME 轧空期间,Robinhood 直接关闭了买入按钮。不是因为监管命令,是因为清算所的保证金要求暴增,Robinhood 的资金链撑不住了。
1929 年是电报机带宽不够。2010 年是算法撤单速度太快。2021 年是清算系统的资金要求跟不上波动。
不同的时代,同一个问题:当压力来临时,基础设施总是第一个崩溃的环节。
救市:一个水桶接尼亚加拉瀑布
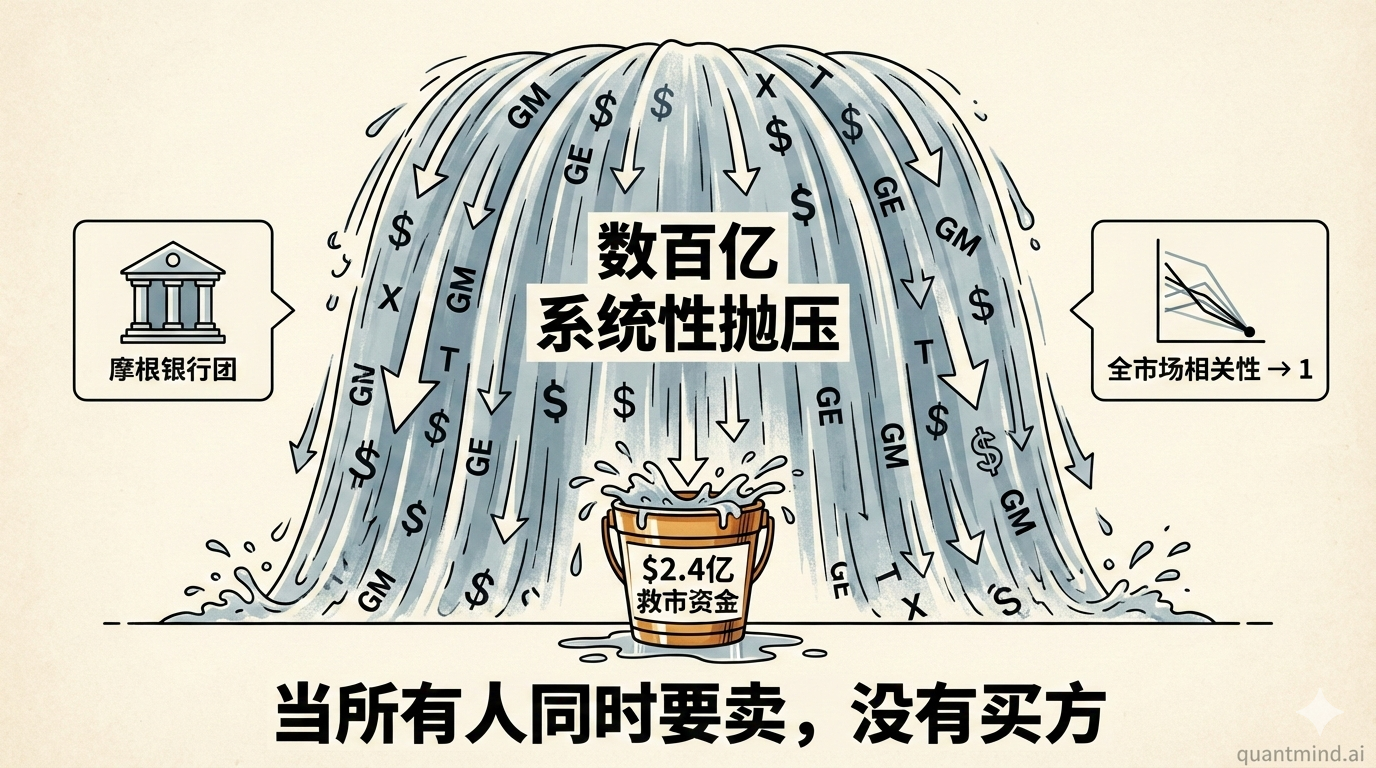
黑色星期四当天,摩根银行牵头组织了一个银行团,试图救市。
他们的策略是在 $205 的价位大举买入美国钢铁(US Steel),试图通过”做市”来稳定市场情绪——如果市场看到有大买家在接盘,恐慌可能会缓解。
这个策略短暂奏效了几个小时。但到了下一周的黑色星期二(10 月 29 日),全面崩溃再次爆发,银行团的弹药耗尽。
失败的原因很残酷也很简单:体量不对等。
银行团总共凑了大约 $2.4 亿的流动性。听起来很多?但全市场的抛压是数百亿级别的。这就像拿一个水桶去接尼亚加拉瀑布。
更深层的问题是:当市场里所有资产的相关性趋近于 1——每个人都在卖同样的东西、每个人都需要现金——没有任何单一买家能扛住这种系统性抛压。做市商的核心假设是”有人卖就有人买”,但在极端恐慌中,买方完全消失了。
2008 年的雷曼倒闭后,我们看到了同样的场景。CDS 市场冻结,银行间拆借停摆,所有人都在囤积现金。美联储最终不得不用万亿级别的资产负债表扩张来充当买家。
2020 年 3 月,新冠恐慌引发的抛售中,甚至美国国债——全球公认的”安全资产”——都出现了流动性危机。美联储在两周内买入了超过 $1 万亿的国债和 MBS。
1929 年的教训是:当所有人同时要卖,任何私人部门的流动性都不够。只有央行的无限弹药才能接住系统性抛压。但 1929 年的美联储没有这个意识,也没有这个工具。
第一张骨牌之后:信用乘数的反向运行
股市崩盘本身只是开始。真正把衰退变成大萧条的,是信用体系的崩塌。
关键数据:
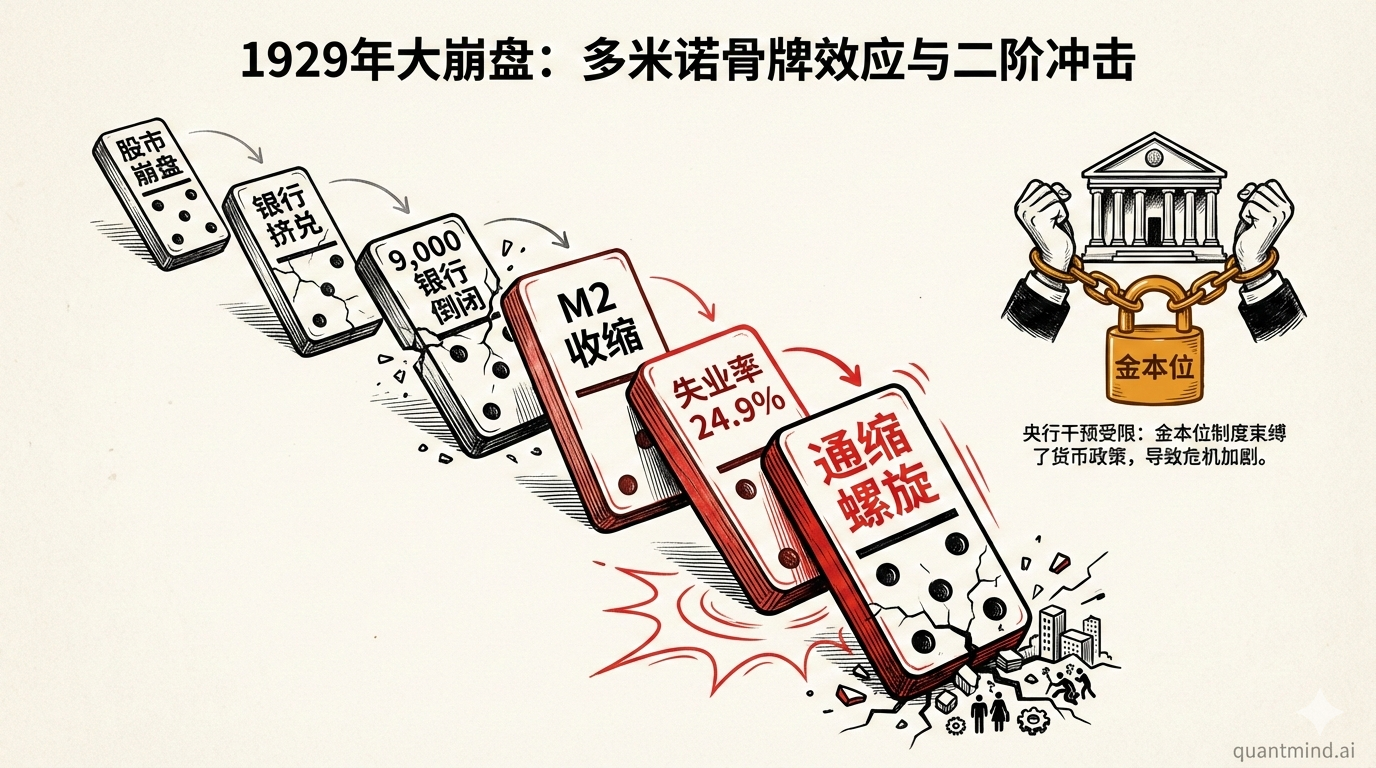
- 银行倒闭:大约 9,000 家银行倒闭,占全国银行总数的三分之一。老百姓的存款直接蒸发——当时没有存款保险制度。
- 银行挤兑:存户听说邻居的银行倒了,冲去自己的银行取钱,导致原本健康的银行也因为挤兑而倒闭。恐慌本身制造了更多恐慌。
- 货币供给:M2 大幅收缩,信用乘数反向运行。银行不敢放贷,企业拿不到钱,工人被裁员,消费萎缩,企业利润下降,银行坏账增加——死亡螺旋。
- 失业率:从 3.2% 飙升至 24.9%。每四个美国人里就有一个找不到工作。
- 物价:严重通缩。农产品价格暴跌,农民宁愿把牛奶倒进河里也不愿意亏本卖,因为运输成本比牛奶本身还贵。
而胡佛政府在这个时候做了什么?
死守金本位。 金本位意味着央行发行货币必须有对应的黄金储备。当市场需要流动性的时候,央行的手脚被捆死了——没法扩表,没法印钱,没法充当最后贷款人。
这是一个经典的政策失误:在需要逆周期操作的时候,选择了顺周期紧缩。
2023 年 3 月硅谷银行倒闭的时候,美联储在 48 小时内就推出了 BTFP(银行定期融资计划),给所有银行提供无限流动性。为什么反应这么快?因为他们读过 1929 年的教科书。他们知道如果不在第一时间切断恐慌传导链,银行挤兑会像病毒一样扩散。
1929 年没有这个教科书。他们就是那个教科书。
最后
拆完这些数据,我自己的三个感受:
第一,杠杆在低波动率的时候是印钞机,在高波动率的时候是绞肉机。 同一个工具,不同的波动率环境,天堂和地狱的差别。1929 年是 10% 保证金。今天是 0DTE 期权、加密货币的高倍合约、ETF 里嵌套的杠杆产品。工具越来越精致,但杠杆的数学永远不变——你的收益是线性的,你的风险是非线性的。
第二,基础设施就是流动性的命脉。 1929 年是电报机带宽不够。今天呢?如果某个主要交易所的撮合引擎宕机 30 秒,或者某个 DeFi 协议的预言机喂价延迟,效果可能和当年 4 小时的报价延迟一样致命。我们以为技术进步消除了这类风险,但其实只是把风险转移到了新的瓶颈上。
第三,监管套利的窗口期永远是有限的。 1920 年代,没有证券法、没有信息披露要求、没有保证金限制、没有存款保险。这个监管真空催生了史上最大的泡沫,也催生了最惨烈的崩盘。崩盘后的 1933-1934 年,《格拉斯-斯蒂格尔法案》和《证券交易法》诞生,彻底重塑了美国金融体系。
今天的加密市场——没有统一监管、没有信息披露、杠杆率不透明、稳定币储备不透明——像不像 1920 年代的华尔街?AI 驱动的交易策略越来越复杂,但监管框架还停留在上一个时代。
历史不会重演细节。但每一次泡沫的配方都一样:新技术 + 新叙事 + 宽松信贷 + 监管真空 + 人性中那个永远不变的贪婪。
一百年前让人爆仓的贪婪,和今天让人在高倍合约上梭哈的贪婪,是同一种贪婪。