May 10, 2026
北京握手:特习峰会三种剧本与板块路线图
特朗普5月14-15日访华。三种剧本(45/40/15)、五大板块深度拆解、主交易矩阵,以及本周该做的三件事。
北京握手:特习峰会三种剧本与板块路线图
发布于 2026-05-09。特朗普 5月14-15日 访问北京。距峰会5天。
1. 局势铺设
我盯着美元/人民币的走势图盯了两周,它一直在告诉我一件我有点不信的事。人民币在峰会前5天,停在6.80——还在升值。 这不像一个害怕谈崩的市场。这像一个已经选好边的市场。
所以我坐下来,认真把外汇市场在告诉我什么、它可能在哪里搞错了,从头到尾梳理一遍。这篇文章就是结果。
特朗普周四抵达北京。到周五晚上,我们将得到三种结果之一:一份真正的协议、一份伪装成协议的新闻稿,或者一场重置整个双边关系的公开冲突。市场目前定价的是第二种结果,并礼貌性地略偏向第一种——而这种定价本身就是机会的来源。
三个数据点正在为预期做主要工作:
- 美元/人民币 6.80 —— 人民币过去十二个月升值约6%。这不是一种害怕崩盘的货币。外汇市场已经投了票。
- 格里尔的”稳定”叙事 —— USTR的峰会前姿态刻意降温。双方都想要一条跑道,而不是一场对抗。
- 巴黎工作组在稀土和”贸易委员会”机制上的进展 —— 安静、技术性,并且是只有当双方都期望它落地时你才会听到的那种细节。
这种铺设对合作是利好的,但创造了一种不对称:任何明显低于”小协议”的结果都会令人失望,任何明显糟于”稳定剧场”的结果都会引发剧烈重新定价。交易并不在于押注最可能的结果。交易在于卖出最可能结果中被高估的确定性,买入尾部被低估的凸性。
本文做三件事。第一,定义三种剧本及其信号,以便你周五能实时更新。第二,将这些剧本应用于十个板块——五个深度、五个简略。第三,给你一个可以截图后直接执行的主交易矩阵。
观点鲜明。概率是主观的。免责声明在最后。
2. 三种剧本
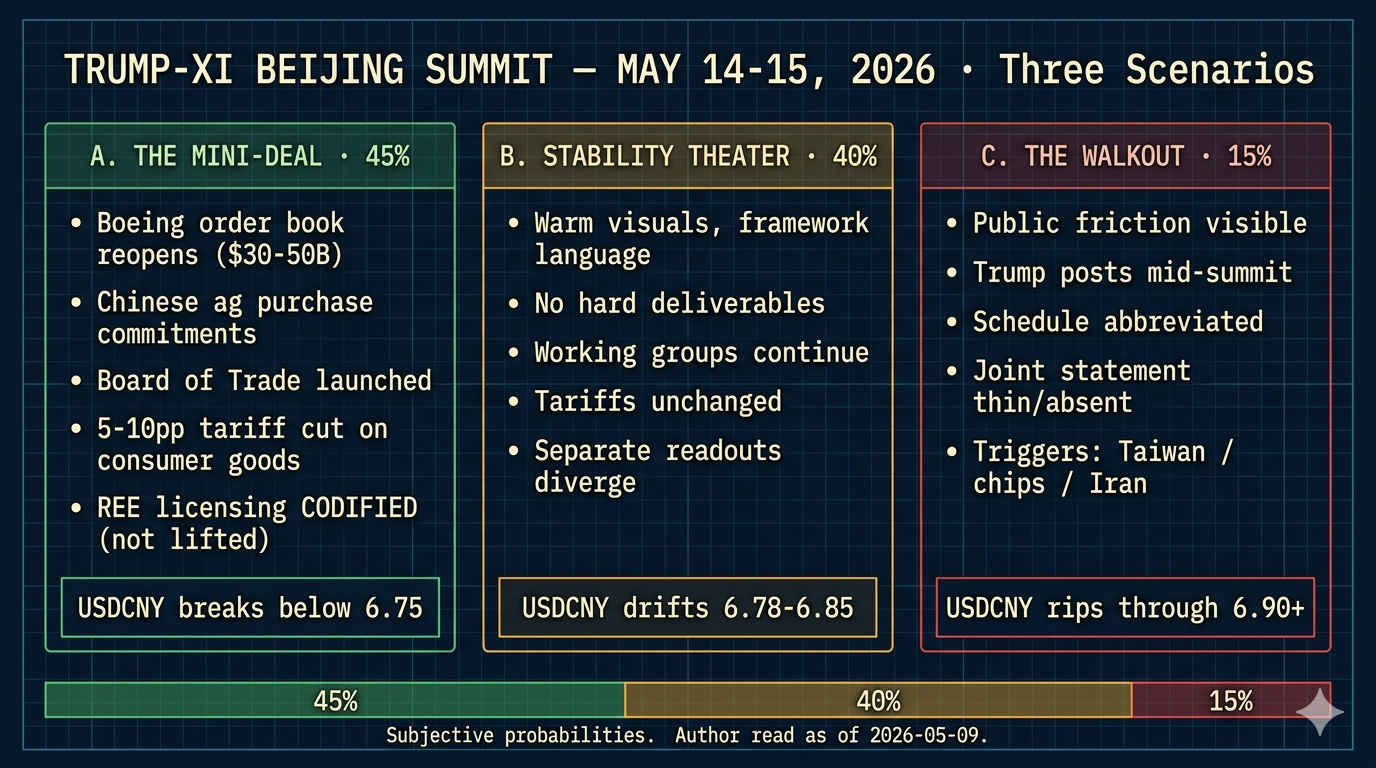
剧本A:北京小协议(45%)
小协议看起来是这样的。有联合新闻发布会,而非各自表态。引用了头条数字:波音订单簿重启 300-500亿美元、中国农产品采购承诺回到贸易战前的运行速度、”贸易委员会”机制正式启动并指定共同主席、对一份精挑细选的消费品清单削减5-10个百分点关税。稀土出口许可框架被”编纂”,而非”取消” —— 这是一个关键区别。中国保留了筹码;美国得到了可预测性。
这不是”第二阶段”协议。它是1.5阶段协议——大到可以宣称胜利,小到任何一位领导人都不必兑现一张其国内基本盘负担不起的支票。双方都需要2026和2027年的稳定。小协议提供了那种稳定,而无需在真正能撼动局面的议题上摊牌:芯片出口管制、台湾、先进AI算力。
为什么是45%? 因为外汇市场已经站在这里了,巴黎的技术工作是真实的,两位领导人都已用尽升级空间,波音/农业采购承诺是教科书式的”留面子”交付物。
信号(周五实时关注): - 联合新闻发布会(vs. 各自表态) - 联合声明中引用具体美元数字 - 中方有名有姓的高级签字人(副总理何立峰 = 真实) - 美元/人民币在次日盘中跌破6.75
剧本B:稳定剧场(40%)
这是2017年以来最可能的”峰会模式”。温暖的画面、框架性语言(”建设性的”、”坦诚的”、”同意继续对话”)、波音和农业以模糊愿景式的措辞被提及、贸易委员会被描述为”待建立”。关税不变。工作组继续。双方在各自的表态中宣布胜利,而表态在关键议题上有明显分歧。
市场没有完全定价这种剧本。在人民币6.80的位置上,多人民币的仓位假设至少有某种具体交付物。纯框架的结果会触发温和的平仓——可能人民币回到6.85,最乐观的交易(BA、ADM、MP)回调2-3%,最防御的交易(黄金不让步,国防持稳)出现解套式反弹。
为什么是40%? 因为模式识别:自2017年以来的特习峰会只产生过一次实质性协议(2020年1月的第一阶段)。基础概率是剧场。
信号: - 各自表态在关键议题上有分歧(破绽是当一方宣称胜利而另一方不承认时) - 没有联合美元数字 - 台湾措辞是样板话 - 美元/人民币次日在6.78-6.85区间漂移
剧本C:走人(15%)
这是肥尾。峰会期间或紧接其后出现可见的公开摩擦。触发因素可能是:峰会前一周的台湾挑衅(赖政府声明、美对台军售通知、解放军演习)、峰会中宣布的芯片出口管制升级、伊朗/霍尔木兹事件分散特朗普的注意力和耐心,或者——最危险的——特朗普在峰会期间因感觉受辱而发出关税威胁。
为什么是15%? 因为尾部比平时更肥。伊朗-霍尔木兹风险不为零(参见本月早些时候的”双重封锁”剧本)。特朗普的谈判风格包括把”中途走人”作为一种特性。而公众预期上升与实质交付物有限之间的差距,为突如其来的失望创造了空间。
信号: - 特朗普在峰会时段内发Truth Social - 日程被缩短(比如第二天的活动被取消) - 联合声明很薄或缺席 - 美元/人民币冲回6.90以上,5个交易日内可能重新测试7.00+
3. 已被定价的部分
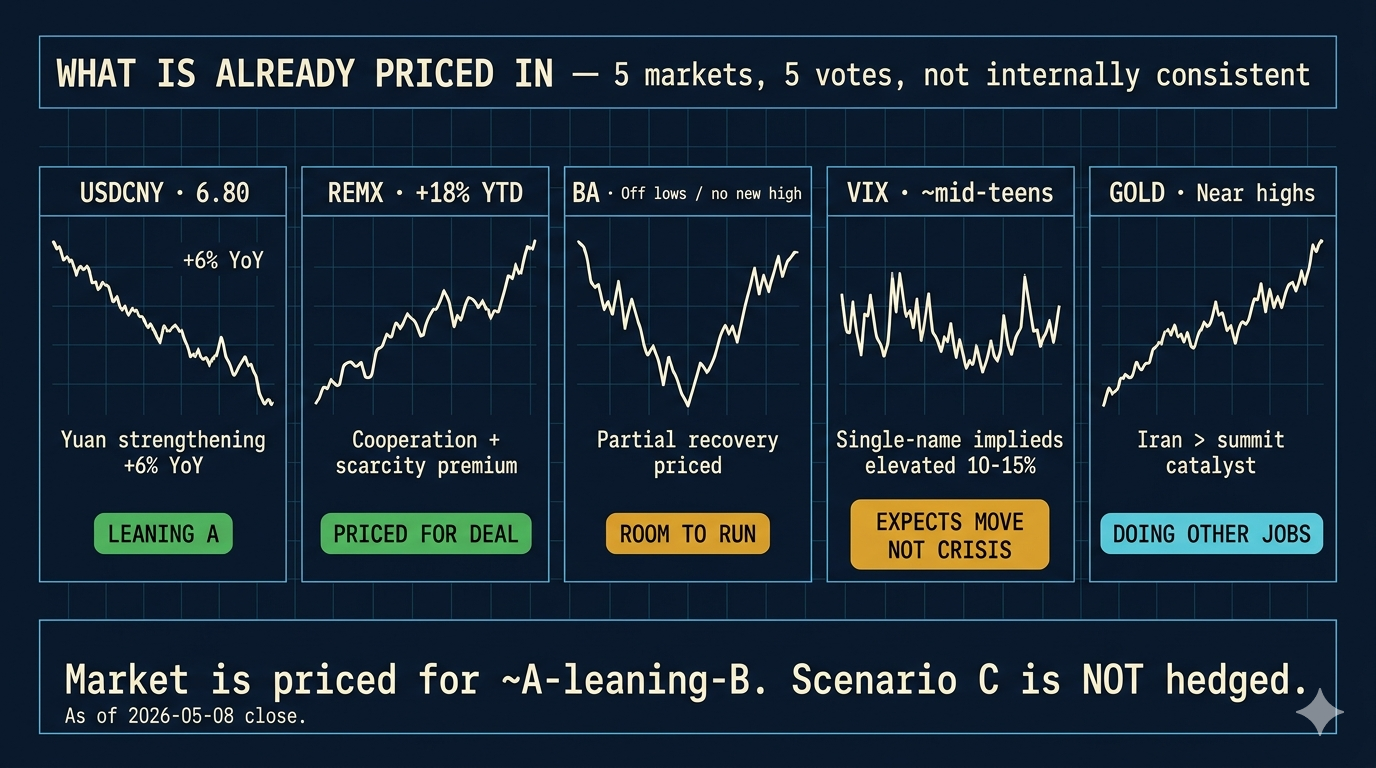
市场同时在做五件事,并且这些事内部并不一致。
人民币强势(6.80) 大致定价了剧本A。十二个月前,共识看法是人民币会有管理性贬值至7.50。我们比那贵了9%。要么共识对中国刺激/资本流动是错的,要么对贸易轨迹是错的。可能两者都是,但外汇的移动太大了,不可能只是流动性。
股票板块 表现混杂。REMX年初至今+18%(同时定价了合作溢价和稀缺溢价——我们会回到这个张力)。波音明显高于2024年低点但没有创新高——部分定价了订单簿恢复。大豆期货里有一个小的正风险溢价被烘焙进去,但农业股(DE、ADM)并未拉伸。国防股没有抛售——ITA在年内高位——这意味着剧本C的防御性对冲没有被解除。
波动率 是最有意思的信号。VIX在十几。TSM、NVDA、BA对5月16日到期的单一名称隐含波动率比30天均值高10-15%但不恐慌。市场预期一次移动,而非一场危机。这是卖出最可能剧本溢价、买入尾部凸性的正确铺设。
黄金 在近期高点同时在做很多份工作:伊朗-霍尔木兹对冲、硬资产轮动、美元疲软、财政焦虑。峰会不是黄金的主导催化剂。不要因为峰会原因减仓。
铜 是一个安静的多头信号——历史上这里的强势提前预示建设性的中国行情。
底线:市场定价的是大约A偏向B,而非干净的A。剧本A仍有上行空间。剧本B对风险资产是温和负面的。剧本C是急剧负面的,因为没有任何对冲。
4. 深度五板块
4.1 稀土与关键矿物
峰会前铺设。 这是被最直接谈判的板块。巴黎工作组对话已明确涉及稀土供应链框架。中国控制全球约85%的稀土加工产能。美国花了四年和约20亿美元试图重建国内产能。进入峰会:REMX年内+18%,MP +35%(基于Mountain Pass扩产加上五角大楼承购协议)。市场已为合作定价。
剧本A影响。 中国把出口许可框架正规化——可预测的规则,而非取消的管制。这对中国境内的加工商是正面的(更多收入可见性),对西方纯粹标的(MP、LYC)短期是中性偏负面的,因为”稀缺溢价”部分泄气。市场可能在标题出来时卖出MP和LYC,然后在1-2周内反转,因为它意识到编纂式的管制仍然保留稀缺性。
剧本B影响。 没有框架,许可的零星状态延续。西方纯粹标的保留它们的全部溢价。这是这些名字最二元的剧本——它们要么被重新评级走高(没有负面消息),要么不变。
剧本C影响。 中国暗示扩大出口管制(镓式升级,可能延伸到磁铁或加工精矿)。西方纯粹标的暴涨15-25%。下游科技硬件(AAPL、先进半导体、电动车)因供应链风险溢价扩大而被重新定价走低。
标的+结构。 - MP、LYC.AX、USAR —— 多股票或长期看涨期权。在A的标题上减仓,B中持有,C中激进加仓。 - 配对交易: 多MP / 空中国权重高的稀土篮子(通过个股ADR或经调整的REMX构建)。独立于峰会结果捕获脱钩溢价。 - 科技下行尾部对冲: 价外AAPL 2026年6月看跌期权作为对C的廉价保险。 - 五角大楼承购名字(LYC、USA Rare Earth)无论峰会结果如何都有基本面下限;视为核心仓。
Edge call. 这点我和共识不一样,自己也想了一阵才说服自己。街上的看法是”任何协议=对MP不利”。但这把”编纂”管制(对可预测性溢价是好事)和”取消”管制(会压垮稀缺性)混为一谈了。框架性协议做的是前者,不是后者。MP的真正风险不是剧本A——是剧本B那种无聊的什么都没发生。我的判断:在峰会前框架焦虑导致的弱势中买入MP。
交叉引用。 见 critical-minerals/ 看结构性论点。这次峰会不改变论点——它解决了一个催化剂窗口。减交易仓位,留核心仓。
4.2 半导体 / AI芯片
峰会前铺设。 根据多个会前信号,芯片战明确不在本次峰会的议程范围内。这本身就是交易机会。SOXX接近年内高点。NVDA对5月16日的隐含波动率比30天均值高12-15%。TSM ADR一直是中美芯片供应紧张关系最干净的单一名字表达,目前低于近期高点8%。
剧本A影响。 对指数温和正面,但上行空间有限,因为芯片管制没被触及。第二天波动率被狠狠压缩。最大的赢家是确定性——任何把剧本C从桌面上拿掉的事都会减少供应链风险溢价。
剧本B影响。 区间震荡。波动率仍被压缩,因为事件无事过去。事件后的漂移取决于工作组做什么,那是几个月之后的事。
剧本C影响。 急剧负面。芯片管制的任何升级——特别是对外国直接产品规则的扩展或新的HBM限制——会把TSM、ASML、SOXX重新定价8-15%走低。波动率爆炸。
标的+结构。 - 会前: 卖TSM 5月16日5-10%宽的Iron Condor。波动率丰厚。A和B都是被压缩的剧本。 - 配上对冲: 多TSM 2026年6月价外看跌期权(15-20%价外),规模约为收取信用的25%。这是C尾部。 - 会后方向性(5月18日周一): 如果A,做多NVDA / SOXX到下个财报周期。如果B,做空波动率压缩反弹。如果C,看跌期权对冲打印,恐慌中卖出。
Edge call. 波动率在尾部被错误定价偏低。 市场把芯片出口管制升级当作”本次峰会上不会发生”的事来对待,从技术上讲是对的,但行情不按议程交易——它按特朗普周五下午的心情交易。买凸性,卖主体。
交叉引用。 asml-tsm-q1-2026-analysis/、nvda-q4-fy2026-analysis/、avgo-q1-fy2026-analysis/、photonics-update-2026-04-30/。三种剧本下AI资本支出的结构性论点都成立。峰会影响路径,不影响目的地。
4.3 农业
峰会前铺设。 农产品采购承诺是教科书式的特习”留面子”交付物。它是2020年第一阶段的核心,几乎肯定会成为任何小协议宣布的锚点。中国结构性短缺蛋白和饲料粮,美国农业带结构性偏向特朗普的政治基本盘,数学就是这么算的。大豆期货里烘焙了一个小的正风险溢价。DE落后于更广泛的工业复合体。
剧本A影响。 大正面——宣布是缩小当前价格与”如果中国真的买他们承诺的东西”之间差距的催化剂。大豆和玉米期货暴涨5-8%。ADM(按交易量赚的利润率)获得干净的重新评级。DE在2-3个季度后受益,因为农场收入恢复和设备更换周期解锁——这是一个全年的波段交易,而非一日暴涨。
剧本B影响。 温和正面。模糊的愿景式语言足以维持当前的期货定价,但不会催化重新评级。
剧本C影响。 温和负面。本周期中,农业更多关于承诺而非关税,所以走人不会压垮该板块——它只是拿走了上行空间。
标的+结构。 - DE —— 多股票,这是小协议交易的最干净的未被持有的表达。设备周期收益是延迟的;市场低估了这一点。 - ADM、BG —— 多股票,加工商对交易量的杠杆。最干净的纯A交易。 - MOS、NTR —— 化肥次级受益者。 - MOO ETF —— 如果你不想做单股选择,则是宽板块敞口。
Edge call. DE对此交易未被充分持有。 大多数交易台都在看加工商和直接谷物名字。DE在2-3个季度外受益,因为美国农场收入恢复,设备更换解锁,中国需求的隐性保证降低了农民对资本支出的风险溢价。多DE 7月或10月看涨期权是不对称的方式。
交叉引用。 agricultural-food-security/ 看多年结构性框架。本次峰会是催化剂,不是论点改变。
4.4 航空航天(波音 / 商飞)
峰会前铺设。 波音是两位领导人手中可用的最大美元头条交付物。中国在20年里结构性需要约6,000架宽体机。波音有737 MAX交付积压,可以通过有意义的中国订单清空。2024-2025年的质量风波基本过去了。BA股票明显高于低点但远低于2019年高点。
剧本A影响。 大正面。300-500亿美元的头条订单——即便其中一大部分是”意向书”——撼动的是估值倍数(市梦率),不只是EPS。BA可能在5-10个交易日内有12-18%的上行。最佳的不对称表达是看涨价差。
剧本B影响。 中性。波音被以模糊措辞提及,没有具体订单,股票在失望中温和卖出但不会暴跌。
剧本C影响。 负面。走人意味着中期内零中国订单,并重新打开商飞C919作为可信替代品的叙事。股票可能回吐5-8%。
标的+结构。 - BA —— 多2026年6月看涨价差(如220/250),按A剧本规模化。不要为登月付费;为宣布付费。 - 避开商飞供应链 —— 如果A交付,像SPR(Spirit AeroSystems)这样的名字受益于BA但取代商飞供应商。对美国航空航天生态系统净正面。 - 对冲: 如果你多BA,对长期EADSY(空客)看涨期权的小额配置可以捕获中国分拆订单簿的另一种世界。
Edge call. BA对剧本A是不对称的,看涨价差给了你最干净的表达。 如果你不能把仓位规模控制到让看涨价差在B和C里近乎归零,就不要做这个交易——规模比方向更重要。
交叉引用。 之前未直接发表过;这是文章系列的新板块。
4.5 国防(台湾尾部)
峰会前铺设。 国防股交易两件事:长周期订单簿(多年的,对峰会免疫)和短周期头条(台湾、伊朗、乌克兰)。进入峰会,ITA在年内高点。LMT、NOC、RTX都参与了。KTOS(无人机)是自主系统论点的最高Beta表达。
剧本A影响。 温和负面。建设性的峰会减少了台湾防御建设感受到的紧迫性——至少在边际上。国防股温和抛售,而非戏剧性,因为结构性建设(中国威慑、印太态势、无人机采购)无论峰会结果如何都在继续。
剧本B影响。 中性。稳定剧场不会改变国防思维。
剧本C影响。 急剧正面。任何涉及台湾言论的走人——许多都涉及——会加速印太建设叙事,增加中国威慑紧迫性,并让整个板块重新评级走高。ITA可能在单一交易日里移动5-8%。
标的+结构。 - 持有核心国防敞口(LMT、NOC、RTX、ITA)—— 不要为峰会减仓。 - 在剧本C上加KTOS或AVAV 作为最高Beta表达。 - 国防是组合其余部分的对冲,不是方向性的峰会押注。按保险规模化。
Edge call. 国防的不对称敞口是对剧本C的,组合其余部分受益于A。 这让国防成为自然对冲——留着它。在”建设性”峰会中减仓的诱惑会很强;抵抗它。
交叉引用。 defense-aerospace/、autonomous-drones/ 看结构性建设论点。伊朗/霍尔木兹剧本(iran-war-dual-blockade-playbook/)看平行尾部。
5. 简略五板块
🔸 贵金属
已经在跑伊朗/霍尔木兹尾部风险和2026年硬资产轮动(参见 precious-metals-followup-2026-04/)。峰会影响是次要的。A: 温和逆风(解套反弹-2-3%),可买入。B: 横盘。C: 暴涨+5%,是组合中最干净的尾部对冲。仓位: 核心持仓(GLD、GDX、RGLD)。不要因峰会原因减仓。伊朗/霍尔木兹主导这个交易。
🔸 LNG / 能源
LNG是采购承诺的候选,但美国出口能力受限(终端预订到2028年)。交付物是未来的合同承诺,这对基础设施(WMB、ET)的好处大于生产商(CHK、EQT)。A: 对管道温和正面。B/C: 中性。仓位: 对此催化剂,长中游基础设施(WMB、ET、ENB)优于E&P。交叉引用:lng-value-chain/。
🔸 航运 / 海运
航运对交易量高度敏感。关税解决推动跨太平洋交易量;升级压垮它。A: 正面(ZIM、MATX +5-8%)。B: 中性。C: 急剧负面。这个交易是二元的,由其他因素(红海、霍尔木兹、运力)过度决定。仓位: 对直接峰会定位跳过。交叉引用:maritime-freight/。
🔸 电动车 / 电池
电动车关税/倾销叙事在很大程度上与本次峰会脱钩——它生活在IRA、欧盟CBAM和国家特定产业政策中。A: 中性。B: 中性。C: TSLA边际正面(中国竞争风险减少),BYD边际负面。仓位: 如果想要敞口,做多TSLA / 做空BYD配对;否则跳过。
🔸 制药
为完整性纳入。生物制剂出口管制是低概率尾部。A/B: 中性。C: 对LLY/PFE在生物制剂豁免对冲上边际正面。仓位: 此交易N/A。提及只为完整覆盖板块。
6. 主交易矩阵
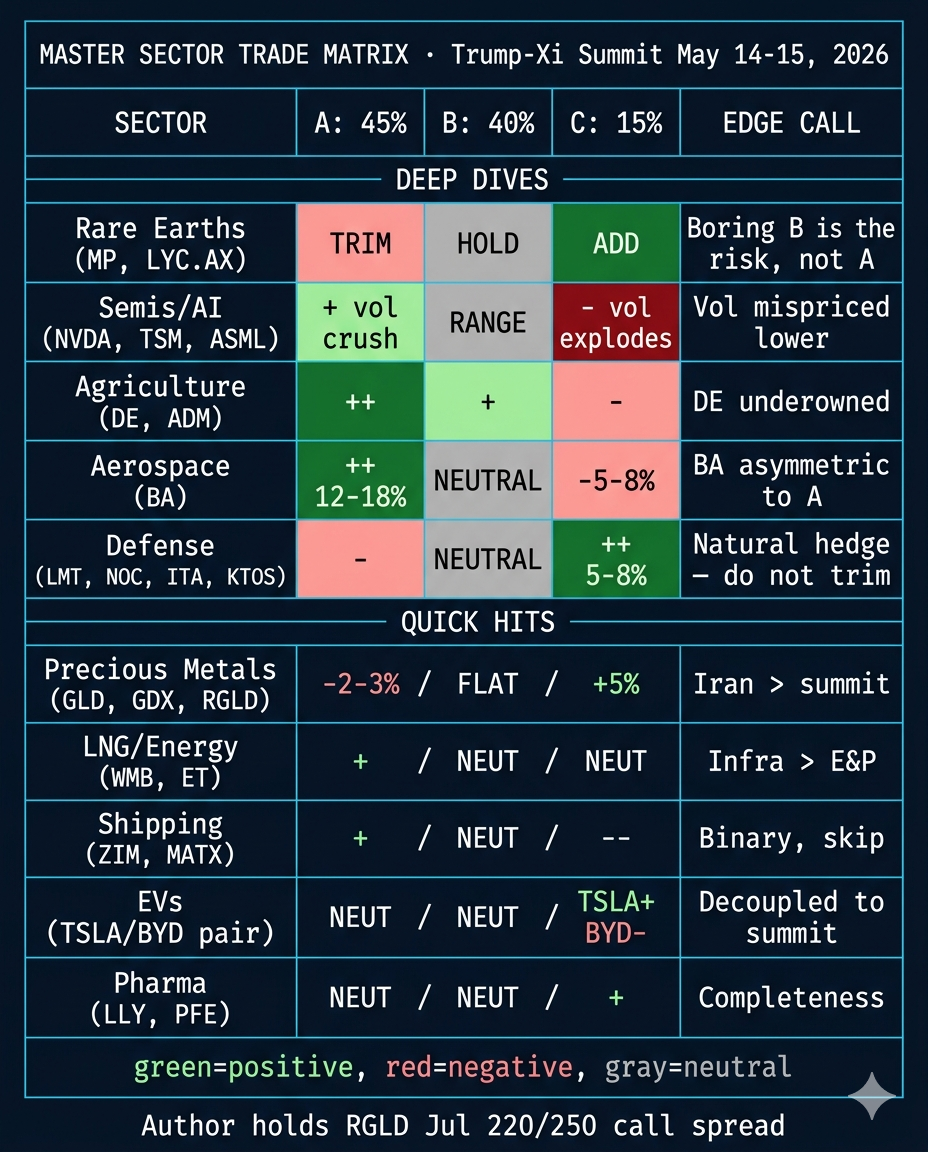
可截图的单一物件:
| 板块 | 层级 | 标的 | A: 小协议 (45%) | B: 稳定 (40%) | C: 走人 (15%) | 结构 | Edge Call |
|---|---|---|---|---|---|---|---|
| 稀土 | 深度 | MP, LYC.AX | 减仓 | 持有 | 加仓 | 多股票 + LEAP看涨 | “无聊的B才是风险,不是A” |
| 半导体/AI | 深度 | NVDA, TSM, ASML | 温和+,波动率压缩 | 区间,波动率压缩 | 急剧-,波动率爆炸 | 会前Iron Condor + 价外看跌对冲 | 波动率被错误定价偏低 |
| 农业 | 深度 | DE, ADM, MOS | 大+ (DE延迟) | 温和+ | 温和- | 多DE看涨期权;ADM股票 | DE未被充分持有 |
| 航空航天 | 深度 | BA | 大+ (12-18%) | 中性 | -5-8% | 6月看涨价差 | BA对A不对称 |
| 国防 | 深度 | LMT, NOC, ITA, KTOS | 温和- | 中性 | 急剧+ (5-8%) | 持有核心;C上加仓 | 自然对冲——不要减仓 |
| 贵金属 | 简略 | GLD, GDX, RGLD | -2-3% | 平 | +5% | 核心持仓 | 伊朗 > 峰会 |
| LNG/能源 | 简略 | WMB, ET | + (采购承诺) | 中性 | 中性 | 多中游 | 基础设施 > E&P |
| 航运 | 简略 | ZIM, MATX | + | 中性 | 急剧- | 跳过 | 二元,过度决定 |
| 电动车 | 简略 | TSLA / BYD 配对 | 中性 | 中性 | TSLA +, BYD - | 有敞口则配对 | 与峰会脱钩 |
| 制药 | 简略 | LLY, PFE | 中性 | 中性 | 温和+ | N/A | 完整性 |
7. 日历与信号
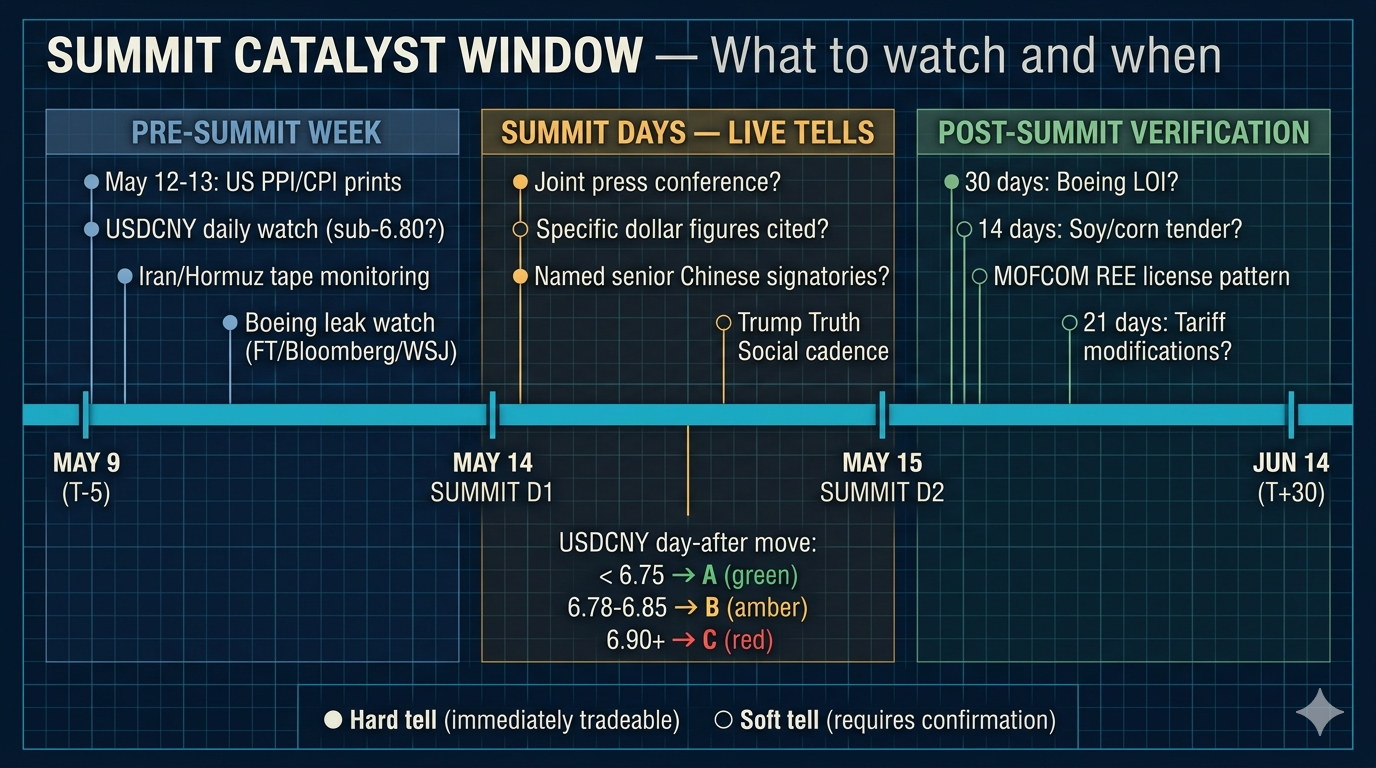
会前一周(5月9-13日): - 5月12-13日:美国PPI/CPI数据——意外向上让特朗普进入北京时的关税姿态复杂化 - 美元/人民币每日:维持6.80以下 → 市场仍倾向A;冲到6.85以上 → 重新定价向B - 伊朗/霍尔木兹行情——任何升级都会分散特朗普的注意力并稀释峰会准备 - 波音预宣布泄露(FT、彭博、WSJ)通常在T-3到T-1出现;缺乏泄露 = 重大BA头条概率较低
峰会日(5月14-15日)—— 实时信号: - 联合新闻发布会有安排吗?(有 = A信号,无 = B/C) - 联合声明中引用了具体美元数字吗?(有 = A确认) - 中方有名有姓的高级签字人?(副总理何立峰 = 真实,仅初级官员 = 剧场) - 特朗普在峰会时段的Truth Social节奏(沉默 = 建设性,发帖 = 摩擦) - 美元/人民币次日移动(6.75以下 = A;6.78-6.85 = B;6.90+ = C)
会后验证(5月16日 - 6月14日): - 30天内首份波音意向书 = A确认 - 14天内首份中国大豆/玉米招标 = A确认 - 商务部稀土许可发放模式(数量+接收方)= A vs B区分 - 21天内的关税修改公告 = A实质性 vs 表面性
8. 风险与对冲
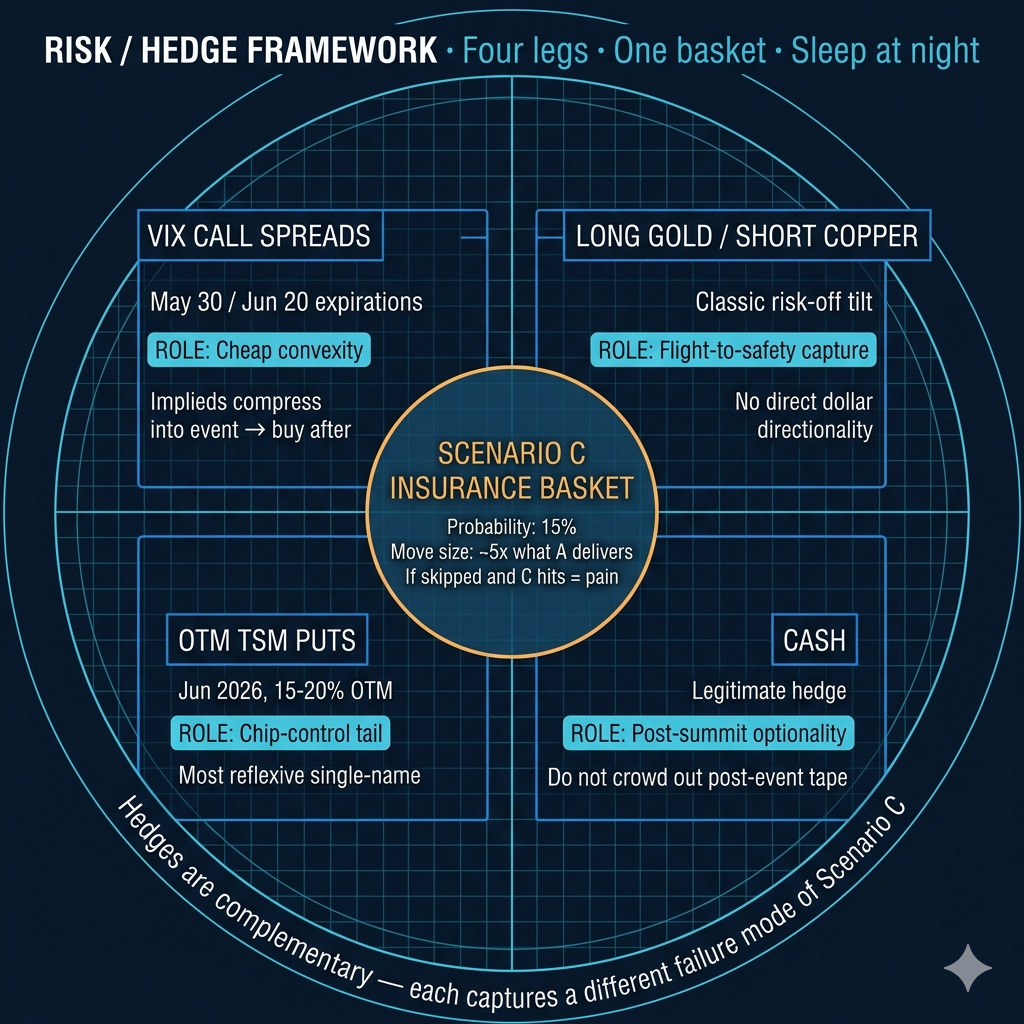
如果文章不告诉你错了该怎么办,它就没用。针对剧本C意外的最佳对冲篮子:
- VIX看涨价差(5月30日 / 6月20日到期): 廉价凸性。峰会周隐含波动率会在事件前急剧压缩;事件后波动率的波动是你想拥有的。
- 多金/空铜配对: 经典的避险倾斜,无需承担直接的美元方向性风险。捕获C中飞向安全的移动,同时不在B中烧权利金。
- TSM价外看跌期权(2026年6月,15-20%价外): 对芯片管制升级最有反射性的单一名字。C尾部最便宜的单一名字表达。
- 现金: 合法的对冲——别让事件驱动定位挤掉会后行情的可选性,而后者通常比当日移动更可交易。
9. TL;DR —— 我自己本周在做的三件事
不绕弯子。这是从现在到周五收盘,我自己仓位里要做的三件事:
-
温和加仓”小协议”篮子 —— 加BA 6月220/250看涨价差、在DE任何回调时买入看涨期权、MP不动(仓位已经够了)。净Delta故意做小。我要为方向和幅度都对而拿钱,不只是方向。
-
买尾部保险,哪怕感觉很蠢 —— VIX看涨价差加TSM价外看跌期权。这个数学算起来不舒服:剧本C只有15%概率,但移动幅度是A的5倍。如果我跳过这步C真的发生,我会后悔没烧那点权利金。如果我买了B真的发生,那笔权利金就是我晚上能睡着的成本。
-
不动贵金属 —— RGLD 7月220/250看涨价差我会持有穿过整个峰会。黄金跑的不是特习行情;跑的是伊朗/霍尔木兹和结构性轮动。在”建设性峰会”叙事里给硬资产降风险的冲动是真实存在的。我顶住。
10. 免责声明
- 作者持有 RGLD 7月220/250看涨价差,2026-04-30开仓
- 本文是研究和分析,不是个性化投资建议
- 概率是主观的,基于作者截至2026-05-09对公开信息的解读
- 讨论的结构假设机构读者对期权、仓位规模和风险管理的成熟度
- 提到的板块和标的有重大流动性差异;定规模前请仔细阅读结构建议
来源
- FPRI: Trump-Xi Summit in Beijing
- CSIS: Trump-Xi Summit in Beijing — Managing the World’s Most Important Relationship
- Eurasia Review: What To Expect From The Trump-Xi 14-15 May Summit
- Brookings: What will happen when Trump meets Xi
- WEF: What to expect from the Trump-Xi summit
- Al Jazeera: USTR Greer on stability framing
- CFR: What to Expect Ahead of Next Week’s Trump-Xi Summit
- Atlantic Council: Experts react to the Trump-Xi meeting
- Trading Economics: USDCNY current
- FRED: DEXCHUS series (Chinese Yuan / USD spot)