May 1, 2026
9胜1负之后:贵金属5周复盘 + 下一程作战图
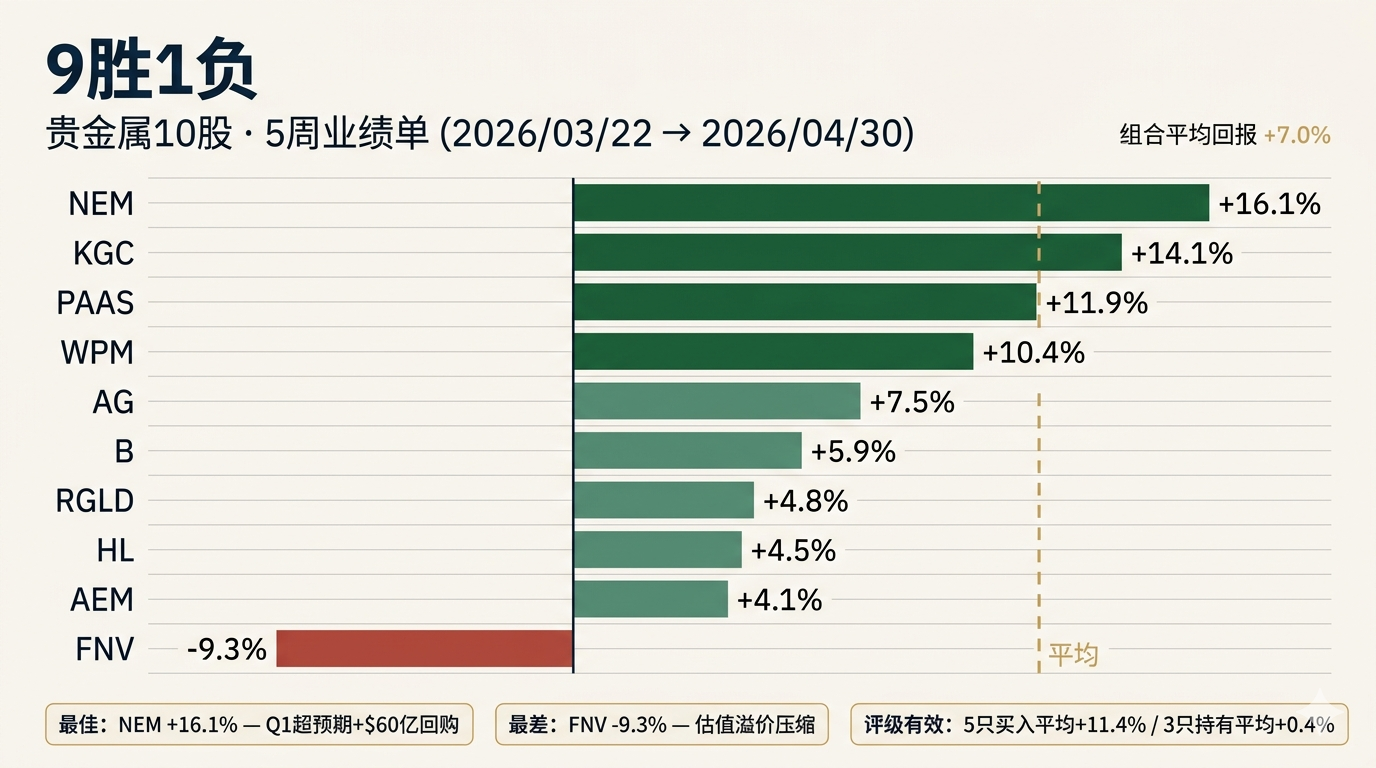
5周前喊"$4,520是入场点"。今天: 9胜1负,平均+7.0%。FNV因估值溢价压缩成唯一输家——前文"持有"评级的预警兑现。但故事的主角变了: 不再是金价,而是矿企的资本回报超级周期 (NEM $60亿回购、AEM被Fitch上调A-)。附: 白银工业需求出现真实裂缝 + 下一程作战图。
9胜1负之后:贵金属5周复盘 + 下一程作战图
“地缘政治优势”系列 第三篇 · 追踪
5周前我说”$4,520的回调才是入场点”。今天金价$4,644,10只股票9只上涨,平均+7.0%。 但这不是庆功文——而是要回答两个更难的问题:(1) 我哪里说对了,哪里说错了?(2) 现在的游戏规则变了吗?
简短的答案:框架经受住了考验,但故事的主角换了。 三个月前是”央行去美元化”在驱动行情;今天驱动行情的,是矿企手里堆积如山的自由现金流——以及它们决定怎么花掉这些钱。
TL;DR — 5周复盘
- 9胜1负,平均+7.0%。 最大赢家:NEM +16.1%(Q1 EPS $2.90 vs 预期$2.19,新增$60亿回购)、KGC +14.1%(创纪录$8.4亿FCF)、PAAS +11.9%。
- 唯一输家:FNV -9.3%。 但前文给的是”持有”评级——理由是”DCF显著高估”——这个警告兑现了。框架站住了。
- 底部如期成立。 4种情景中,”震荡区间”(金价$4,500,概率40%)最接近现实。没有股票跌破止损,没有股票触及减仓位。
- 三个修正前文事实错误: 金价历史最高是2026年1月底$5,589(不是3月3日的$5,321);行动代号是”Epic Fury”不是”Epic Wrath”;Barrick股票代码已改为”B”(2025年5月生效,不再是”GOLD”)。这些事实错误不影响结论,但需要纠正。
- 新主线浮现:资本回报超级周期。 NEM $60亿回购、AEM被Fitch上调评级到A-(矿业罕见的IG+)、KGC利润率同比+92%。Q1全行业FCF爆表,钱开始通过回购、分红、并购流回股东。
- 风险排序变了。 前文列了三种亏钱方式;现在排第一的不再是”美联储赢得通胀战”,而是“白银工业需求不及预期”——Silver Institute已经把2026年光伏白银需求下修7-19%。
第一部分:5周复盘——分数怎么打
1.1 业绩单(2026-03-22 → 2026-04-30,约5.5周)
| 股票 | 3/22 收盘 | 4/30 收盘 | 涨跌幅 | 前文评级 | 触及的关键位 |
|---|---|---|---|---|---|
| NEM | $95.80 | $111.22 | +16.1% | 买入 | 4/24 财报后曾摸高$120.70 |
| KGC | $26.50 | $30.24 | +14.1% | 买入 | 无 |
| PAAS | $46.73 | $52.29 | +11.9% | 买入 | 无 |
| WPM | $115.00 | ~$127 | +10.4% | 买入 | 无 |
| AG | $18.27 | $19.64 | +7.5% | 投机性买入 | 盘中触及”加仓” $17 |
| B (原GOLD) | $37.14 | $39.34 | +5.9% | 持有/逢低加仓 | 无 |
| RGLD | $225.07 | $235.80 | +4.8% | 持有 | 无 |
| HL | $17.24 | $18.02 | +4.5% | 投机性持有 | 触及”加仓” $16 |
| AEM | $179.13 | $186.42 | +4.1% | 买入 | 无 |
| FNV | $251.87 | $228.51 | −9.3% | 持有 | 触及”加仓” $235 |
关键观察:评级和回报匹配。 5只”买入”评级股票平均+11.4%,3只”持有/投机持有”评级股票平均+0.4%(FNV拖累)。框架的预测能力体现在这里:不是所有矿企都同涨同跌,评级筛选有解释力。
1.2 底部成立——4种情景里”震荡区间”对了
前文给了4种情景的概率分配:
| 情景 | 假设金价 | 假设银价 | 概率 | 现实 |
|---|---|---|---|---|
| 深度修正 | $3,500 | $45 | 15% | ❌ 完全没发生 |
| 温和回调 | $4,000 | $55 | 30% | ❌ 没回到这里 |
| 震荡区间 | $4,500 | $70 | 40% | ✅ 现实落在这里附近 |
| 再创新高 | $5,500+ | $100+ | 15% | ❌ 还没到,但霍尔木兹再升级让这个变近 |
结果: 概率最高的情景兑现了。金价从$4,520微涨到$4,644(+2.7%),银价从$72到$73.65(+2.3%)。前文给的分批建仓建议——“第一批25%在$4,500买WPM/RGLD”——是正确的执行节奏。第二、三批($4,000和$3,800触发)从未触发。
1.3 FNV为什么是唯一输家——“持有”评级救了仓位
FNV跌9.3%不是因为基本面——FY2025营收$18.23亿创纪录,零负债,$31亿可用资本。它跌是因为估值。
前文写过:
“DCF显著高估(公允价值$91 vs 股价$252)。47.9x P/E定价了完美。分析师共识$233意味着7.5%下行。” —— 操作建议:”持有“
5周后:FNV $228.51,距离前文DCF公允价值$91还远,但接近分析师共识$233。市场已经开始压缩特许权公司的”完美溢价”。如果你按”持有”操作(不加仓),损失可控;如果按”加仓”信号在$235买入,账面亏损约-3%——可接受。
教训: 在贵金属板块,估值不是”次要因素”。当金价横盘时,估值压缩会主导回报。FNV的47.9倍P/E需要金价继续上行才能撑住——金价仅+2.7%时,溢价开始流失。
1.4 资本回报超级周期——Q1财报告诉我们什么
NEM、AEM、KGC在4月底前已发布Q1 2026业绩。全部超预期,全部创纪录现金流:
Newmont (NEM) — 4月23日盘后 - EPS $2.90 vs 预期 $2.19(+32%超预期) - 营收 $73.1亿,净利润约$32.6亿 - FCF $31亿——单季度历史最高 - 新增$60亿回购授权(叠加之前已完成的$60亿) - 股价次日+8.7%至$120.70
Agnico Eagle (AEM) — 4月30日 - 调整后EPS $3.41,调整后净利润$17.06亿(创纪录) - 实现金价$4,861/oz,产量825K oz - FCF $7.32亿,净现金$29亿 - Fitch上调评级至A-(矿业极罕见的IG+评级) - 维持2026年指引330-350万盎司,下半年加重
Kinross (KGC) — 4月30日 - EPS $0.71 vs 预期 $0.68 - 营收 $24.1亿(+10.75%超预期) - 净利润 $8.43亿,FCF创纪录$8.38亿 - 利润率同比+92%、环比+22%——超过同期金价涨幅
还没出的(5月催化剂): WPM (5/7)、RGLD (5/6)、PAAS (5/5)、AG (5/6)、HL (5/7)、FNV (5/12)、B (5/11,新CEO Mark Hill首秀)。
这意味着什么: 三个先报告的公司全部用现金流做了资本回报——NEM增加回购$60亿,AEM获评级上调(信用质量升级 = 后续债务成本降低 = 更多自由现金),KGC利润率扩张。矿企不再像2010年代那样把利润砸进新矿、收购、增产——它们在还钱给股东。 这是这个周期最重要的结构性变化,也是5月剩余财报最值得关注的主线。
1.5 三个事实修正
写文章追求自洽,但事实就是事实。前文有三处需要纠正:
- 金价历史最高不是$5,321 (2026-03-03),是$5,589(2026-01-28)。 之后2026年3月是2013年6月以来最差单月(-10%+),底部在$4,500附近——这就是前文picked up的位置。
- 行动代号是”Operation Epic Fury”,不是”Epic Wrath”。 美以联合行动从2月27-28日开始,哈梅内伊2月28日被定点清除。4月8日达成的两周脆弱停火已破裂。
- Barrick股票代码现在是”B”(NYSE主上市),不是”GOLD”——2025年5月已变更。前文继续用GOLD是历史习惯造成的错误。
这些不影响投资结论——金价在那个区间、Hormuz危机是真实的、Barrick的基本面没变——但事实错了就要改。
第二部分:游戏规则变了——下一程的三件事
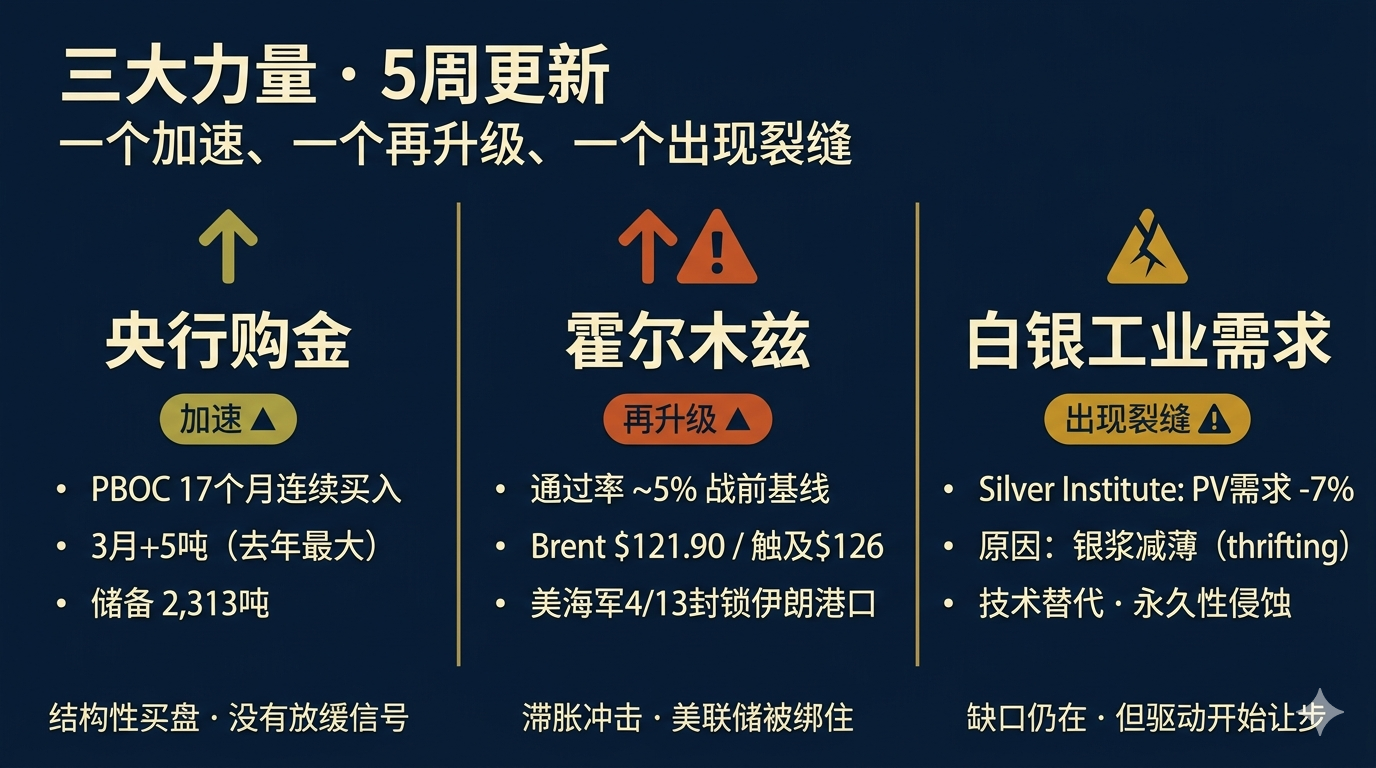
2.1 三大力量更新——一个加速、一个再升级、一个出现裂缝
力量一:央行购金——加速。 - PBOC已连续17个月买入(前文写15个月) - 2026年3月单月购入5吨——2025年2月以来最大 - 储备升至2,313吨,黄金占外汇储备约9% - Q1 2026累计+7吨,是Q1 2025以来最强Q1 - 没有任何放缓信号——这条结构性买盘还在加速
力量二:霍尔木兹——更糟,不是更好。 前文判断”霍尔木兹危机的悖论是暂时的”。5周后,悖论的另一面在兑现:危机升级、避险买盘开始压倒利率阻力。 - 4月8日停火 → 4月9日违反 → IRGC重新封锁海峡 - 4月13日美国对伊朗港口实施海军封锁(38+船被驱离) - 4月18日伊朗正式重新宣布封锁 - 4月底VLCC Sanmar Herald等油轮遭到攻击 - 海峡通过量仅为战前基线的~5%,2,000+船只滞留 - Brent原油$121.90/bbl,盘中触及$126
这不是”已经定价”——这是正在加剧的滞胀冲击。美联储4月29日FOMC声明明确点名中东战争为”通胀压力来源” 但维持3.50-3.75%(8-4票,1992年以来最大分歧)。这个组合——油价高位 + 美联储被绑住——是黄金的教科书级宏观环境。
力量三:白银工业需求——出现真实的裂缝。 这是5周内最大的负面变化。Silver Institute在《2026世界白银调查》(World Silver Survey)里把2026年光伏白银需求下修7%(部分预测下修19%)至约194百万盎司。 原因:光伏厂商正在减薄银浆用量(thrifting),用更少的银做出同等性能的电池片。
| 白银需求项 | 前文假设(3月) | Silver Institute最新(4月) | 变化 |
|---|---|---|---|
| 光伏 (PV) | 120-125 Moz | ~194 Moz但同比-7% | 总量大但增速反转 |
| 电动车 | 70-75 Moz | 约65-70 Moz | 略低于前估 |
| AI/数据中心 | “增长最快” | 增长但量级远小于PV | 验证但不够替代 |
| 总缺口 (2026) | 67 Moz | 67 Moz确认 | 但来源更脆弱 |
结论:缺口还在,但驱动缺口的需求结构开始让步。 6年连续缺口的故事不变,但2026年的缺口主要靠供应端跟不上(开矿周期长),而不是需求端继续狂飙。这对长期持有银矿的论点是个温和的负面——不至于推翻论点,但要降低银的乐观度估计。
2.2 “大分化”——同样的金价,回报相差10个百分点
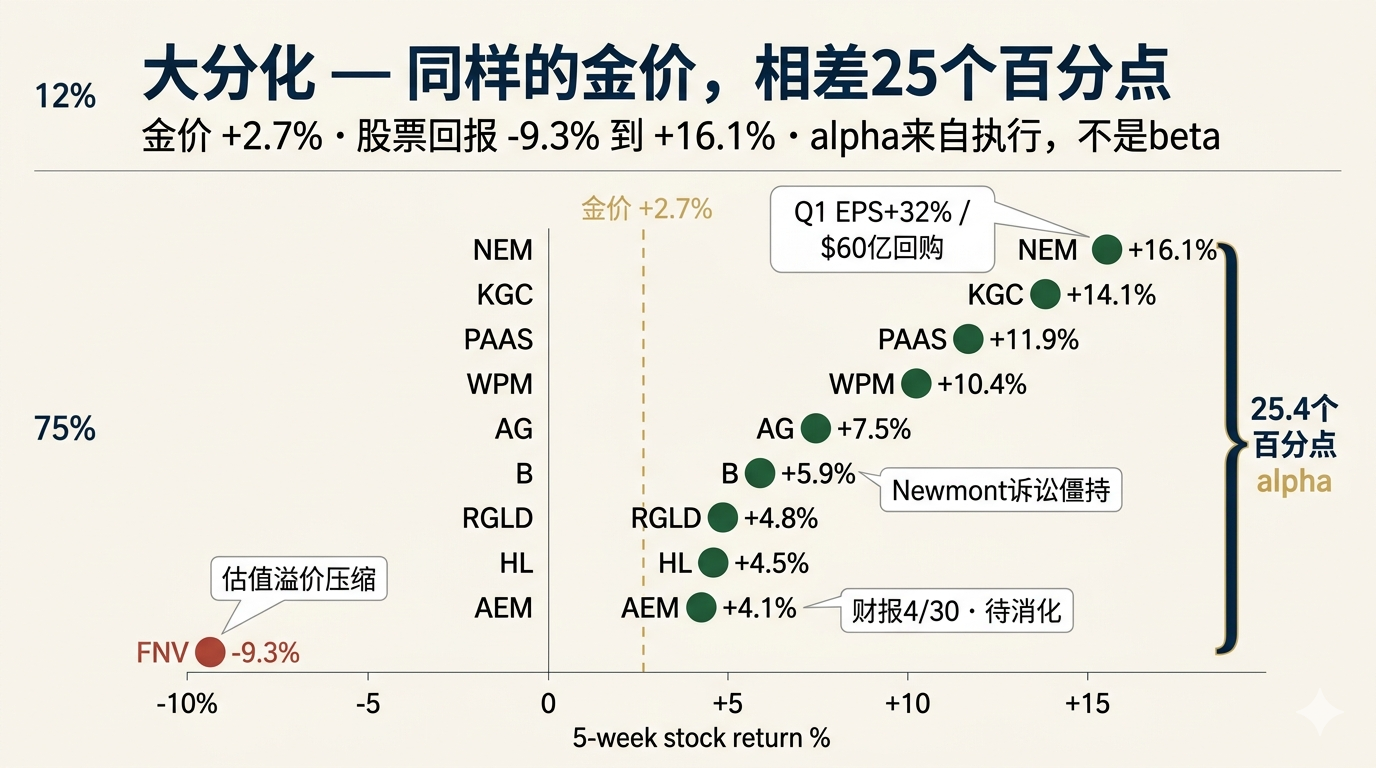
5周内一个奇特现象:所有矿企享受同样的金价($4,520→$4,644)和同样的宏观环境,但回报从-9%到+16%。
| 股票 | 5周回报 | 主要原因 |
|---|---|---|
| NEM | +16.1% | Q1超预期 + $60亿回购 |
| KGC | +14.1% | 利润率+92%,FCF创纪录 |
| AEM | +4.1% | 财报4/30当天发布,市场尚未消化 |
| B (原GOLD) | +5.9% | 与Newmont的Nevada诉讼仍未解,分拆上市受阻 |
| FNV | -9.3% | 估值溢价压缩 |
告诉我们什么: 在金价横盘的环境里,alpha来自三个东西——超预期的执行(NEM、KGC)、信用质量升级(AEM)、和合理的估值(不是FNV)。 系统性地”买所有黄金股”的策略在2026 H2不再工作;选股开始重要。
下一程,B(Barrick)是最值得警惕的名字——基本面不差,但与NEM的Nevada Gold Mines法律对峙仍未解,原计划的$60亿+北美分拆IPO处于”战略瘫痪”状态。新CEO Mark Hill的5/11财报是关键事件,但不要在不确定性出清前重仓。
2.3 实际利率脱钩——黄金的新驱动逻辑
最被低估的数据点:10年期TIPS实际利率4月29日报1.93%。 这是个”高实际利率”水平——历史上这个位置应该让黄金下跌。但金价在$4,640。
两者历史相关性已经断了。 黄金现在不是被实际利率定价,而是被三件事定价: 1. 地缘政治尾部风险(霍尔木兹) 2. 美联储信誉/独立性叙事(鲍威尔留任董事会、Trump-Warsh传言) 3. 央行结构性买盘
含义: 如果美联储6月或7月真降息(市场已经隐含约50%概率),实际利率会下行——届时老相关性短期回归 + 新驱动叠加——这是金价向$5,000+/盎司发起冲击的潜在导火索。Scenario 4(再创新高)的概率,今天看应该高于前文估的15%——我会上调到25-30%。
2.4 并购浪潮——板块自我整合
Q1 2026全球矿业并购$216亿,是2023年以来最强Q1。贵金属板块是最热细分: - Coeur 收购 New Gold(3月) - Coeur 收购 SilverCrest($17亿) - PAAS 收购 MAG Silver($21亿)——PAAS从被并购候选变成并购方
含义: 矿企手里的现金多到不知道往哪花——回购、分红、并购同时进行。对中型银矿(特别是高品位、北美/南美低风险司法管辖区的资产)有溢价支撑。 PAAS是这条线最直接的操盘人,HL是潜在被并购候选——HL是美国本土最大的银矿,资源民族主义抬头的世界里这是稀缺资产。
第三部分:刷新的作战图
3.1 评级变更——对比前文
| 股票 | 前文评级 | 5周回报 | 新评级 | 理由 |
|---|---|---|---|---|
| NEM | 买入 | +16.1% | 核心持仓 | Q1超预期 + $60亿回购,资本回报主线最强标的 |
| AEM | 买入 | +4.1% | 买入(升级”睡得着的核心”) | A-评级 = 全行业最高信用质量;4/30财报刚发,市场未充分消化 |
| KGC | 买入 | +14.1% | 持有(已涨14%,再追要小心) | 估值优势缩小,但基本面仍强;新仓位等回调 |
| WPM | 买入 | +10.4% | 买入(加仓优先级提升) | 5/7财报是催化剂;流媒体模式在金价横盘时反而吃香 |
| B (原GOLD) | 持有 | +5.9% | 观望(5/11财报后再决定) | 法律风险+分拆停滞;新CEO的指引是关键 |
| PAAS | 买入 | +11.9% | 持有 | MAG Silver并购增加执行风险,等整合可见性 |
| FNV | 持有 | -9.3% | 持有(目标$200买入) | 估值压缩在继续;DCF公允价值远低于现价;不要在$230”加仓”,等$200 |
| RGLD | 持有 | +4.8% | 持有 | 5/6财报,前文逻辑不变 |
| AG | 投机性买入 | +7.5% | 持有 | 银工业需求疑虑增加,仓位不要超3% |
| HL | 投机性持有 | +4.5% | 观望(潜在并购候选) | 美国司法管辖溢价 + 可能成为大型矿企并购目标 |
3.2 更新的买/加/减/止损
基于4/30收盘价重新校准:
| 股票 | 4/30 价 | 买入 | 加仓 | 减仓 | 止损 |
|---|---|---|---|---|---|
| NEM | $111.22 | $100 | $107 | $145 | $85 |
| AEM | $186.42 | $170 | $180 | $230 | $148 |
| KGC | $30.24 | $26 | $29 | $40 | $22 |
| WPM | $127 | $115 | $122 | $158 | $98 |
| B | $39.34 | 等5/11后 | — | $52 | $30 |
| PAAS | $52.29 | $46 | $50 | $66 | $38 |
| FNV | $228.51 | $200 | $210 | $260 | $175 |
| RGLD | $235.80 | $215 | $228 | $270 | $185 |
| AG | $19.64 | $16 | $18 | $26 | $13 |
| HL | $18.02 | $15 | $17 | $26 | $12 |
注意FNV: 不要在$235”加仓”,等$200。前文给的$235加仓位是基于估值已经压缩到位的假设——但4月份的下跌证明压缩还在继续,要等更深的折扣。
3.3 “如果只能做一件事” —— NEM
如果你今天才看到这篇文章,没建任何仓位,只想做一笔交易:Newmont (NEM)。
理由: - Q1刚刚blow out —— EPS超预期32%,FCF创纪录$31亿 - $60亿新回购——按当前股价,这是约5.5%的流通股回购 - 板块最大储量基础(118.2M oz),20+年矿山寿命 - 板块最低估值之一——前瞻P/E约13x(涨16%后仍然便宜) - 最佳风险回报——下行有$95支撑(5周低点),上行有$130-145减仓位 - 不依赖任何特别叙事兑现——金价维持$4,500+就足够,霍尔木兹只是option
风险: 与Barrick的Nevada Gold Mines法律对峙未解,但这个风险被$60亿回购和创纪录FCF对冲掉了。
第二选择:WPM(5/7财报前)。 流媒体模式在金价横盘时利润率不压缩,5/7财报有正面催化潜力。
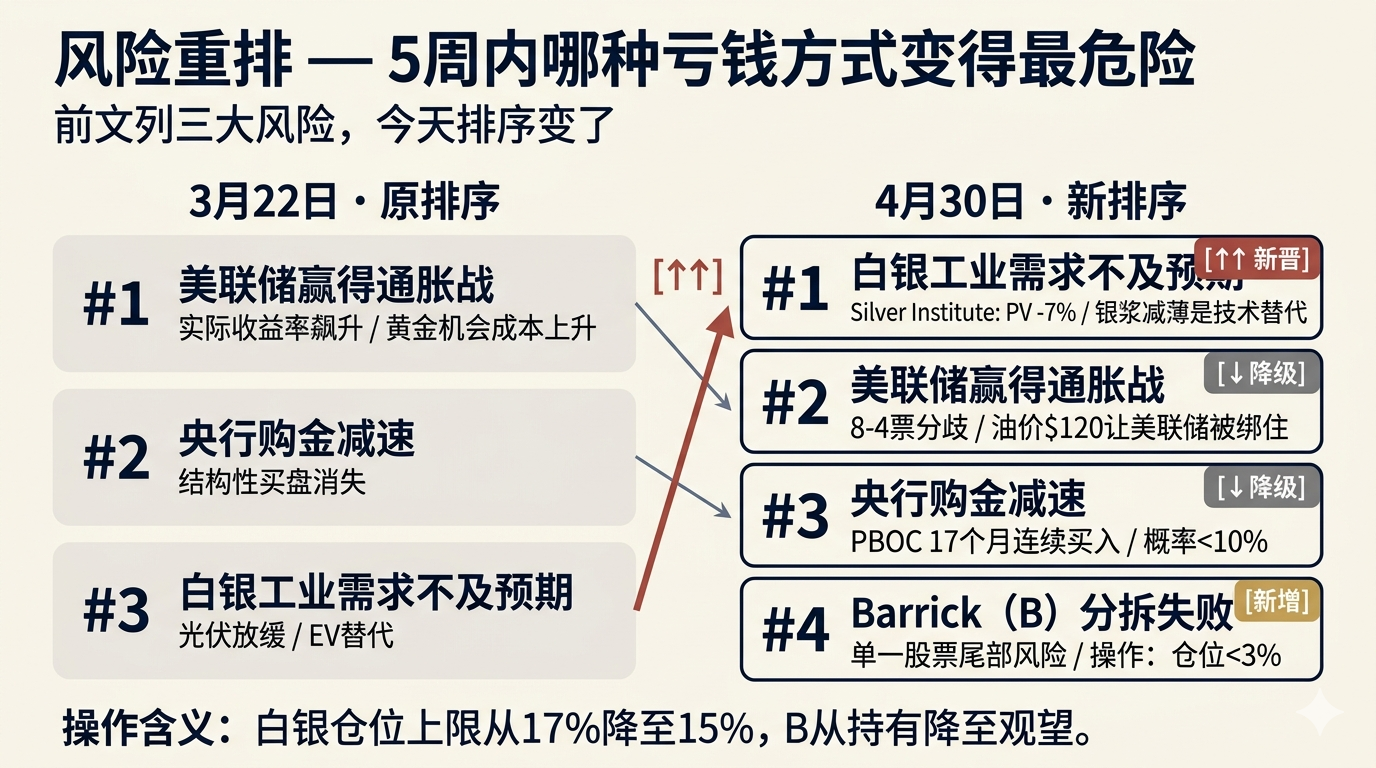
第四部分:风险重排——哪种亏钱方式现在最危险
前文列了三种亏钱方式。5周后,排序变了:
旧排第一:美联储赢得通胀战 → 降为第二
- 通胀仍在3.0-3.2% YoY,但美联储4/29 FOMC内部分歧创1992年以来最大(8-4票),降息派占少数但叙事在变
- 油价在$120的位置,美联储没法收紧——它是被pinned,不是主动鹰派
- 这个风险还在,但短期内(H2 2026)可能性下降
新排第一:白银工业需求不及预期
- Silver Institute已经把2026年PV白银需求下修7-19%
- 原因不是太阳能装机放缓,是银浆减薄技术(thrifting)——这是个永久性的需求侵蚀,不是周期波动
- 银矿股(AG, HL, PAAS)面临真实的alpha压力——金银比可能从63x扩大到75x+
- 操作含义:白银仓位上限降到组合的15%(前文是17%)
旧排第二:央行购金减速 → 降为第三
- PBOC 17个月连续买入,3月+5吨创近期最大
- 没有任何减速信号
- 这个风险概率很低,<10%
新增第四:Barrick (B) 分拆失败 + Newmont法律对峙升级
- 不是宏观风险,但是单只股票的尾部风险
- 影响:B可能下跌30-40%,但正面外溢到NEM——后者赢得诉讼+回购加速
- 操作含义:减少B仓位到组合<3%或清零
第五部分:监控变量更新
| 变量 | 4/30 当前值 | 多方触发 | 空方触发 |
|---|---|---|---|
| PBOC月度购金 | 5吨/月(17个月连续) | >7吨/月 | 暂停或<2吨/月 |
| 联邦基金利率 | 3.50-3.75%(8-4分歧) | 6/17或7/29 FOMC降息 | 维持至2026 Q4 |
| 10Y实际收益率 (TIPS) | 1.93% | 跌破1.5% | 飙升至2.5%+ |
| GLD ETF资金流 | 4月+正流入 | 持续>$1B/周流入 | 单周>$2B流出 |
| SLV ETF资金流 | -$5.9亿月流出 | 转为净流入 | 流出加速至-$10亿/月 |
| 金银比 | ~63x | 跌破55x(白银跑赢) | 飙升至75x+(工业困境) |
| Brent原油 | $121.90 | 正常化至$85-95 | 持续>$130(衰退恐慌) |
| Hormuz通过率 | ~5% 战前基线 | 恢复至50%+ | 完全封锁+军事冲突扩大 |
| PV银浆需求 | 2026年-7%下修 | 下修反转或装机加速 | 再下修至-15%+ |
| Barrick 5/11财报 | 待公布 | 分拆推进+诉讼和解 | 分拆放弃或诉讼升级 |
| 5月剩余财报 | WPM/RGLD/PAAS/AG/HL/FNV/B | 全部超预期+回购加码 | 任意大型矿企guidedown |
结语:框架对了,故事变了
5周前的结论:”这不是一笔交易,这是全球储备管理的体制性变革。”
5周后这个判断仍然成立——但故事的主角已经换了。
第一个故事是”地缘政治+央行去美元化推动金价”。这个故事还在演,但已经被市场充分定价。
第二个故事正在登场:矿企手里的钱多到要溢出来,开始流回股东。 NEM $60亿回购、AEM信用评级升级、KGC利润率+92%、PAAS用并购消化现金、Q1全行业$216亿M&A——这些不是孤立事件,是同一件事:贵金属板块从”周期性现金机器”在变成”结构性资本回报机器”。
这个变化的影响会持续多个季度,而不是几周。它意味着: - 质量溢价扩大——AEM的A-评级、NEM的回购规模、WPM的零负债——这些”无聊的指标”会被市场重新定价 - 估值压缩风险下降——回购建立的floor是真的,FNV只跌9%而不是20%就是证据 - 个股选择重要性上升——金价横盘环境里,alpha来自执行而不是beta
第三个故事是warning:白银工业需求出现真实裂缝。 PV thrifting不是周期问题,是技术替代。这不会推翻白银论点(缺口仍在、AI需求仍真),但会拉低白银相对黄金的弹性。金银比可能在63-75的区间运行更久,而不是回到55以下。
操作上:核心仓位继续持有,加仓机会等更深的回调。最有信心的单一头寸:NEM。最警惕的单一头寸:B。最被低估的5月催化剂:WPM财报。
“地缘政治优势”系列第三篇·追踪。前作:第三篇·原文 | 第三篇·底部分析
免责声明:本分析仅供研究和教育目的,不构成投资建议。数据截至2026年4月30日。金价约$4,644/oz,银价约$73.65/oz。基本面数据来源:公司Q1 2026财报、Stockanalysis、Yahoo Finance、FRED、World Gold Council、Silver Institute、Reuters。