Mar 23, 2026
黄金冲破5000之后:贵金属投资深度分析
央行去美元化×霍尔木兹避险×白银工业供需缺口。10只贵金属股全面分析——金矿商、流媒体/特许权、白银标的。
“地缘政治优势”投资系列 第三篇
$5,321。然后,一片寂静。
2026年3月3日,金价打出了一个两年前会被当成幻觉的数字——每盎司$5,321。各国央行的买入力度是布雷顿森林体系崩溃以来最猛的。霍尔木兹海峡正在扼住全球原油的咽喉。美元的储备货币地位,第一次在一代人的时间里被公开质疑。
然后美联储开口了。3月18日,FOMC维持利率3.50-3.75%不变,上调通胀预期,彻底杀死了降息幻想。黄金两周暴跌15%,最低触及$4,520附近。GLD单日流出$29亿——十年来最大的ETF赎回。白银一周跌10%。
但抛售潮忽略了什么:77%的央行计划增持黄金储备。中国央行连续15个月买入。白银正在进入第六个连续供应缺口年。矿企利润率运行在约$2,800/oz——行业历史上最赚钱的时期。
我对10只贵金属股票做了完整的基本面分析——头部矿企、中型矿企、流媒体和特许权公司——跑了全套工具:估值、财务健康、盈利质量、同行对比、内在价值。以下是完整拆解。
TL;DR: - 最佳价值: KGC(Kinross)—— 前瞻P/E约10,EV/EBITDA 8.3,创纪录$2.5B FCF,最便宜的金矿股 - 最高质量: AEM(Agnico Eagle)—— D/E 0.008,Z-Score 4.68,$4.4B创纪录FCF,几乎零负债 - 最佳风险调整: WPM(Wheaton)—— 零负债,80.5% EBITDA利润率,2030年前产量增长50% - 最佳风险回报: NEM(Newmont)—— DCF折价30%,Piotroski 9/9满分,118.2M oz储量,$7.3B FCF - 最高上行空间: GOLD(+61.5%至共识目标),HL(+58.1%) - 全部10只股票:健康。 整个板块现金充裕,没有红旗。
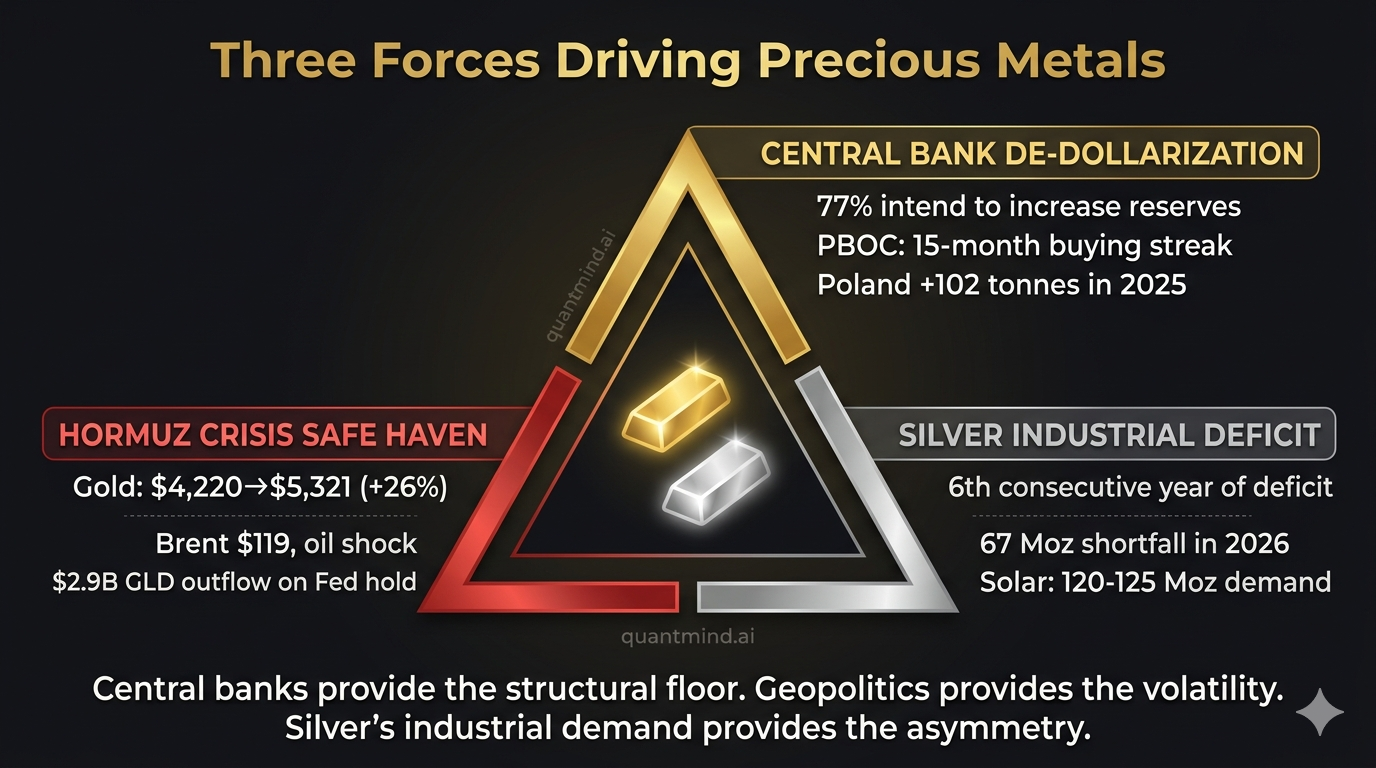
驱动贵金属的三大力量
力量一:央行去美元化——永不停歇的结构性买盘
央行购金是这个市场最强大的结构性驱动力。根据世界黄金协会的数据,77%的央行计划在未来12个月增持黄金储备——有史以来最高的增持意愿。
数字说明一切:
- 中国(PBOC): 储备约2,308吨,连续15个月买入(约40,000 oz/月)。这不是战术行为——这是远离美国国债和西方金融体系敞口的战略性多元化。
- 波兰(NBP): 仅2025年就增持102吨,储备达到550吨。波兰公开提高了黄金在储备中的目标占比——这对一个NATO成员国来说是罕见的战略承诺信号。
- 土耳其(CBRT): 截至2025年10月购入27吨,持仓升至644吨。稳步增持延续至2026年。
- 印度(RBI): 加入”购金先锋队”,积极从外汇储备中转出。
美国关税的重新实施加速了这一轮换。新兴市场央行——印度、土耳其、巴西等——正在系统性地降低美元储备敞口。黄金作为中性储备资产,绕开了违约风险、对手方敞口和制裁脆弱性。这不是一笔交易。这是全球储备管理的体制性变革。
力量二:霍尔木兹危机避险——制造买入机会的悖论
2026年霍尔木兹海峡危机是1970年代以来对大宗商品市场最严重的地缘政治冲击。”史诗之怒”行动(2026年2月28日)触发了伊朗对海峡的干扰——全球20%的原油供应经由此处。布伦特原油突破$126/bbl。
黄金的反应是悖论式的。最初的避险需求在3月1日推动金价上涨5.2%至$5,246/oz。但随后原油冲击推高了通胀预期,迫使美联储采取鹰派立场,抬升实际收益率。生产成本飙升剥夺了美联储降息的能力。黄金,反直觉地,在地缘政治危机中下跌了。
为什么这创造了机会: 这个悖论是暂时的。如果霍尔木兹局势缓解,原油冲击消退,通胀预期回归正常,美联储重获降息空间——这通过利率渠道利好黄金。如果霍尔木兹局势升级,避险买盘最终会压倒利率阻力,因为经济损害将迫使政策转向。两种结果在6-12个月的时间维度上,对黄金都是结构性利好。
力量三:白银工业供应缺口——连续六年还在继续
白银”既是贵金属又是工业金属”的双重身份,正越来越偏向后者,而供应端跟不上:
- 光伏: 2026年全球装机容量665 GW,消耗120-125百万盎司白银。每块面板含银15-25克。光伏现在占全球白银需求的约19%。
- 电动车: 2026年预测1400-1500万辆,消耗70-75百万盎司。EV占白银工业需求的份额从11%(2014年)飙升至29%(2024年)。
- 数据中心和AI: 白银消费增长最快的电子品类——散热管理、高速网络和电力电子器件都需要白银的超强导电性。
结果:2026年第六个连续年度结构性缺口,达6700万盎司。即使在十年来最高的供应水平(10.5亿盎司),市场仍然无法跟上。五年的持续缺口已经显著消耗了地上库存。实物挤仓情景仍然可能。
钱在哪里:贵金属价值链
| 细分领域 | 利润特征 | 关键标的 | 结构性优势 |
|---|---|---|---|
| 金矿头部 | 高利润率($2,800+/oz),周期性 | NEM, GOLD, AEM, KGC | 最大FCF产出,储量期权性,规模 |
| 银矿企业 | 极高利润率($72银价下),波动大 | AG, PAAS, HL | 银价杠杆最大化,工业需求顺风 |
| 流媒体/特许权 | 最高利润率(80%+),最低风险 | WPM, FNV, RGLD | 零运营风险,零资本开支,内置期权性 |
| 实物/ETF | 零利润率(持有成本) | GLD, SLV, PHYS | 直接敞口,流动性,无公司特定风险 |
核心洞察: 流媒体和特许权公司以零矿场运营风险获取80%以上的利润率。矿企对金属价格有更大杠杆,但承担AISC通胀、司法管辖和执行风险。实物/ETF是最简单的敞口但没有运营杠杆。最优组合应三者兼备。

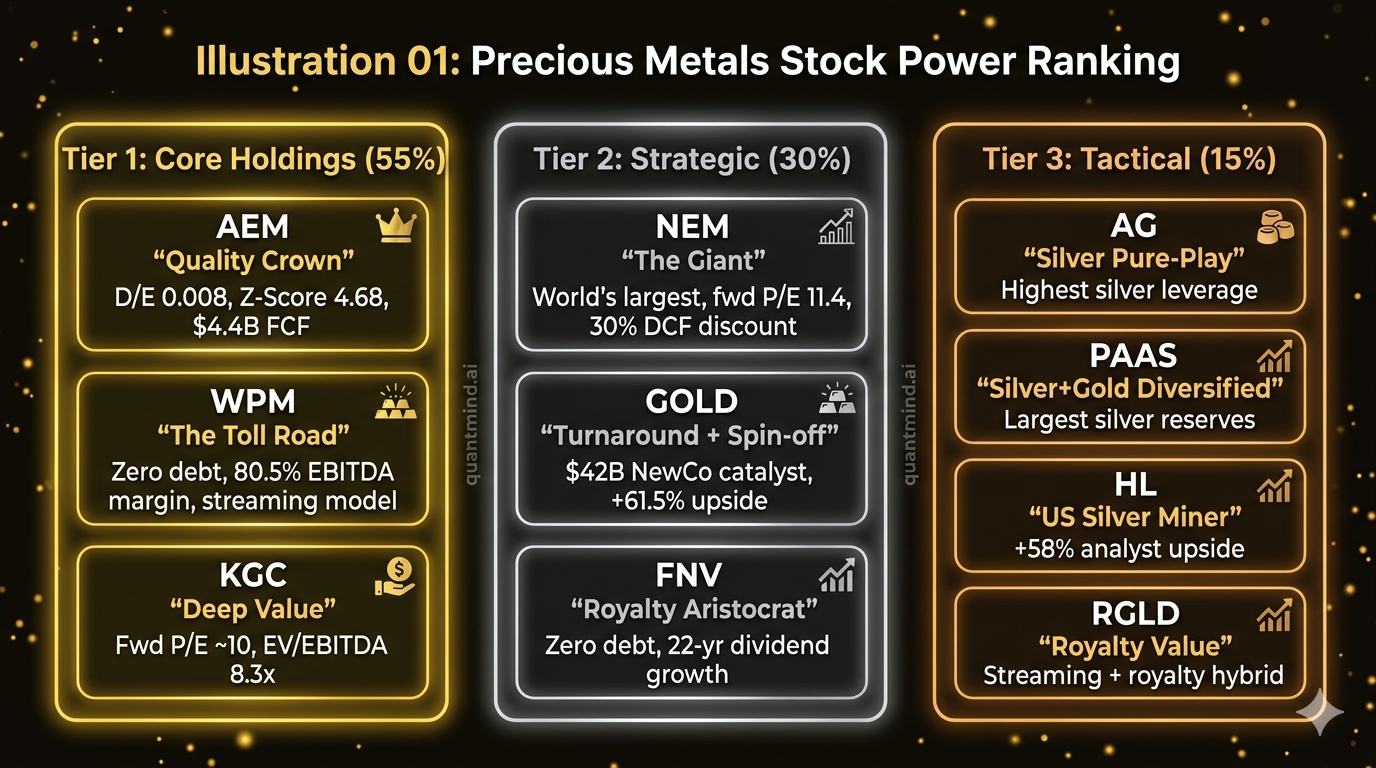
实力排行榜:10只贵金属股全面分析
第一梯队:核心持仓
NEM — Newmont Corporation | $95.80 | 市值: $104.2B
全球最大金矿企业——板块最佳风险回报
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 17.2x | 低于金矿头部25分位 |
| 前瞻P/E | 11.4x | 有吸引力——盈利增长强劲 |
| EV/EBITDA | 8.4x | 显著折价于同行 |
| EBITDA利润率 | 59.4% | 卓越运营杠杆 |
| FCF (FY2025) | $7.3B(创纪录) | 同比增长146% |
| FCF收益率 | 约6.3% | 板块最佳现金产出 |
| ROE | 22.3% | 优秀 |
| 超预期率 | 80% (4/5) | 强劲且改善中 |
| 近3Q平均超预期 | +44.6% | 分析师远远落后 |
| Altman Z-Score | 5.04 | 安全区 |
| Piotroski F-Score | 9/9 | 满分 |
| 黄金储量 | 118.2M oz | 全球最大储量基础 |
| AISC (FY2025) | $1,358/oz | 低于板块均值 |
| 矿山寿命 | 约20年 | 长久期 |
| 负债/权益 | 0.155 | 保守 |
| 净现金 | $2.5B | 堡垒级 |
多方论点: 罕见地同时拥有最低估值(前瞻P/E 11.4)和最强基本面质量(Piotroski 9/9,Z-Score 5.04)。创纪录$7.3B FCF,增长146%。118.2M oz储量提供20年矿山寿命。DCF公允价值$124意味着30%上行空间。分析师持续低估NEM的盈利能力——近三季平均超预期+44.6%。
空方论点: 2026年AISC指引$1,680/oz,代表24%的成本通胀。产量指引5.26M oz比2025年创纪录的5.9M oz低11%。Newmont-Barrick NGM法律对峙带来标题风险。
金价敏感度: 金价每变动$100/oz约影响年化FCF $590M。
操作: 买入。贵金属板块最佳风险回报。便宜、健康、巨量储备、创纪录现金流。
AEM — Agnico Eagle Mines | $179.13 | 市值: $89.7B
高端品质矿企——买了能安心睡觉的金矿股
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 20.2x | 合理的品质溢价 |
| 前瞻P/E | 15.3x | 中等 |
| 毛利率 | 72.0% | 矿企中最佳 |
| FCF (FY2025) | $4.4B(创纪录) | 卓越 |
| ROE | 约25.0% | 优秀 |
| 负债/权益 | 0.008 | 近乎零杠杆 |
| 利息覆盖 | 268.6x | 非凡 |
| Altman Z-Score | 4.68 | 安全区 |
| 总负债 | $196M | 微乎其微 |
| 净现金 | $2.04B | 正值 |
| 黄金储量 | 55.4M oz(创纪录) | 还在增长 |
| AISC (FY2025) | $1,339/oz | 矿企中第二低 |
| 超预期率 | 约88% (8Q) | 高度可靠 |
| 股息增长 | 12.5%/年 | 复利中 |
多方论点: 贵金属板块最干净的资产负债表——D/E五年内从28.5%压缩到0.8%。$900亿市值上只有$196M总负债,这是惊人的。72%毛利率行业最佳。55.4M oz创纪录储量。AEM始终兑现承诺,赢得了”品质矿企”的声誉,这理应享有结构性估值溢价。
空方论点: EV/EBITDA 14.0x高于板块中位数。分析师共识上行空间有限(+14.4%)。品质溢价限制了深度折价机会。
金价敏感度: 金价每变动$100/oz约影响年化FCF $345M。
操作: 买入。全球最高质量的金矿企业。任何贵金属组合的核心仓位。
KGC — Kinross Gold | $26.50 | 市值: $44.1B
最便宜的金矿股——带成长管线的价值标的
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 14.9x | 分析宇宙中最便宜 |
| 前瞻P/E | 约10.0x | 非常有吸引力 |
| EV/EBITDA | 8.3x | 低于板块中位数 |
| 净利率 | 35.0% | 强劲 |
| EBITDA利润率 | 59.6% | 优秀 |
| FCF (FY2025) | $2.5B(创纪录) | 卓越 |
| 股东回报 | $1.5B (FY2025) | 积极回购+分红 |
| 负债/权益 | 0.16 | 保守 |
| 流动比率 | 2.83 | 健康流动性 |
| AISC (FY2025) | $1,571/oz | 中等 |
| 产量 | 约2.0M oz/年 | 稳定至2028年 |
| 储量 (P&P) | 约20M oz | 约10年矿山寿命 |
| 利润率扩张 | 66% vs 金价涨43% | 运营杠杆已验证 |
多方论点: 所有估值指标上都是最便宜的金矿股(前瞻P/E约10,EV/EBITDA 8.3)。创纪录$2.5B FCF。2025年向股东返还$1.5B。利润率扩张66%而同期金价仅涨43%——证明了真正的运营杠杆。成长项目(Round Mountain Phase X、Great Bear)将矿山寿命延伸至2038+。2033年前没有债务到期。
空方论点: 头部矿企中最短的矿山寿命(约10年)。2026年AISC指引$1,730/oz代表10%成本通胀。资源量在增长(同比+6%),但储量需要持续补充。
金价敏感度: 金价每变动$100/oz约影响年化FCF $200M。
操作: 买入。黄金板块最佳纯价值标的。市场的定价好像金价要回到$3,000一样。
WPM — Wheaton Precious Metals | $115.00 | 市值: $52.0B
终极风险调整标的——流媒体模式的完美体现
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 35.4x | 溢价——流媒体模式 |
| 前瞻P/E | 28.9x | 偏高但结构性 |
| EBITDA利润率 | 80.5% | 行业最佳 |
| EBIT利润率 | 64.8% | 优秀 |
| 负债/权益 | 0.00 | 零负债 |
| 未动用循环信贷 | $2.0B | 收购弹药充足 |
| 超预期率 | 约80% | 强劲 |
| Q4 2025 EPS超预期 | +18.6% | 改善趋势 |
| 2025 GEOs | 692K | 达成指引 |
| 2026 GEOs指引 | 860-940K | +24-36%增长 |
| 2030 GEOs展望 | 1.2M | 较2025年+50% |
| 每GEO成本 | 约$400-500/oz | 固定——无AISC风险 |
| 分析师目标 | $140.44 | +22.1%上行空间 |
多方论点: 零负债。80.5% EBITDA利润率。零矿场运营风险。零资本开支义务。固定每盎司成本约$400-500意味着在$4,660金价下的利润约$4,160-4,260/GEO。2030年前产量增长50%(Antamina扩产+70K GEOs)。这是拥有贵金属敞口风险最低的方式,没有之一。
空方论点: 溢价估值(29x前瞻P/E)已经定价了显著增长。EV/EBITDA 44.8x是同行中最高的。除金属价格外没有运营杠杆——WPM无法进一步压缩成本,因为成本已经是最低的了。
操作: 买入。最佳风险调整贵金属投资。核心流媒体配置。
第二梯队:战略仓位
GOLD — Barrick Mining | $37.14 | 市值: $78.1B
铜金混合体——分析师上行空间最高
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 27.9x | 高于板块中位数 |
| 前瞻P/E | 约14.0x | 前瞻看合理 |
| EV/EBITDA | 8.5x | 与NEM持平 |
| 超预期率 | 100% (4/4) | 完美 |
| 平均超预期 | +16.6% | 稳定 |
| 负债/权益 | 0.14 | 优秀 |
| 利息覆盖 | 44.1x | 强劲 |
| 黄金储量 | 85M oz | 25+年矿山寿命 |
| 铜储量 | 18M吨 | 显著多元化 |
| AISC (FY2025) | 约$1,450/oz | 中等 |
| 分析师共识 | $60.00 | +61.5%上行空间 |
多方论点: 全组最高分析师上行空间+61.5%。100%超预期率,稳定的16.6%平均超预期。来自Reko Diq和Lumwana的铜期权性(18M吨P&P储量)提供了大多数模型未捕捉的不对称上行空间。85M oz黄金储量提供25+年矿山寿命。拟议的$42B北美分拆如果执行,可能释放显著价值。
空方论点: TTM P/E 27.9x偏高。非洲/萨赫勒地区司法管辖风险(地缘政治不稳定)。与Newmont关于Nevada Gold Mines的法律对峙给分拆带来不确定性。2026年AISC指引$1,760-$1,950/oz代表20%+成本通胀。
操作: 持有/逢低加仓。前瞻估值和分析师目标有吸引力,但分拆执行风险和司法管辖权顾虑意味着仓位应小于NEM或AEM。
PAAS — Pan American Silver | $46.73 | 市值: $19.8B
多元化银矿龙头——最佳规模+双金属敞口
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 18.2x | 银矿中最便宜 |
| 前瞻P/E | 17.4x | 合理 |
| EV/EBITDA | 14.1x | 中等 |
| 股息率 | 1.54% | 银矿中最高 |
| 白银产量 | 22.8M oz | 超出指引 |
| 黄金产量 | 742.2K oz | 显著双金属敞口 |
| 白银AISC | $13.88/oz | 行业领先 |
| 黄金AISC | $1,621/oz | 有竞争力 |
| Q4营收 | $1.18B(创纪录) | 强劲 |
| Q4净利润 | $452M | 出色 |
| 总流动性 | $2,069M | 优秀 |
| 分析师目标 | $56.60 | +21.1%上行空间 |
多方论点: 按规模计最大的原生银矿企业,同时拥有有意义的黄金多元化(742K oz)。白银AISC $13.88/oz在$72银价下提供$58/oz的利润空间。Juanicipio矿2026年进入全年满产——低成本、高利润率的产出。股息增加29%。银矿中最便宜的P/E。
空方论点: 拉美司法管辖风险(墨西哥、秘鲁、危地马拉)。2026年白银AISC指引$15.75-$18.25/oz代表显著成本通胀。较52周高点下跌33%——动量为负。
银价敏感度: 银价每变动$5/oz约影响年化营收$114M。
操作: 买入。银矿中价值、规模和双金属敞口的最佳组合。
FNV — Franco-Nevada | $251.87 | 市值: $48.6B
特许权之王——品质有价
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 47.9x | 溢价——特许权模式 |
| 前瞻P/E | 31.9x | 仍然偏贵 |
| 净利率 | 约60.0% | 卓越 |
| 营收 (FY2025) | $1,822.8M(创纪录) | 同比+86% |
| 净利润 (FY2025) | $1,112.1M | 创纪录 |
| 负债 | $0 | 零 |
| 可用资本 | $3.1B | 巨大收购能力 |
| 连续分红增长 | 19年 | 复利机器 |
| 地理分布 | 88%美洲 | 低地缘政治风险 |
| 营收集中度 | 单一资产不超过13% | 充分分散 |
| 2026 GEO指引 | 510-570K | 稳定 |
| Cobre Panama | 未纳入指引 | 潜在上行催化剂 |
多方论点: 市场上最高品质的特许权工具。零负债,$3.1B收购弹药,连续19年分红增长,88%美洲敞口。创纪录营收$1.82B(同比+86%)。Cobre Panama问题解决将是一个尚未定价的重大上行催化剂。FNV靠稀缺性溢价交易——这个特许经营权没有替代品。
空方论点: DCF显著高估(公允价值$91 vs 股价$252)。47.9x P/E定价了完美。分析师共识$233意味着7.5%下行。2030年前有机增长仅13%,远不如WPM的50%。
操作: 持有。为品质而持有,但考虑溢价估值应控制仓位。如跌破$220则积极加仓。
第三梯队:战术/高贝塔仓位
AG — First Majestic Silver | $18.27 | 市值: $10.8B
白银纯正标的——最大杠杆
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 53.1x | 偏高——转型年 |
| 前瞻P/E | 约22.0x | 更合理 |
| 营收 (FY2025) | $1.26B | 同比+125% |
| 盈利翻转 | -$102M到+$211M | 戏剧性扭转 |
| 白银产量 | 15.4M oz(创纪录) | 同比+84% |
| 净现金 | 约$500M | 正值 |
| AISC (AgEq) | 约$23.60/oz | 高于PAAS/HL |
| 营收构成 | 60%白银 / 40%黄金 | 银权重 |
| Los Gatos扩产 | 到4,000 tpd | 关键催化剂 |
| 分析师目标 | $21.92 | +20.0%上行空间 |
多方论点: 本组中对银价杠杆最高。Los Gatos收购是变革性的——驱动84%白银产量增长,将公司从亏损$102M翻转到盈利$211M。净现金约$500M,此前还在烧钱。Santo Nino发现(>95%回收率)提供勘探上行。在$72银价下利润可观。
空方论点: 健康评级为”关注”——运营历史波动大。银矿中最高AISC $23.60/oz。2026年指引产量下降(13.0-14.4M oz vs 2025年15.4M)。墨西哥司法管辖风险。
操作: 投机性买入。激进组合的高贝塔白银标的。仓位控制在3-5%以内。
HL — Hecla Mining | $17.24 | 市值: $11.6B
美国白银冠军——司法管辖溢价
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 35.2x | 美国司法管辖溢价 |
| 前瞻P/E | 32.2x | 仍偏高 |
| EV/EBITDA | 31.2x | 75分位以上 |
| 营收 (FY2025) | $1.4B(同比+53%) | 创纪录 |
| 净利润 (FY2025) | $321M | 强劲 |
| 白银产量 | 17.03M oz | 创纪录 |
| 白银储量 | 231M oz | 同行领先 |
| 储量寿命 | 13+年 | 行业领先 |
| AISC (白银) | 约$14.00/oz | 有竞争力 |
| Greens Creek AISC | 负值 | 副产品抵扣后 |
| 净杠杆 | 0.1x | 接近零 |
| 分析师目标 | $27.25 | +58.1%上行空间 |
多方论点: 全组第二高分析师上行空间+58.1%。唯一的大型美国本土银矿企业——在资源民族主义日益抬头的世界中享有司法管辖溢价。Greens Creek矿在副产品抵扣后白银生产成本实际为零——在$72/oz银价下,整个营收流就是纯利润。231M oz白银储量,13+年矿山寿命。2026年创纪录$55M勘探预算。
空方论点: DCF严重高估(公允价值$5.18 vs 股价$17.24)。前瞻P/E 32.2x已经定价了显著银价上行。健康评级为”关注”。高贝塔意味着回调时跌幅猛烈。
操作: 投机性持有。美国司法管辖权和储量基础有吸引力,但估值已经拉伸。最佳入场点是回调15-20%之后。
RGLD — Royal Gold | $225.07 | 市值: $20.6B
稳定复利机器——连续25年分红增长
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 36.3x | 溢价——特许权模式 |
| 前瞻P/E | 16.3x | 前瞻看有吸引力 |
| 毛利率 | 87.7% | 同行最高 |
| 营收 (FY2025) | $1.0B(创纪录,同比+43%) | 里程碑 |
| 经营现金流 | $705M(创纪录) | 强劲 |
| 净负债/EBITDA | 1.0-1.5x | 中等 |
| 总负债 | $1.225B | 计划2027年中前偿还 |
| 连续分红增长 | 25年 | 复利机器 |
| 盈利增长 | 20.9%/年 | 强劲 |
| 分析师目标 | $231.14 | +2.7%上行空间 |
多方论点: 87.7%毛利率是全组最高。连续25年分红增长——贵金属特许权公司中最长纪录。前瞻P/E 16.3x是特许权/流媒体类中最有吸引力的。3月31日投资者日可能成为催化剂。营收首次突破$10亿。
空方论点: Q4 2025 EPS不及预期(-56.4%)——可能是一次性费用,但制造了短期不确定性。分析师共识仅+2.7%上行空间。$1.225B负债在特许权领域不常见(来自收购)。
操作: 持有。适合收入导向型组合的稳定复利标的。短期上行空间有限。
金价情景矩阵
| 股票 | 金价 $4,000 (-10%) | 金价 $4,500 (当前) | 金价 $5,500 (+22%) | 金价 $6,000+ (+33%) |
|---|---|---|---|---|
| NEM | 强——$2,300利润,FCF约$5B | 非常强——$3,100利润,$7B+ FCF | 卓越——$4,100利润,$10B+ FCF | 非凡——历史利润率,回购加速 |
| AEM | 强——品质溢价撑住 | 非常强——$3,100利润 | 卓越——FCF可能超$6B | 非凡——可能特别分红 |
| KGC | 中等——$2,300利润,成本端偏薄 | 强——$2,900利润 | 非常强——$3,900利润 | 卓越——重估催化剂 |
| GOLD | 中等——铜提供底部 | 强——双金属上行 | 非常强——分拆加速 | 卓越——铜+金双催化 |
| WPM | 强——$3,500+流媒体利润 | 非常强——$4,100+利润 | 卓越——零成本杠杆 | 非凡——流媒体模式最亮 |
| FNV | 中等——溢价估值压缩 | 充分定价 | 强——溢价扩张 | 非常强——稀缺性溢价合理化 |
| PAAS | 中等——黄金对冲银价弱势 | 强——双金属敞口 | 非常强——利润率扩张 | 卓越——白银大概率跟随金价 |
| AG | 弱——最高AISC,利润受压 | 中等——利润健康 | 强——杠杆放大 | 非常强——高贝塔猛烈摆动 |
| HL | 弱——估值脆弱 | 中等——副产品帮忙 | 强——美国司法管辖溢价 | 非常强——储量价值重估 |
银价叠加
| 银价 | $50 (-30%) | $72 (当前) | $100 (+39%) | $150+ (挤仓) |
|---|---|---|---|---|
| AG | 利润受压,-40%风险 | 健康$48/oz利润 | 爆发性——$76/oz利润 | 超级周期——多倍股 |
| PAAS | 黄金敞口保护 | 强$58/oz利润 | 非常强——双重杠杆 | 卓越——规模优势 |
| HL | Greens Creek仍盈利 | $72全是纯利润 | 巨大杠杆 | 美国白银冠军重估 |
投资组合构建
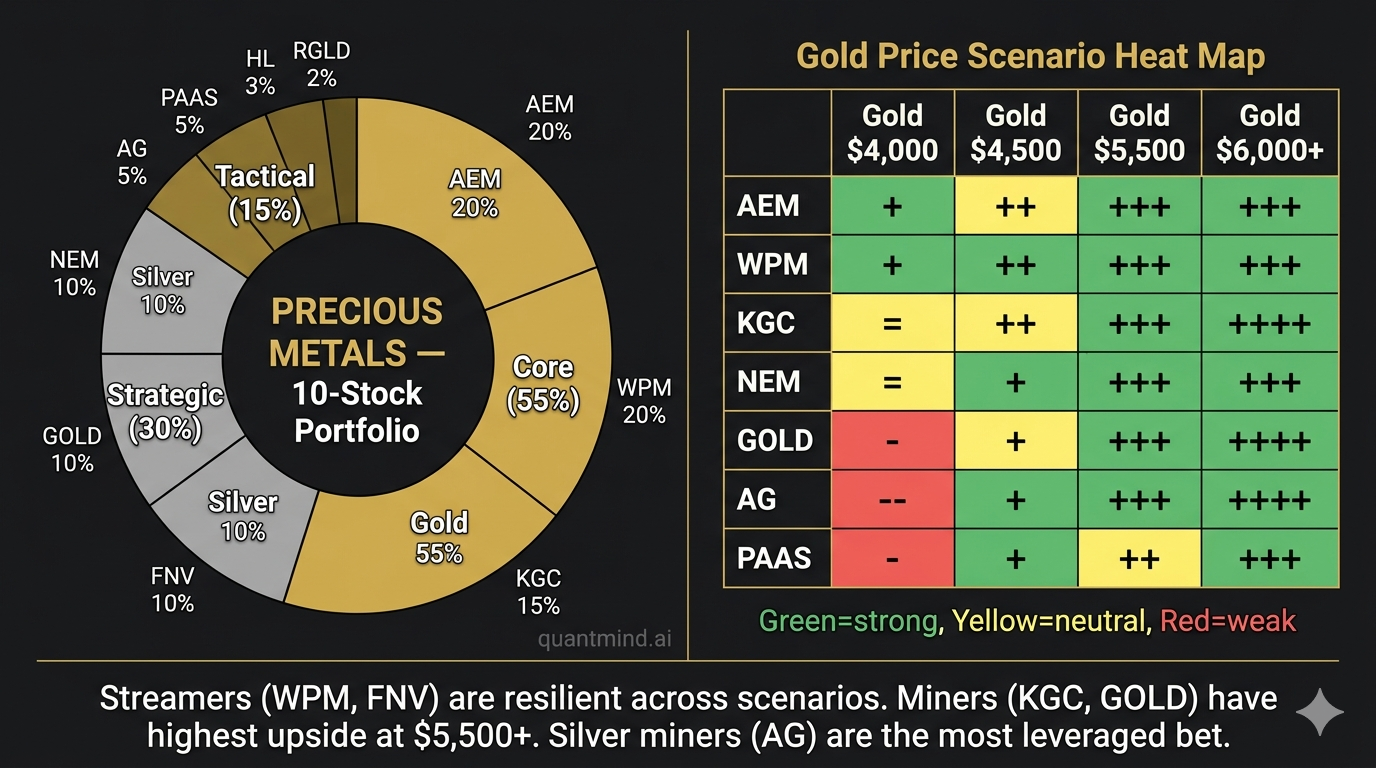
| 梯队 | 股票 | 配置 | 理由 |
|---|---|---|---|
| 核心 (55%) | NEM | 15% | 最佳风险回报:便宜、健康、最大储量、创纪录FCF |
| AEM | 15% | 最高品质:近零负债、最佳利润率、可靠执行 | |
| KGC | 10% | 最佳价值:前瞻P/E约10,创纪录FCF,运营杠杆已验证 | |
| WPM | 15% | 最佳风险调整:流媒体模式,零负债,2030年前增长50% | |
| 战略 (30%) | GOLD | 10% | 铜期权性,61.5%分析师上行空间,25年矿山寿命 |
| PAAS | 10% | 白银规模+黄金多元化,银矿最便宜P/E | |
| FNV | 5% | 品质特许权复利,19年连续分红增长 | |
| RGLD | 5% | 25年连续分红增长,87.7%毛利率 | |
| 战术 (15%) | AG | 5% | 最大白银杠杆,Los Gatos变革 |
| HL | 5% | 美国司法管辖溢价,Greens Creek负AISC | |
| 实物/ETF | 5% | GLD/SLV用于流动性和再平衡 |
配置哲学: 55%核心通过品质和价值提供下行保护。30%战略增加增长和期权性。15%战术捕捉白银和实物持仓的高贝塔上行。
6大投资哲学视角
| 哲学 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 质量复利 (巴菲特) | 做多 AEM, WPM | 近零负债、持久利润率、分红增长、FCF复利 | 金价反转压缩即使是品质标的 |
| 想象力成长 (Baillie Gifford) | 做多 AG, HL | 白银供应缺口+光伏/EV工业需求=结构性需求变革 | 极端波动,高贝塔回撤 |
| 基本面多空 (Tiger Cubs) | 做多KGC, NEM / 做空FNV | 深度价值矿企 vs 高估的特许权溢价 | FNV稀缺性溢价持续存在 |
| 深度价值 (Klarman) | 做多 KGC, NEM | 前瞻P/E 10-11,DCF折价30%,创纪录FCF——安全边际存在 | AISC通胀侵蚀安全边际 |
| 催化剂驱动 (Tepper) | 做多 GOLD, PAAS | Barrick分拆+Juanicipio达产=近期催化剂 | 执行延误,法律对峙 |
| 宏观战术 (Druckenmiller) | 广泛做多黄金,超配白银 | 央行体制性变革,白银供应缺口,实际收益率见顶 | 美联储鹰派持续时间超预期 |
变异视角
市场共识: 黄金是拥挤交易。$5,321的尖峰就是吹顶。GLD单日$29亿流出说明聪明钱在跑。在$4,520,金价仍然同比涨48%——容易赚的钱已经赚完了。
市场遗漏了什么: ETF流出是纸面去杠杆,不是结构性抛弃。GLD创纪录赎回的同一周,各国央行买入了更多黄金。纸面抛售和实物积累之间的背离,是2026年市场最核心的张力。想想看:
- 77%的央行计划增持储备——有史以来最高的增持意愿
- PBOC连续15个月买入没有放缓的迹象——这是地缘政治战略,不是战术交易
- 白银第六年连续缺口已经将地上库存消耗到实物挤仓变得可信的水平
- 矿企利润率约$2,800/oz意味着行业正在产生创纪录现金流,这些钱将流向回购、分红和勘探——创造正向循环
- 分析的全部10只股票财务健康——没有资产负债表压力,没有再融资风险,没有困境
共识看到的是拥挤交易。我们看到的是全球储备管理的体制性变革,这将持续数年,而非数月。$5,321的尖峰可能来得太早了。$4,520的回调才是入场点。
事前尸检:三种亏钱的方式
1. 美联储赢得通胀战争——实际收益率飙升
如果霍尔木兹危机迅速解决,原油正常化,但美联储将利率维持在3.50-3.75%(或更高)直到2027年以压碎残余通胀,实际收益率可能飙升至2.5%以上。黄金的机会成本急剧上升。历史先例:2013-2015年实际收益率正常化时的黄金熊市。影响:金价至$3,500-3,800,矿企回吐30-40%。
2. 央行购金减速
整个结构性论点建立在主权需求之上。如果PBOC暂停(如2024年曾暂停6个月),波兰和土耳其放慢购买,去美元化叙事因贸易协议或地缘政治缓和而降温,边际买家就消失了。黄金失去结构性买盘,重新变成利率敏感资产。影响:金价至$3,800-4,000,流媒体因溢价压缩而跑输。
3. 白银工业需求不及预期
如果光伏装机放缓(关税干扰、电网瓶颈),EV销量见顶,或白银替代技术出现(铜纳米线、铝浆),结构性缺口论点就崩了。白银跌至$45-50/oz,银矿股(AG, HL, PAAS)遭受40-50%回撤。金银比飙升至90x以上,发出工业困境信号。
监控变量与操作触发
| 变量 | 当前状态 | 多方触发 | 空方触发 | 数据源 |
|---|---|---|---|---|
| PBOC月度购金 | 约40K oz/月,15个月连续 | 加速至50K oz/月以上 | 暂停或减少至20K oz/月以下 | PBOC/世界黄金协会 |
| 联邦基金利率 | 3.50-3.75% | 降至3.25%或更低 | 加息或维持至2027年Q1 | FOMC声明 |
| 10Y实际收益率 (TIPS) | 约1.5% | 跌破1.0% | 飙升至2.5%以上 | FRED/Treasury |
| 白银供应缺口 | 67 Moz(第6年) | 缺口扩大至80 Moz以上 | 缺口缩小至30 Moz以下 | Silver Institute |
| GLD ETF资金流 | 2026年3月净流出 | 连续3个月净流入 | 持续流出超$5B/月 | 世界黄金协会 |
| 金银比 | 62-65x | 跌破55x(白银跑赢) | 飙升至80x以上(工业困境) | 市场数据 |
| 布伦特原油 | 约$100+/bbl(霍尔木兹) | 正常化至$75-85(允许美联储降息) | 持续高于$120(滞胀) | EIA/ICE |
| Barrick分拆 | 与Newmont法律对峙 | 和解+分拆推进 | 分拆放弃或延迟至2027+ | 公司公告 |
| 矿企AISC通胀 | 10-20%指引增幅(2026年) | 成本稳定或下降 | 成本超指引10%以上 | 季度财报 |
| 光伏白银需求 | 2026年预测120-125 Moz | 超过130 Moz | 低于100 Moz | Silver Institute |
决策框架
| 股票 | 买入价 | 加仓价 | 减仓价 | 止损 |
|---|---|---|---|---|
| NEM | $85 | $92 | $130 | $72 |
| AEM | $160 | $170 | $220 | $140 |
| KGC | $22 | $25 | $35 | $18 |
| WPM | $100 | $110 | $145 | $85 |
| GOLD | $32 | $35 | $50 | $27 |
| PAAS | $40 | $44 | $60 | $34 |
| FNV | $210 | $235 | $280 | $185 |
| RGLD | $195 | $215 | $260 | $170 |
| AG | $14 | $17 | $25 | $11 |
| HL | $13 | $16 | $25 | $10 |
框架逻辑: - 买入: 低于当前价10-15%——回调入场 - 加仓: 接近当前价——回调确认逻辑后加仓 - 减仓: 高于当前价30-40%——止盈、再平衡 - 止损: 低于当前价25-30%——逻辑失效,保护本金
“地缘政治优势”系列第三篇。第一篇:LNG价值链 | 第二篇:国防/弹药超级周期已在博客发布。
免责声明:本分析仅供研究和教育目的,不构成投资建议。数据截至2026年3月22日。金价约$4,520/oz,银价约$72/oz。基本面数据来源:公司财报、StockAnalysis、Yahoo Finance、GuruFocus、Alpha Spread、MarketBeat、世界黄金协会、Silver Institute。