Mar 23, 2026
贵金属股底部在哪?多情景分析
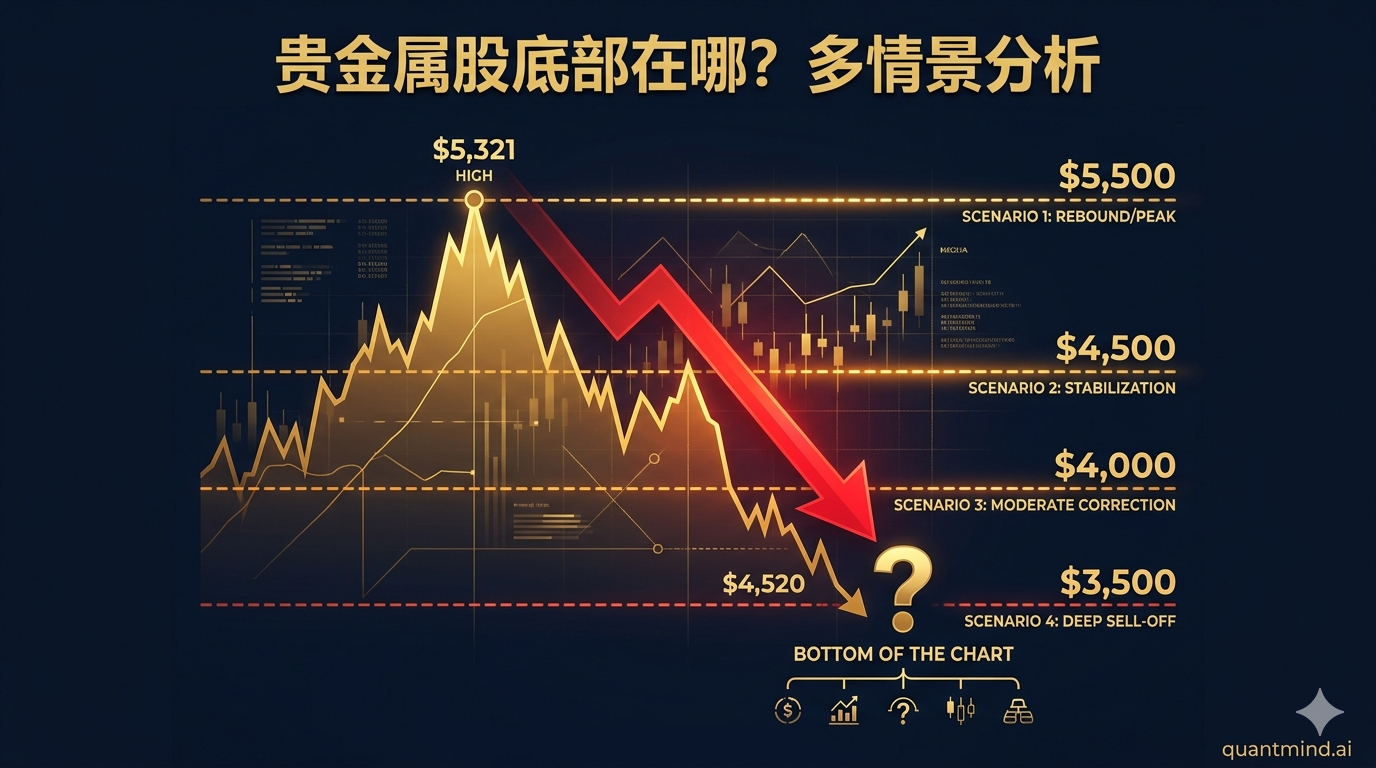
黄金从$5,321暴跌到$4,520,矿业股底部在哪?用AISC生存线+熊市倍数框架,对10只贵金属股做四种金价情景($3,500/$4,000/$4,500/$5,500+)的底部估算。含详细计算过程和分批建仓策略。
日期: 2026-03-22
当前状况
黄金从$5,321历史新高暴跌到$4,520(-15%),白银从$80跌到~$72(-10%)。触发因素:3月18日美联储鹰派维持利率不变,GLD单日流出$29亿(十年最大)。
问题是:这些矿业股的底部在哪?
答案取决于一个核心变量:金价/银价停在哪里。
先搞懂贵金属投资的三种商业模式
在分析底部之前,必须先理解贵金属行业的三种完全不同的商业模式——因为它们的风险特征和抗跌能力天差地别。
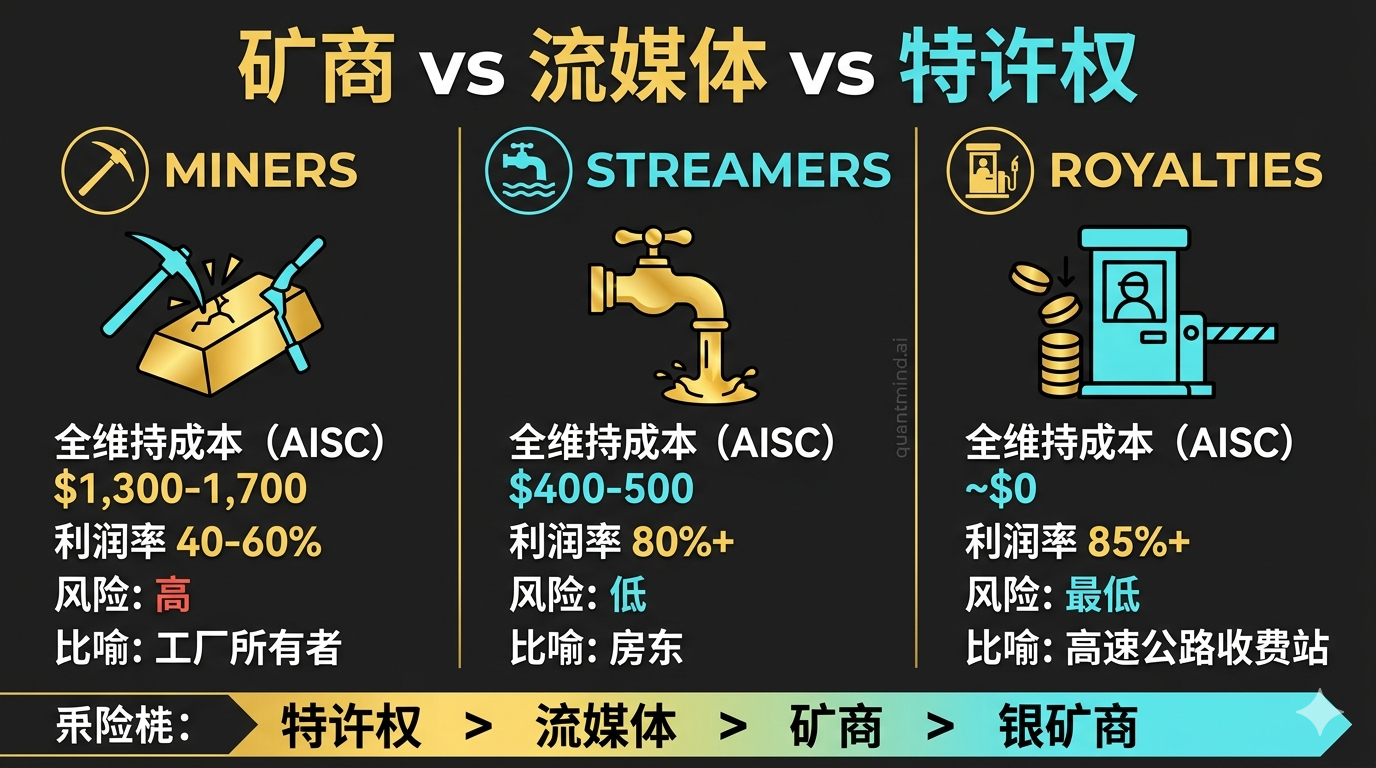
1. 传统矿商(Miners)— NEM, GOLD, AEM, KGC, AG, PAAS, HL
做什么: 自己拥有矿山,自己挖金子/银子,自己卖。
怎么赚钱: 利润 = 金价 - 全维持成本(AISC)。比如NEM的AISC是$1,680/oz,金价$4,500时每盎司赚$2,820。
核心风险: 你承担了挖矿的所有成本和麻烦——矿山建设超支、工人罢工、环保法规变化、矿石品位下降、政治风险(矿在非洲/南美的话随时可能被国有化)。一座矿建设期3-7年,花费数十亿美元。
类比: 像是自己开工厂生产手机。利润率看起来不错,但你得承担厂房、设备、工人、供应链的所有风险。
2. 流媒体公司(Streamers)— WPM
做什么: 不拥有矿山,不雇矿工,不挖矿。而是提前付一笔钱给矿商(通常是矿山还在建设阶段时),换取未来以远低于市价的固定价格购买该矿所产金银的权利。
怎么赚钱: 比如WPM跟一家矿商签约:预付$3亿,未来20年以$400/oz的固定价格购买该矿的黄金产出。金价涨到$4,500时,WPM以$400买入、$4,500卖出,每盎司净赚$4,100——利润率超过90%。金价跌到$3,500时,WPM仍然以$400买入、$3,500卖出,每盎司赚$3,100——利润率仍然接近90%。
为什么叫”流媒体”: 金属像水流一样从矿山”流”向WPM,WPM只需要坐着接收,不用干任何脏活累活。英文叫”streaming”。
核心优势: - AISC极低($400-500/oz)——不管金价怎么跌,只要不跌破$500,WPM就赚钱 - 零运营风险——矿山爆炸、罢工、洪水,都是矿商的问题,不是WPM的问题 - 80%+ EBITDA利润率——传统矿商只有40-60% - 自动增长——签了几十个矿的合约,新矿投产就自动增加产量,不需要额外资本支出
核心风险: 如果合作矿商破产或矿山关闭,那条”流”就断了。但WPM签了几十个矿的合约,分散了这个风险。
类比: 像是当房东。你提前花钱买了房子(预付款),租客(矿商)帮你打理一切,你只需要每月收固定租金。房价(金价)涨了你赚更多,跌了你的成本也极低。
3. 特许权/版税公司(Royalties)— FNV, RGLD
做什么: 跟流媒体类似,但更”轻”。特许权公司购买的是矿山收入的一个百分比(比如2-5%的净冶炼回报权NSR),而不是以固定价格购买实物金属。
怎么赚钱: 比如FNV拥有某矿山5%的NSR特许权。该矿年产值$10亿,FNV自动获得$5,000万——不管矿商的成本是多少,不管矿商是否盈利。FNV的成本几乎为零(当初买特许权时一次性付过钱了),所以利润率高达85%+。
跟流媒体的区别: - 流媒体:以固定价格买入实物金属,自己卖出。需要物流。 - 特许权:直接分矿山收入的百分比。连实物都不用碰。更像”坐地收钱”。
核心优势: - 利润率最高(85-88%)——全行业最强 - 零运营风险 + 零资本支出——连实物交割都不需要 - 几十年期限——很多特许权合约是矿山整个生命周期(20-30年) - 组合分散——FNV持有400+个特许权/流媒体合约,单一矿山风险极低
核心风险: 估值通常最贵(FNV 48x P/E),因为市场为这种”完美商业模式”给溢价。
类比: 像是拥有一条高速公路的收费权。车(矿石)经过就付费,你不用修路、不用管交通,只需要收钱。
为什么这对底部分析至关重要?
| 模式 | AISC | 金价跌50%后的利润率 | 最大跌幅(历史) | 抗跌能力 |
|---|---|---|---|---|
| 矿商 | $1,300-1,700 | 利润率压缩50%+ | -70%到-90% | 最弱 |
| 流媒体 | $400-500 | 利润率仍超80% | -40%到-60% | 中等 |
| 特许权 | ~$0 | 利润率仍超85% | -30%到-50% | 最强 |
一句话总结:矿商是杠杆赌注,流媒体是稳赚模式,特许权是”永续收费站”。理解这个区别,就理解了为什么同样金价暴跌,不同公司的底部差这么远。
分析框架
矿业股的底部由三层决定:
- AISC(全维持成本)= 绝对生存线。金价跌破AISC,公司亏钱,股价崩塌
- 现金流盈亏平衡 = 自由现金流归零的金价水平。这是”不增长但能活”的价格
- 估值压缩底 = 市场给最低倍数时的股价。熊市里矿业股P/E可以压到8-10x
四种金价情景
| 情景 | 金价 | 银价 | 概率 | 触发条件 |
|---|---|---|---|---|
| 深度修正 | $3,500 | $45 | 15% | 美联储加息、实际利率飙升、美元走强 |
| 温和回调 | $4,000 | $55 | 30% | 霍尔木兹解决、避险情绪退潮、正常化 |
| 当前区间 | $4,500 | $70 | 40% | 现状维持、央行继续买入、温和波动 |
| 再创新高 | $5,500+ | $100+ | 15% | 危机升级、美联储降息、美元崩塌 |
各股底部估算
计算方法:怎么算出来的?
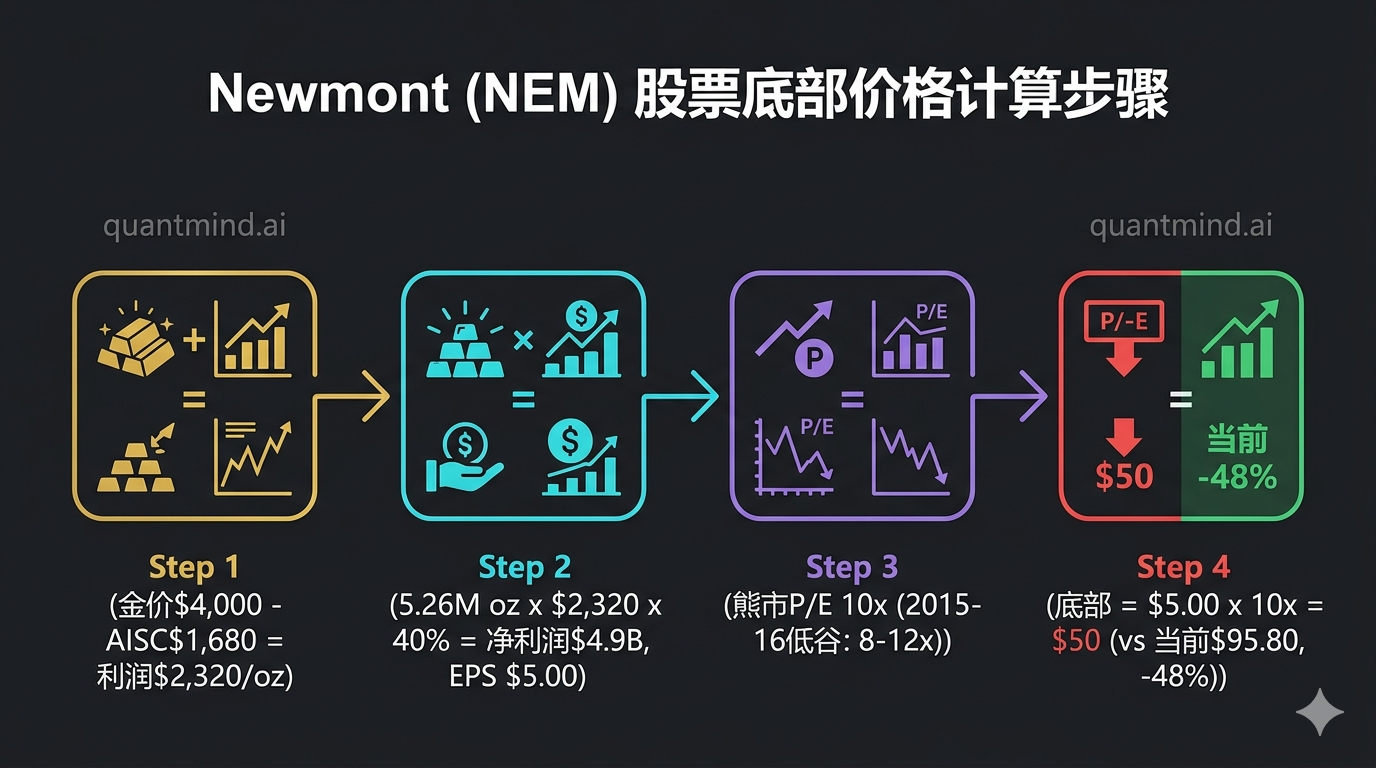
很多分析文章直接给你一个”目标价”却不告诉你怎么算的。我把计算过程完全拆开,用NEM(Newmont)在”温和回调”情景(金价$4,000)做详细演示:
第一步:算每盎司利润
利润/oz = 金价 - AISC = $4,000 - $1,680 = $2,320/oz
AISC(全维持成本)$1,680包括采矿、加工、管理、矿山维护资本支出、勘探、特许权税——从地里挖出一盎司黄金并卖掉的全部成本。
第二步:算总利润和每股盈利
年产量:5.26M oz(2026年指引)
毛利润 = 5.26M × $2,320 = ~$12.2B
净利润 ≈ $12.2B × 40% ≈ $4.9B
(40%转化率:金价越低,固定成本占比越高,净利率从31%压缩到~20%)
EPS ≈ $4.9B ÷ 1.088B股 ≈ $5.00
第三步:给熊市估值倍数
熊市P/E = 10x
为什么不用当前的17.2x?因为金价下跌时市场会同时压缩盈利AND估值——双杀。
2015-2016年金价低谷时,NEM的P/E被压到8-12x。取10x是"熊市但不是世界末日"。
第四步:算底部
底部 = EPS × 熊市P/E = $5.00 × 10x = $50
对比当前$95.80,隐含-48%下行。
交叉验证: NEM每股账面价值≈$31。金价跌到AISC附近($1,980)时盈利归零,股价趋向账面价值。所以绝对底部≈$28-31。最终底部 = max($50, $28) = $50。
同样的方法,不同公司底部为什么差这么远?
用同样的公式看WPM(流媒体)在同一情景下:
WPM的AISC: ~$500/oz(固定价格买入合约)
利润/oz = $4,000 - $500 = $3,500(利润率87.5% vs NEM的58%)
净利润 ≈ 680K GEOs × $3,500 × 80% ≈ $1.9B(80%转化率,因为几乎无运营成本)
EPS ≈ $3.30
但WPM用18-22x P/E——因为市场对零运营风险的商业模式给溢价
底部 = $3.30 × 22x = $73(-37%)
WPM只跌37% vs NEM跌48%——因为两个优势叠加:利润率压缩更小 + 市场给更高的估值底。
再看AG(银矿商)——为什么最惨:
AG的AISC: ~$22/oz银
银价$55时: 利润 = $33/oz,看起来还行
但AG产量只有~30M oz,总利润规模很小
固定成本占比大,净利率在低银价时压到<10%
EPS @ $55银价 ≈ $0.50,给12x P/E = $6(-67%)
银价$45时: EPS ≈ $0.10,给10x = $3(-84%)
银价跌38%($72→$45),AG股价跌84%。 这就是运营杠杆的威力——银价每跌1%,AG盈利跌2-3%,再叠加估值压缩,股价跌幅是银价跌幅的2倍以上。
底部公式总结
底部 = (年产量 × (金价 - AISC) × 净利率转化) ÷ 总股数 × 熊市P/E
四个变量决定一切:
| 变量 | 最抗跌 | 最脆弱 |
|---|---|---|
| AISC | 特许权 $0 → 利润缓冲最厚 | 银矿商 $22/oz → 缓冲最薄 |
| 产量规模 | NEM 5.26M oz → 利润总量大 | AG 30M oz银 → 利润总量小 |
| 固定成本比 | 流媒体 ~20% → 利润率稳定 | 矿商 ~60% → 利润率剧烈波动 |
| 熊市P/E | 特许权 20x → 估值有底 | 银矿商 6-8x → 估值崩塌 |
理解了这个框架,下面每只股票的底部数字就不是”拍脑袋”,而是可以自己验算的。
情景一:深度修正(金价 $3,500 / 银价 $45)— 概率 15%
这是”最坏情况”。美联储加息、实际利率飙升、避险叙事破裂。
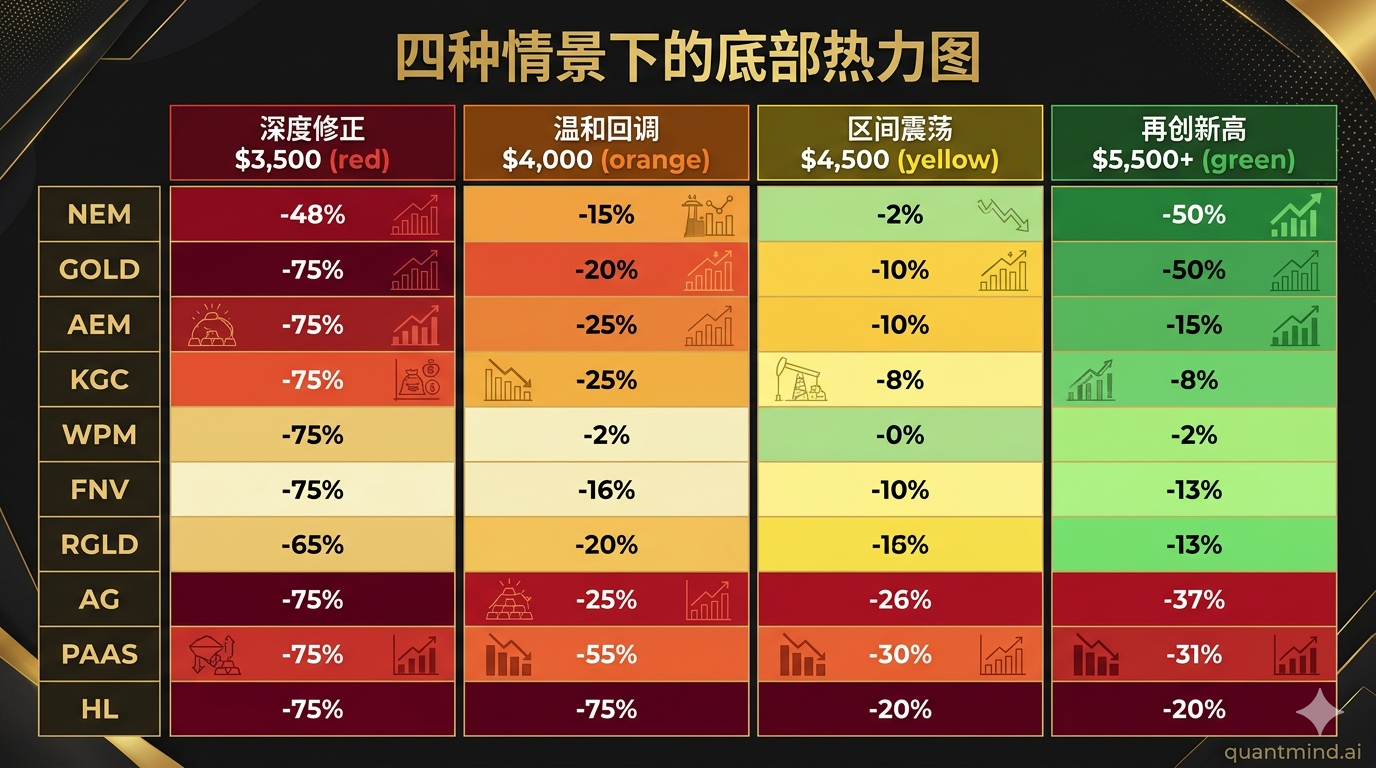
| 股票 | 当前价 | AISC | 利润/oz @ $3,500 | 估算EPS | 熊市P/E | 底部估价 | 跌幅 |
|---|---|---|---|---|---|---|---|
| NEM | $95.80 | $1,680 | $1,820 | ~$3.50 | 8x | $28 | -71% |
| GOLD | $37.14 | $1,500 | $2,000 | ~$1.80 | 8x | $14 | -62% |
| AEM | $179.13 | $1,339 | $2,161 | ~$5.50 | 10x | $55 | -69% |
| KGC | $26.50 | $1,350 | $2,150 | ~$1.20 | 8x | $10 | -62% |
| WPM | $115.00 | ~$500 | $3,000 | ~$2.80 | 18x | $50 | -57% |
| FNV | $251.87 | ~$0 | $3,500 | ~$5.50 | 20x | $110 | -56% |
| RGLD | $225.07 | ~$200 | $3,300 | ~$8.00 | 15x | $120 | -47% |
| AG | $18.27 | ~$22/oz Ag | 利润归零 | ~$0.10 | 10x | $3 | -84% |
| PAAS | $46.73 | ~$18/oz Ag | $27/oz利润 | ~$1.50 | 8x | $12 | -74% |
| HL | $17.24 | ~$15/oz Ag | $30/oz利润 | ~$0.30 | 8x | $4 | -77% |
关键洞察: 在$3,500金价下,所有矿商都还盈利(AISC最高的NEM仍有$1,820/oz利润),但盈利大幅压缩,叠加熊市估值压缩,股价可以腰斩甚至更多。流媒体/特许权公司(WPM, FNV, RGLD)跌幅最小——因为它们AISC极低($0-500),即使金价暴跌也能保持高利润率。银矿商AG最脆弱——银价$45意味着它的利润接近归零。
情景二:温和回调(金价 $4,000 / 银价 $55)— 概率 30%
霍尔木兹危机解决,避险溢价消退,金价回归”央行买入支撑”的区间。
| 股票 | 当前价 | 利润/oz @ $4,000 | 估算EPS | 合理P/E | 底部估价 | 跌幅 |
|---|---|---|---|---|---|---|
| NEM | $95.80 | $2,320 | ~$5.00 | 10x | $50 | -48% |
| GOLD | $37.14 | $2,500 | ~$2.50 | 10x | $25 | -33% |
| AEM | $179.13 | $2,661 | ~$7.50 | 12x | $90 | -50% |
| KGC | $26.50 | $2,650 | ~$1.60 | 10x | $16 | -40% |
| WPM | $115.00 | $3,500 | ~$3.30 | 22x | $73 | -37% |
| FNV | $251.87 | $4,000 | ~$6.50 | 25x | $163 | -35% |
| RGLD | $225.07 | $3,800 | ~$10.00 | 18x | $180 | -20% |
| AG | $18.27 | $33/oz Ag | ~$0.50 | 12x | $6 | -67% |
| PAAS | $46.73 | $37/oz Ag | ~$2.20 | 10x | $22 | -53% |
| HL | $17.24 | $40/oz Ag | ~$0.40 | 10x | $6 | -65% |
关键洞察: 金价$4,000是一个重要心理位,也是很多分析师认为的”合理长期价值”。在这个价位,所有金矿商仍然利润丰厚(NEM利润$2,320/oz),但估值压缩会把股价打回2025年中的水平。RGLD跌幅最小(-20%)因为它的特许权模式提供最厚的安全垫。银矿商继续最惨——AG在$55银价下利润微薄。
情景三:当前区间震荡(金价 $4,500 / 银价 $70)— 概率 40%
最可能的情景。央行继续买入,地缘政治不确定性维持,但美联储不降息。
| 股票 | 当前价 | 利润/oz @ $4,500 | 估算EPS | 合理P/E | 底部估价 | 跌幅 |
|---|---|---|---|---|---|---|
| NEM | $95.80 | $2,820 | ~$6.80 | 12x | $82 | -14% |
| GOLD | $37.14 | $3,000 | ~$3.20 | 12x | $38 | +2% |
| AEM | $179.13 | $3,161 | ~$9.50 | 15x | $143 | -20% |
| KGC | $26.50 | $3,150 | ~$2.00 | 12x | $24 | -9% |
| WPM | $115.00 | $4,000 | ~$3.80 | 28x | $106 | -8% |
| FNV | $251.87 | $4,500 | ~$7.50 | 30x | $225 | -11% |
| RGLD | $225.07 | $4,300 | ~$12.50 | 22x | $275 | +22% |
| AG | $18.27 | $48/oz Ag | ~$0.80 | 15x | $12 | -34% |
| PAAS | $46.73 | $52/oz Ag | ~$3.00 | 12x | $36 | -23% |
| HL | $17.24 | $55/oz Ag | ~$0.55 | 12x | $10 | -42% |
关键洞察: 在当前金价附近,大多数股票的下行空间有限(10-20%)。GOLD和KGC已经接近底部区间——如果金价维持$4,500,它们当前价格基本合理。RGLD甚至有+22%上行空间。但银矿商仍然脆弱——HL和AG即使在$70银价下也显得贵。
情景四:再创新高(金价 $5,500+ / 银价 $100+)— 概率 15%
美联储降息、美元崩塌、或霍尔木兹危机升级。
| 股票 | 当前价 | 利润/oz @ $5,500 | 估算EPS | 牛市P/E | 目标价 | 涨幅 |
|---|---|---|---|---|---|---|
| NEM | $95.80 | $3,820 | ~$10.50 | 18x | $189 | +97% |
| GOLD | $37.14 | $4,000 | ~$5.00 | 18x | $90 | +142% |
| AEM | $179.13 | $4,161 | ~$14.00 | 20x | $280 | +56% |
| KGC | $26.50 | $4,150 | ~$3.20 | 15x | $48 | +81% |
| WPM | $115.00 | $5,000 | ~$5.00 | 35x | $175 | +52% |
| AG | $18.27 | $78/oz Ag | ~$2.50 | 20x | $50 | +174% |
综合底部热力图
| 股票 | 当前价 | 深度修正底 | 温和回调底 | 震荡区间底 | 最可能底部 | 上行目标 |
|---|---|---|---|---|---|---|
| NEM | $95.80 | $28 | $50 | $82 | $65-75 | $189 |
| GOLD | $37.14 | $14 | $25 | $38 | $28-33 | $90 |
| AEM | $179.13 | $55 | $90 | $143 | $110-130 | $280 |
| KGC | $26.50 | $10 | $16 | $24 | $19-22 | $48 |
| WPM | $115.00 | $50 | $73 | $106 | $85-95 | $175 |
| FNV | $251.87 | $110 | $163 | $225 | $180-200 | $350 |
| RGLD | $225.07 | $120 | $180 | $275 | $190-220 | $350 |
| AG | $18.27 | $3 | $6 | $12 | $8-11 | $50 |
| PAAS | $46.73 | $12 | $22 | $36 | $28-33 | $65 |
| HL | $17.24 | $4 | $6 | $10 | $7-9 | $30 |
“最可能底部” = 概率加权(15%×深度 + 30%×温和 + 40%×震荡 + 15%×当前价附近)
关键结论
1. 谁最抗跌?
流媒体/特许权 > 大型矿商 > 中型矿商 > 银矿商
- RGLD 在所有情景下跌幅最小(-20%到+22%),因为87.7%毛利率 + 零运营风险
- FNV 和 WPM 次之——AISC极低意味着即使金价暴跌也能保持盈利
- 银矿商(AG, HL)是最脆弱的——银价波动比金价大2-3倍,利润率薄
2. 谁的底部离当前价最近?(即下行风险最小)
| 排名 | 股票 | 最可能底部 vs 当前价 | 下行空间 |
|---|---|---|---|
| 1 | KGC | $19-22 vs $26.50 | -17% to -28% |
| 2 | GOLD | $28-33 vs $37.14 | -11% to -25% |
| 3 | RGLD | $190-220 vs $225 | -2% to -16% |
| 4 | WPM | $85-95 vs $115 | -17% to -26% |
| 5 | NEM | $65-75 vs $95.80 | -22% to -32% |
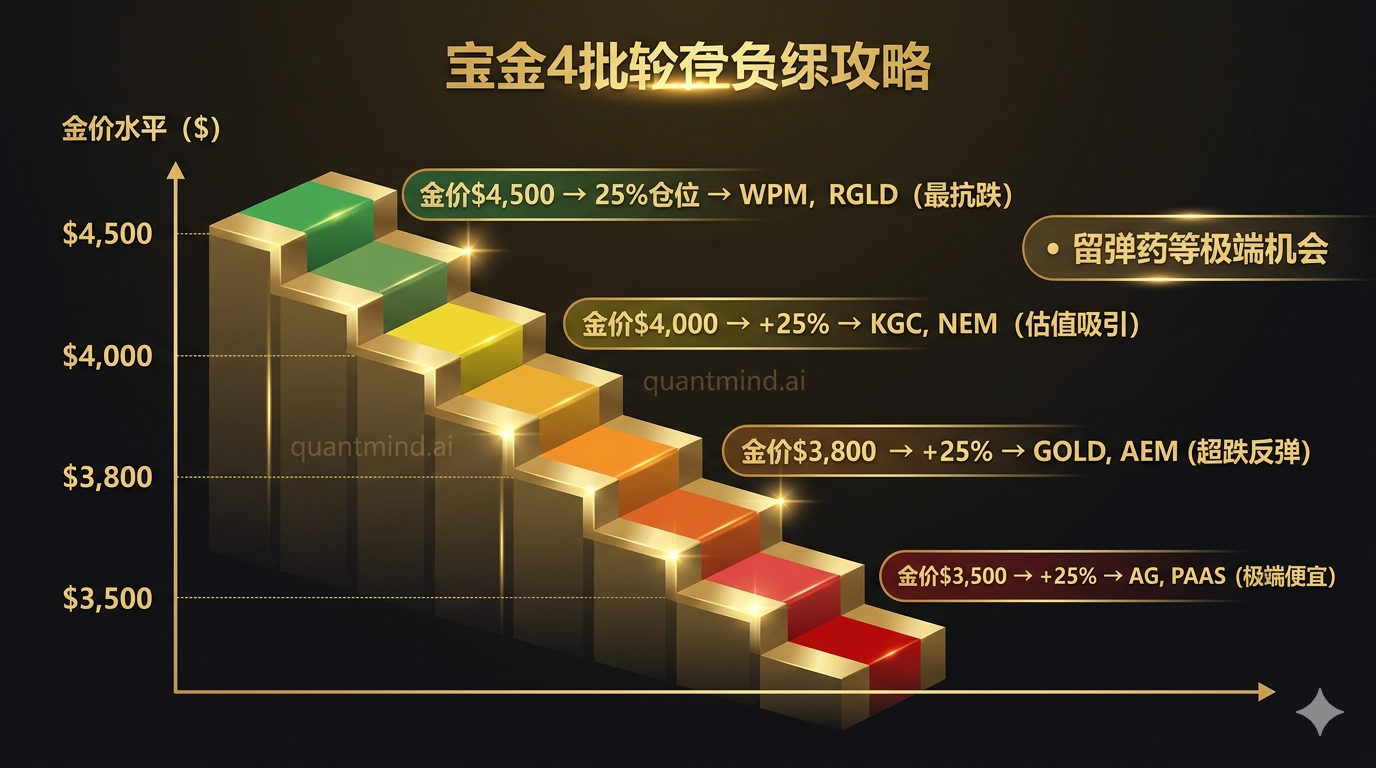
3. 建仓策略
现在不是ALL IN的时候,也不是清仓的时候。 建议分批建仓:
| 批次 | 条件 | 仓位 | 买什么 |
|---|---|---|---|
| 第一批 | 当前价($4,500金价) | 25% | WPM, RGLD(最抗跌) |
| 第二批 | 金价回到$4,000 | +25% | KGC, NEM(估值最吸引) |
| 第三批 | 金价跌破$3,800 | +25% | GOLD, AEM(超跌反弹弹性最大) |
| 留弹药 | 金价跌破$3,500 | +25% | AG, PAAS(银矿商极端便宜时才碰) |
4. 绝对不碰的底线
如果金价跌破 $3,000(AISC + 最低利润线),矿业股会进入真正的熊市。但这需要: - 美联储加息到6%+ - 实际利率飙升到3%+ - 全球央行集体停止买入
概率 <5%。 在央行77%打算增持黄金的环境下,$3,000金价几乎不可能。央行买入创造了结构性底部。
免责声明:本分析仅供研究和教育目的,不构成投资建议。贵金属价格波动剧烈,实际底部可能与估算有显著差异。数据截至2026年3月22日。