Mar 22, 2026
光子帝国:AI光通信8大巨头终极排名
8家光通信上市公司横向对比——从COHR到IPGP,覆盖估值、AI营收占比、风险回报的完整排名。COHR排第一,VIAV是隐藏赢家,IPGP是价值陷阱。
光子帝国:AI光通信8大巨头终极排名
我花了一周时间把光通信行业8家上市公司摊开对比。结论让我自己都吃了一惊——最被追捧的不是最值得买的,最没人讨论的反而是IRR最高的。
三周前OFC 2026结束,英伟达刚砸完$40亿投资光子公司,整个行业都在沸腾。
我的Twitter时间线全是”COHR暴涨”“LITE突破”——但没有一个人做过8家公司的横向对比。
所以我做了。
从激光器到光纤、从收发器到测试设备,用同一把尺子量了一遍。排名出来的时候,有一个结果完全超出我的预期。
先说结论。
终极排名
| 排名 | 代码 | 判定 | 前瞻PE | AI营收占比 | 一句话逻辑 |
|---|---|---|---|---|---|
| #1 | COHR | 买入 | 34x | 71% | 英伟达$20亿战投 + 光通信最强垂直整合 |
| #2 | FN | 买入 | 34x | 55% | 英伟达1.6T独家代工 + 零负债堡垒 |
| #3 | CIEN | 买入 | 49x | 42% | $70亿积压订单 + 1.6T相干技术垄断 |
| #4 | GLW | 持有 | 49x | 38% | Meta $60亿光纤大单,但已定价 |
| #5 | VIAV | 买入 | 19x | 增长中 | 全场最便宜的AI概念股 |
| #6 | LITE | 持有 | 60x | >60% | 技术最强,但估值最贵 |
| #7 | AAOI | 投机买入 | N/A | 56% | $40亿亚马逊合同,但亏损+高度集中 |
| #8 | IPGP | 回避 | 56x | <5% | 工业激光器,与AI无关 |
如果你只记住一件事:COHR是最佳风险回报,VIAV是最被低估的隐藏赢家,IPGP是陷阱。
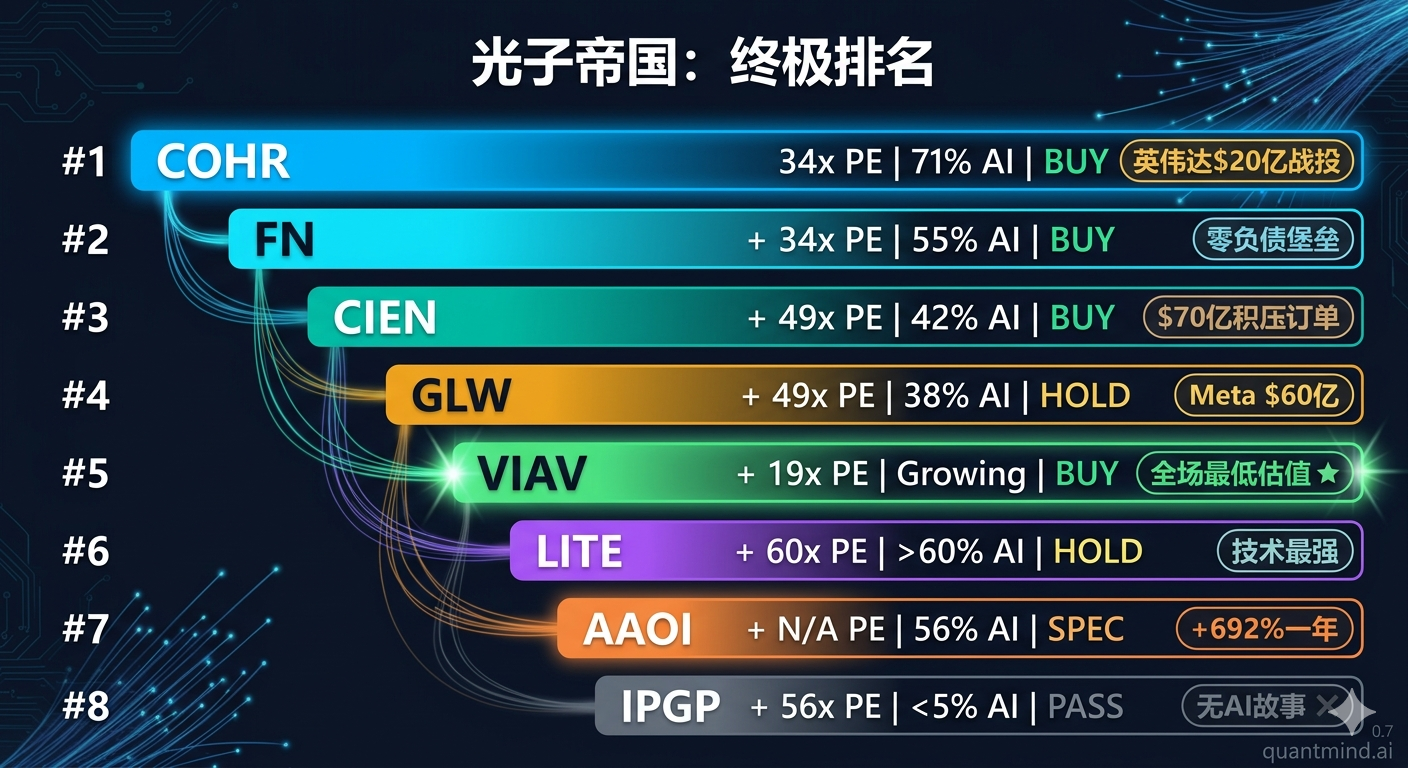
这个排名一定会有争议。特别是LITE排第六——技术最强的公司为什么不是第一?往下看。
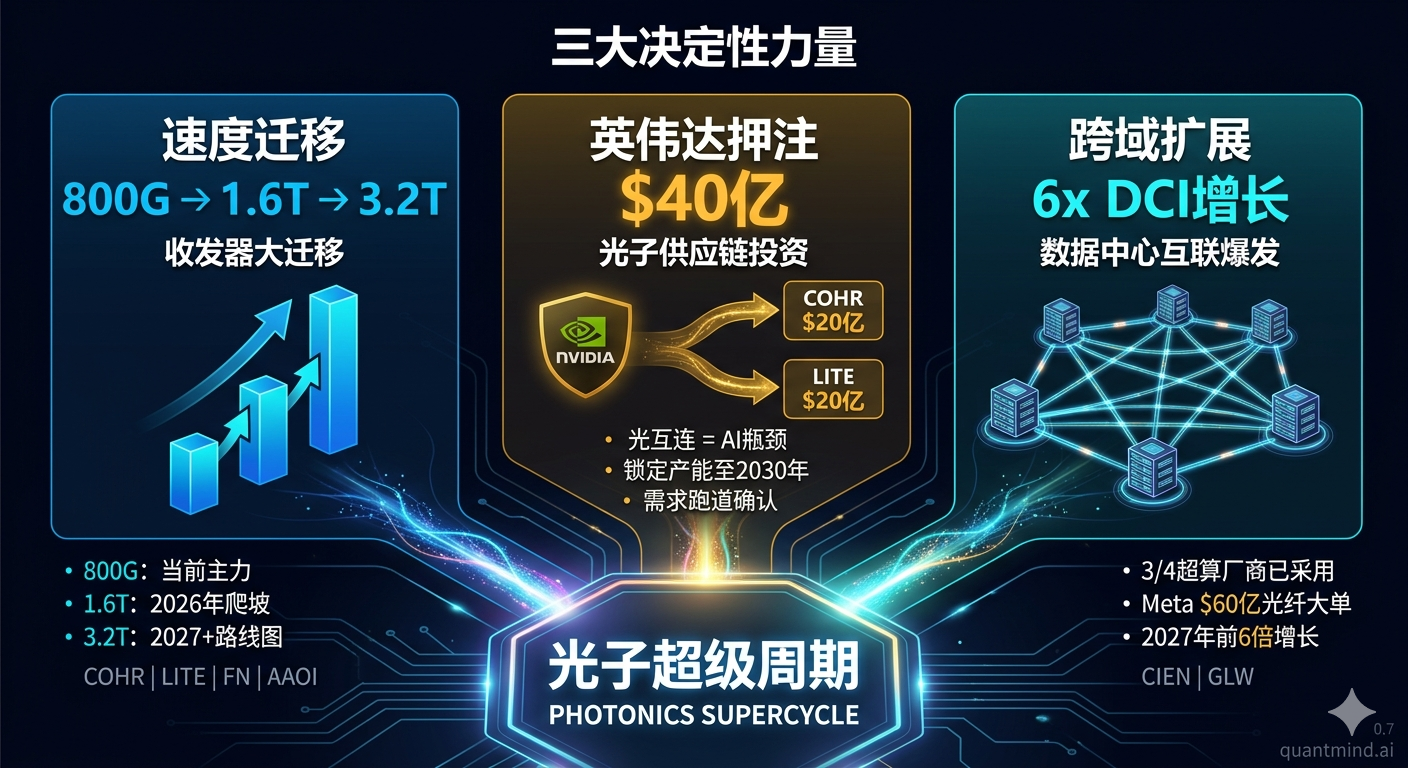
三大决定性力量
力量一:800G → 1.6T → 3.2T 收发器大迁移
每一个AI GPU集群都需要光互连——GPU之间、机架之间、数据中心之间。
- 800G(当前主力)— COHR、LITE、FN大规模出货
- 1.6T(正在爬坡)— COHR、LITE、FN产能爬坡;AAOI首单落地
- 3.2T(路线图)— COHR和CIEN在OFC 2026展示原型
这不是”如果”的故事,是”多快”的故事。
力量二:英伟达$40亿光子押注
3月2日,英伟达砸$40亿进光子供应链——$20亿给COHR,$20亿给LITE——附带延续至十年末的供应协议。
三层含义: 1. 光互连是AI扩展的瓶颈(不是GPU) 2. 英伟达在锁定产能,防止竞争对手拿到光子资源 3. 需求跑道至少到2030年
当英伟达用真金白银投票的时候,你应该认真听。
力量三:”跨域扩展”架构
AI模型太大,一个数据中心装不下。超大规模厂商在建数据中心集群——用超高速光链路连成一台虚拟超算。
Ciena命名为”Scale-Across”,预计2027年前DCI需求增长6倍。四大超算厂商已有三家采用。
第一梯队:核心持仓
#1 COHR(Coherent)— 34x前瞻PE | 买入
为什么不是LITE排第一?
这是我做这次对比时最大的认知翻转。LITE技术确实更强——200G/lane EML垄断、VCSEL突破、OCS $4亿积压。但投资不是选技术大赛冠军,是选风险回报比。
COHR胜在四个字:全链条自主。
- 从InP晶圆到成品收发器,垂直整合——没有关键供应商卡脖子
- 71%营收来自AI/数据中心——行业最高直接敞口
- 数据中心订单出货比 >4x——我见过的最极端的需求信号
- 英伟达$20亿不只是钱,是延续至十年末的独家供应协议
市场还有人把COHR当”负债转型公司”。杠杆率已从2.3x降到1.7x,英伟达的钱会进一步加速去杠杆。这个叙事已经过时了。
行动价格:$230-240买入 | $300+减仓
#2 FN(Fabrinet)— 34x前瞻PE | 买入
这个行业里风险最低的纯AI执行故事。
- 英伟达Blackwell 1.6T收发器100%独家代工
- 净现金超$9亿,零负债——同行都背着数十亿债的时候,FN像堡垒
- Q2 FY2026营收$11.3亿(+36% YoY)——IPO以来最快
- Building 10扩产新增~$30亿营收产能
市场担心NVIDIA客户集中(28%)。换个角度:想要大规模1.6T光模块,你必须经过Fabrinet。这不是依赖,是不可替代。
行动价格:$500以下累积 | $600+减仓
#3 CIEN(Ciena)— 49x前瞻PE | 买入
光网络层最深的技术护城河。
- WaveLogic 6:唯一量产的1.6T相干平台,72个客户
- $70亿积压订单——单季增$20亿,史无前例
- 云客户占比42%——从电信向超大规模的结构性转型
- 新加入S&P 500——被动基金买盘是结构性底
最有意思的:Q1 FY2026”三项全超”(营收、EPS、利润率),股价暴跌14%。买方嫌指引”只是”符合最乐观预期。
当一只股票因为”只是优秀但不够惊艳”而被砸14%的时候,你应该注意了。
行动价格:$280以下买入 | 积压订单环比下降则减仓
第二梯队:策略持仓
#4 GLW(Corning)— 持有/逢低累积
Meta $60亿光纤大单,Springboard上调至$110亿。都是真的。
但49x前瞻PE已经定价了。 GLW本质是多元化工业公司,只有38%营收来自光通信。你为AI付49倍,买到的还有显示器、汽车玻璃、生命科学。
$110以下累积,当前持有。
#5 VIAV — 这是我做完对比后最意外的发现
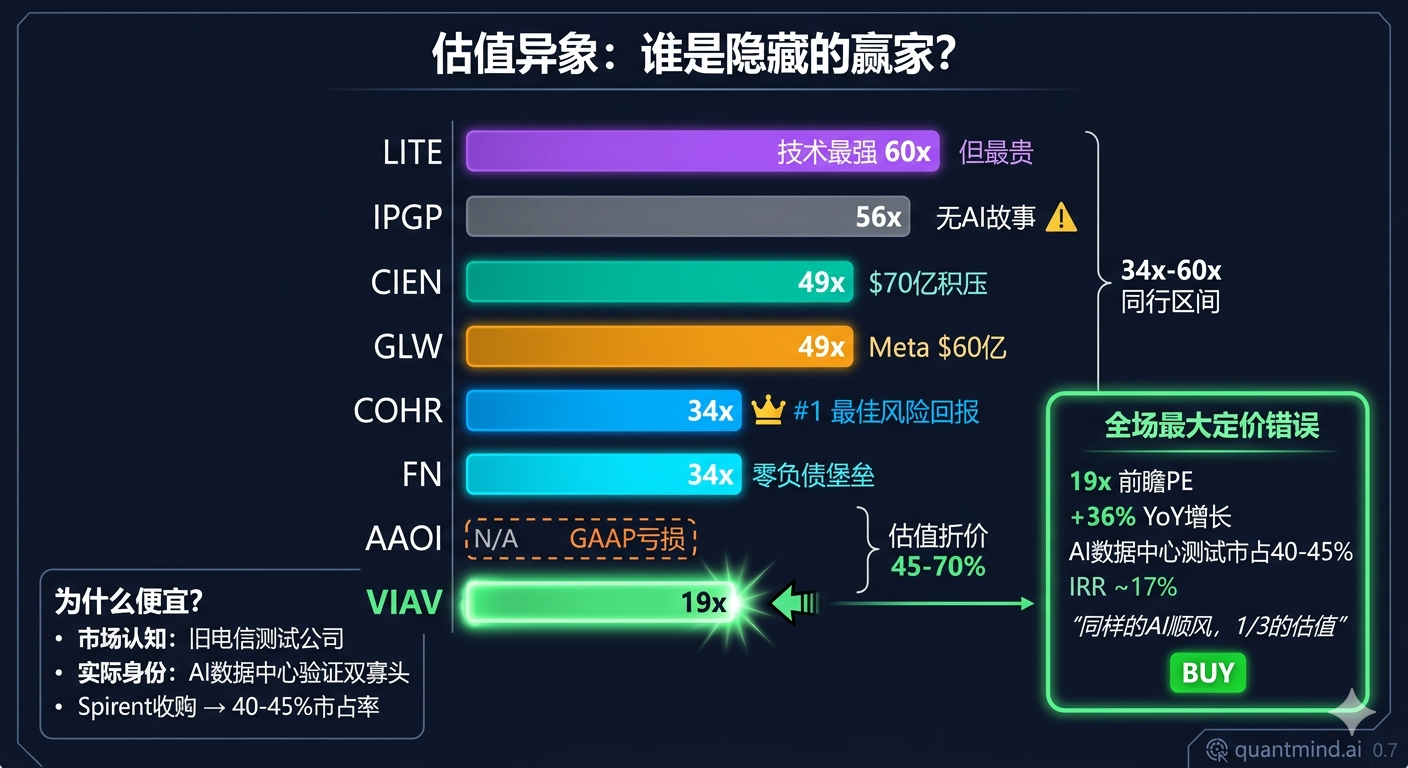
19倍前瞻PE。
我做到VIAV这一行的时候,以为自己数据拉错了。反复确认了三遍。
同一个行业:COHR 34x,FN 34x,CIEN 49x,LITE 60x。VIAV?19x。
为什么这么便宜?因为市场还把它当”老旧的电信测试公司”。
但Spirent收购($4.25亿)已经让VIAV拿到了AI数据中心以太网验证市场40-45%份额。想想这意味着什么:
每一个COHR和LITE出货的800G/1.6T收发器,都需要VIAV或Keysight的设备来测试。
同样的AI顺风。1/3的估值。
- Q2 FY2026营收$3.69亿(+36% YoY)
- Q3指引高出共识11%
- 1.6T TestCenter D2刚在OFC 2026发布
- OSP反伪造业务提供33%利润率的防御底仓
IRR ~17%,全场最高。如果市场认识到VIAV的AI敞口,仅倍数扩张就有30%+上行。
当前价位买入。这是整篇文章的alpha。
#6 LITE(Lumentum)— 持有
技术最强没有争议:200G/lane EML垄断、$4亿+ OCS积压、VCSEL突破。
但60x前瞻PE + $20亿净负债 + 负自由现金流 = 零容错。
一个季度miss就是25-35%回撤。技术领先不等于投资领先。等$580以下。
第三梯队
#7 AAOI — 投机买入(半仓)
光子行业的彩票。一年+692%,从濒死到指引$10亿+营收。$40亿亚马逊合同是真的。
但:GAAP亏损、FCF -$3.54亿、两个客户占82%营收、5个分析师覆盖。
二元结局,仓位控制在正常的1/3。
#8 IPGP — 回避
56x前瞻PE买17%增长的工业激光器?AI敞口<5%,中国竞争对手已达技术平价,毛利率从45-55%压到36%。
$85以下(35x前瞻)再看。当前回避。
6大投资哲学视角
同样的数据,六种完全不同的世界观。看看谁会选谁。
1. 质量复利派(巴菲特/芒格)
“如果明天股市关门20年,我愿意持有哪家?”
选择:FN — 零负债、$9亿净现金、独家代工的”收费站”模式。巴菲特讨厌杠杆,FN是全组唯一干净的资产负债表。12.4%毛利率是EMS模式的结构性特征——真正重要的是ROIC和资本效率。
为什么不选COHR?$26亿净负债让巴菲特不舒服。为什么不选GLW?49倍PE不符合”好公司合理价格”。
2. 想象力成长派(Baillie Gifford / ARK)
“如果一切顺利,5-10年后能有多大?”
选择:COHR — 从InP晶圆到3.2T收发器的全栈垂直整合。英伟达$20亿验证了十年跑道。订单出货比>4x,是这类投资者最爱的信号:不是需求不够,而是产能不够。如果AI基建翻倍,COHR的数据中心业务单独就可能到$100亿+。
3. 基本面多空派(Tiger Cubs)
“市场哪里错得最厉害?怎么用配对交易表达?”
选择:做多VIAV / 做空IPGP — 光子行业最干净的配对。VIAV 19倍PE、36%增长、40-45%AI测试市占 vs. IPGP 56倍PE、17%增长、<5%AI敞口。PEG差距0.53x vs 3.3x——6倍分化。对冲比例:1.5份VIAV对1份IPGP。
4. 深度价值派(Klarman / Howard Marks)
“私人买家会出多少钱买整家公司?安全边际在哪?”
选择:VIAV — 19倍PE站在34-60倍的行业里。便宜的原因是GAAP利润被Spirent收购摊销压住了(追溯PE 443x吓跑筛选器)。OSP反伪造业务(33%利润率、政府合同)提供了安全底——如果AI失败,这块业务单独支撑$15-18股价。
5. 催化剂驱动派(Tepper / Ackman)
“什么具体事件会迫使市场重新定价?”
选择:LITE — 催化剂密度全场最高:
| 催化剂 | 时间线 |
|---|---|
| OCS营收达$1亿/季 | 2026年H2 |
| 1.6T量产爬坡 | Q3-Q4 FY2026 |
| Q3财报(5月12日) | 7周后 |
| FCF从负转正 | 2026年H2 |
COHR的催化剂已部分定价。LITE的还在前方——信息差更大。但60倍PE下,miss的惩罚是3-5倍。半仓操作。
6. 宏观战术派(Druckenmiller / Soros)
“当前宏观体制告诉我什么?”
选择:COHR — Druckenmiller会把英伟达$40亿光子投资读成领先指标:”光瓶颈是真的,英伟达在花钱解决。” 订单出货比>4x + 上行周期 = 产能约束下的定价权。如果下半年降息,长久期成长股重估——COHR 34倍比CIEN 49倍和LITE 60倍有更大扩张空间。宏观止损:10年期国债>5.5%就砍仓。
哲学共识矩阵
| 标的 | 质量 | 成长 | 多空 | 价值 | 催化 | 宏观 | 得分 |
|---|---|---|---|---|---|---|---|
| COHR | — | #1 | — | — | — | #1 | 2胜 |
| FN | #1 | — | — | — | — | — | 1胜 |
| VIAV | — | — | 做多 | #1 | — | — | 2胜 |
| LITE | — | — | — | — | #1 | — | 1胜 |
| IPGP | — | — | 做空 | — | — | — | 1负 |
收敛信号: COHR和VIAV各赢2个框架。当对一切都有分歧的投资哲学在同几只股票上达成共识时,那就是高确信信号。
如果两年后亏钱了
说完看多逻辑,必须诚实面对失败路径:
- AI资本支出悬崖 — DeepSeek式效率突破,所有AI敞口股跌30-50%
- 硅光子颠覆 — Broadcom/Intel集成方案达到平价,LITE和COHR护城河被侵蚀
- 超大规模厂商自建 — NVIDIA/Google/Amazon建自己的光模块厂
- 利率飙升 — 34-60x PE是长久期资产,7%+利率全面杀估值
- 关税升级 — 光组件关税扰乱供应链和利润率
这5条里,我最担心第1和第3条。但短期内(12-18个月),三大力量的确定性远高于这些风险。
组合配置
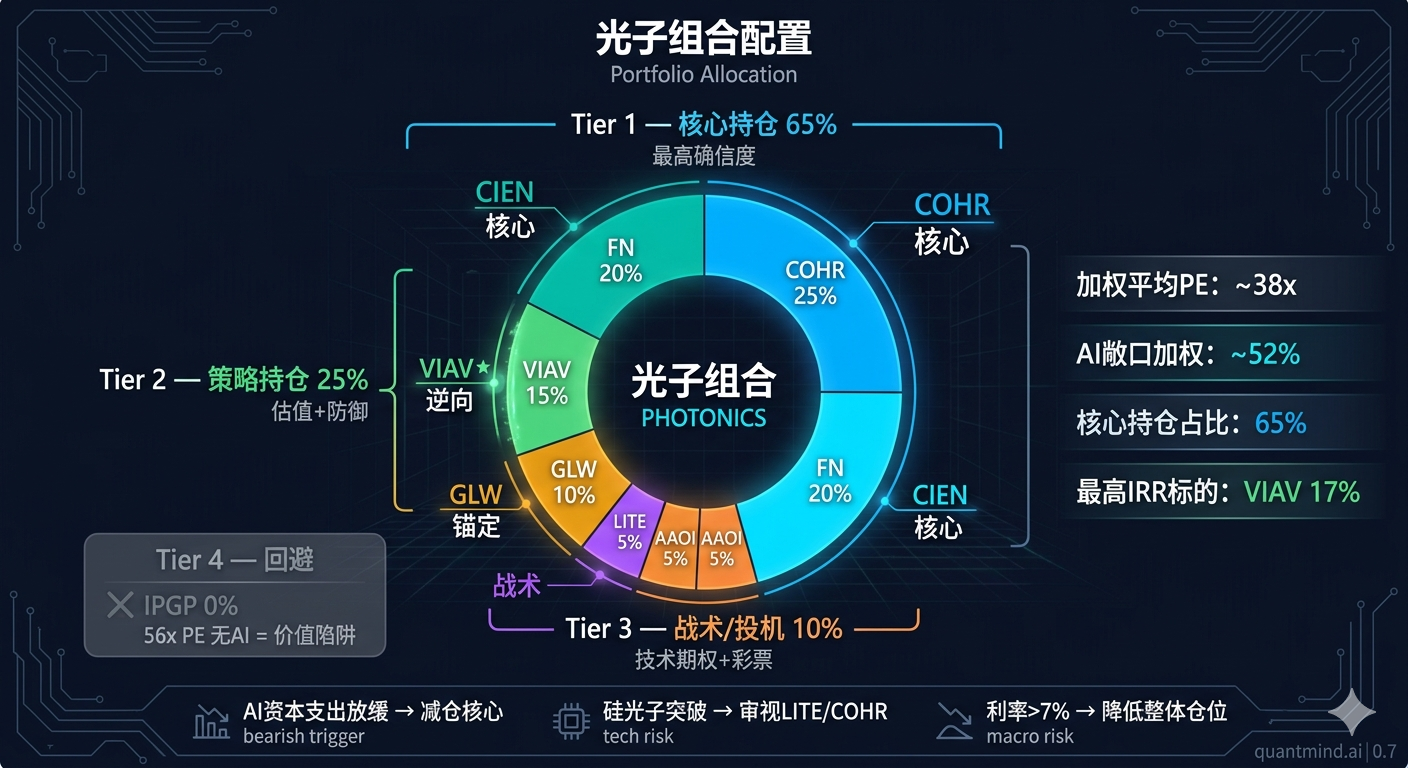
| 角色 | 标的 | 配比 | 前瞻PE |
|---|---|---|---|
| 核心 | COHR | 25% | 34x |
| 核心 | FN | 20% | 34x |
| 核心 | CIEN | 20% | 49x |
| 逆向 | VIAV | 15% | 19x |
| 锚定 | GLW | 10% | 49x |
| 战术 | LITE | 5% | 60x |
| 投机 | AAOI | 5% | N/A |
| 回避 | IPGP | 0% | 56x |
光子是AI的血管。血管里流的不是数据,是确定性。在确定性面前,你需要的不是最好的技术,而是最好的风险回报比。
这就是为什么COHR排第一,VIAV是隐藏赢家,IPGP是这个行业最大的价值陷阱。
数据截至2026年3月22日。基于公开信息,不构成投资建议。
quantmind.ai