May 4, 2026
光子帝国 II:$7000 亿 capex 已落地,原配比要不要改?
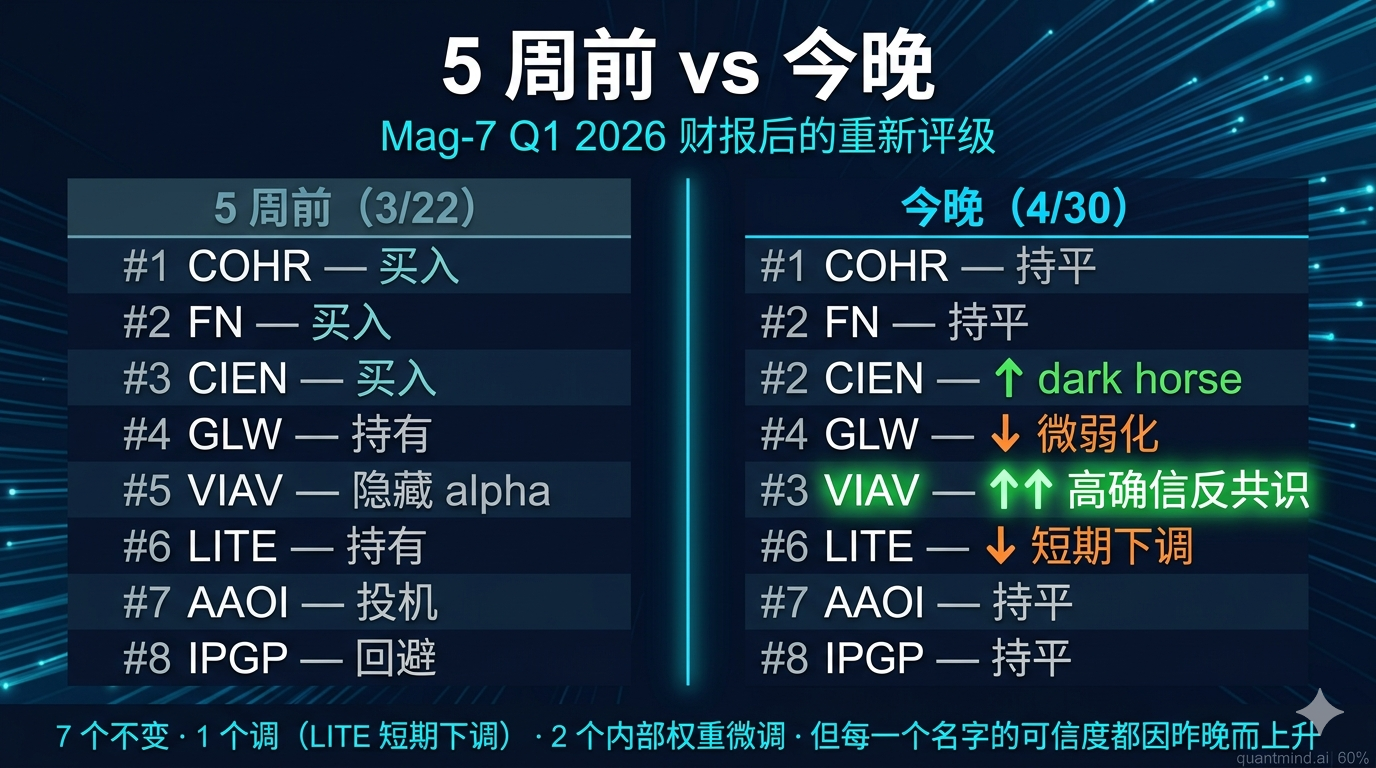
5 周前我把光通信 8 家公司排了个序。昨晚 Mag-7 公布 Q1 2026 财报——$695-725B AI capex 全部上调。原排名 7 个不变、1 个调(LITE 短期下调)、2 个内部权重微调。但每一个名字的可信度都因昨晚而上升。
title: “光子帝国 II:$7000 亿 capex 已落地,原配比要不要改?” date: 2026-04-30 tickers: [COHR, LITE, FN, CIEN, GLW, VIAV, AAOI, IPGP]
光子帝国 II:从”假设”到”事实”
$7000 亿 AI capex 已落地,原配比要不要改?
写给 5 周前的自己
5 周前我把光通信 8 家公司排了个序,下了一个赌注:AI capex 会继续上升,光通信是最干净的拐杠。
那天我列了 5 条失败路径,第一条最致命:
“AI 资本支出悬崖 — DeepSeek 式效率突破,所有 AI 敞口股跌 30-50%。”
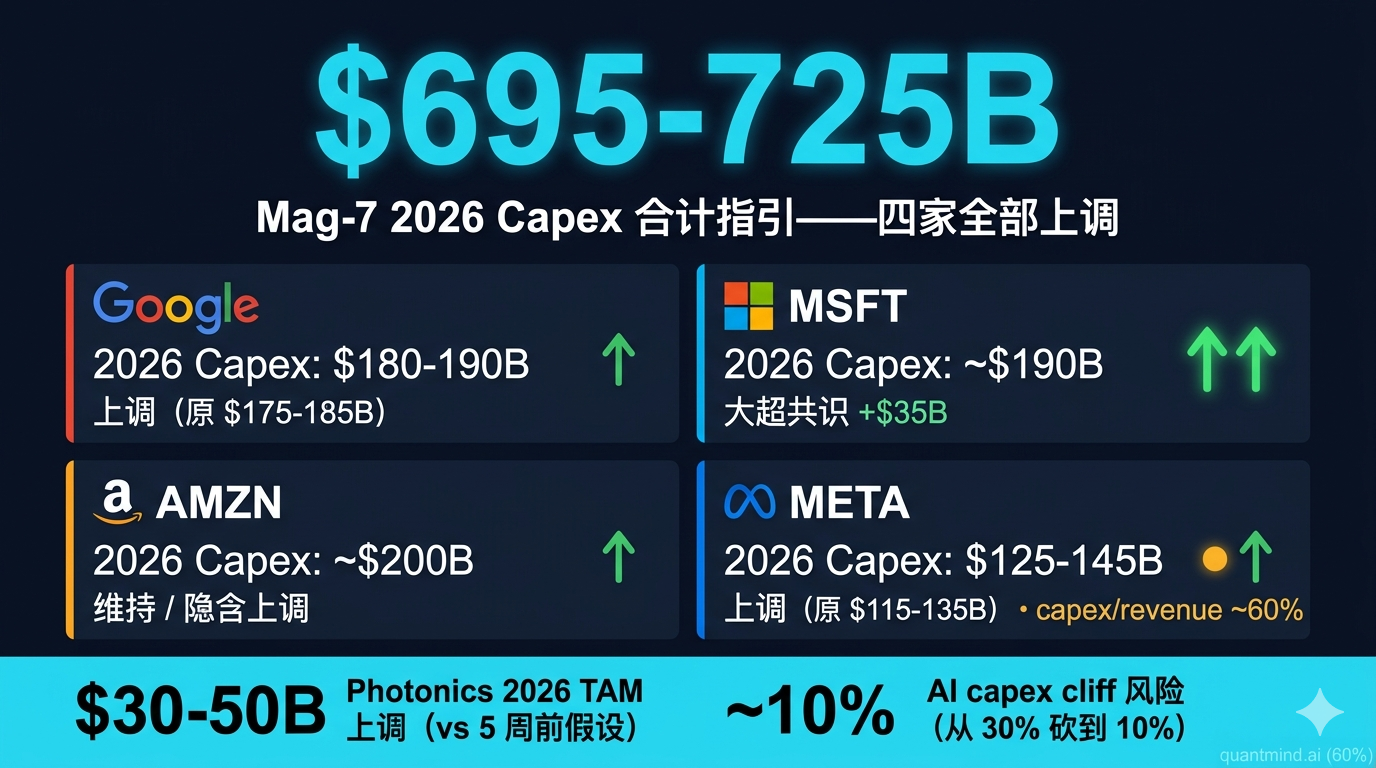
昨晚(4 月 29 日)Mag-7 公布 Q1 2026 财报。GOOGL、MSFT、META 同晚发布,AMZN 同步公布——四家合计 2026 年 capex 指引上调到 $695-725B。
这条最致命的失败路径,被昨晚的数据打掉了。
但这不是”我对了”的庆功。这是更冷静的一题:当外部最大变量从假设变成事实,内部的配比和优先级该怎么调?
TL;DR
上游已经放榜——昨晚 Mag-7 Q1 2026 把”AI capex cliff”风险概率从 30% 砍到 ~10%,且 MSFT CFO 一句”GPU 不够分”是给整个 photonics 板块的放大信号。
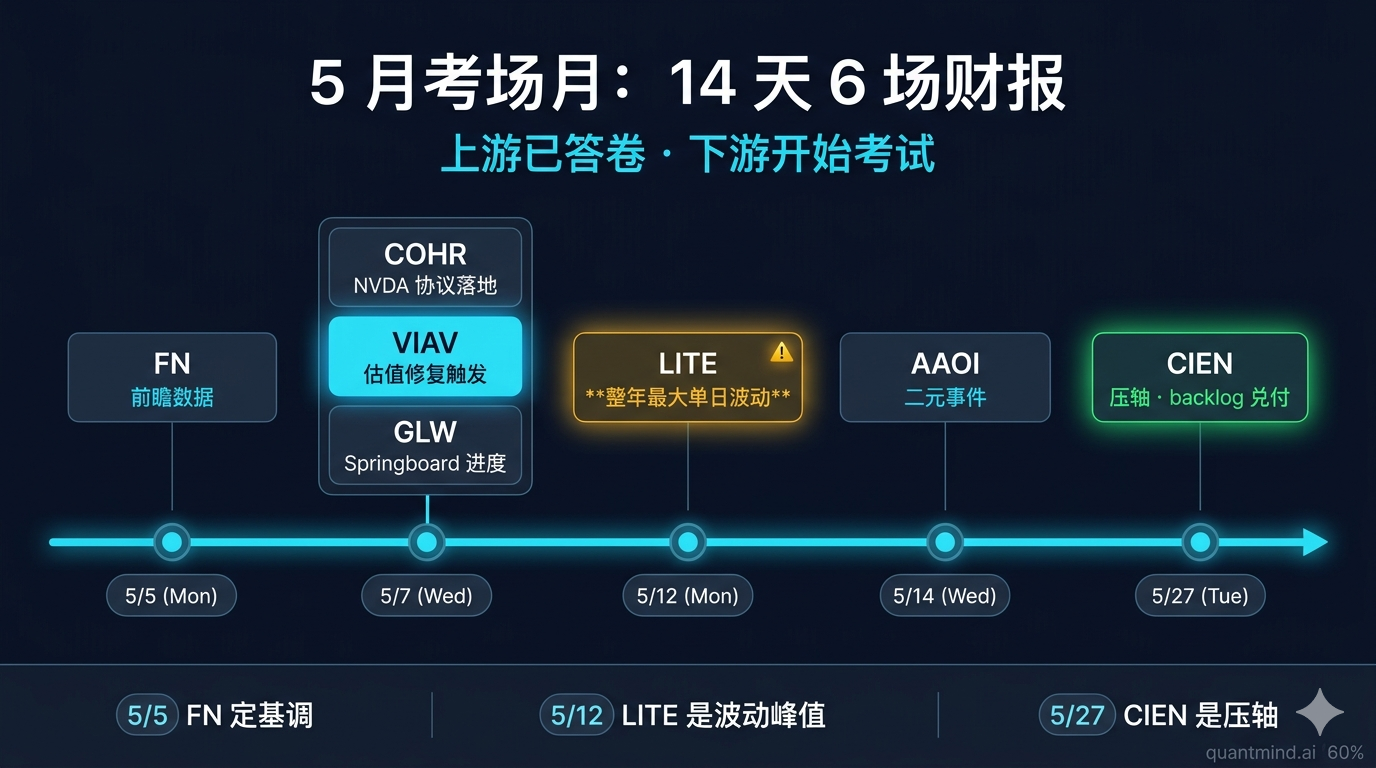
下游接下来 14 天是兑付期:5/5 FN、5/7 COHR + VIAV + GLW、5/12 LITE、5/14 AAOI、5/27 CIEN。这是 thesis 的考场月。
我不重仓移动配比,但调小LITE(5/12 前减仓)、调大VIAV(隐藏 alpha 升级),保留 4% 现金等极端波动。
| 标的 | 5 周前判断 | 今晚更新 | 触发因素 |
|---|---|---|---|
| COHR | #1 买入 | #1 持平 | Mag-7 验证需求;估值未变 |
| FN | #2 买入 | #2 持平 | NVDA 1.6T 独家代工不变 |
| CIEN | #3 买入 | #2 dark horse | META 加速 = scale-across 兑现 |
| GLW | #4 持有 | #4 微弱化 | 纯 AI 名字相对优势放大 |
| VIAV | #5 隐藏 alpha | #3 高确信反共识 | $700B capex = 测试需求放大 |
| LITE | #6 持有 | #6 短期下调 | 5/12 大考前减仓 |
| AAOI | #7 投机 | 持平 | 仓位限制不变 |
| IPGP | #8 回避 | 持平 | AI 敞口仍 <5% |
一句话总结:原排名 7 个不变、1 个调(LITE 短期下调)、2 个内部权重微调。但每一个名字的”可信度”都因昨晚而上升。
上游确认:昨晚四个数字 + 一个细节
我专门为昨晚那场财报写了 Big Tech Q1 2026 拆解。这里只挑出与光通信直接相关的部分。
数字一:合计 2026 capex $695-725B(全部上调)
| 公司 | 2026 Capex 指引 | 本季度变动 |
|---|---|---|
| GOOGL | $180-190B | 上调(原 $175-185B) |
| MSFT | ~$190B | 大超共识 $35B+ |
| AMZN | ~$200B | 维持/隐含上调 |
| META | $125-145B | 上调(原 $115-135B) |
| 合计 | $695-725B | 全部上调 |
5 周前我用的假设是”$600-650B 区间”。实际比假设高 7-10%。每多花 1 美元 capex,光通信链至少分到 4-6 美分(光模块占 AI 服务器 BoM 4-5%、占 DCI 投资 12-18%)——也就是 photonics 行业 2026 的可寻址市场,比 5 周前的预估多了 $30-50B。
数字二:GOOGL Cloud Backlog $460B(QoQ 翻倍)
CFO Anat Ashkenazi 明确说”未来 24 个月内确认略超 50%”——也就是 ~$230B 已签合同收入。
翻译成 photonics 语言: 这 $230B 不是画饼,是已签 24 个月光网络扩张订单。每个 hyperscale region 扩容都需要 800G/1.6T 收发器 + WaveLogic 6 相干互连——CIEN 和 COHR 是这场分蛋糕的直接受益者。
数字三:AWS 重回 +28%(15 季度新高)
AWS 加速重回 2022 年水平。背后是 AI 推理时代的边缘节点扩张——更多推理节点 = 更多 DCI 链路 = 更多 1.6T 相干模块。
CIEN 命名的 “Scale-Across” 架构,在 5 周前还是预测;昨晚 AMZN 的 +28% 是第一次把这个架构变成数字。
数字四:META capex 上调到 $125-145B、capex/revenue 接近 60%
META 的 capex 强度全场最高。它的 AI 基础设施大概率涌向 “scale-across” 数据中心集群——而 META 在 hyperscaler 里最依赖外部光通信供应商(不像 GOOGL 自研 TPU 也内化部分网络芯片)。
直接利好: Ciena WaveLogic 6、Coherent 1.6T 收发器、Corning 光纤——META 是这三个名字共同的最大边际买家。
那个细节:MSFT CFO Amy Hood 一句话
“如果我们把所有新接入的 GPU 容量都给 Azure 云业务,Azure 增速能超过 40%。但我们要分给 Copilot、GitHub Copilot 和内部工作负载。”
请重读三遍。这意味着:GPU 已经不够分。
GPU 不够的真正含义是什么?是连接 GPU 的网络也已经不够。 - 一个 H100 / B200 集群要装齐 800G / 1.6T 收发器才能跑起来 - 所有 hyperscaler 在抢同一批光模块产能 - 当 MSFT 公开承认产能受限,瓶颈大概率不只是 GPU 本身(NVDA 在加速产能),还在连接它们的光通信
这是给整个 photonics 板块的放大信号——而且是来自 hyperscaler 自己的口供。
5 周前我说”COHR 订单出货比 >4x 是我见过最极端的需求信号”。昨晚 MSFT 一句话从供给侧确认了同一件事。
重新评估 8 个名字
上调:CIEN(#3 → “#2 dark horse”)
5 周前的逻辑:$70B 积压订单 + WaveLogic 6 唯一量产 1.6T 相干。
昨晚新增的事实: - META capex 上调 $10B(中位数)— scale-across 直接受益 - AMZN AWS +28% — DCI 需求兑现期前移 - GOOGL backlog $460B — 24 个月已签合同 = 24 个月已签 DCI 设备订单
CIEN 的”Scale-Across”叙事 5 周前是假设,昨晚开始有了三家 hyperscaler 的数字背书。
5 月 27 日 Q2 财报是关键拐点。 如果 backlog 再次环比加 $15B+,CIEN 应该升到组合 #1。
上调:VIAV(#5 隐藏 alpha → “#3 高确信反共识”)
5 周前的核心论证:19x PE 在 34-60x 行业里太突兀,Spirent 收购给了 40-45% AI 测试市占。
昨晚新增的事实: - $695-725B capex 上调 = 测试设备需求放大 - supply-constrained 信号 = 行业产能扩建加速 = 测试设备验收量放大 - COHR / LITE 每多一颗 1.6T 收发器,VIAV 多一笔 D2 测试营收
5 月 7 日 Q3 财报是关键拐点。 如果 Q3 营收 +35% YoY 维持、Q4 指引继续 raise,估值倍数从 19x 修复到 25x(行业平均下沿),单纯估值修复就是 30%+ 上行。
VIAV 是这一组里最有可能从”被忽视”变成”被重新发现”的名字——它是这场配比调整的最大边际加仓对象。
持平:COHR(仍 #1)
主线无变化:NVDA $20B + 71% AI 占比 + 全链条垂直整合。
昨晚的变化是”信心而非排名”: - AI capex 不悬崖,COHR 高估值不被穿仓 - supply-constrained 信号 = COHR 订单出货比 >4x 找到外部佐证
5 月 7 日 Q3 财报。 我不在财报前加仓——估值已经反映了乐观假设;如果 Q3 任何一项不及预期,COHR 这种 34x 估值容错很低。
持平:FN(仍 #2)
NVDA Blackwell 1.6T 100% 独家代工地位没有任何变化。零负债、$9 亿净现金的资产负债表也没变。
昨晚的变化: MSFT 产能受限 = NVDA 后续 GPU 出货加速 = FN 1.6T 代工订单加速。
5 月 5 日(周一)Q3 财报是先于其他人的”前瞻数据”。 如果 FN 指引 raise,COHR / LITE / VIAV 那一周的财报跟着会被买盘提前定价。
微下调:GLW(#4 → 仍持有但相对收益变弱)
5 周前的论证:Meta $60 亿光纤大单 + Springboard 至 $110 亿。这些没变。
但相对的位置变弱: 当 COHR / FN / CIEN 的纯 AI 敞口被昨晚的 capex 数据”扎实化”,GLW 那种”打折版 AI”(38% 营收来自光通信)的相对吸引力下降。
GLW 的非 AI 业务(显示器、汽车玻璃、生命科学)在这场 capex 浪潮里没有受益——你为这些业务付 49x PE 不划算。
短期下调:LITE(#6 → 5/12 前减仓)
5 周前的论证:技术最强(200G/lane EML 垄断、$4 亿 OCS 积压、VCSEL 突破),但 60x PE + $20 亿净负债 + 负 FCF = 零容错。
昨晚的事件并没有改变这个权衡。 Mag-7 capex 利好对 COHR / FN / CIEN 都成立;但对 LITE 的具体边际利好有限——LITE 的瓶颈是自己的执行,不是市场需求。
5 月 12 日 Q3 财报,是 LITE 整年最大的单日波动事件。 - Beat + raise → 25-35% 单日跳涨 - 任何一项 miss → 25-35% 单日下挫
我把 LITE 从 5% 降到 3%,把腾出的 2% 进现金,等 5/12 后看实际数据再做。这是这次配比调整里唯一”减仓”的动作,原因不是看空,是事件风险管理。
持平:AAOI(彩票,仓位 5%)+ IPGP(回避)
AAOI:$40 亿 Amazon 合同的二元结局没变,仓位限制不变。 IPGP:56x PE 买 17% 增长 + AI 敞口 <5%。昨晚 capex 上调对 IPGP 几乎无利好——它是工业激光器,不是 AI 链。
5 月的考场:14 天 6 场财报
接下来两周,8 家公司里有 6 家公布财报。这是 photonics thesis 的”考场月”——上游已经验完答卷,现在轮到下游。
| 日期 | 公司 | 关键看点 | 我会看什么 |
|---|---|---|---|
| 5/5 (一) | FN | 1.6T 量产爬坡 / Building 10 启动 | 营收 $11.5B+、毛利率维持 12%+ |
| 5/7 (三) | COHR | NVDA 协议落地节奏 / 杠杆下降 | 数据中心营收 +50% YoY |
| 5/7 (三) | VIAV | Spirent 整合 / D2 出货 | Q4 指引 raise 11%+ |
| 5/7 (三) | GLW | Springboard 进度 | 光通信营收 +25% YoY |
| 5/12 (一) | LITE | OCS 积压、1.6T 爬坡、FCF 转正 | 整篇文章里波动最大的事件 |
| 5/14 (三) | AAOI | Amazon 合同执行进度 | 二元事件 |
| 5/27 (二) | CIEN | Backlog 环比变化 | $85B+ 是高确信信号 |
财报日期为预估时间,以公司官方公告为准。
5/5 FN 是”前瞻数据”——它给整周 photonics 财报定基调。 5/12 LITE 是”波动峰值”——任何方向的 miss/beat 都会传染整个板块。 5/27 CIEN 是”压轴”——backlog 数字是 thesis 兑付的最终证据。
更新后的组合配置
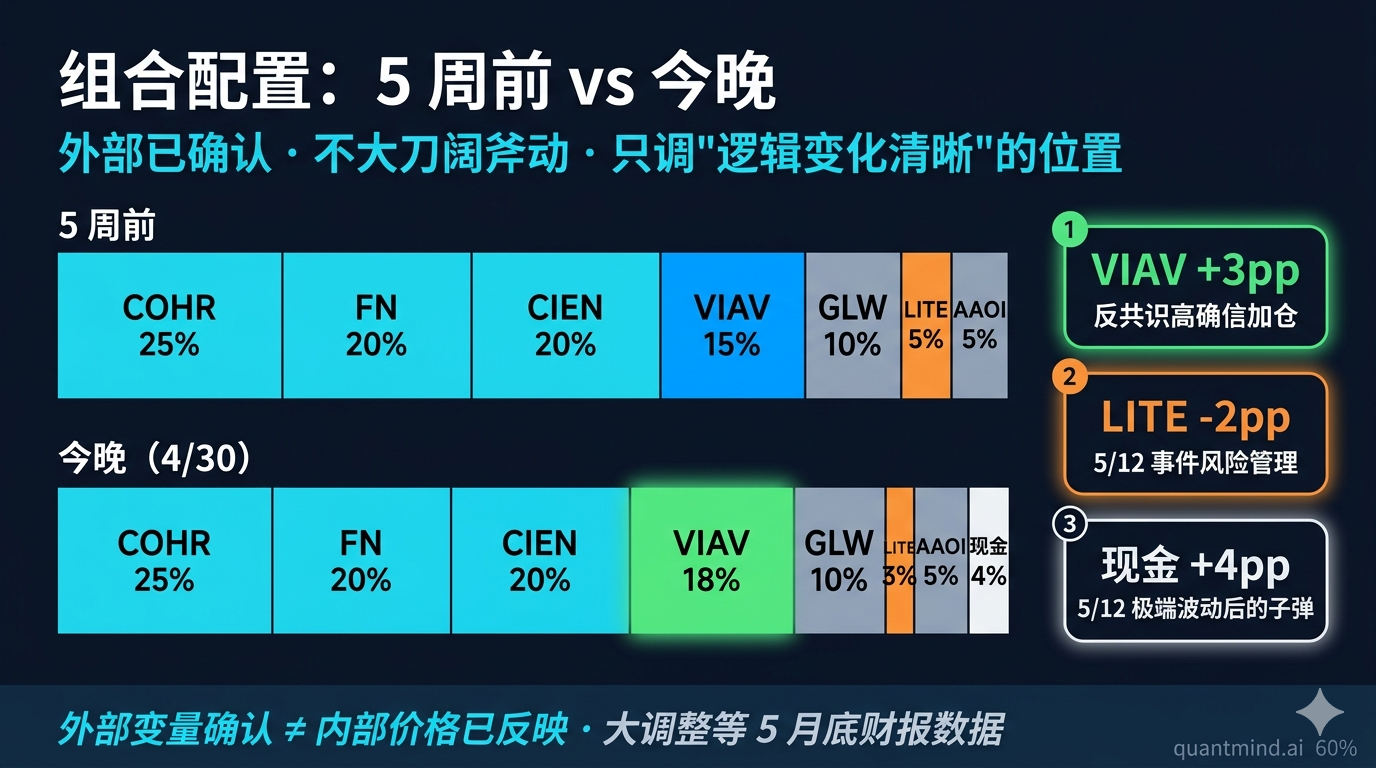
| 角色 | 标的 | 原配比 | 新配比 | 变动 |
|---|---|---|---|---|
| 核心 | COHR | 25% | 25% | — |
| 核心 | FN | 20% | 20% | — |
| 核心 | CIEN | 20% | 20% | — |
| 反共识 | VIAV | 15% | 18% | +3pp |
| 锚定 | GLW | 10% | 10% | — |
| 战术 | LITE | 5% | 3% | -2pp |
| 投机 | AAOI | 5% | 5% | — |
| 现金 | — | 0% | 4% | +4pp(事件子弹) |
| 回避 | IPGP | 0% | 0% | — |
为什么不大刀阔斧改?
外部变量确认 不等于 内部价格已反映——这两件事节奏经常不同步。我没有 5 周来 8 家公司的实时价格快照,所以只调那些”逻辑变化清晰、不依赖最新价格也成立”的位置:
- VIAV +3pp:估值反共识 + capex 利好双重叠加
- LITE -2pp:5/12 事件风险管理(不是看空)
- 现金 +4pp:保留 5/12 极端波动后的子弹(如果 LITE miss 砸到 $480 以下,全部打回 LITE)
财报季 6 家公司同晚出数据,我会根据实际财报再做下一轮调整——这是 5 月底的功课,不是今晚。
怀疑论:哪里我可能错了
诚实列三条。
1. “5 周价格已被买涨”——昨晚的利好早已 price in
COHR / FN / CIEN 这种已在主流叙事里的名字,可能在过去 5 周已经把 Mag-7 capex 利好提前定价。如果是这样,5/5-5/12 就算 beat,股价也不涨——利好出尽。
怎么验证: 看财报后 24 小时反应。Beat 后股价不涨 → 减仓。 对冲方案: 用 4% 现金等”利好出尽”的回调买点。
2. “Supply-constrained Azure” 也可能只是 GPU 短缺,不是网络短缺
我把 MSFT CFO 那句话解读成”光通信瓶颈”——这有过度解读风险。NVDA 还在加速产能;MSFT 的瓶颈也可能就是 GPU 数量本身,不是连接 GPU 的网络。
怎么验证: 5 月底 NVDA 财报。如果 NVDA 大幅 raise 出货指引但 photonics 公司订单未跟上,我的解读就错了。 对冲方案: 不在财报前重仓单一名字,看 NVDA 数据再做调整。
3. “财报季幸存者偏差”——6 家同时报告,统计上至少 1-2 家失望
6 家公司同时财报,按概率,至少有 1-2 家会 miss 或 guide miss。如果失望的恰好是 COHR 或 CIEN 这种核心持仓,单一名字 -25-35% 会显著拖累整组合。
怎么验证: 跟踪每一家财报后第一日盘后反应。 对冲方案: 极端情况下用 PHO(Invesco Dynamic Building & Construction,光通信权重不足理想)或自建 8 股等权篮子降低单一风险。
监控变量更新
5 周前我没列长期监控变量。这次补上。未来 4 个季度,这些数据点决定 thesis 是否还成立:
- GOOGL Cloud Backlog:能否维持 QoQ 增长?降回平原 = 整套 capex 兑付论证动摇。
- MSFT Azure 增速:能否在 2026H2 加速到 +42% 以上?产能解锁的最直接信号。
- NVDA 出货指引 vs photonics 订单同步性:如果 NVDA raise 但 photonics 公司没 raise = 我的”光通信瓶颈”解读错了。
- COHR 订单出货比:维持 >3x = thesis 还在。降到 <2x = 拐点信号。
- CIEN backlog 环比:维持 +$15B/季度 = scale-across 兑现。降到 +$5B 以下 = 论证失败。
- VIAV 估值修复路径:18 个月内 PE 从 19x 升到 25-30x = 反共识成功。维持 19x = 价值陷阱。
- HBM 内存价格:四家 hyperscaler 毛利率的关键外生变量,间接影响 capex 强度。
下一站
5 周前是论证。 昨晚是上游确认。 接下来 14 天是下游兑付。
这中间,我不动重仓——我在等数据。
如果 5/5-5/27 这三周里: - COHR + FN 都 beat → COHR 加到 28%(4% 现金 +1% 减 GLW) - VIAV beat 且 raise Q4 → VIAV 升到 22% - LITE 5/12 miss 砸到 $480 → 现金全部打回 LITE,升到 5% - LITE 5/12 beat 跳涨 → LITE 维持 3%,不追高 - CIEN 5/27 backlog 加 $15B+ → 升到 22%(升至 #1 dark horse 兑付)
5 月底我会再写一篇——把”假设 → 上游确认 → 下游兑付”这个三阶段闭环写完。
当外部变量从假设变成事实,最重要的不是庆功,而是更新你的不确定性边界。
5 周前 8 个名字的相对排序——我现在更确信了 7 个,更小心了 1 个(LITE)。但没有一个名字因为昨晚而被”宣布胜利”。
上游已落地。下游 5 月 5 日开始。
基于 2026 年 4 月 30 日公开数据 + 4 月 29 日 Mag-7 财报。所有判断均为本人独立推算,不构成投资建议。
相关阅读:Big Tech Q1 2026 财报拆解 | 光子帝国:AI 光通信 8 大巨头终极排名(3/22)
quantmind.ai