May 10, 2026
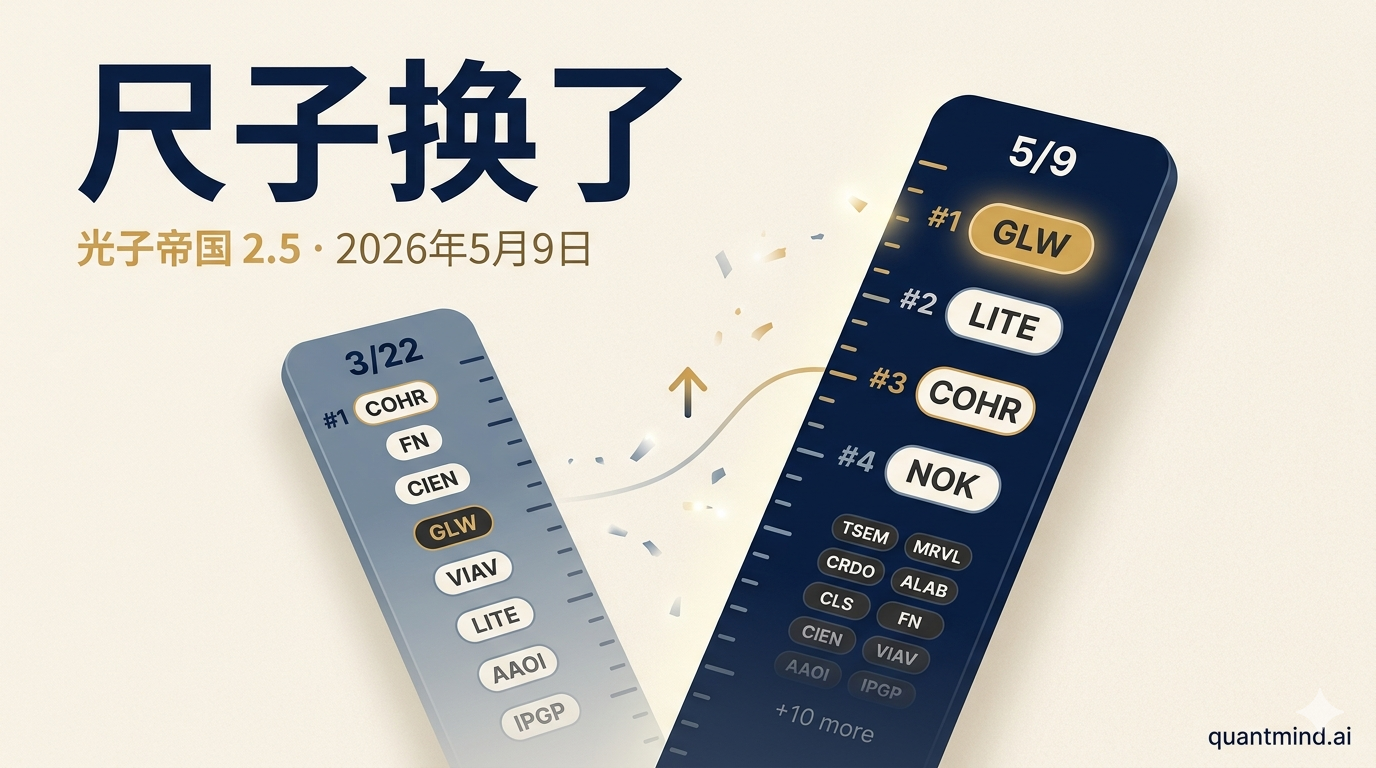
光子帝国 2.5:尺子换了——GLW 是新 #1,COHR 回到 #3,NOK 是结构性价值位
9 天里 6 家 photonics 公司公布业绩,全部超预期,半数照样大跌。NVDA 投 GLW $3.2B、LITE 加入 QQQ、NOK 把 Optical+IP 全年指引上调 800bps。原 8 名单的尺子换了——14 名 6 层重排:GLW #1(催化剂)、LITE #2(指数)、COHR #3(最高质量)、NOK #4(结构性价值)。漏掉的两层(foundry + 光 DSP)补上。
title: “光子帝国 2.5:尺子换了——GLW 是新 #1,COHR 回到 #3,NOK 是结构性价值位” date: 2026-05-09 tickers: [GLW, LITE, NOK, COHR, TSEM, MRVL, FN, CRDO, ALAB, CIEN, VIAV, CLS, AAOI, IPGP] adjacent: [ONTO]
光子帝国 2.5:尺子换了
为什么 GLW 是新 #1,LITE 跳到 #2,COHR 回到 #3,NOK 是 #4 结构性价值位
写给 9 天前的自己
9 天前我用一份日历给”光子帝国 II”收尾:
5/5 FN 给整个板块定调。5/12 LITE 是单日波动峰值。5/27 CIEN 是闭环者。
这份日历有两处错、外加两个被 9 天后的新闻打废的假设。
两处错:LITE 5/5 公布(不是 5/12)。AAOI 5/7 公布(不是 5/14)。我搞错了日期。
两个废掉的假设:我一直把 COHR 排在 #1,因为 3 月 22 日的尺子是”AI 营收占比 + 全栈护城河 + NVDA $2B 股权”——那时这是对的尺子。但催化剂格局已经移动。到 5 月 9 日,三个名字有 COHR 没有的新结构性信息:
- GLW 锁定了 NVDA 投资额度 $3.2B + 光制造产能扩张 10x + 2030 年 GenAI 收入目标 $10B —— co-packaged optics 在基底层替代铜。整个 photonics 周期里最大的结构性协议。
- LITE 3/23 已加入 S&P 500,5/8 宣布 5/18 加入 Nasdaq-100 / QQQ。两个月内双指数纳入 + Q3 同比 +90% + NVDA $2B+ 现金注入。被动基金的机械性强制买入。
- NOK 把 Optical+IP 全年指引从 10-12% 上调到 18-20%(年中 800bps 的上调)。14x P/E,板块最便宜的直接 hyperscaler-AI 敞口。
如果诚实地按催化剂权重排,COHR 不该是 #1。GLW 才是。而 LITE——我之前版本里排在 #12 / 3% 的那个——应该是 #2。COHR 滑到 #3(两个催化剂名字之后最高质量的核心),NOK 落在 #4 作为结构性价值位。
这不是收尾的”第三篇”。这仍然是一份月中的补丁——把尺子修对、把框架修对,再等 5/27 CIEN 与 NVDA 月底业绩来真正闭环。
加上:框架修正。原 8 名单还漏了三个真实存在的名字(MRVL、ALAB、CLS)和两整层(foundry、光 DSP)。还有一句”FN 独家代工”的措辞错误得修。
这篇文章现在同时做四件事:记分牌、重新排名、层级扩展、坦白原尺子已经失效。
TL;DR
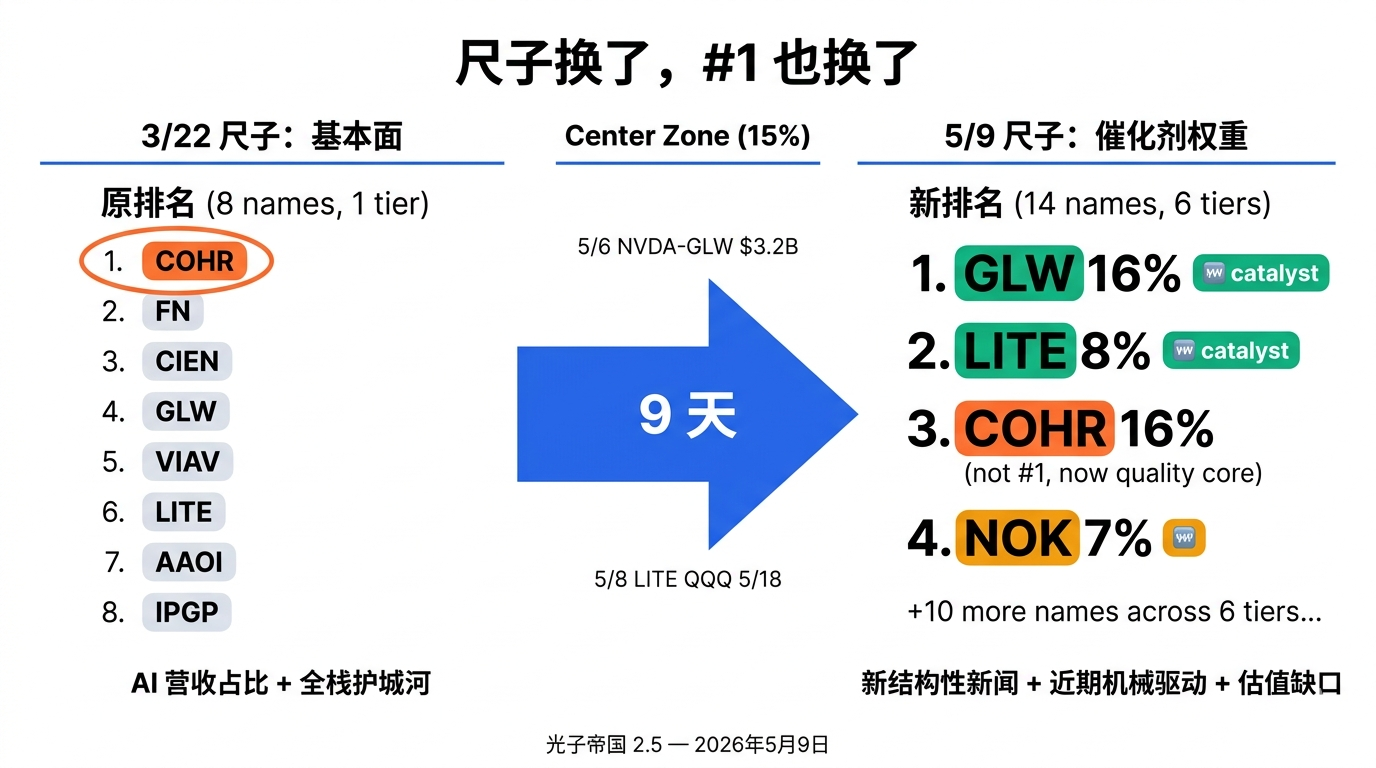
尺子换了。 我之前用 3/22 的尺子(全栈护城河、AI 营收占比)。5/9 的尺子要权衡的是新催化剂。不同尺子,不同 #1。
新 Top 4(先按催化剂权重,再按质量权重): - #1 GLW —— NVDA $3.2B 协议(5/6)+ 10x 产能 + 2030 年 $10B 目标。整个周期里最大的结构性协议。 - #2 LITE —— 5/18 加入 QQQ(3/23 已加入 S&P 500)+ 同比 +90% + NVDA $2B 现金 + YTD +145%。双指数强制买入催化剂叠加在好业绩上。 - #3 COHR —— 最高的绝对 AI 敞口(占营收 75%)+ 全栈护城河 + 3 月 NVDA $2B。从 #1 掉到 #3 的原因是没有新结构性催化剂——但仍然是 #3,因为业绩日 -10% 让入场点更好,不是更坏。 板块里护城河最深的核心。 - #4 NOK —— 板块最便宜的直接 AI 敞口(14x P/E)+ 600-800bps 中年内指引上调 + AI/Cloud 客户 +49% + Infinera 纵向 PIC 整合。结构性价值位——18-24 月慢热重估论点,不是近期催化。
加上:框架修正。 加入 MRVL(#6 光 DSP 现任霸主)、CRDO(#8 DSP 挑战者)、ALAB(#9 PCIe 转光)、CLS(#12 系统 EMS)、TSEM(#5 foundry)。两整层(foundry + 光 DSP)补上。FN 的”NVDA 独家代工”改正为”优先 1.6T 组装合作伙伴”——准确反映 NVDA 实际三条线的供应结构。
配比按尺子重写:GLW 16%(+6pp)、LITE 8%(+5pp)、COHR 16%(-9pp,但业绩后入场点改善了风险回报)、NOK 7%、FN 14%(-6pp)、CIEN 11%(-9pp)、MRVL/TSEM 各 5%、CRDO/ALAB 各 4%、CLS 3%、VIAV 6%(-12pp,反弹后减仓)、AAOI 1%、IPGP 0%、现金 0%。
我们用的是哪把尺子?
任何具体名字讨论之前,先讲元问题。两把尺子给两个不同答案:
| 尺子 | 衡量什么 | Article 1(3/22)#1 | Article 2.5(5/9)#1 |
|---|---|---|---|
| 3/22 基本面 | AI 营收占比、纵向整合、资产负债、book-to-bill | COHR | COHR(仍是高质量) |
| 5/9 催化剂加权 | 新结构性新闻、近期机械性驱动、估值缺口 | — | GLW |
我从 3 月开始一直把 COHR 当 #1 写下来。这不是分析——是 anchoring。让我说清楚每把尺子的用法和这篇文章应该用哪一把。
3/22 尺子回答的问题:”如果只能拿一只 3 年,哪只护城河最深?”→ COHR。75% 营收来自数据中心 & 通信,全栈从 InP 晶圆到成品模块,与 NVDA 锁定到本世纪末。这把尺子对那个问题仍然是对的。
5/9 尺子回答的问题:”基于现在已知的信息,未来 6 个月的 alpha 最可能在哪?”→ GLW。NVDA $3.2B 是新的。CPO 在 NVDA 机架级系统替代铜是新的。$10B 2030 收入目标是新的。3/22 时这些都不在桌面上。
这篇文章用 5/9 的尺子——因为”补丁”的全部前提就是吸收新信息。如果尺子不变,补丁就只是记账。
也就是说 GLW #1、LITE #2、COHR 滑到 #3、NOK 落在 #4 作为结构性价值位。这个排序让人不舒服,因为它否定了原文的中心人物——但尺子比历史信念更诚实。
合理反问:”那为什么 NOK 不是 #3——它估值最便宜、抛售时还守住了?” 因为按严格的催化剂加权尺子,NOK 没有像 GLW(NVDA 协议)和 LITE(QQQ)那种近期事件。它 4/23 的业绩已经 16 天了。14x → 25x 的重估论点是真的但慢——18-24 月,不是 60 天。COHR 的全栈护城河是这张牌局里最深的,业绩日 -10% 让入场点变更好。所以 #3 给最高质量的核心(COHR),#4 给最便宜的结构性价值(NOK)。
真实记分牌:6 份业绩,1 个共同模式
| 日期 | 标的 | 关键结果 | 单日反应 |
|---|---|---|---|
| 4/23 | NOK | Optical Networks +20% YoY;AI & Cloud 客户收入 +49%;Optical+IP 指引 10-12% → 18-20% | 上涨/守住 |
| 4/28 | GLW | Optical +36% 至 $1.8B;两份新签百亿级 hyperscaler 合同;Springboard 延伸至 2030 | 强势上涨 |
| 4/29 | VIAV | 收入 +43% YoY;NSE +54%(含 Spirent);Q4 指引上修 | +13.5% |
| 5/4(盘后) | FN | 收入 +39% 至 $1.21B;DCI +90%;电信收入创纪录 $628M | -13.5% |
| 5/5 | LITE | 收入 +90% YoY 创纪录 $808M;NVDA 直投带来 $2B+ 现金;Q4 指引超预期 | -5%(”利好出尽”——QQQ 消息前) |
| 5/6 | GLW + NVDA | NVDA 投资额度 $3.2B;3 座新美国工厂;光制造产能扩张 10x;2030 年 $10B 目标 | +12% |
| 5/6 | COHR | 收入 $1.81B(备考 +27%);数据中心 & 通信 +41% 至 $1.36B(占营收 75%);Q4 指引 $1.91-2.05B | -10% |
| 5/7 | AAOI | 收入 +51% 至 $151M;数据中心 +154%;EPS 微差;净亏损扩大至 $14.3M | 大幅下跌 |
| 5/8 | LITE(业绩后) | 宣布 5/18 加入 Nasdaq-100,替换 CoStar | 再度大涨 |
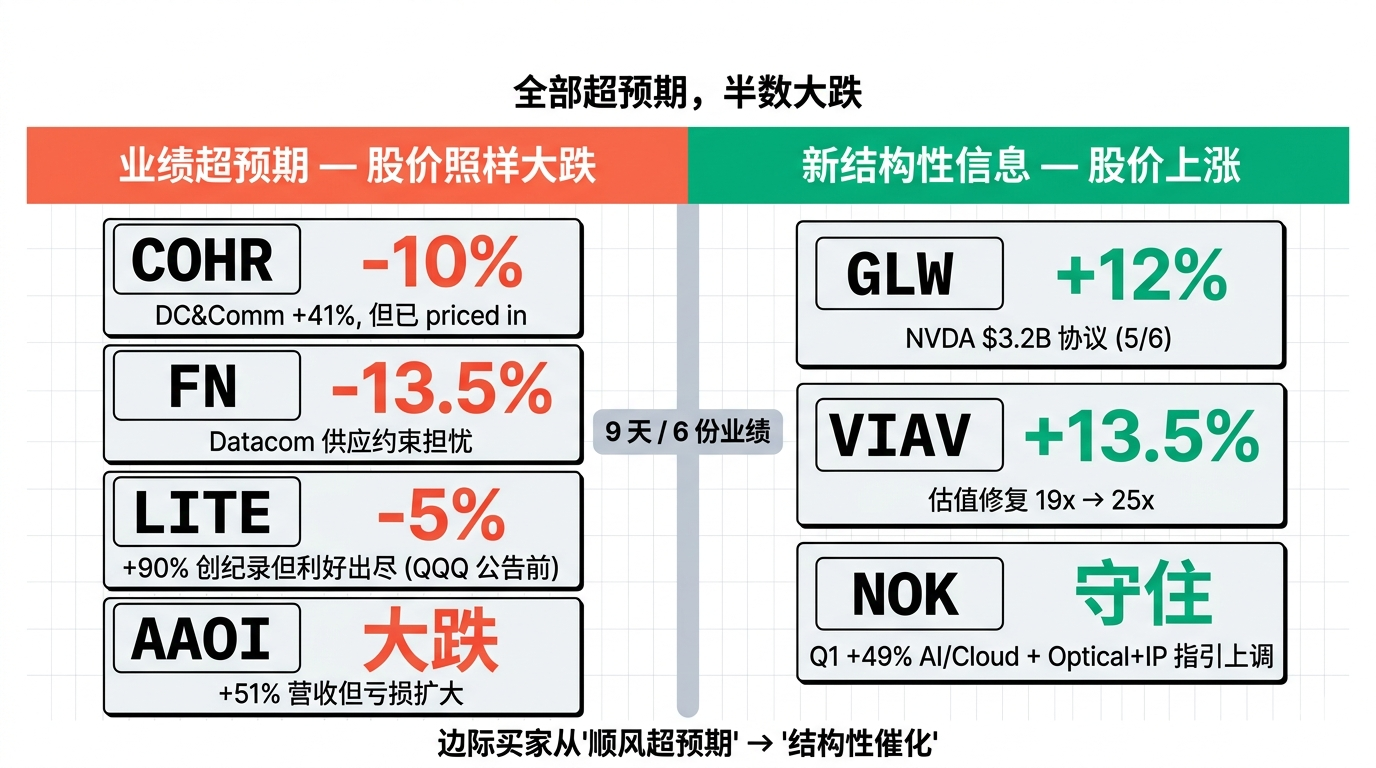
逐列读这张表。收入列:每一家都超预期。反应列:四家下跌,三家上涨(含 LITE 业绩后因 QQQ 消息再涨)。上涨那栏被新结构性信息主导;下跌那栏被已被 price in 的预期内 beat 主导。
边际买家从顺风超预期轮动到结构性催化。跑得最早的名字在业绩日打击最重,要再涨需要新催化剂(LITE 拿到了 QQQ)。
新 #1:GLW
5 周前我把 GLW 排在 #4 / 持有,理由是”Meta $6B 光纤合同已被 price in”。我错了——不是错在估值,是错在没看清楚 NVDA 接下来要做什么。5/6 宣布的合作把整个 GLW 故事重写:
| NVDA-GLW 协议条款 | 数值 |
|---|---|
| NVDA 股权投资额度 | 最高 $3.2B(warrants 行权价 $180/股 + pre-funded warrant) |
| 新建美国制造工厂 | 3 座(北卡、德州) |
| 美国光连接产能扩张 | 10x |
| 美国光纤产能扩张 | +50% |
| 2030 年 GenAI 收入目标 | $10B |
| 战略意图 | 在 NVDA 机架级系统中用光替代铜(co-packaged optics) |
战略意图那一行是关键。NVDA 不是为了传统数据中心买 GLW 光纤——是要把 GLW 玻璃集成进机架内部做 co-packaged optics。这与 NVDA 三月 $4B 投 COHR + LITE 是同一战略,但下移一层、直接到玻璃基底层。
GLW 从”49x 估值买 38% 光通信占比的 bundle”变成”NVDA 在基底层的一线战略供应商”。催化剂加权 #1,配比 14%。
新 #2:LITE —— 双指数纳入 + +90% 业绩
LITE 在 60 天里压缩了三重催化剂叠加。每一个单独都重要,叠在一起是这张牌局里最强的近期 setup。
催化剂 1:5/18 加入 Nasdaq-100 / QQQ
5/8 宣布(昨天)。5/18 周一开盘前生效。LITE 替换 CoStar Group(CSGP)。机械性影响:
- Invesco QQQ Trust ETF 单一就追踪 ~$300B AUM。
- 全球追踪 Nasdaq-100 的产品 $600B+。
- 每家追踪指数的被动基金必须买 LITE 来匹配指数构成。估测纳入窗口的强制需求 $1-2B+。
- 提前抢跑通常从公告日(5/8)开始、运行到生效日(5/18)。股价 5/9 已经开始动。
催化剂 2:3/23 已加入 S&P 500(已经兑付)
不到两个月前,LITE 加入 S&P 500。SPX 是全球最大的被动资金追踪目标——这个纳入贡献了 LITE 已经异常的 YTD 表现。
催化剂 3:5/5 Q3 FY26 业绩 —— 板块里最好的基本面
- 收入 +90% YoY 创纪录 $808M
- 现金 + 短投增加 $2.02B(NVDA 直投)
- 非 GAAP 营业利润率扩张 >2,100bps YoY
- Q4 FY26 指引:$960-1,010M(中位 +22% QoQ,EPS +24% QoQ)
业绩日那 -5% 是 QQQ 消息前的 sell-the-news。5/8 之后画面完全不同。
股价表现背景
- 2025 年 +339%
- 2026 年 YTD +145%
- 当前市值 ~$70B(CSGP 在指数交换时的 3-4x,CSGP $13B)
风险
QQQ 纳入是技术性催化剂,不是结构性。强制买入压缩在生效日附近,强制需求停止后会回归。如果基本面没继续拉,纳入后股价可以走平或下行。不要把 LITE 当成长久期核心——按 60 天催化剂交易来定仓位、有基本面底。
LITE 从之前框架的 #12 / 3% 升到催化剂加权的 #2 / 8%。 如果跳空再涨别追;5/18 之后如果 QQQ 涨过头就在强势中减仓。
旁白:为什么 LITE 的 QQQ 催化剂传不到其他 photonics 名字
合理的问题:如果 QQQ 被动资金流对 photonics 是利好,为什么 COHR、GLW、FN、NOK 没被一起纳入?
因为 QQQ 有硬性结构规则,自动过滤掉名单上的多数标的。
QQQ 纳入标准(Nasdaq-100 指数): 1. 必须在 Nasdaq 上市(NYSE 自动排除) 2. 非金融公司 3. 在 Nasdaq 非金融股中市值 Top 100 左右(下限 ~$15-20B) 4. 流动性 + 上市时间足够(≥3 月) 5. 替换发生在现有成员被移除时(本次:CoStar / CSGP 被剔除)
Photonics 同业被过滤的具体原因:
| 标的 | 上市地 | 市值 | 状态 |
|---|---|---|---|
| LITE | Nasdaq | ~$70B | ✅ 合规 + 最大可选——入选 |
| MRVL | Nasdaq | ~$80B+ | 多年前已在 QQQ 里——不算”新加” |
| COHR | NYSE | ~$40B | ❌ 不在 Nasdaq |
| GLW | NYSE | ~$50B | ❌ 不在 Nasdaq |
| CIEN | NYSE | ~$30B | ❌ 不在 Nasdaq |
| FN | NYSE | ~$20B | ❌ 不在 Nasdaq |
| NOK | NYSE(ADR) | ~$30B | ❌ 不在 Nasdaq + 外资 |
| VIAV | Nasdaq | ~$5B | ❌ 市值过小 |
| CRDO | Nasdaq | ~$25B | 临界——未来可能候选 |
| ALAB | Nasdaq | ~$15B | 临界 + 2024 IPO(上市时间不够) |
| TSEM、AAOI、IPGP | Nasdaq | 各 <$10B | ❌ 过小 |
结构性事实: photonics 里最高确信的五个名字(COHR、GLW、CIEN、FN、NOK)都在 NYSE 上市,结构上不可能进 QQQ——除非换交易所,而这基本不会发生。在 Nasdaq 上市的 photonics 名字里,只有 LITE 大到合规。2025 年 +339% + 2026 YTD +145% 把它推过了市值门槛;Nasdaq 上次大的 photonics 名字(CRDO ~$25B)仍远低于 LITE。
对排名的含义: LITE 的 QQQ alpha 在这张牌局里其他名字不可复制。COHR / GLW / FN / NOK 即使继续超预期也接不到同样的被动资金流——光是上市地就已经把它们筛掉。所以把 LITE 的催化剂当作真正属于 LITE 的独有事件,不是”其他 photonics 名字会跟进”的领先指标。
观察清单: CRDO 和 ALAB 是下一批 photonics-adjacent 的 QQQ 候选(如果继续涨)。CRDO ~$25B 在下次年度再平衡(12 月)有可能;ALAB 需要更多上市时间。两者都不是近期催化剂——12-18 个月的观察。
新 #3:COHR —— 最高质量核心,业绩后入场点更好
COHR 在原排名里是 #1。三条证据说它今天不是催化剂加权 #1——但它干净地落在 #3。
为什么不再是 #1: 1. 业绩落地平淡。 Q3 FY26 很强:收入 $1.81B(备考 +27%)、DC&Comm $1.36B(+41% YoY,占营收 75%)、Q4 指引 $1.91-2.05B。第二天股价 -10%。市场说:这次 beat 已被 priced in。 2. 没新结构性催化剂。 NVDA $2B 股权是 3 月新闻,已在价内。纵向整合是结构性但不是新的。CPO 替代铜在发生,但发生在 GLW(基底层)和 CRDO(DSP 层),不是 COHR 本身。 3. 原尺子是”AI 营收占比最高 + 全栈护城河”。 那把尺子今天仍说 COHR 是质量最高的名字——但这篇文章是关于催化剂格局变化的,COHR 在 Top 名字里变化最少。
为什么落在 #3(不是 #4 或更低): 1. -10% 下跌让入场点变更好,不是更坏。 COHR 业绩前估值 34x 已经偏紧。下跌后估值更接近合理。基本面不变,价格更低。 2. 板块里最高的绝对 AI 营收。 数据中心 & 通信 $1.36B/季——比 LITE 总营收大、比 NOK 光通信大。当网络扩建压缩时,量级很重要。 3. 全栈纵向整合。 从 InP 晶圆到成品 transceiver——只有 COHR 和(通过 Infinera 的)NOK 拥有这个。COHR 的更广、出货规模更大。 4. NVDA 锁定到本世纪末。 原始 $2B 投资附带供应承诺;这个仍然有效。
#3 配比 16% —— 有意义的核心仓位、业绩后入场点。如果 NVDA 月底明确点出光通信瓶颈,COHR 可以回升至 #2 或 #1。如果 FN 的 datacom 供应约束扩散到 COHR 模块,继续下调。
新 #4:NOK —— 结构性价值位
NOK 4/23 公布 Q1,比所有美股 photonics 名字都早。这份业绩说服力在于层级——不是单季报喜,是中年内 Optical+IP 指引上调 800bps:
| 指标 | Q1 2026 |
|---|---|
| Optical Networks 收入 | +20% YoY |
| AI & Cloud 客户收入 | +49% YoY |
| 2026 NI 全年指引 | 6-8% → 12-14% |
| 2026 Optical+IP 全年指引 | 10-12% → 18-20% |
| 毛利率 | 45.5%(+320bps YoY) |
| Infinera 协同 | 2026 €200M 节奏内 |
NOK 当时漏排,两点诚实回答:
框架偏差。 原 8 家把 photonics 框定为”美股直接 AI capex 敞口”——system vendor 槽已被 CIEN 占了,没位给一个 35% legacy 移动业务拖累的外资大型股。
心智模型过时。 我脑里的 Nokia 还是 Infinera 收购前的 Nokia——一家芬兰无线 + IP 路由公司。但 Nokia 在 2025 年 2 月已合并 Infinera。合并后实体是这个宇宙里唯一一家拥有自有制造的 photonic integrated circuits + 系统级整合 + $20 亿年度 R&D 预算的公司。最接近 COHR 的”全栈所有”论点。
NOK 真实 photonics 资产: - OFC 2026 发布套件 —— 4 颗新 DSP,多款 optical front end 涵盖 indium phosphide 与硅光,1.6T-class coherent pluggable 专为 IP-over-DWDM 与 “scale-across” 优化。 - 2.4T-class coherent pluggable roadmap(mid-2027 sampling、H2 2027 GA)——这个 group 里唯一有 2.4T pluggable 公开 roadmap 的厂家。 - 70% TCO 降低 主张,新 multi-rail optical line system,2026 H2 上市。
~14x P/E 是 30-49x 板块里最便宜的直接 hyperscaler-AI 敞口。
NOK 估值 vs 同业:SOTP 折价的数学
14x 是合并估值。Nokia 内部的 Optical+IP 业务增长 18-20%——同业对应的增长——但因为和增长更慢的 Mobile Networks 和 IP 路由捆绑,被定价在同业 50-70% 折价。
前瞻估值倍数对比:
| 标的 | Forward P/E | EV/Revenue | 2026 增长 |
|---|---|---|---|
| NOK(合并) | ~14x | ~1.5x | ~5% 头条 / Optical+IP 业务 18-20% |
| COHR | ~34x | ~5x | ~25% |
| LITE | ~60x+ | ~22x | +50%+ |
| FN | ~30x | ~3x | ~30% |
| CIEN | ~35-49x | ~6x | ~25% |
| GLW | ~25-30x | ~3-4x | ~15-20%(光通信 +36%) |
| VIAV | ~20x | ~3x | +30%+ |
| MRVL | ~30x | ~6x | ~25% |
| CRDO | ~80x | ~25x | +50%+ |
| ALAB | ~70x | ~20x | +50%+ |
SOTP 估算:
如果 NOK 的 Optical+IP 业务用 CIEN 类似估值倍数(CIEN ~6x EV/Revenue + 类似增长):
| 业务 | 估测年化收入 | 应用倍数 | 隐含价值 |
|---|---|---|---|
| Optical+IP Networks | ~€4B 年化 | 6x EV/Revenue(对标 CIEN) | ~€24B |
| Mobile Networks | ~€8B 年化 | 1.5x(成熟无线) | ~€12B |
| Cloud and Network Services | ~€3B 年化 | 2x | ~€6B |
| Nokia Technologies(许可) | ~€1.2B 年化 | 8-10x(高利润) | ~€10B |
| SOTP 估算合计 | ~€52B | ||
| 当前市值 | ~€27B | ||
| 理论上行空间 | ~85-90% |
实际可期的重估路径(不是全部 SOTP):
多元化公司的 SOTP 缺口很少完全闭合——投资者按合并估值定价,除非被强迫(拆分、分立)。18-24 个月内现实路径是部分闭合:合并估值从 14x → 22x(仍远低于 30-49x 纯标的)= ~+57% 上行空间。
为什么这个缺口结构性存在: - Network Infrastructure 里 ~35% 是 legacy fixed / copper / IP 路由——增长慢 - Mobile Networks(占总营收 ~35%)是成熟无线——长期面临压力 - 投资者按合并线上看到的数字定价,不是按业务线
催化部分缺口闭合的因素: - AI & Cloud 客户收入 +49% YoY 推动产品组合向光通信倾斜 - 如果 Optical+IP 从今天的 ~22% 总营收涨到 2028 的 30%+,合并估值必须上调 - Infinera 协同(2026 €200M,节奏内)落到毛利 = 不只是营收组合改变,是显性的利润率提升 - Optical+IP 中年内 600-800bps 上调是组合切换加速的领先指标
底线: NOK 的 photonics 在分部对应度量下是这张牌局里最便宜的——50-70% 估值折价是结构性的(SOTP),不是基本面的。论点不是缺口完全闭合;是 18-24 个月内部分闭合,由组合切换驱动。
这也是为什么 NOK 是价值驱动的仓位,不是催化剂驱动的交易——闭合速度由投资者改变心智的速度决定,不是事件的速度。
为什么 #4,不是 #3
三条诚实的理由: 1. 没有近期催化剂。 不像 GLW(5/6 NVDA $3.2B 公告)或 LITE(5/18 QQQ 纳入),NOK 没有未来 60 天内强制估值扩张的事件。Q1 业绩已经 16 天了。 2. 慢热重估。 即使 SOTP 闭合实现,也是 18-24 月的故事,不是 60 天动作。数学说 +57%(部分)到 +90%(全部);时间说慢慢等。 3. 合并增长仍 12-14%。 Legacy 移动(占总营收 ~35%)即使 Optical+IP 跑 18-20% 也会拖累合并估值。投资者付费看的是公司层数字。
#4 配比 7% —— 结构性价值位,按耐心持仓定尺寸。Q2 业绩印证后再加(7 月底)—— 关注 Optical+IP 是否守住 18-20%、AI & Cloud 客户是否保持 >+30% YoY。
我从未排过的两层
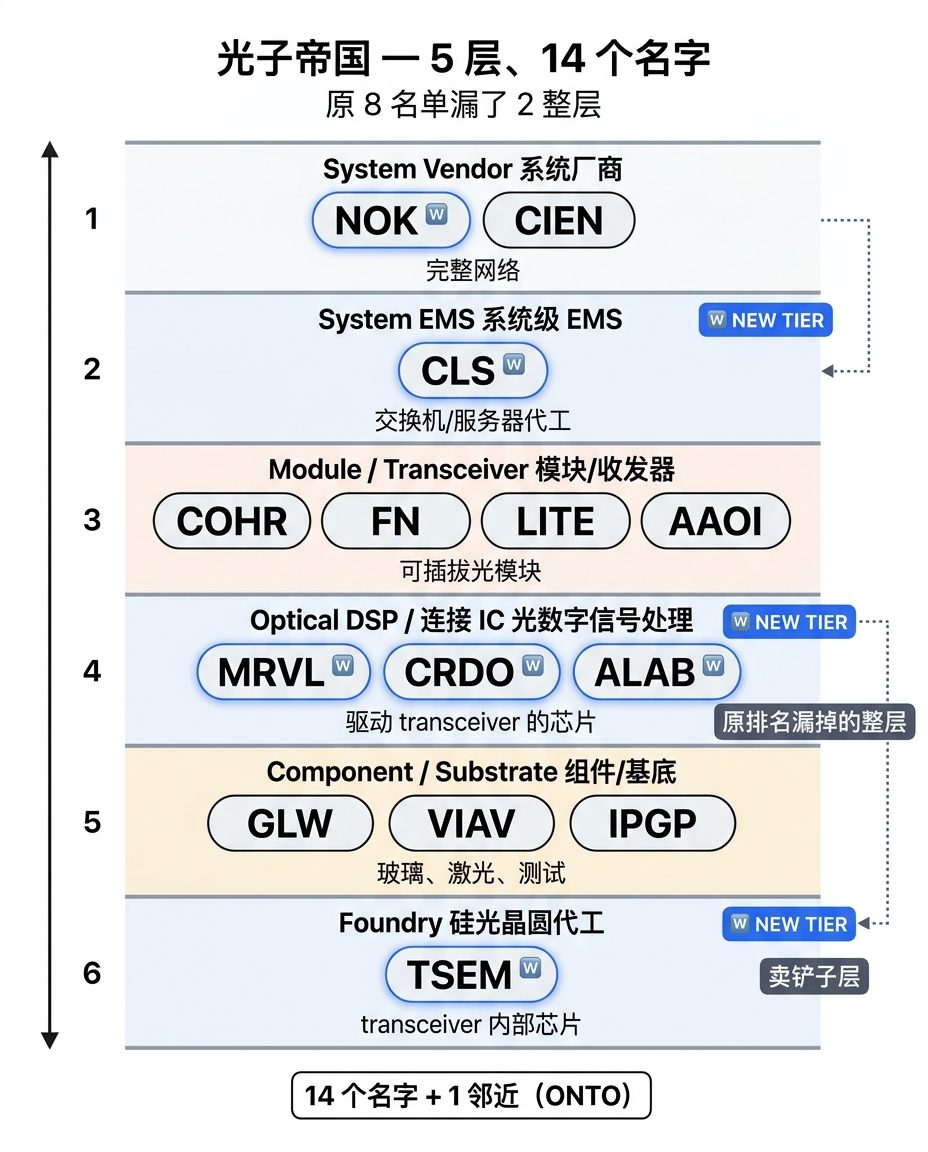
光子帝国 I 和 II 都把 photonics 当扁平 8 名单。宇宙是分层的,原排名漏了两整层。
| 层级 | 卖什么 | 原 8 名单里的 | 漏掉的 |
|---|---|---|---|
| System vendor | 完整网络 | CIEN | NOK |
| System EMS | 交换机/服务器代工 | — | CLS |
| Module / Transceiver | 可插拔光模块 | COHR、FN、LITE、AAOI | — |
| 光 DSP / 连接 IC | 驱动 transceiver 的芯片 | — | MRVL、CRDO、ALAB |
| 组件 / 基底 | 玻璃、激光、测试 | GLW、VIAV、IPGP | — |
| 硅光晶圆代工厂 | transceiver 内的硅光芯片 | — | TSEM |
两整层、五个名字。 不是几个细节,是脚架塌了一半。
Tier — Foundry:TSEM(#5)
TSEM(Tower Semiconductor) 是 leading independent 硅光代工厂。NVDA 1.6T 直接合作;与 COHR 联合演示 400Gbps/lane(3.2T 通路)。多 fab 布局:以色列、美国 ×2、日本 ×2(TPSCo)、意大利 300mm(与 ST 共享)。竞争对手:GFS(Fotonix)、TSMC SiPh、Intel Foundry(自用为主)、ST、IMEC。TSEM 凭独立 + 客户广度 + 3.2T 通路胜出。卖铲子——不论谁赢都赚。5%。
Tier — 光 DSP:MRVL(#6)+ CRDO(#8)+ ALAB(#9)
1.6T transceiver 不只是一颗 SiPho die——还需要一颗高速 DSP。这一整层原排名跳过了。
- MRVL(现任,#6,5%)—— Ara 3nm 1.6T DSP 正在向全球 hyperscaler 大规模量产出货。COLORZ 1600 ZR/ZR+ pluggable 业界首款。Electra 2nm 相干 DSP 业界首款。没 MRVL 就讲不完整这一层。
- CRDO(挑战者,#8,4%)—— Q3 FY26 +201% YoY。Cardinal 1.6T 光 DSP 系列。DustPhotonics 收购 $750M(Q2 2026 关闭)让 CRDO 拥有 SerDes + DSP + 硅光 + AEC 一条龙。
- ALAB(新锐,#9,4%)—— Q1 2026 +93% YoY。PCIe 6 主导。aiXscale Photonics 收购(2025/10)做 fiber-chip coupling。光纤耦合器在某主要 AI 平台供应商资格认证中,量产 2027。
三种不同风险结构:现任量产中(MRVL)、垂直整合中(CRDO)、早期转型(ALAB)。5+4+4 = 13% 跨层分散,不重叠。
系统级 EMS:CLS(#12)
Celestica(CLS) —— FN 在系统层的同位。Q1 2026 HPS(Hardware Platform Solutions)业务收入 $1.7B(+63% YoY、占公司营收 42%)。拿到 hyperscaler CPO 以太网交换机设计 + 制造项目 —— 用 1.6T 交换机硅 + 共封装光 + 液冷,2027 量产。2026 H2 与两家 hyperscaler 量产 1.6T 交换机项目。
CLS 在交换机系统层做的事和 FN 在 transceiver 模块层做的事是同构的——都是为客户设计、自己组装。区别在 CLS 拿的是新一代 1.6T CPO 交换机;FN 是当代 1.6T transceiver 组装。CLS HPS 项目通常单源——议价权强。催化剂加权排名 #12,3%。
FN 的更准确表述
我得回到上篇那句话。之前的写法:”NVDA 1.6T 独家代工不变。”这句话是错的。
实际 NVDA 1.6T 光模块供应链有三条线: 1. Innolight(300308.SZ) —— NVDA 800G 采购 50%+,2024 收入 $3.3B(+123% YoY)。最大供应商。 2. COHR —— 直供 + NVDA $2B 股权。 3. TFC(300394.SZ)+ Fabrinet —— TFC 设计、FN 组装。被业内称为”NVDA 内部产线”。FN 是这条线的组装方,不是 NVDA 唯一供应商。
正确表述:FN 是 NVDA 优先的高产能光组装合作伙伴——transceiver 组装层的”卖铲子”标的(类似 TSEM 在 foundry 层)——但不是 NVDA 的唯一供应商。
修正不破坏 FN 的投资论点(FN 仍受益于整个 1.6T ramp),但改变 FN 的定性:从”独家代工”(高议价权)变成”高产能优选组装方”(中等议价权)。#7 排名,配比 14%。
旁白:Photonics 板块是否已经过热?TAM 检查
合理的担忧——LITE 刚 +90%、CRDO 刚 +201%——板块是不是已进入泡沫区?
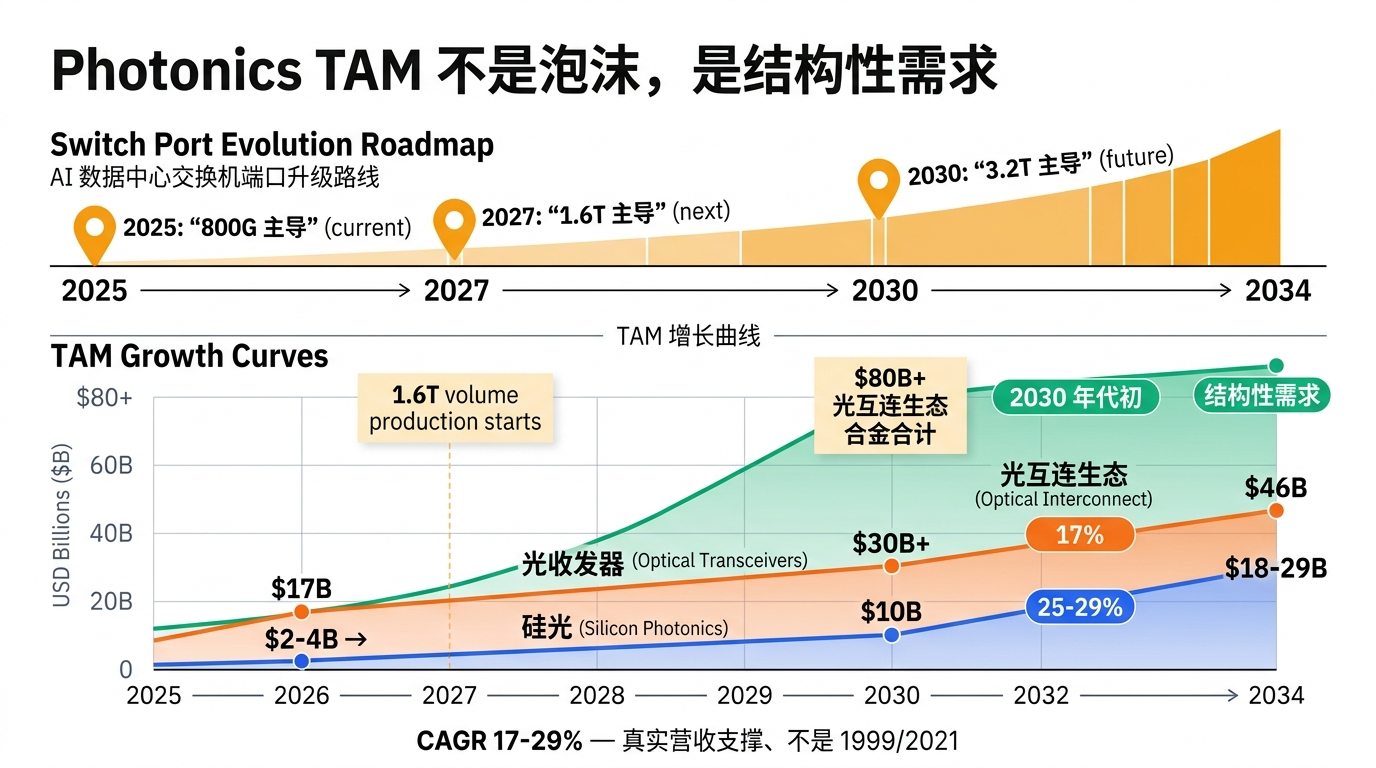
TAM 预测(多家研究综合):
| 子板块 | 2026 | 2030 | 2034 | CAGR |
|---|---|---|---|---|
| 硅光(芯片层) | ~$2-4B | ~$10B | ~$18-29B | 25-29% |
| 光收发器(更广义) | ~$17B | ~$30B+ | ~$46B | 17% |
| 光互连(整体生态) | — | — | 2030 年代初 >$80B | — |
| Photonics 整体(含工业/电信) | ~$1.46T | $1.79T | — | 4.16% |
交换机端口演进路线(AI 光通信 TAM 的关键驱动): - 2025: 800G 主导 - 2027: 1.6T 主导 - 2030: 3.2T 主导 - 1.6T 模块当前 ASP:$1,300-1,500
板块估值合计(粗算): - Photonics 相关市值(Top 14 名):~$300-400B - Q1 2026 photonics 可归因收入:$5B/季、$20B 年化 - 加权 EV/Revenue:~15-22x,增长 25-50%(取决于名字) - 对比:1999 互联网泡沫 60-80x P/E + 负盈利(泡沫);2021 SaaS 峰值 25-40x EV/Revenue(之后大跌);今天 photonics 15-22x 加真实营收
按层级看估值:
| 层级 | 名字 | 估值读数 |
|---|---|---|
| 完美定价 | LITE 60x+、CRDO 80x、ALAB 70x | 脆弱。任何减速都会破多。 |
| 基于增长充分定价 | COHR 34x、MRVL 30x、FN 30x、CIEN 35-49x | PEG 1.0-1.5x。可辩护,无容错空间。 |
| 催化剂正当定价 | GLW 25-30x | NVDA $3.2B 重估事件。 |
| 基于分部估值便宜 | NOK 14x | SOTP 折价 50-70% vs 同业 —— 唯一的价值位。 |
| 铲子位公允 | TSEM ~25x、CLS ~20x | 在各自层级里近似垄断。 |
诚实的读数: photonics 不是泡沫 —— TAM 在 2030 年代初要 4x,有真实营收支撑。但也不是均匀便宜。板块是双峰分布:少数名字完美定价(LITE 后 QQQ、CRDO、ALAB),中间一大段充分估值的核心(COHR、FN、CIEN、MRVL、GLW),唯一一个清楚的便宜货(NOK)。
Alpha 在哪: 1. GLW(#1) —— NVDA 催化剂尚未完全释放;估值扩张 + 营收增长复合 2. NOK(#4) —— SOTP 缺口慢慢闭合,18-24 月即使没催化也有 +57% 3. TSEM(#5) —— 唯一独立 merchant 硅光代工;如果竞品不夺份额就近似垄断经济
风险在哪: 1. LITE(#2) —— 5/18 之后技术买入结束;基本面必须继续以 +50%+ 速度拉 2. CRDO(#8)/ ALAB(#9) —— 估值假设执行完美;DustPhotonics + aiXscale 整合风险 3. 纯模块名字(COHR / FN) —— 业绩日 -10% / -13.5% 表明市场不再为”够用的”超预期付费——必须有新结构信息
底线: Photonics 是充分定价,不是过度定价。TAM 是真实的(2030 年代初 4x 增长,有文档化的 hyperscaler 需求),但估值已经吸收了纯标的 60-70% 的 TAM 兑现预期。
- 买便宜的(NOK)、催化剂正当的(GLW)、结构性铲子(TSEM)
- 在催化剂窗口减仓完美定价的(LITE 后 QQQ;CRDO/ALAB 整合风险)
- 持有充分估值的核心(COHR、FN、MRVL、CIEN)—— 它们不是泡沫水平,但也别追
当下名字选择比板块敞口更重要。
旁白:ONTO 是 adjacent,不是 core
Onto Innovation(ONTO) 卖 metrology 和 inspection 设备。Q1 2026:收入 $292M,先进封装 $107M、预期 2026 +50% 增长。管理层称”开始看到硅光业务量”,将硅光列为新进入的两个 served markets 之一。
ONTO 不进 photonics 排名的理由: - 主要驱动是 HBM、GAA、2.5D 封装——硅光是新兴小切片(占先进封装 <10%) - ONTO 是资本设备,不是价值链参与者——同类是 KLAC、AMAT、Camtek
想要光通信驱动的资本设备敞口,ONTO 与 KLAC、AMAT 配对。不要塞进 photonics 14 名排名。
更新后的 14 名排名(催化剂加权)
| 排名 | 标的 | 层级 | 入选理由 |
|---|---|---|---|
| #1 | GLW | 组件/基底 | NVDA $3.2B + 10x 产能 + 2030 $10B = 周期里最大的结构性协议 |
| #2 | LITE | Module | QQQ 5/18 + S&P 500(3/23)+ +90% YoY rev + NVDA $2B 现金。三重催化叠加 |
| #3 | COHR | Module | 最高 AI 敞口 75% + 全栈护城河 + 业绩后入场点更好。从 #1 掉到 #3——没新催化剂——但仍是护城河最深的核心 |
| #4 | NOK | System | 14x P/E + 800bps 中年内指引上调 + Infinera 纵向 PIC。结构性价值,18-24 月慢热重估 |
| #5 | TSEM | Foundry | NVDA 1.6T 直接 + COHR 3.2T 通路 + 多 fab |
| #6 | MRVL | 光 DSP | 现任霸主,1.6T DSP 量产出货 |
| #7 | FN | Module 组装 | 优先 1.6T 组装(措辞修正);+39% YoY;DCI +90% |
| #8 | CRDO | 光 DSP | DSP 挑战者;Cardinal + DustPhotonics;+201% YoY |
| #9 | ALAB | 连接 IC | aiXscale 收购 + 主要 AI 平台资格认证中 |
| #10 | CIEN | System | 5/27 业绩是 closer;backlog QoQ 是观察点 |
| #11 | VIAV | 组件 | 估值已修复至 25x 附近 |
| #12 | CLS | 系统 EMS | HPS +63%;CPO 1.6T 交换机项目(2027 量产) |
| #13 | AAOI | Module | 收入 +51% 但亏损扩大——二元事件最小仓位 |
| #14 | IPGP | 组件 | AI 敞口仍 <5% |
| — | ONTO | 邻近资本设备 | 观察清单——与 KLAC/AMAT 配对 |
更新后的配比(催化剂加权)
| 排名 | 标的 | 旧(4/30) | 新(5/9) | 变动 |
|---|---|---|---|---|
| #1 | GLW | 10% | 16% | +6pp |
| #2 | LITE | 3% | 8% | +5pp(QQQ 催化,按 60 天交易定尺寸) |
| #3 | COHR | 25% | 16% | -9pp(无新催化剂——但业绩后入场点改善了风险回报) |
| #4 | NOK | — | 7% | +7pp(新)(结构性价值、慢热) |
| #5 | TSEM | — | 5% | +5pp(新) |
| #6 | MRVL | — | 5% | +5pp(新) |
| #7 | FN | 20% | 14% | -6pp |
| #8 | CRDO | — | 4% | +4pp(新) |
| #9 | ALAB | — | 4% | +4pp(新) |
| #10 | CIEN | 20% | 11% | -9pp(仅相对减仓) |
| #11 | VIAV | 18% | 6% | -12pp(反弹后减仓,alpha 已兑现) |
| #12 | CLS | — | 3% | +3pp(新) |
| #13 | AAOI | 5% | 1% | -4pp |
| 现金 | — | 4% | 0% | -4pp |
| #14 | IPGP | 0% | 0% | — |
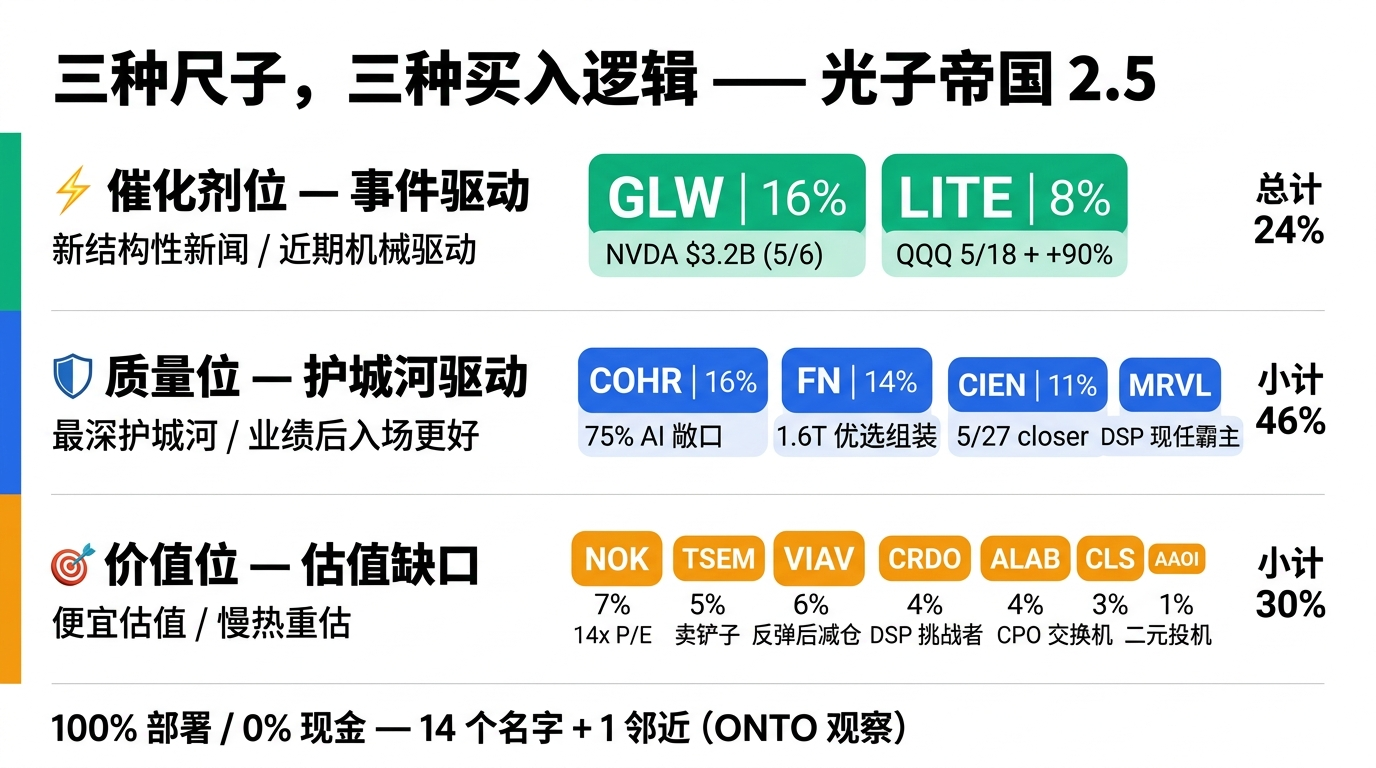
这次再平衡背后的六条原则:
- 按 5/9 催化剂权重排,不按 3/22 基本面排。 GLW 拿 #1 因为 NVDA $3.2B 是新的。LITE 拿 #2 因为 QQQ + +90% 是新的。COHR 失 #1 因为没有新东西。
- LITE 按 60 天催化剂交易定尺寸。 8% 是有意义但不是主导。QQQ 涨势是技术性——强制买入结束后涨势会回归。5/18 之后涨过头就在强势中减仓。
- 不要双倍下注”AI capex 是真的”。 COHR / FN / CIEN 减仓不是 bearish——是给催化剂权重的升级让仓位。
- 加入漏掉的两层。 TSEM + MRVL + CRDO + ALAB(DSP/foundry 合计 18%)+ CLS(3%)= 21% 给原排名根本没覆盖的层级。
- 不重叠 DSP 三家。 三种风险结构——现任(MRVL)、挑战者(CRDO)、早期转型(ALAB)。
- AAOI 砍到 1%,不砍到 0%。 收入 +51% 但亏损扩大是盈利端断裂,不是需求端断裂。二元事件还在,最小仓位封顶。
真 Article 3
原弧线:假设(3/22)→ 上游确认(4/30)→ 下游兑付(5 月底)。
实际在发生: - 上游已印证(Mag-7 capex + NOK +49%) - 中段已印证(transceiver 业绩超预期)—— 但已 priced in - 新的 alpha 是结构性轮动 + 指数驱动资金流 —— NVDA-Corning、LITE QQQ、Infinera-Nokia、foundry(TSEM)、DSP(MRVL/CRDO/ALAB)、系统 EMS(CLS)
真 Article 3 收尾的三个数据点: 1. CIEN backlog(5/27) —— 原 closer 2. NVDA 月底业绩 —— 瓶颈问题 3. 5/18 之后 LITE 的表现 —— 技术催化是守住还是退潮?
如果都印证,三部曲以 6 层、14 名(+1 邻近),按催化剂权重排序收尾——不再是 3/22 的扁平 8 名 + 历史惯性。
怀疑论
1. “GLW 排 #1 是为了一份公告过度付费。”
NVDA 合作有过往业绩。3 月 NVDA 投 COHR + LITE 共 $4B 显著推动两只股票、且结构性验证了论点。NVDA $3.2B 投 GLW 是同样的模板——但在更具战略性的层(基底 vs 模块)。验证: 跟踪 GLW 接下来 2 个季度的增量 hyperscaler 设计 win。如果只有 NVDA 落地,$10B 2030 目标会被压缩。
2. “LITE QQQ 涨势会退潮——你在追技术催化剂。”
承认。QQQ 纳入是技术性、不是基本面。LITE 排 #2 而不是 #5 的原因是组合:强制买入 + +90% 收入 + NVDA $2B 现金 + S&P 500 已在价内。验证: 如果 5/18 之后 LITE 走平或下行 2 周,技术 alpha 是主要驱动、仓位应减。如果继续上涨且加码,基本面在拉。
3. “为什么 NOK 不是 #3?它估值最便宜、抛售时还守住了。”
诚实的反问。NOK 排 #4 而不是 #3 取决于一个标准:催化剂权重。GLW(NVDA 协议)和 LITE(QQQ)是事件驱动。COHR 是质量驱动——即使没有新催化剂,它仍是这张牌局里护城河最深的核心,业绩日 -10% 让入场点变得更好。NOK 是价值驱动——便宜、结构性、但慢。三种不同类别答案,按急迫性排序。NOK 在 #4 不是降级,是类别定位。如果你的视野是 24 个月,NOK 可能就是你的 #3(甚至 #2)。在文章近期催化剂加权的尺子下,它是 #4。
4. “中途加 5 个名字像是过度拟合。”
- GLW 升级是被新信息直接证明(NVDA 协议)
- NOK 修正框架漏
- TSEM 修正层级漏(foundry)
- MRVL 修正层级漏(DSP)—— 最难堪的漏;MRVL 是现任、量产中
- CRDO + ALAB 加深 DSP 层(DustPhotonics、aiXscale 收购都是新结构变化)
- CLS 修正层级漏(系统 EMS)
每个都是起步仓位;Q2 业绩印证后再加。
下一站
9 天前:日历上有 3 个日期、一个被惯性沿用下来的 #1(COHR)。 今晚:尺子换了。GLW #1(催化剂)、LITE #2(催化剂)、COHR #3(最高质量核心、业绩后入场点)、NOK #4(结构性价值、慢热)。6 层、14 名、一句修正过的措辞(”FN 独家代工”),还有一个明确的承认——原框架需要诚实重估,不是只加几个名字。
真 Article 3 仍然安排在 5 月底,等 CIEN、NVDA 与 LITE QQQ 后窗口。
如果 5/18 LITE QQQ + 5/27 CIEN + NVDA 月底如下展开: - LITE QQQ 后守住 + CIEN backlog +$15B + NVDA 出货上调 → 确认 GLW #1 / LITE #2 / COHR #3 / NOK #4;全栈结构性确认 - LITE QQQ 后退潮 + CIEN 持平 + NVDA in-line → LITE 减至 4%;技术催化是主要驱动 - NVDA 明确点出光通信瓶颈 → GLW 升至 18%、COHR 回升至 19%(向 #2 移动)、CRDO 升至 6% - NVDA GPU 出货上调但 photonics 订单簿不匹配 → transceiver 层(COHR / FN / LITE)合计减 6pp,转移到 NOK + TSEM + MRVL + ALAB
最有用的更新不是给原论点鼓掌的那一篇,是修正框架的那一篇。
5 周前我建了一个 1 层、1 把尺子、8 个名字、COHR 在 #1 的名单。今晚名单变成 6 层、不同尺子、14 个名字(+1 邻近)、GLW 在 #1、LITE 在 #2、COHR 在 #3(仍是核心、只是不再是单一名字主导),NOK 在 #4(18-24 个月才能成熟的结构性价值位,不是 60 天的事)。
业绩超预期是必要的。已经不再是充分的。连 #1 排名都有半衰期。
资料来源
财报结果: - Nokia Q1 2026:Nokia Newsroom | Nokia 1.6T 光通信方案 - Corning Q1 2026:Corning IR - Viavi Q3 FY2026:Investing.com 转写 - Fabrinet Q3 FY2026:Fool.com 转写 | Datacom 供应担忧 - Lumentum Q3 FY2026:+90% 营收增长 - Coherent Q3 FY2026:Globe Newswire 结果 | 5/7 光通信轮动降温 - Applied Optoelectronics Q1 2026:Investor Relations - Credo Q3 FY2026:Cardinal 1.6T DSP 发布 | DustPhotonics 收购 - Astera Labs Q1 2026:Q1 2026 结果 | aiXscale 收购 - Celestica Q1 2026:Celestica IR - Onto Innovation Q1 2026:Yahoo Finance 摘要
重大催化剂: - NVDA-Corning $3.2B 合作:NVIDIA Newsroom | GLW +12% 反应 - LITE QQQ 5/18 纳入:Nasdaq 公告 | +339% 涨幅背景 - TSEM-NVDA 1.6T 合作:Tower Semiconductor | Tower-Coherent 400Gbps/lane - Marvell 1.6T DSP 系列:COLORZ 1600 + Electra 2nm
市场规模预测: - 硅光 TAM:Global Market Insights 2026-2035 | Precedence Research 2034 $28.75B - 光收发器 TAM:Fortune Business Insights 2034 $46B - 光互连 + CPO:Hyperscale Interconnects 2026 分析 | SemiAnalysis:共封装光 | LightCounting 云数据中心光通信
基于截至 2026 年 5 月 9 日的公开信息。包括 NOK(4/23)、GLW(4/28)、VIAV(4/29)、FN(5/4)、LITE(5/5)、COHR(5/6)、AAOI(5/7)、CRDO(Q3 FY26 3 月)、ALAB(Q1 2026 5/5)、CLS(Q1 2026 4/27)、ONTO(Q1 2026)业绩;NVDA-GLW 合作(5/6);CRDO DustPhotonics 收购(4 月);LITE Nasdaq-100 纳入公告(5/8)。所有判断为独立估测,不构成投资建议。
相关:光子帝国 II(4/30) | 光通信 Power Ranking(3/22)
quantmind.ai