Mar 14, 2026
$ORCL Q3 FY2026 深度解析:借了$134B去赌AI,Oracle是疯了还是先知?
Oracle Q3 FY2026财报深度解析:OCI增速84%,$553B RPO,但$134.6B总债务、负$24.7B自由现金流。用杠杆对赌AI基建——PASS @ $164,等$140-145。
$ORCL: 借了$134B去赌AI,Oracle是疯了还是看到了别人没看到的东西?
昨晚Oracle财报出来,股价跳涨10%。我看了一眼数字,第一反应是”这确实猛”——OCI云基础设施增速84%,EPS大幅beat,RPO $553B。
然后我翻到了资产负债表。
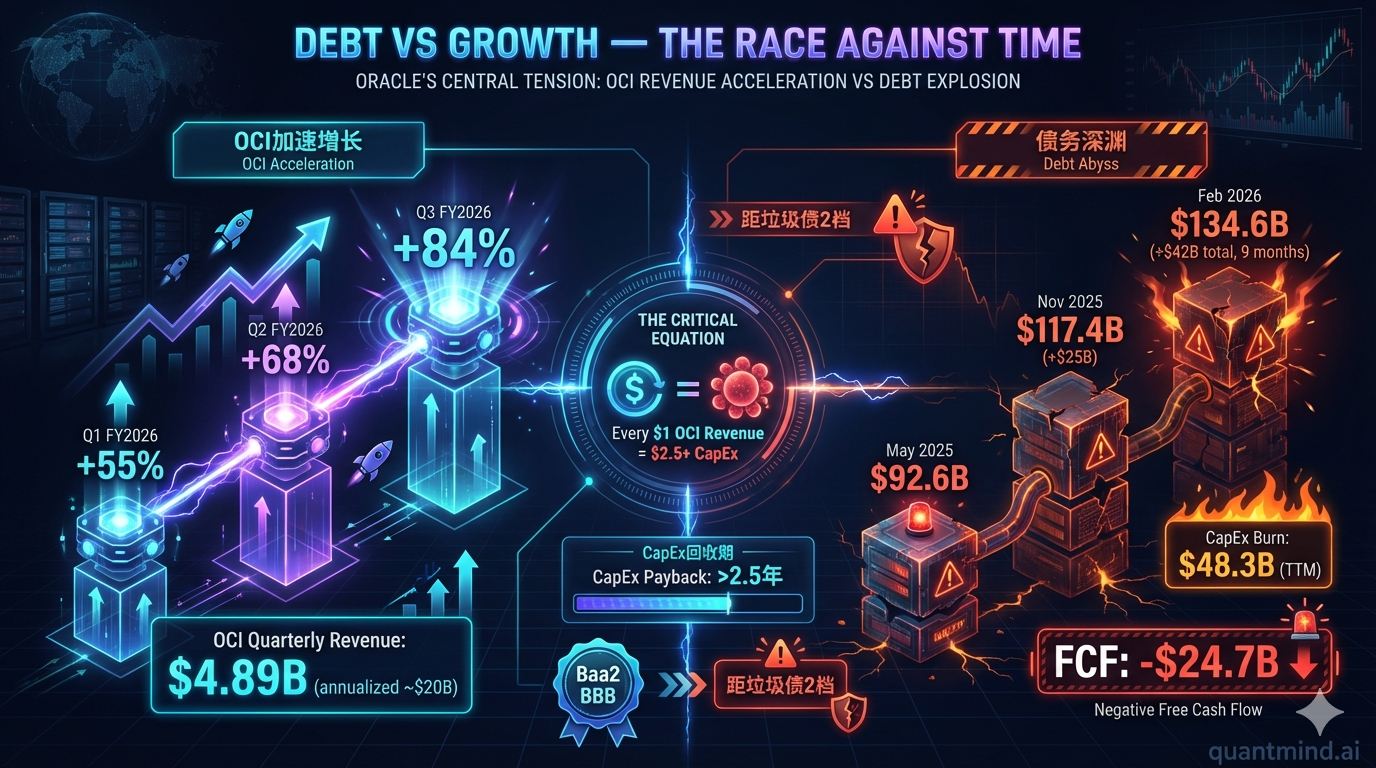
$134.6B总债务。9个月前还是$92.6B。9个月暴增$42B。自由现金流?负$24.7B。信用评级距垃圾债只有两档。
我突然意识到:这不是一家在”投资未来”的公司。这是一家在用杠杆,对赌自己能赢得AI基建赛道的公司。
结论:PASS @ $164。等$140-145再说。
表面的故事 vs 真实的故事
华尔街昨晚看到的Oracle:
- 收入$17.2B,+22% YoY
- OCI(云基础设施)+84%,连续三个季度加速(55%→68%→84%)
- EPS $1.79 beat 共识 $1.70
- RPO $553B——5530亿美元的未来订单
- 下季度EPS指引$1.96-$2.00,比共识$1.70高出15-18%
如果只看这些,你会觉得:这不就是下一个AWS吗?23x PE比微软的30x还便宜,买!
但我看到的Oracle是另一个故事。
真正的Oracle:一道算术题
让我们做一道简单的算术:
OCI年化收入约$20B。为了获得这$20B收入,Oracle过去9个月烧掉了$39.2B的CapEx,新增了$42B的净负债。
每赚$1 OCI收入,Oracle需要投入$2.5+的CapEx。全部靠借钱。
这就像一个人跟你说”我的收入增长了84%!”——但你发现他是靠刷了8张信用卡做到的。
| 指标 | 数字 | 什么意思 |
|---|---|---|
| 总债务 | $134.6B | 9个月+$42B |
| 自由现金流 | -$24.7B | 去年同期+$5.8B |
| CapEx | $48.3B | 同比+223% |
| 年化现金缺口 | ~$31.5B | OCF-利息-CapEx |
| 信用评级 | Baa2/BBB | 距垃圾债2档 |
| 债务/OCF | 5.7x | 科技股中极罕见 |
Oracle 2月刚一次性发了$30B的债券+可转换优先股。管理层也知道:融资窗口不是永远开着的。
那$553B的RPO呢?不是保证了未来收入吗?
这是我最初也被晃了一下的地方。$553B的Remaining Performance Obligations,听起来像是”未来收入已经锁定了”。
但RPO不等于确定收入。
RPO里最大的一块来自OpenAI的Stargate合作——$300B / 5年。这个合同: - 可以被重新谈判 - 可以被推迟执行 - 可以被缩减规模
证据?Stargate Abilene扩建项目已经被取消了。这不是假设,这是已经发生的事。
当一家公司60%的RPO增量来自一个客户,这不叫pipeline diversification,这叫单一客户依赖。
竞争格局:Oracle在拿小刀打群架
这是让我最不安的一张对比表:
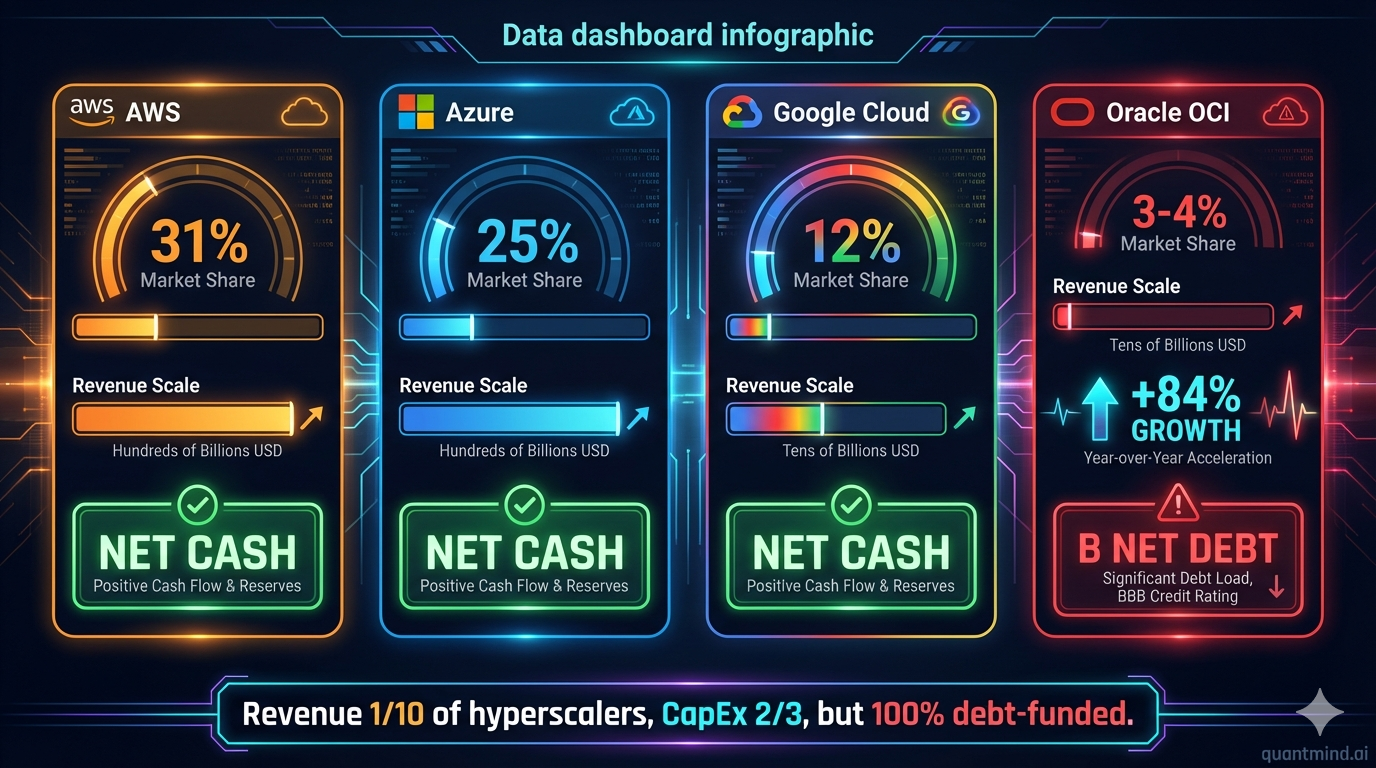
| 云厂商 | 市场份额 | 增速 | CapEx | 怎么融资 |
|---|---|---|---|---|
| AWS | ~31% | ~19% | ~$75B/yr | 利润自循环 |
| Azure | ~25% | ~29% | ~$80B/yr | 利润自循环 |
| Google Cloud | ~12% | ~30% | ~$75B/yr | 利润自循环 |
| Oracle OCI | ~3-4% | +84% | ~$50B/yr | $134.6B债务 |
Oracle用AWS/Azure/GCP 60-70%的CapEx规模,但只有它们1/8到1/10的收入基数。
更关键的差异:那三家用自己赚的钱建数据中心。Oracle用借来的钱。
这意味着如果增速放缓,三大厂可以减少投入、保住利润。Oracle不行——它必须继续借钱、继续建,因为停下来就等于认输,而债务利息不会因为你减速就消失。
Oracle的护城河确实存在(Database市场统治地位、Multi-cloud战略、Stargate大客户绑定),但护城河的深度和$134.6B的债务深度比起来,显得单薄。
估值:看似便宜,其实不然
| 公司 | Fwd PE | 增速 | 净债务 |
|---|---|---|---|
| MSFT | 30x | 16% | 净现金 |
| AMZN | 28x | 11% | 净现金 |
| GOOG | 20x | 14% | 净现金 |
| ORCL | 23x | 22% | $96B净债务 |
表面上ORCL 23x PE比MSFT的30x便宜。但微软是净现金状态,Oracle背着$96B净债务。把债务加回Enterprise Value,Oracle一点都不便宜。
而且:FCF为负值意味着你根本无法用自由现金流给这家公司估值。当一家公司的FCF是-$24.7B时,所有基于”未来现金流折现”的模型都是在赌未来——赌OCI能在2028年前让Oracle实现正FCF。
三种情景
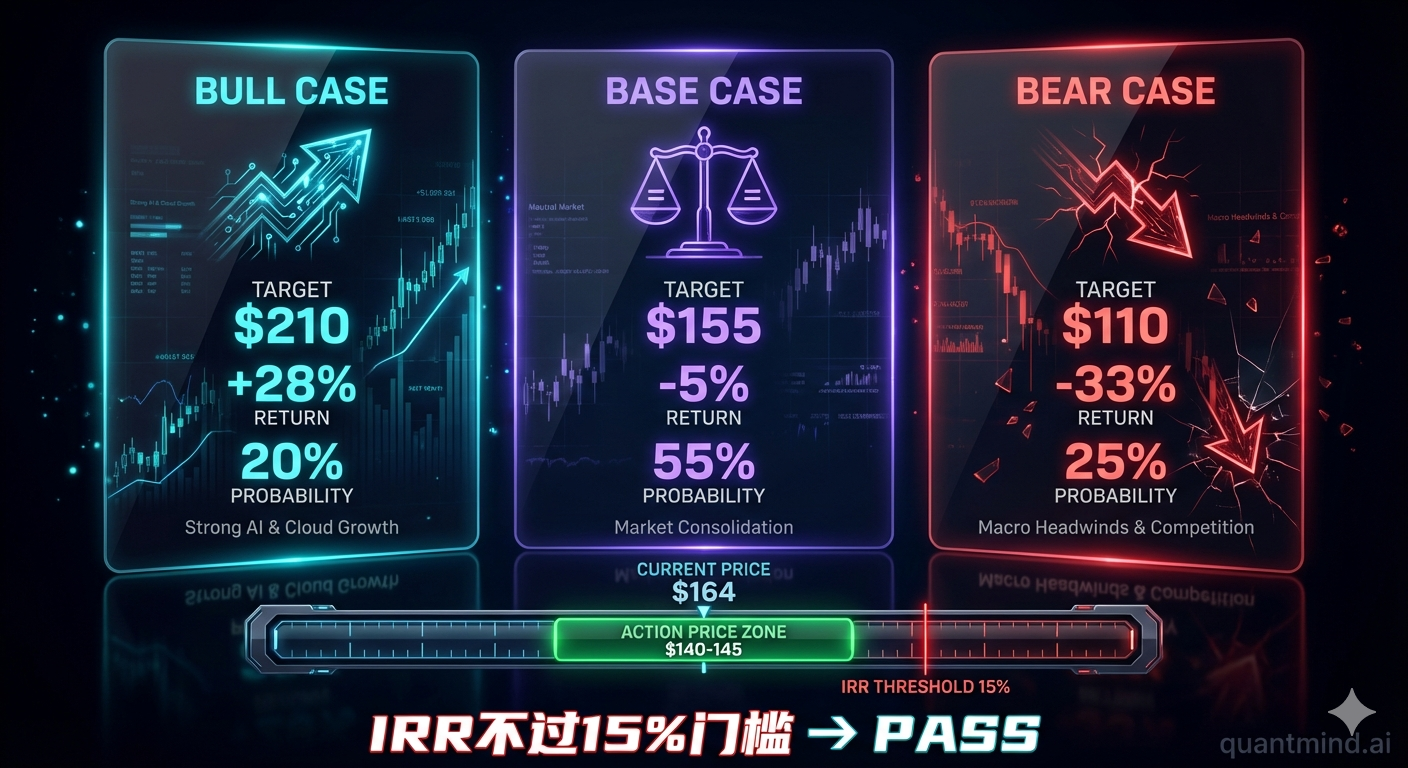
| 情景 | 概率 | 目标价 | 回报 |
|---|---|---|---|
| 牛市:OCI继续加速,份额翻倍 | 20% | $210 | +28% |
| 基准:按指引走,债务不恶化 | 55% | $155 | -5% |
| 熊市:增速放缓,评级下调 | 25% | $110 | -33% |
概率加权回报:$152(-7%)。隐含IRR远低于我的15%门槛。
$140-145是我愿意开始建仓的价格。在那之前,PASS。
六种投资哲学怎么看Oracle
我用六种不同的投资世界观审视了同一组数据。结果很有意思——几乎所有风格都说PASS:
| 视角 | 结论 | 一句话理由 |
|---|---|---|
| 巴菲特(质量复利) | PASS | 负FCF+高杠杆,不是quality business |
| ARK(想象力成长) | LONG | OCI +84%,AI叙事完整 |
| Tiger Cubs(基本面多空) | PASS | 多空都有道理,没有清晰的variant view |
| Klarman(深度价值) | SHORT | 负FCF公司不值$472B市值 |
| Ackman(催化剂驱动) | PASS | 下一个催化剂太远(Q4 earnings in June) |
| Druckenmiller(宏观战术) | PASS | 高利率环境对高杠杆公司不利 |
唯一说买的是ARK风格——但ARK的前提是”如果一切顺利”。问题是,Oracle现在的处境没有”一切顺利”的余地。$134.6B的债务意味着容错空间接近于零。
市场在想什么 vs 我在想什么
市场共识:Oracle是AI基建浪潮的受益者。OCI增速84%证明转型成功。$553B RPO锁定未来收入。23x PE便宜。
我的看法:Oracle不是在”赢”,是在用3.4x债务/权益的杠杆”买”增长。增长数字是真的,但增长的代价也是真的。当FCF是-$24.7B时,增长是靠借钱买来的,不是赚来的。
市场可能忽略的一点:所有人都在看”增速”,没人在看”增速的成本”。每$1 OCI收入需要$2.5+ CapEx,100%债务融资。如果利率不降+增速放缓到40%以下,Oracle就会掉进一个”增长不够快来覆盖利息”的陷阱。
如果我错了,会是怎么错的
坦诚说,这个PASS判断最大的风险是:
-
OCI真的是下一个AWS。如果Oracle在AI时代成为第四大不可替代的云厂商,$134.6B的债务回头看就是一笔”远见卓识”的投资——就像Amazon当年亏了20年最后证明所有质疑者都错了
-
降息救命。如果美联储在2026-2027年大幅降息,Oracle的融资成本下降,给了它更多时间
-
我低估了RPO的确定性。如果$553B中的大部分真的能按期转化为收入,Oracle的增长曲线会比我预期的更陡
但我目前的判断是:以$164的价格承担这个债务风险,风险/回报不对称。
关键监控指标
盯着这四个数字,就够了:
| 指标 | 当前值 | 警戒线 | 动作 |
|---|---|---|---|
| OCI YoY增速 | 84% | <40% | 减仓50% |
| TTM自由现金流 | -$24.7B | 转正趋势 | 加仓信号 |
| 信用评级 | Baa2/BBB | 降至BBB-/Baa3 | 立刻清仓 |
| RPO环比变化 | $553B | 连续下降 | 重新评估 |
操作规则
- $140-145 + 评级稳定 → 建仓(25%目标仓位)
- 连续2季OCI>80% + FCF改善 → 加仓至50%
- 评级降至BBB- → 清仓,不犹豫
- $200+无基本面支撑 → 考虑小仓位做空
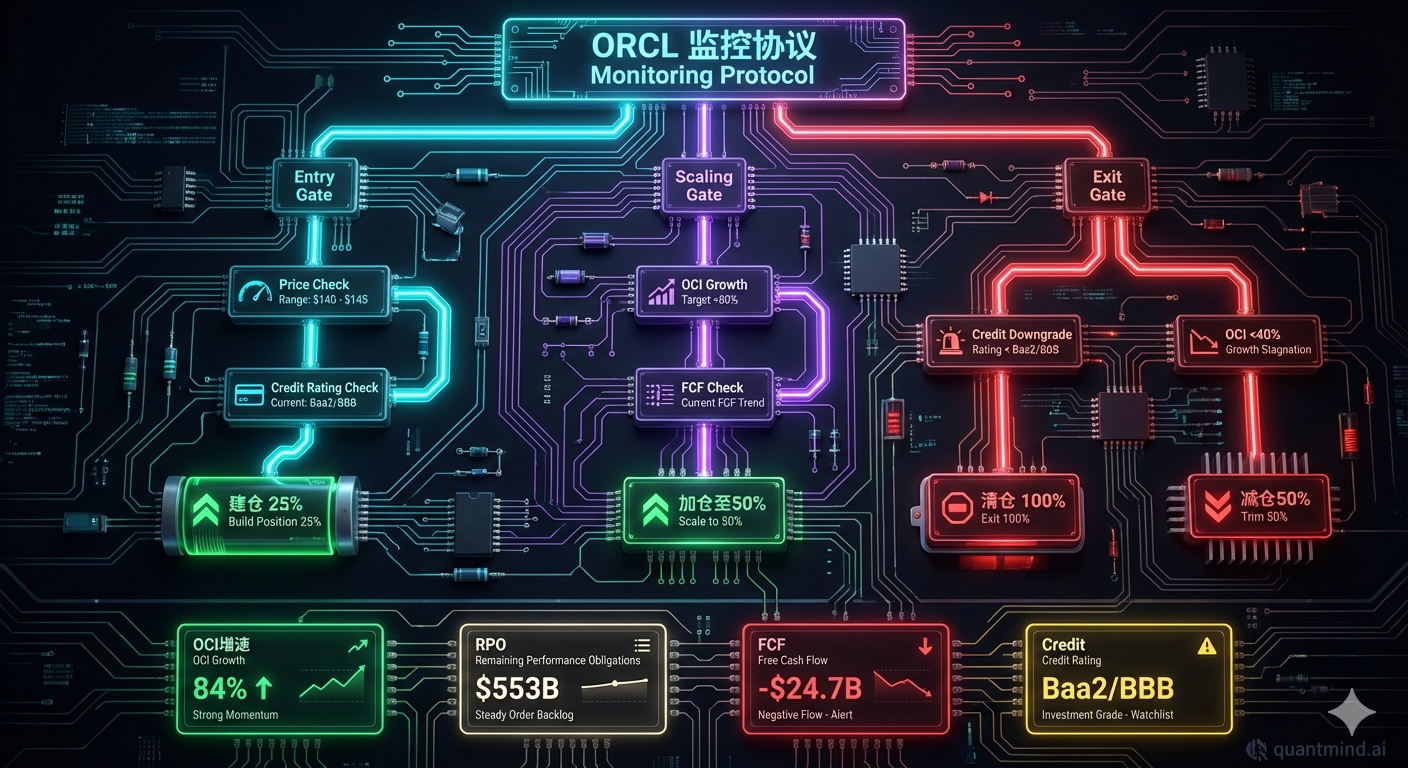
决策框架
| 维度 | 结论 |
|---|---|
| 持仓分类 | PASS — 观察名单 |
| Action Price | $140-145 (15%+ IRR) |
| 当前股价 | $164 (IRR ~8%, 不达标) |
| 建仓节奏 | 分3批: 25%→25%→50% |
| 仓位上限 | 科技股配置的5%(高杠杆限制仓位) |
| 下次审视 | Q4 FY2026 earnings (June 2026) |
Oracle的故事本质上是一个时间赌注:如果OCI能在债务利息吞噬公司之前实现规模效应和正FCF,Larry Ellison就是这个时代最大胆的赌徒。如果不能,这将是科技史上最昂贵的杠杆爆仓之一。
以$164的价格,我不想参与这场赌博。但以$140-145?也许值得拿5%的仓位,押一把”疯子赢了”的可能性。
此分析基于公开信息和模型推算,仅供研究参考。不构成投资建议。
This analysis is based on publicly available information and model estimates. It does not constitute investment advice.