Mar 14, 2026
$NVDA Q4 FY2026 深度解析:算力即收入,但范式切换风险被低估
NVIDIA Q4 FY2026财报深度解析:$68.1B收入+73% YoY,Blackwell超级周期,但$178价格隐含IRR仅13%,低于15%门槛。等待$155-165回调建仓。
$NVDA Q4 FY2026 Deep Dive
市场在为”算力即收入”定价,但范式切换风险被严重低估
Executive Summary (EN)
NVIDIA reported its strongest quarter ever: $68.1B revenue (+73% YoY), Q1 FY27 guidance of $78B (vs $72B consensus), and $90B in free cash flow for the full year. The stock dropped 5.5% on earnings day, wiping $260B in market cap — a “good news is priced in” signal.
Bottom line: Great company, insufficient risk/reward at $178. - Forward P/E: ~21.5x — looks cheap, but embeds 50%+ growth assumptions - Probability-weighted 12M target: $183 → implied IRR ~13% (below our 15% threshold) - Action Price: $157 for first tranche, $140 for adding
执行摘要(中文)
NVIDIA Q4 FY2026 交出史上最强季报:收入 $68.1B(YoY +73%),Q1 FY27 指引 $78B(远超华尔街 $72B 预期),全年自由现金流近 $90B。财报次日股价却下跌 5.5%,市值蒸发 $2600 亿——这个”杀好消息”信号说明:增长已充分定价,市场开始质疑可持续性。
核心结论:好公司,当前价格赔率不够。
Key Forces — 决定性力量
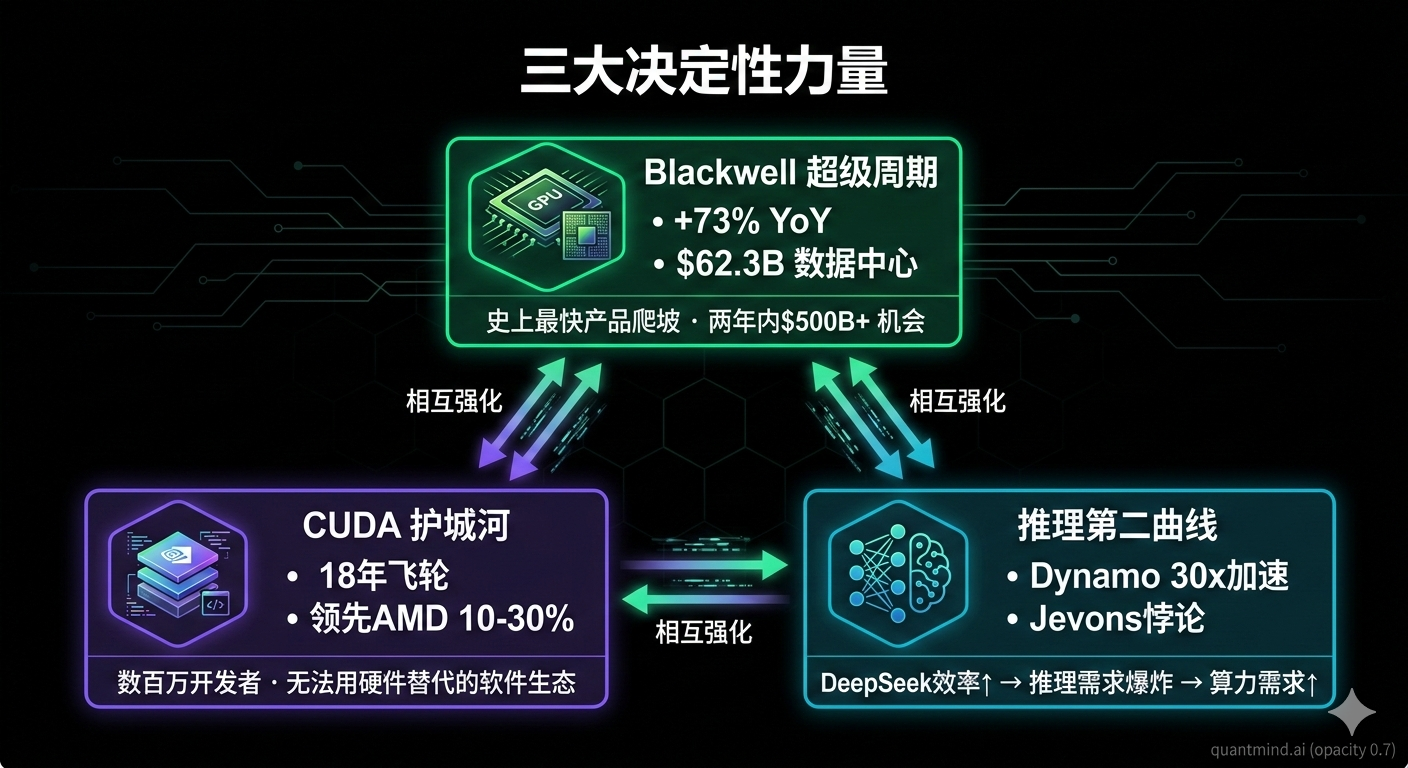
Force 1: Blackwell 超级周期(史无前例的产品爬坡速度)
Blackwell 在 Q4 已占数据中心收入 ~2/3($62.3B 中约 $41B)。CFO Colette Kress 的原话:”我们的数据中心业务自 ChatGPT 出现以来已增长近 13 倍。”
Jensen Huang 在电话会上明确表示:“The world is now awakened to the agentic AI inflection.”(世界已觉醒于 Agentic AI 的拐点。)
超级大客户(Google、Microsoft、Amazon、Meta)2026 年 AI CapEx 预算合计接近 $7000 亿,Jensen 称之为”只是开始”。
Force 2: CUDA 护城河 = 18年软件飞轮,不是硬件优势
AMD MI300X 内存规格领先(192GB vs H100 的 80GB),但 CUDA 生态在大多数 AI 工作负载上实测领先 AMD 的 ROCm 软件栈 10-30%。这不是芯片护城河——是 18 年的开发者生态积累,数百万开发者和数十万个优化模型库。AMD 需要重建的不是硬件,而是整个软件生态。
Force 3: 推理时代 = NVIDIA 的第二增长曲线
DeepSeek 一度被解读为 NVIDIA 的威胁,实际相反——高效推理模型降低成本门槛 → 催生更多 AI 应用 → 更大总算力需求(Jevons 悖论)。NVIDIA Dynamo 推理优化软件在 GB200 上让 DeepSeek-R1 的 token 生成速度提升 30倍。
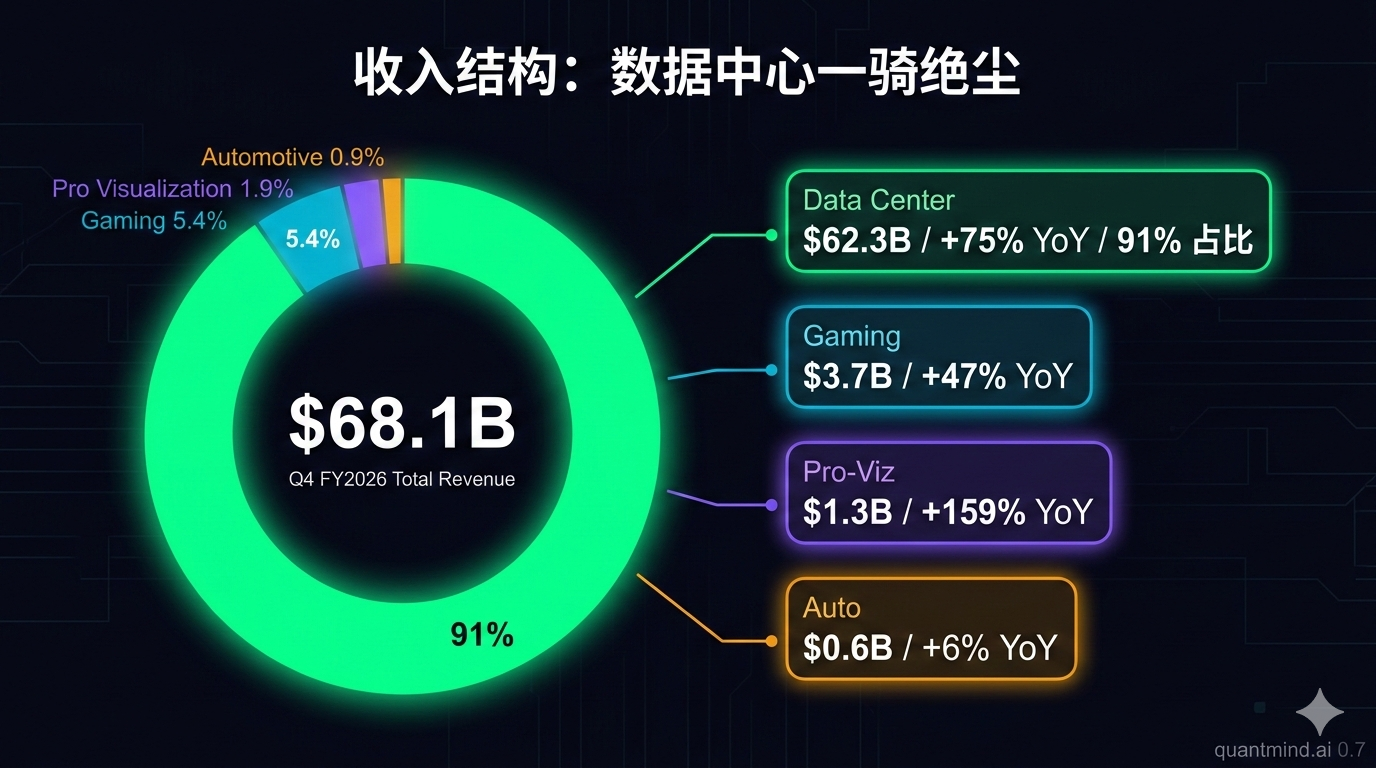
财报关键数据
| 指标 | Q4 FY2026 | YoY | vs 预期 |
|---|---|---|---|
| 总收入 | $68.1B | +73% | Beat $65.6B |
| 数据中心 | $62.3B | +75% | 91% 占比 |
| 游戏 | $3.7B | +47% | QoQ -13%(季节性) |
| 汽车 | $0.6B | +6% | 持续增长 |
| 毛利率 | 75.0% | +1.5pp | 稳步扩张 |
| EPS (GAAP) | $1.76 | +94% | Beat $1.52 |
| Q1 FY27 指引 | $78.0B ±2% | — | Beat $72B |
| 全年 FCF | ~$90B | — | FCM ~42% |
估值矩阵
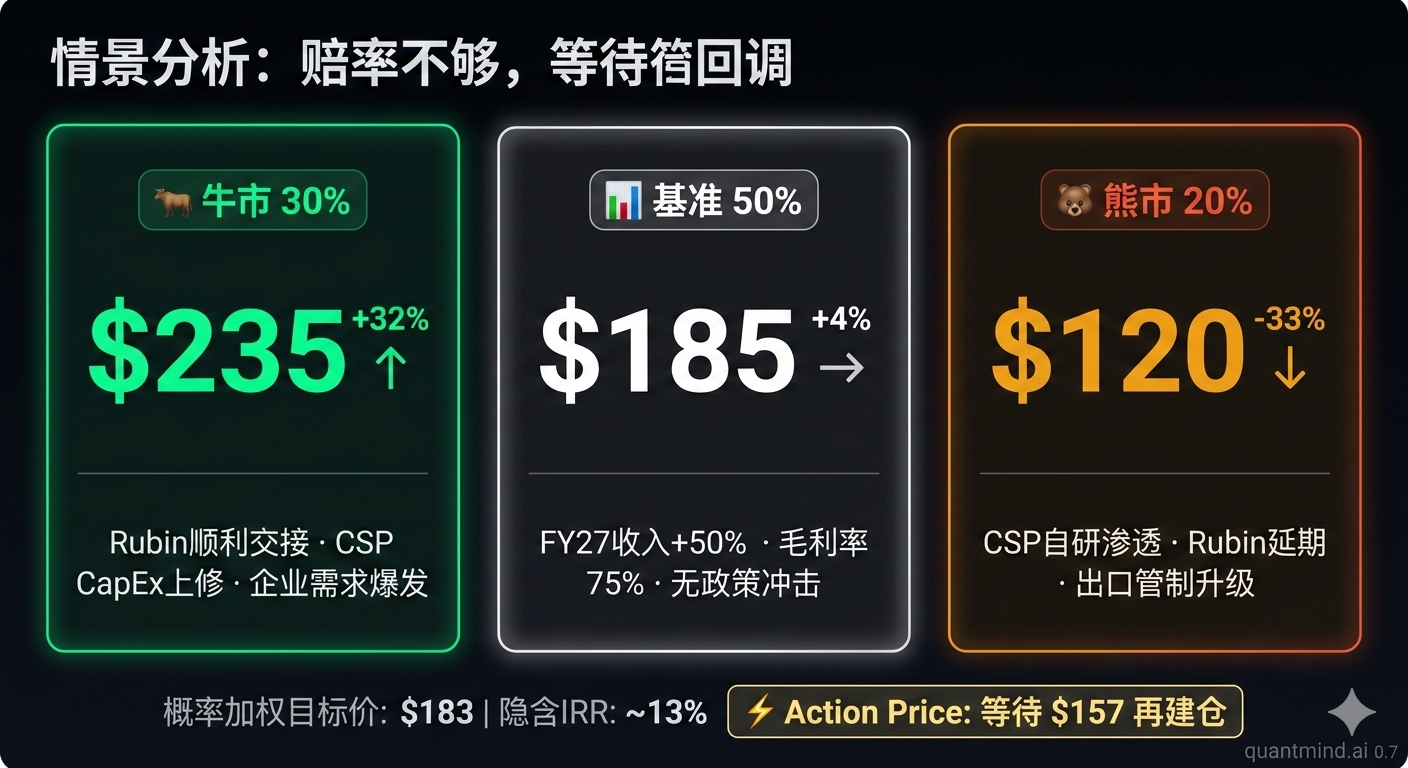
情景分析
| 情景 | 概率 | 12M目标价 | 回报 | 关键假设 |
|---|---|---|---|---|
| 🐂 牛市 | 30% | $235 | +32% | Rubin 顺利交接,CSP CapEx 上修 |
| 📊 基准 | 50% | $185 | +4% | FY27 收入 +50%,毛利率 75% |
| 🐻 熊市 | 20% | $120 | -33% | CSP 自研渗透提速,Rubin 延期 |
概率加权目标价:$183 | 隐含 IRR:~13%
IRR 低于 15% 门槛 → 当前 $178 不触发建仓
Action Price
- 首次建仓:$157(15% 安全边际)
- 加仓:$140(25% 安全边际)
- 重仓:$120-130(基本面未恶化前提下)
Variant View — 变异视角
市场共识:Blackwell 超级周期延续,估值合理偏低。
我们的观点:市场低估了两个非线性风险:
-
Blackwell → Rubin 代际切换窗口(2026H2)可能制造供应空档,类似 Hopper → Blackwell 过渡的短暂放缓,但在 $4T 估值下放大器效应更强
-
CSP 自研芯片渗透:不需要”完全替代”——哪怕将 10-15% 工作负载转移到内部芯片,增速预期从 +50% 降至 +30%,市场会粗暴修正
为什么市场错了:市场将”AI CapEx 永远高增长”作为基准假设,但每一轮算力建设浪潮历史上都经历过 1-2 季度消化期(Digestion Cycle)。
6大投资哲学视角
| 视角 | 结论 | 核心理由 |
|---|---|---|
| 🏦 质量复利(Buffett/Munger) | PASS | 硬件公司难以维持 20 年定价权 |
| 🚀 想象力成长(Baillie Gifford) | Long | AI 是工业革命级变革,NVIDIA 是唯一全栈受益者 |
| 📈 基本面多空(Tiger Cubs) | Long 有限 | 等待 $155-165,当前赔率不佳 |
| 💎 深度价值(Klarman) | PASS | 私人买家价格约 $140-150,无安全边际 |
| ⚡ 催化剂驱动(Tepper/Ackman) | Long 待触发 | 催化剂:Q1 >$82B 或 Rubin 正式发货 |
| 🌍 宏观战术(Druckenmiller) | 中性 | 资金面支撑,但美元强势和出口管制需对冲 |
主要风险
🔴 红旗(立即关注)
内部人净卖出:CFO Colette Kress + 多位高管 2026 年至今净卖出 $1.5 亿+,零买入记录。Jensen Huang 说”AI is only going to get better”,但 CFO 在卖股票。
🟡 黄旗(持续跟踪)
- “算力即收入”叙事的可证伪性:CSP 开始报告 AI ROI 不及预期时,叙事可能快速逆转
- 极度共识:分析师 95% 给 Buy 评级 — 超额收益从哪来?
- 数据中心 91% 集中度:单点风险极高
Pre-Mortem:如果 2 年后亏了钱
失败路径 A(40%):CapEx 消化期 + CSP 自研切换 → 数据中心 QoQ 增速连续两季 <5% → P/E 从 21x 压缩到 15x → 股价 $100-120
失败路径 B(30%):Rubin 代际切换时台积电 N3 产能瓶颈导致延期 2 季度 → 收入真空 → 信心崩塌
失败路径 C(20%):出口管制升级 + 美国 AI 监管趋严 → 打压超级大客户 AI CapEx 预算
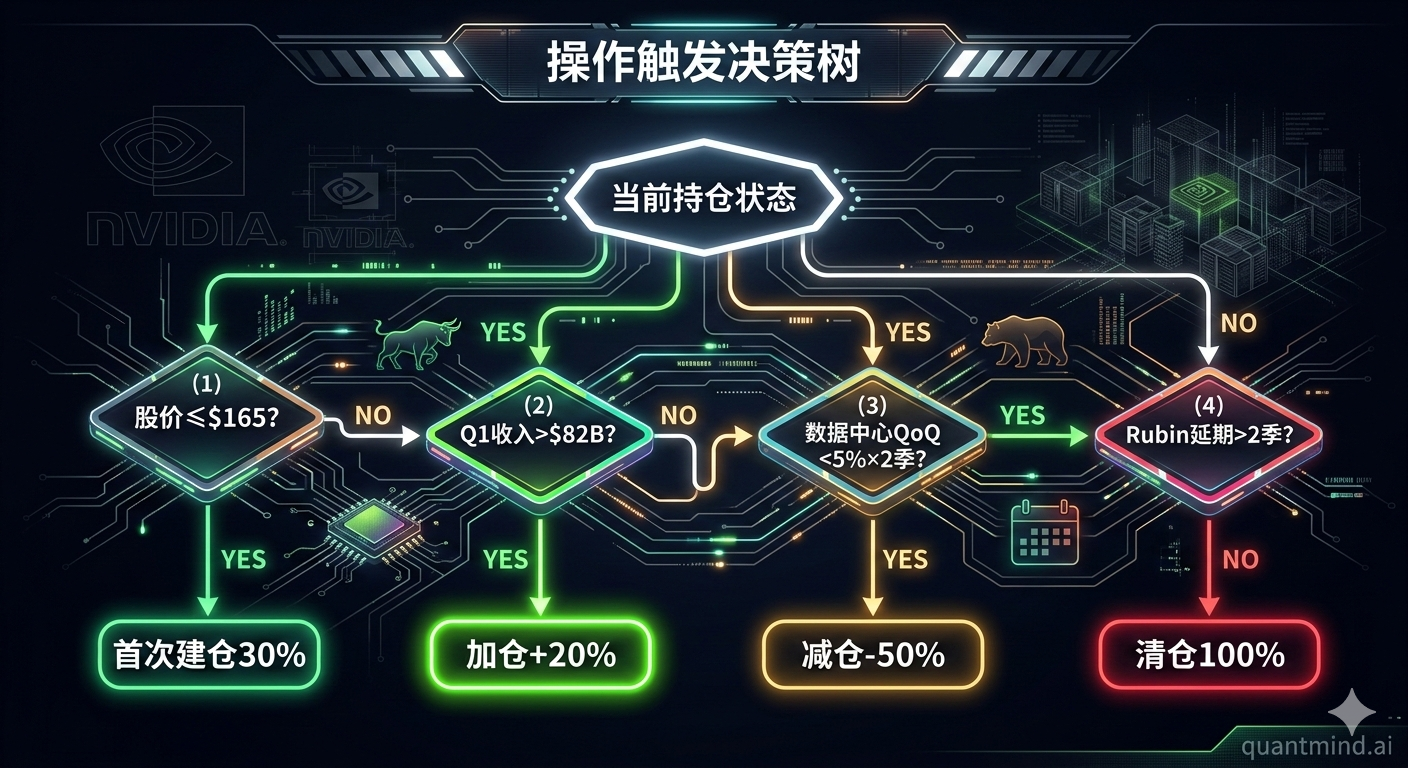
Action Trigger(可量化的操作触发条件)
| 信号 | 动作 | 幅度 |
|---|---|---|
| 股价回调至 $155-165 | 首次建仓 | 30% |
| Q1 FY27 收入超 $82B | 加仓 | +20% |
| 股价回调至 $130-140(基本面未变) | 加仓 | +25% |
| 连续 2 季度数据中心 QoQ <5% | 减仓 | -50% |
| 任意超级大客户削减 AI CapEx >20% | 减仓 | -30% |
| Rubin 延期 >2季度 + 指引大幅低于共识 | 清仓 | 100% |
结论 / Conclusion
$NVDA is the best AI infrastructure company on the planet. At $178, the risk/reward doesn’t clear our 15% IRR hurdle. Wait for $155-165.
$NVDA 是地球上最好的 AI 基础设施公司。在 $178,风险收益比不满足 15% IRR 门槛。等待回调至 $155-165 再建仓。
Analysis based on NVIDIA Q4 FY2026 earnings reported February 25, 2026. Data sources: NVIDIA Newsroom, Motley Fool earnings transcript, SemiAnalysis, CNBC, Fortune. ⚠️ Not investment advice. For research purposes only.
分析基于 2026年2月25日发布的 NVIDIA Q4 FY2026 财报公开数据。不构成投资建议,仅供研究参考。