Mar 22, 2026
核能复兴:能源安全遇上AI算力需求
2050年400GW目标×科技巨头核电PPA×铀供应缺口。10只核能股全面分析,覆盖核电运营商、铀矿商到SMR开发商。
“地缘政治优势”投资系列 第三篇
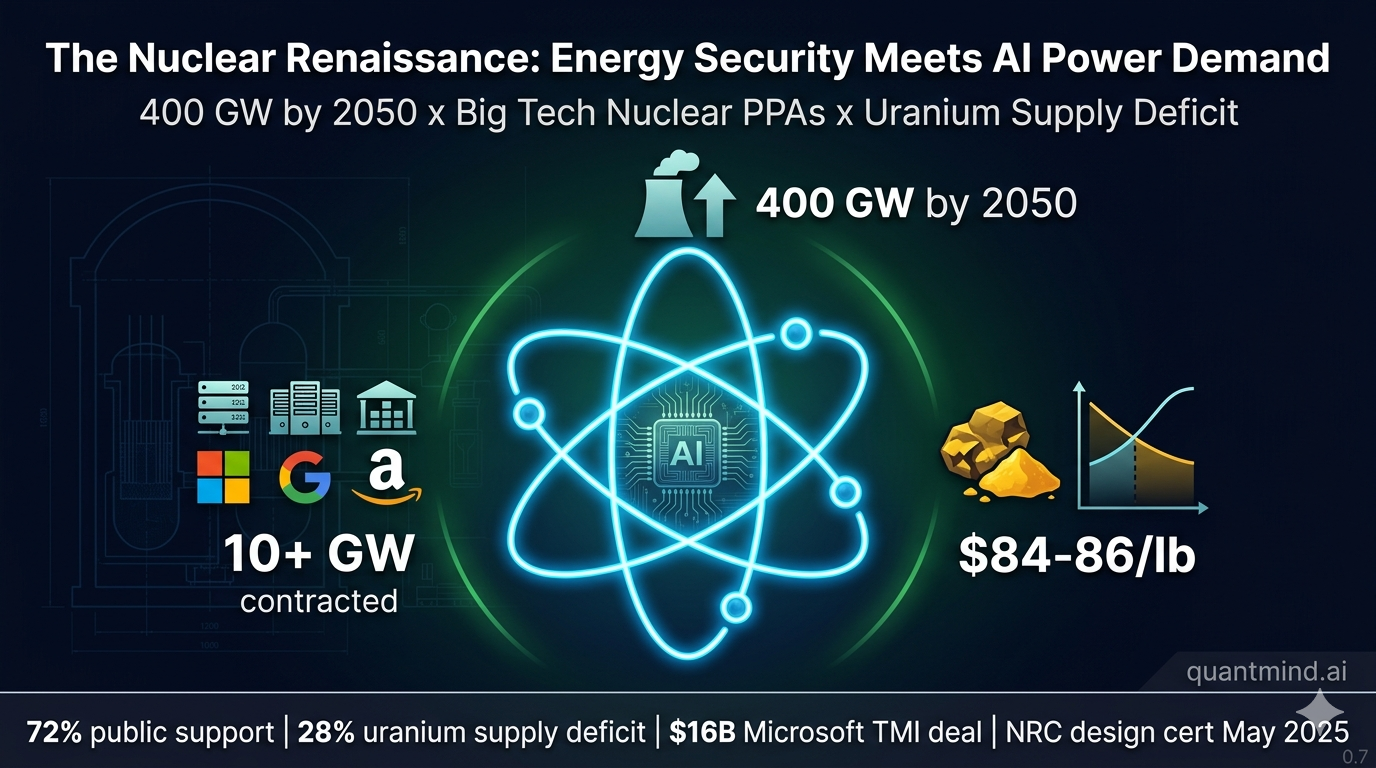
一纸签名。400 GW。美国核电装机容量翻四倍——白宫直接下令。
这就是特朗普2025年1月行政令的要求:2050年前实现400 GW核电装机,是目前95 GW机组的四倍。投资规模以万亿美元计。但华盛顿没告诉你的是:全球每年开采1.4亿磅铀,消耗1.8亿磅。结构性供给缺口28%——每上马一座新反应堆,这个缺口就更大一分。
与此同时,科技巨头等不了国会。Microsoft砸了$16B重启三哩岛。Amazon在Susquehanna签了$18B的单。Google跟Kairos Power签了500 MW。过去18个月,超大规模数据中心运营商签下了超过10 GW的核电购电协议。他们需要的电力是光伏和风电给不了的:7x24、基荷、零碳、以GW为单位。
我对10只核电股做了完整的基本面分析——机组运营商、铀矿商、浓缩垄断企业、下一代反应堆开发商——跑了全套工具:估值、财务健康、盈利质量、同行对比、内在价值。以下是完整拆解。
TL;DR: - 最高信念: CEG(Constellation Energy)—— 全美最大核电机组、Microsoft TMI购电协议、前瞻P/E 20.5x、健康资产负债表、分析师目标价$394(+40%上行空间) - 最佳”卖铲子”标的: CCJ(Cameco)—— 西方最大铀矿商、净现金、FCF持续增长、28%供给缺口顺风 - 垄断标的: LEU(Centrus Energy)—— 全美唯一浓缩设施、唯一HALEU生产商、分析师目标价$280(+50%上行空间) - 最高上行空间(投机性): NNE(Nano Nuclear)—— 开发商中最便宜P/B(1.78x)、$580M现金、距分析师目标价+121% - 最佳风险回报反转标的: VST(Vistra)—— 前瞻P/E 13x(最便宜),但4倍杠杆和0%超预期率需要耐心
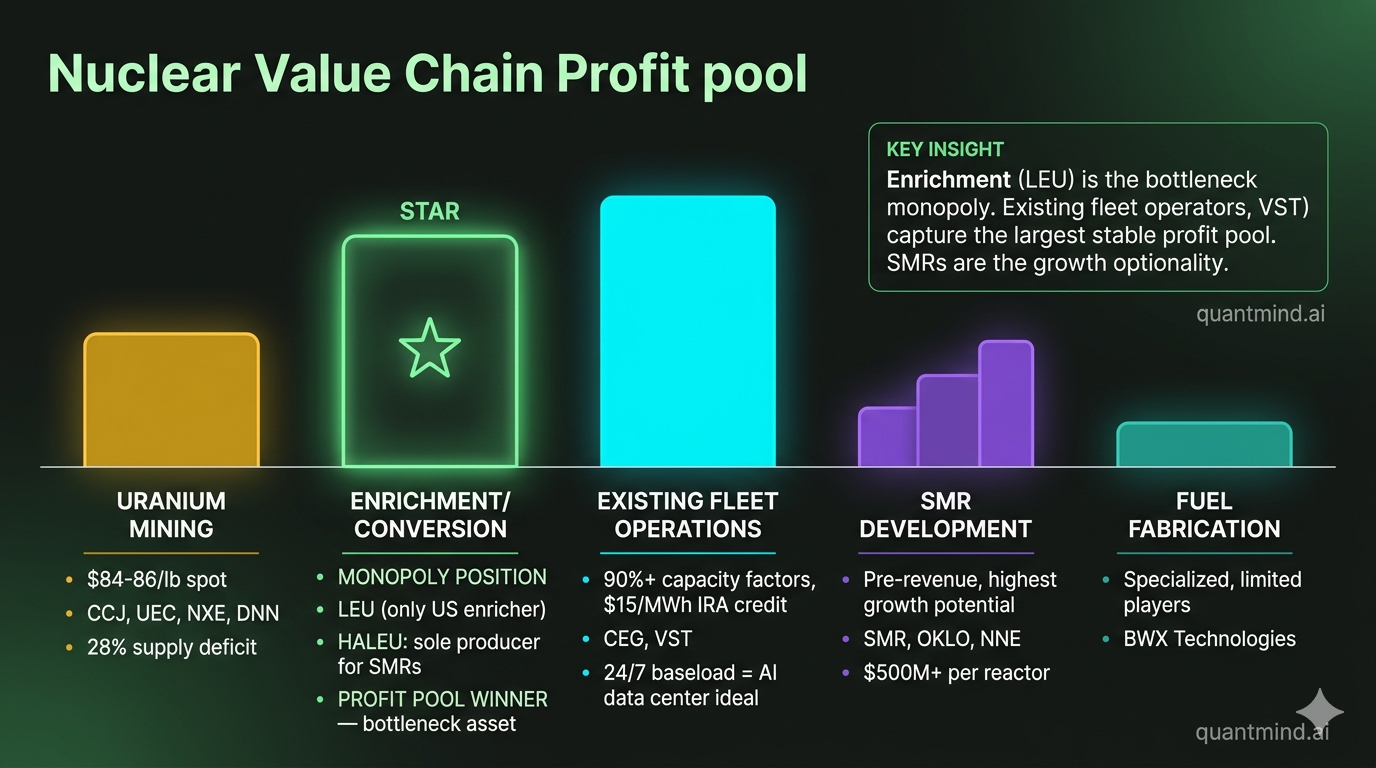
驱动核能复兴的三大力量
力量一:能源安全——后依赖时代的紧迫性
核能的地缘政治逻辑从未如此强烈。俄罗斯控制着全球40%的铀浓缩产能。哈萨克斯坦(亲俄国家)生产着全球43%的铀。2024年俄罗斯浓缩禁令迫使西方公用事业公司争相寻找非俄罗斯燃料供应——但供给远远不够。
关键政策催化剂: - 特朗普行政令: 2050年前核电装机400 GW(现有95 GW机组的4倍) - ADVANCE法案(2024): 两党立法,简化NRC审批流程,降低先进反应堆费用 - 俄罗斯浓缩禁令(2024): 浓缩需求转向Centrus(LEU)和欧洲设施 - 欧盟分类法(2025): 核能被归类为可持续能源,经欧洲法院维持——解锁绿色融资 - 72%的美国公众支持核能 —— 有史以来最高
这不是一个党派议题。核能同时得到特朗普政府”能源主导”议程和进步派气候运动的支持。这种政治持久性使得核能投资逻辑在结构上完全不同于随选举周期摇摆的可再生能源。
力量二:AI数据中心需求——GW级难题
超大规模运营商面临一个可再生能源解决不了的电力难题。一个1 GW的数据中心园区需要相当于300-400万块太阳能板或300+台风力涡轮机的输出——而且需要7x24x365、99.999%可靠性。核能恰恰提供这一切:>90%容量因子、零碳、数十年运营寿命。
已签署的合同说明了一切: - Microsoft + Constellation(TMI-1): $16B,20年PPA,重启三哩岛1号机组(835 MW) - Amazon + Talen Energy(Susquehanna): $18B,960 MW核电邻近数据中心园区 - Google + Kairos Power: 500 MW先进反应堆,2030年前部署 - 科技巨头核电PPA合计: 10+ GW已签署或在谈
NuScale Power于2025年5月获得史上首个NRC小型模块化反应堆(SMR)设计认证。这一监管里程碑解锁了一类全新的工厂化建造、可扩展核电站——专为数据中心园区和工业场地设计。
力量三:铀供给缺口——大宗商品挤压
铀现货价格:$84-86/lb。但结构性故事远比表面数字更有力:
- 年需求量: ~1.8亿磅 U3O8
- 年一次矿产供应: ~1.4亿磅 U3O8
- 结构性缺口: ~4,000万磅/年(28%)
- 二次供应下降: 公用事业库存、政府储备和欠料在持续减少
- 新矿开发周期: 从发现到投产10-15年
- 哈萨克斯坦产量问题: 硫酸短缺制约Kazatomprom产出
每一次新反应堆的公告都在扩大这个缺口。仅美国400 GW的目标,在反应堆寿命期内就需要约8亿磅额外的铀。这笔数学账是无情的:被开采的铀远远不够为正在规划的反应堆提供燃料。
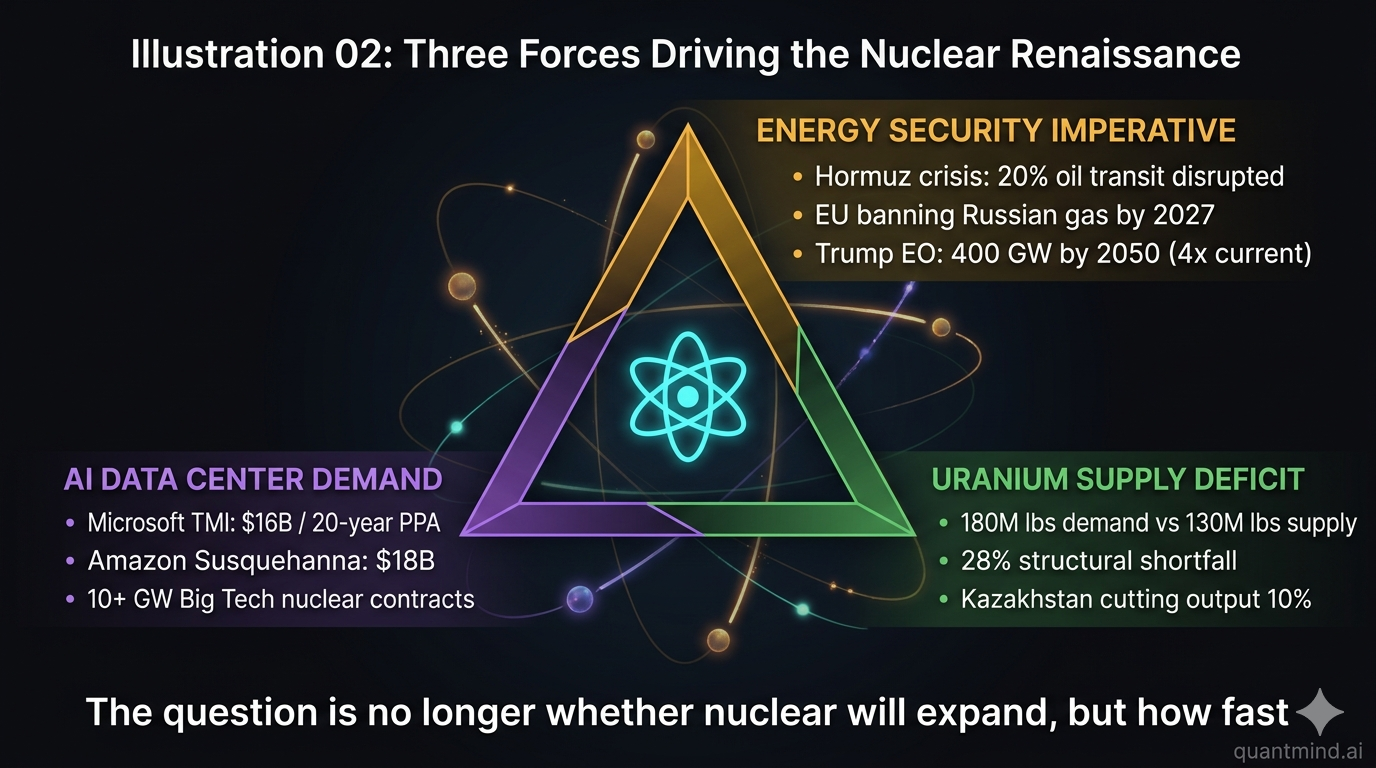
钱在哪里:核能价值链利润池
| 细分领域 | 利润特征 | 关键标的 | 增长催化剂 |
|---|---|---|---|
| 机组运营商 | 中等利润率,正在重新定价 | CEG (21 GW), VST (6.4 GW) | 非常高——AI数据中心PPA将遗留合同重新定价2-5倍 |
| 铀矿开采 | 周期性,对现货价格高杠杆 | CCJ (Tier 1), UEC, DNN, NXE | 高——28%结构性供给缺口,10-15年矿产开发周期 |
| 浓缩/燃料服务 | 垄断利润率,供给受限 | LEU(全美唯一),CCJ/Westinghouse JV | 非常高——俄罗斯禁令重新分配全球40%的SWU需求 |
| SMR开发商 | 无收入,期权价值 | SMR(NRC认证),OKLO,NNE | 高——工厂化反应堆用于数据中心,但需5-10年部署 |
| HALEU燃料 | 萌芽期,战略性 | LEU(唯一国内供应商) | 关键——先进反应堆需要HALEU;商业供应链尚不存在 |
| 核电服务 | 经常性收入,高利润率 | CCJ/Westinghouse,BWX Technologies | 中等——现有机组维护+寿命延伸 |
利润池正在迁移。历史上,核电运营商赚取8-10%的受监管公用事业回报。AI数据中心PPA浪潮正在将核电电价重新定位至$80-120/MWh——是遗留受监管价格的2-5倍。这一利润率扩张直接流向运营商(CEG、VST),间接惠及整个燃料供应链。
实力排行榜:10只核电股全面分析
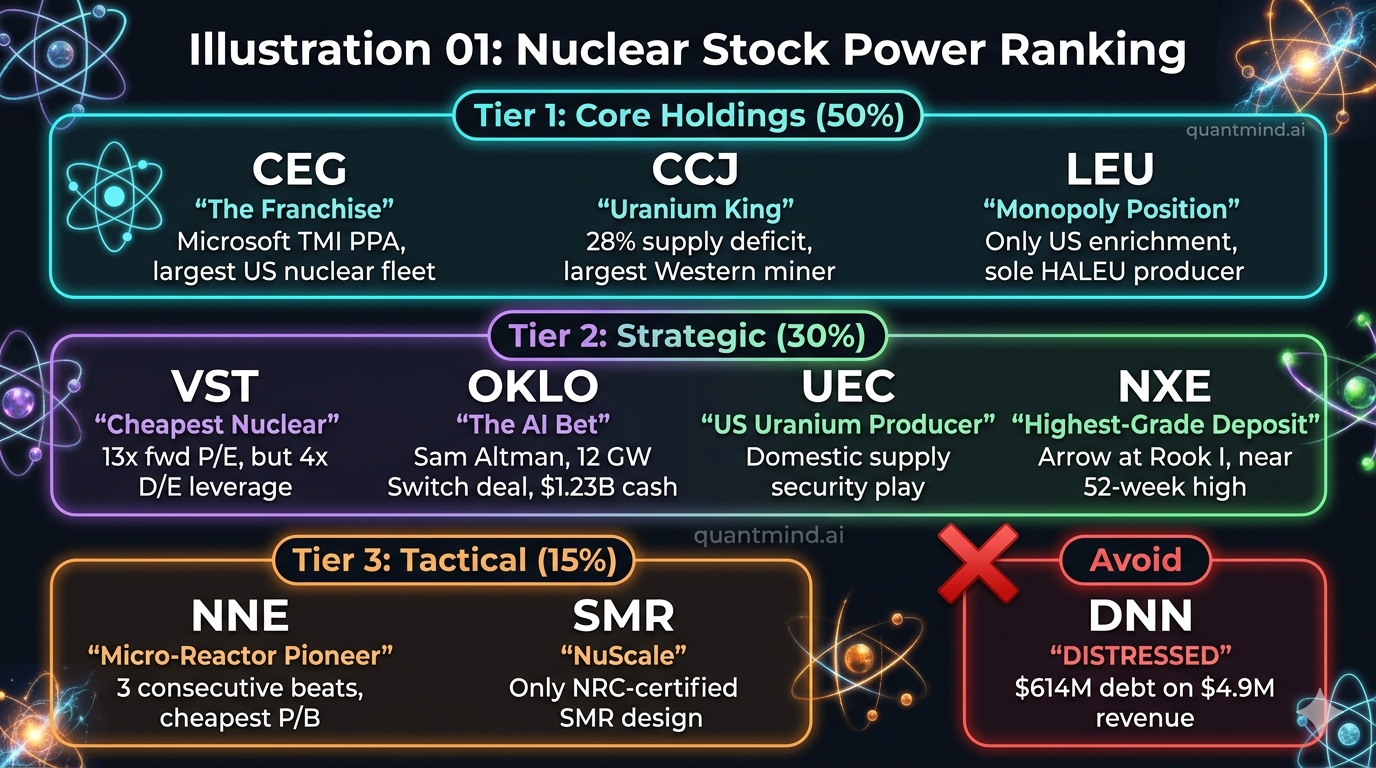
第一梯队:核心持仓
CEG — Constellation Energy | $282.00 | 市值: $88.1B
核电机组之王
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 38.2x | 高于公用事业同行(~18x) |
| 前瞻P/E | 20.5x | 基于FY26E EPS $12.11,合理 |
| EV/EBITDA | 19.2x | 高于公用事业均值(~12x) |
| ROE | 16.4% | 公用事业中偏强 |
| FCF (TTM) | $1.26B | 正向 |
| 负债/权益 | 63.9% | 可控 |
| 流动比率 | 1.53 | 充裕 |
| 超预期率 | 50% (2/4) | 参差 |
| 分析师目标价 | $394 | +39.7%上行空间 |
| Altman Z-Score | ~2.5(估算) | 灰色区域(公用事业正常水平) |
多方论点: 全美最大商业核电机组运营商(~21 GW核电装机)。Microsoft三哩岛PPA是现存最高规格的核能-AI交易——$16B、20年承诺,验证了核能作为AI时代电力来源的地位。$26B收购Calpine将缔造全美最大清洁能源公司。前瞻P/E 20.5x对于一家拥有结构性重新定价顺风的成长型公用事业来说是合理的。两党支持(ADVANCE法案)降低了监管风险。
空方论点: Calpine整合风险和交易融资稀释。TTM P/E 38x估值苛刻——如果数据中心需求不及预期,容易遭到估值压缩。TMI-1重启面临NRC重新许可的不确定性。50%超预期率不稳定;盈利前不宜激进建仓。
地缘优势: 能源安全政策的直接受益者。核电机组提供的基荷可靠性是任何间歇性电源无法匹配的。每一次超大规模运营商的电力公告都在强化CEG的定价权。
操作: 买入。盈利核电标的中最佳风险回报。Microsoft PPA具有变革意义。
CCJ — Cameco Corporation | $101.55 | 市值: $44.2B
铀矿蓝筹
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 102.6x | 偏高(铀周期定价) |
| 前瞻P/E | 39.7x | FY26E EPS $1.59 |
| 毛利率 | 36.3% | 健康,在改善 |
| 营业利润率 | 13.6% | 增长中 |
| FCF (TTM) | $480M | 正向,增长中 |
| 负债/权益 | 14.7% | 很低 |
| 流动比率 | 2.47 | 强劲 |
| 总现金 | $1.21B | 净现金状态 |
| 超预期率 | 50% (2/4) | 波动(交付节奏) |
| 分析师目标价 | $125 | +23.2%上行空间 |
多方论点: 全球最大上市铀矿商。McArthur River/Key Lake和Cigar Lake是Tier 1资产。通过Brookfield合资持有Westinghouse Electric 49%股权,增加了核燃料制造和反应堆服务——贯穿价值链的纵向整合。净现金资产负债表是运营核电公司中最强的。28%的结构性铀供给缺口是多年顺风,目前几乎还没有被定价。长期合同组合即使现货价格下跌也能提供收入可见性。
空方论点: TTM P/E 102x定价了铀价大幅上涨的预期。Kazatomprom的产量决策可能冲击市场。加拿大元敞口。上一轮铀市熊市(2011-2020)持续了近十年——周期性是真实的。
地缘优势: 俄罗斯浓缩禁令和哈萨克斯坦产量受限将西方公用事业需求引向Cameco。作为最大的非俄罗斯、非哈萨克斯坦矿商,CCJ是铀的能源安全首选。
操作: 买入。铀的基础仓位。接受偏高的P/E作为持有供给受限市场中最优质资产的成本。
LEU — Centrus Energy | $186.76 | 市值: $3.5B
浓缩垄断
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 47.9x | 偏高 |
| 前瞻P/E | 35.3x | FY26E EPS $3.52 |
| EV/EBITDA | 55.0x | 很高 |
| 营业利润率 | 6.1% | 偏薄 |
| ROE | 16.8% | 不错 |
| FCF (TTM) | $38M | 小幅正向 |
| 负债/权益 | 159% | 偏高(USEC重组遗留) |
| 流动比率 | 5.59 | 很强 |
| 总现金 | $1.96B | 净现金($740M净额) |
| 超预期率 | 50% (2/4) | 极端波动 |
| 分析师目标价 | $280 | +49.7%上行空间 |
多方论点: 美国境内唯一持有许可的铀浓缩设施。唯一的国产HALEU(高浓度低浓缩铀)生产商——这是每一种先进反应堆设计(OKLO、X-energy、Kairos、NuScale)所需的燃料。这不是竞争优势——这是由国家安全使命支撑的法律垄断。2024年俄罗斯浓缩禁令将全球40%的浓缩需求从Rosatom转移出来,直接受益的就是LEU。DOE的HALEU生产合同使LEU成为战略性国家资产。91%的机构持股表明聪明钱的信念。分析师共识目标价$280意味着50%上行空间。
空方论点: 季度盈利极端波动,受浓缩交付节奏驱动(Q1超预期+1,469%,紧接着Q4 miss -51%)。6.1%的营业利润率对于垄断企业来说偏薄。$1.22B负债是遗留包袱。仅$449M营收对应$3.5B市值。Piketon, OH单一设施集中度风险。离心机扩产执行风险。
地缘优势: 对俄脱钩交易的最大敞口。每一磅从Rosatom转移出来的浓缩服务,国内只有一个去处:Centrus。HALEU是先进反应堆建设中不可替代的燃料。
操作: 买入。不可替代的国家安全资产。接受盈利波动性为结构性特征;关注年度趋势。
第二梯队:战略仓位
VST — Vistra Corp. | $146.00 | 市值: $49.5B — 逆向价值标的
| 指标 | 数值 | 信号 |
|---|---|---|
| 前瞻P/E | 13.0x | 核电宇宙中最便宜 |
| 毛利率 | 33.2% | 健康 |
| 负债/权益 | 399.6% | 极端 |
| 流动比率 | 0.78 | 低于1.0 |
| FCF (TTM) | -$459M | 负向 |
| 超预期率 | 0% (0/4) | 宇宙中最差 |
| 分析师目标价 | $234 | +60.3%上行空间 |
前瞻P/E 13x是核电公用事业中最便宜的——相比CEG的20.5x是巨大折扣。经营性现金流$4.1B展示了底层盈利能力。6.4 GW核电装机(Comanche Peak)位于ERCOT市场,锁定德州数据中心需求。但资产负债表令人不安:4倍负债/权益、流动比率低于1.0、FCF为负、连续四个季度盈利不及预期。Altman Z-Score约~1.3,处于困境区间。持有——等连续两个季度超预期后再建仓。价值是真实的,但执行风险很重。
OKLO — Oklo Inc. | $54.00 | 市值: $9.4B — AI-核能叙事
| 指标 | 数值 | 信号 |
|---|---|---|
| 营收 | $0 | 无收入 |
| 总现金 | $1.23B | 15年跑道 |
| 烧钱速率 | $82M/年 | 开发商中最高效 |
| P/B | 5.87x | 溢价 |
| 超预期率 | 25% (1/4) | 偏弱 |
| 分析师目标价 | $97 | +80.2%上行空间 |
Sam Altman的参与使其成为开发商阶段中核能与AI关联最强的标的。Aurora快中子反应堆设计瞄准模块化部署。$1.23B现金对$82M/年烧钱速率,约15年跑道——近期无稀释风险。DOE Idaho国家实验室为首座反应堆提供场地。但$9.4B市值对应零收入、零运行反应堆,属于极端投机。NRC此前于2022年否决了许可申请(已重新申请)。亏损从每季-$0.07加速至-$0.27。投机性持有——仓位必须反映二元结果风险。
UEC — Uranium Energy Corp. | $12.09 | 市值: $5.9B — 美国铀矿冠军
| 指标 | 数值 | 信号 |
|---|---|---|
| 营收 | $20M | 极低(产能爬坡阶段) |
| 负债/权益 | 0.1% | 零负债 |
| 总现金 | $486M | 4年以上跑道 |
| 超预期率 | 0% (0/4) | 连续四次不及预期 |
| 分析师目标价 | $19.17 | +58.6%上行空间 |
| 分析师评级 | Strong Buy (1.44/5.0) | 最高信念 |
美国最大的多元化铀矿商,在德州和怀俄明州运营ISR项目,通过收购UEX/Roughrider获得Athabasca Basin高品位资产。Hub-and-spoke ISR模式意味着一旦产能爬坡完成即可低成本生产。零负债消除了爬坡期的财务困境风险。分析师共识”Strong Buy”——本分析宇宙中最看多的评级。资产负债表上的实物铀库存起到了价格对冲作用。但$5.9B市值对$20M营收极端偏高,连续四次盈利不及预期说明市场对爬坡节奏的预期仍然过于乐观。逢跌至$10以下累积。产能爬坡是核心催化剂。
第三梯队:战术/投机
NNE — Nano Nuclear Energy | $21.10 | 市值: $877M — 最便宜的期权票
| 指标 | 数值 | 信号 |
|---|---|---|
| P/B | 1.78x | 无收入开发商中最便宜 |
| 总现金 | $580M | 按当前烧钱速率29年跑道 |
| EV/Cash | 0.90x | 低于现金价值 |
| 超预期率 | 75% (3/4) | 核电宇宙中最佳 |
| 分析师目标价 | $46.67 | +121.2%上行空间 |
| 员工 | 5人 | 微型团队 |
| Beta | 7.60 | 极端波动 |
数字讲述了一个矛盾的故事。NNE在每一个指标上都是最便宜的无收入核电开发商:P/B 1.78x(vs OKLO 5.87x),EV/Cash 0.90x(低于现金价值交易),每股现金$11.15提供47%的底部支撑。连续三个季度超预期且亏损收窄。ZEUS和ODIN微型反应堆设计瞄准偏远/军事/矿业应用。HALEU燃料制造设施增加了纵向整合。但5名员工意味着这是一个被资助的研究项目,不是一家公司。尚未提交NRC申请。Beta 7.60意味着仓位过重会毁掉组合。投机性买入——极小仓位。现金价值的数学逻辑是有说服力的,但执行路径长达十年。
NXE — NexGen Energy | $11.26 | 市值: $7.4B — 最高品位矿床
| 指标 | 数值 | 信号 |
|---|---|---|
| 营收 | $0 | 开发阶段 |
| 负债/权益 | 32.4% | 可控 |
| 总现金 | $1.12B | 净现金状态 |
| P/B | 5.57x | 溢价 |
| FCF (TTM) | -$216M | 建设支出 |
Rook I项目拥有Arrow矿床——有史以来发现的品位最高的未开发铀矿床(3.10% U3O8 vs 行业均值<1%)。Saskatchewan环评已通过。接近52周高点,显示板块内最强价格动能。$7.4B市值使其成为最大的纯铀开发商。但零收入、$310M净亏损、首次投产可能在2029年之后,意味着这是一个建设期的赌注。$594M负债对于一家开发阶段公司来说不同寻常。持有——为资产质量而持有,但仓位要按3年以上持有期来定。
SMR — NuScale Power | $11.44 | 市值: $3.4B — 监管先驱(陷入危机)
| 指标 | 数值 | 信号 |
|---|---|---|
| 营收 | $31.5M | 主要是DOE成本补偿 |
| 营业利润率 | -3,338% | 巨额亏损 |
| 总现金 | $1.25B | 2.7年跑道 |
| 超预期率 | 25% (1/4) | 2025下半年严重不及预期 |
| 分析师目标价 | $20.73 | +81.2%上行空间 |
NuScale持有全球唯一的NRC认证SMR设计(77 MWe VOYGR模块,2025年5月)。这是一道非凡的监管护城河。但股价接近52周低点($11.08)不是没有原因:Q3和Q4 2025每股亏损-$1.85和-$0.80(vs 预期-$0.15),暴露了严重的成本控制问题。旗舰UAMPS项目已于2023年取消。无国内建设合同。按$460M/年烧钱速率和$1.25B现金仅剩2.7年跑道——稀释在所难免。观察——在成本超支问题得到解释且签署建设合同之前不要买入。NRC认证有价值,但业务执行令人不安。
回避
DNN — Denison Mines | $3.33 | 市值: $3.0B — 困境资产负债表
分析宇宙中财务健康最差。167%的负债/权益是铀开发商中最高的。Altman Z-Score估算在困境区间。P/B 11.18x是最贵的。$614M负债对应$4.9M营收和$217M净亏损。Wheeler River是一个世界级资产(Athabasca Basin最大的未开发高品位矿床),但资本结构不适合开发阶段公司。仅2名分析师覆盖,市场审视有限。回避——等资产负债表重组或投产后再评估。资产是优秀的;财务结构不是。
地缘政治情景矩阵
| 股票 | 400 GW建设加速 | AI数据中心繁荣 | 铀价飙升(>$120/lb) | 俄脱钩加深 | 核电情绪逆转 |
|---|---|---|---|---|---|
| CEG | 非常强——机组扩张 | 非常强——PPA重新定价 | 中等——成本转嫁 | 中等——美国运营商 | 弱——政治风险 |
| VST | 强——机组价值上升 | 强——ERCOT需求 | 中等——成本转嫁 | 中等——美国运营商 | 弱——政治风险 |
| CCJ | 非常强——更多燃料需求 | 强——间接受益 | 非常强——价格杠杆 | 强——西方供给转移 | 中等——需求底线 |
| LEU | 非常强——浓缩瓶颈 | 强——SMR需要HALEU | 强——浓缩重新定价 | 非常强——唯一美国浓缩商 | 中等——国家安全底线 |
| UEC | 非常强——美国供给任务 | 中等——间接 | 非常强——产量杠杆 | 强——国内供给 | 中等——需求底线 |
| DNN | 强——资产重估 | 弱——太早期 | 强——矿床价值上升 | 中等 | 弱——投机性 |
| NXE | 强——资产重估 | 弱——太早期 | 非常强——最高品位 | 中等 | 中等——Saskatchewan稳定 |
| SMR | 非常强——SMR订单 | 强——数据中心反应堆 | 中等——无收入 | 中等 | 弱——依赖NRC |
| OKLO | 强——反应堆订单 | 非常强——AI叙事 | 中等——无收入 | 中等 | 弱——依赖NRC |
| NNE | 中等——早期阶段 | 中等——微型规模 | 中等——无收入 | 强——HALEU标的 | 弱——投机性 |
投资组合构建
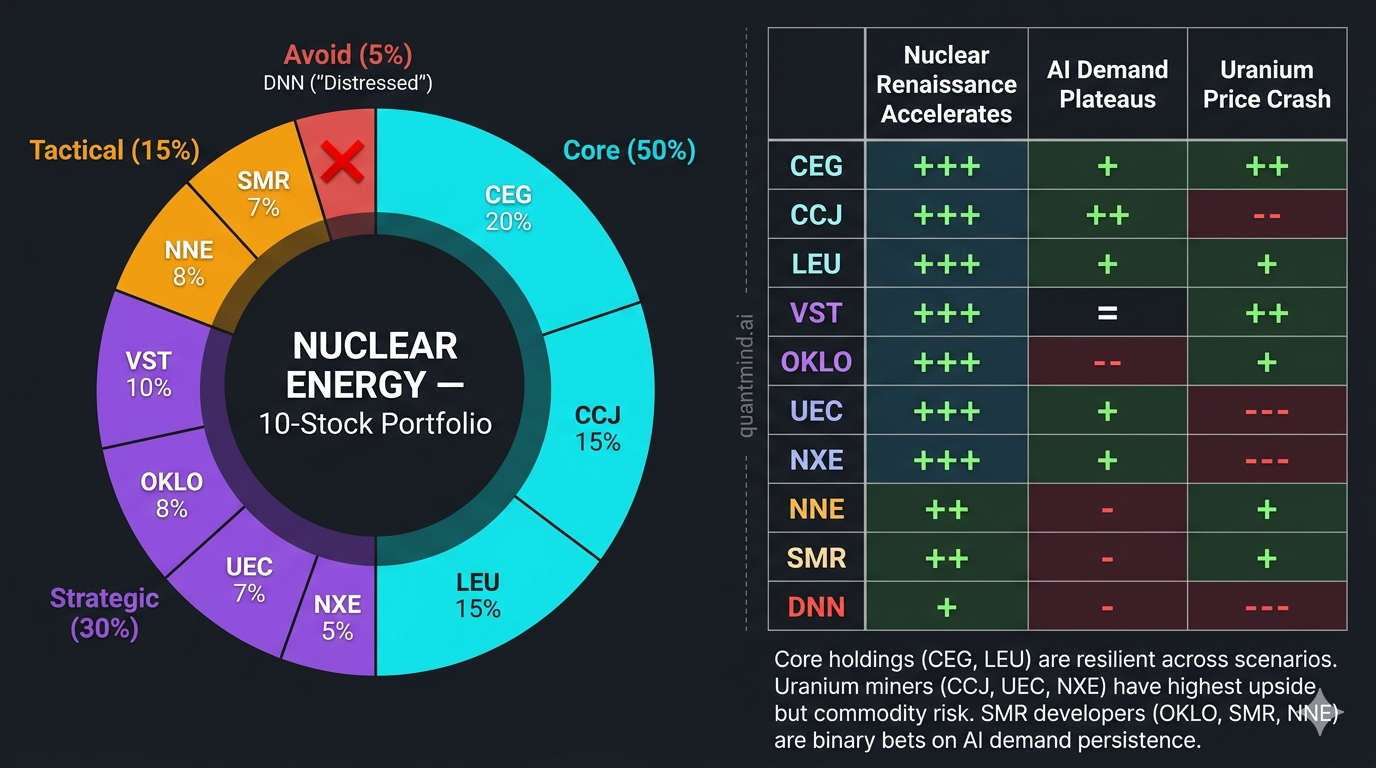
| 梯队 | 股票 | 配置 | 理由 |
|---|---|---|---|
| 核心 (50%) | CEG | 20% | 最大核电机组、Microsoft PPA、盈利 |
| CCJ | 20% | 铀矿蓝筹、净现金、供给缺口 | |
| LEU | 10% | 浓缩垄断、HALEU、国家安全 | |
| 战略 (30%) | VST | 8% | 最便宜前瞻P/E、反转候选 |
| OKLO | 7% | 资金最充裕的开发商、AI叙事 | |
| UEC | 8% | 美国铀矿冠军、Strong Buy共识 | |
| NXE | 7% | 最高品位矿床、建设阶段 | |
| 战术 (15%) | NNE | 5% | 低于现金价值、最长跑道 |
| SMR | 5% | NRC认证护城河、观察执行力 | |
| NNE/SMR再平衡 | 5% | 向先达到下一个里程碑的标的倾斜 | |
| 回避 (0%) | DNN | 0% | 困境资产负债表 |
仓位管理提示: 无收入标的(OKLO、NNE、SMR)合计不应超过核电配置的15%。这些是二元结果。核心持仓(CEG、CCJ、LEU)在波动中支撑组合。
6大投资哲学视角
| 哲学 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 质量复利 (巴菲特) | 做多 CEG, CCJ | 持久竞争优势、正向FCF、数十年需求 | NRC审批延迟;公用事业监管 |
| 想象力成长 (Baillie Gifford) | 做多 OKLO, SMR, NNE | 核能+AI=文明级基础设施;10年复利 | 无收入公司可能永远无法商业化 |
| 基本面多空 (Tiger Cubs) | 做多LEU / 做空DNN | 垄断浓缩商 vs 困境开发商;对冲捕捉价差 | LEU盈利波动;DNN逼空风险 |
| 深度价值 (Klarman) | 做多 VST(逆向) | 13x前瞻P/E、$4.1B经营CF;市场惩罚0%超预期率 | 资产负债表恶化;持续不及预期 |
| 催化剂驱动 (Tepper) | 做多 CCJ, UEC | 铀供给缺口=近期价格催化剂;产能爬坡 | Kazatomprom冲击市场 |
| 宏观战术 (Druckenmiller) | 广泛做多核电 | 一代人级别的能源转型+AI需求+供给缺口=体制性变化 | 核电公众情绪逆转 |
变异视角
市场共识: 核电股已经因为AI数据中心叙事完成了重新定价。三哩岛重启、Amazon-Susquehanna交易、铀价涨到$84/lb——全都已经在价格里了。核电就是一个动量交易,已经走完了。
市场遗漏了什么: 400 GW行政令不是一个目标——它是整个美国核电机组在25年内扩张4倍。铀供给缺口不是周期性的——它是结构性的,10-15年的矿产开发周期根本无法响应需求信号。HALEU浓缩产能在俄罗斯以外的任何地方都不存在商业规模。AI电力需求曲线在变陡,而不是变平——每一代GPU集群的功耗翻倍。72%的公众支持意味着政治顺风跨越政府更迭依然持久。
市场把核电当主题交易。它实际上是一个基础设施超级周期。两者的区别在于5-10倍的持续时间和量级。市场共识的P/E按2-3年叙事定价。仅铀供给缺口一项就保证了矿商下方有10年以上的结构性买盘。
事前尸检:三种亏钱的方式
-
NRC审批僵局。 尽管有ADVANCE法案,NRC仍然长期人手不足且文化上规避风险。如果先进反应堆审批需要8-10年而非3-5年,SMR/OKLO/NNE群体将在达到商业部署前烧光现金。无收入标的下跌50-70%。运营商(CEG、VST)得以隔离但失去成长溢价。铀需求增长被推迟,CCJ/UEC估值压缩20-30%。
-
铀价崩盘至$60/lb以下。 Kazatomprom解决硫酸短缺问题并冲击市场。二次供给(公用事业去库存、政府抛售)超预期。铀现货跌至$55-60/lb。CCJ和UEC营业利润率压缩。开发阶段矿商(DNN、NXE)推迟投产决策。供给缺口论点被延后3-5年。板块回撤25-40%。
-
AI数据中心需求见顶。 随着AI模型效率提升(每次推理消耗更少算力),超大规模运营商资本开支增速放缓。核电PPA被重新谈判或取消。CEG相对公用事业同行的溢价从20.5x前瞻P/E压缩至14-16x(-25%回撤)。OKLO/SMR叙事在缺乏锚定客户的情况下崩塌。核能复兴变成又一次核能假动作。
监控变量与行动触发器
| 变量 | 当前状态 | 多方触发 | 空方触发 |
|---|---|---|---|
| 铀现货价格 | $84-86/lb | 突破$100/lb | 跌破$65/lb |
| 美国核电装机新增 | 95 GW(静态) | NRC批准首个先进反应堆建设许可 | NRC否决/延迟多个申请 |
| 超大规模运营商核电PPA | 10+ GW已签署 | 20+ GW签署或重大新参与者(Apple、Meta) | PPA取消或重新谈判 |
| HALEU生产 | LEU仅试点规模 | LEU商业规模生产启动 | DOE合同延迟或取消 |
| CEG TMI-1重启 | NRC审查中 | NRC颁发运行许可 | NRC否决或多年延迟 |
| SMR首份建设合同 | 未签署 | 国内或国际合同签署 | 2027年底前仍无合同 |
| Kazatomprom产量 | 受限(酸短缺) | 产量指引进一步下调 | 全面恢复产量+扩产 |
| 国会核电拨款 | ADVANCE法案已通过 | $50B+核电基础设施法案 | DOGE式核电预算削减 |
| VST盈利轨迹 | 0%超预期率 | 连续两次超预期 | 第五次连续不及预期+债务评级下调 |
| 公众核电情绪 | 72%支持 | 持续高于70% | 跌破55%(福岛级事件) |
决策框架
| 股票 | 买入价 | 加仓价 | 减仓价 | 止损 |
|---|---|---|---|---|
| CEG | $240 | $260 | $380 | $200 |
| CCJ | $85 | $95 | $130 | $70 |
| LEU | $150 | $170 | $280 | $120 |
| VST | $120 | $135 | $210 | $95 |
| OKLO | $40 | $48 | $90 | $30 |
| UEC | $9 | $11 | $18 | $7 |
| NXE | $9 | $10.50 | $14 | $7.50 |
| NNE | $17 | $19 | $42 | $13 |
| SMR | $9 | $10.50 | $19 | $7 |
如何使用此表: - 买入价: 风险回报有吸引力的初始建仓价格 - 加仓价: 论点确认后的加仓价格 - 减仓价: 在此价位部分获利了结 - 止损: 跌破此价位则退出(论点破裂)
DNN因回避评级未纳入决策框架。如果资产负债表重组则重新评估。
“地缘政治优势”系列第三篇。第一篇:LNG价值链 | 第二篇:国防与弹药已在博客发布。
免责声明:本分析仅供研究和教育目的,不构成投资建议。数据截至2026年3月22日。