Mar 28, 2026
HBM超级周期:存储芯片不再是大宗商品——谁卡住了AI的脖子
HBM超级周期×DRAM/NAND价格复苏×AI存储瓶颈。10只存储芯片股全面分析。含3月28日Google TurboQuant最新分析。
“地缘政治优势”投资系列
我一直以为存储是半导体里最无聊的赛道。 周期股,三家寡头轮流砍价,利润率随DRAM价格坐过山车,谁买谁被埋。
直到我算了一笔账。
一颗NVIDIA B300 GPU,光内存就要花$5,000-8,000。 288GB HBM,每GB $30-45。一台GB300 NVL72机柜里装了72颗GPU、接近20TB的HBM——光内存成本就超过$50万。一个10万颗GPU的训练集群?内存账单超过$5亿。
五年前,一台服务器的内存成本不到$500。
标准DDR5?每GB $3-5。HBM贵了10倍。全球只有三家公司能做。而且每GB HBM消耗的晶圆产能是DDR5的3倍——直接把传统存储的供给挤干了。
结果?2026年Q1 DRAM合约价格环比暴涨90-95%。NAND跟涨55-60%。SanDisk直接把企业级SSD价格翻倍。IDC发出了”全球存储短缺危机”的警告。美银说这是”类似1990年代的超级周期”。
存储变成了AI时代最关键的瓶颈。 这是我万万没想到的。
你可能在想: 存储股7x P/E,8/8超预期,听起来太好了——然后你想起了2018年。那年MU也是连续超预期、分析师集体看多,然后DRAM价格崩了,MU从$64跌到$28。你发誓再也不碰周期股。
我理解这种恐惧。但我会在文章里解释,为什么这次的结构和2018年根本不一样——以及如果我错了,你的止损应该设在哪里。
我花了两天时间,对存储价值链上的10只股票做了完整基本面分析——芯片制造商、设备供应商、存储系统、AI基础设施——跑了全套:估值、财务健康、盈利质量、同行对比、内在价值。
TL;DR: - 最高信念: MU (Micron) —— 前瞻P/E 7.6x,PEG 0.26,连续8/8超预期且+31%大幅超出,$4.6B净现金,全球第二大HBM制造商 - 最佳价值标的: DELL —— 前瞻P/E 12.1x,40%营收增长,AI服务器出货量全球第一,PEG 0.65 - 最佳执行力: AMAT/LRCX/KLAC —— 全部8/8完美超预期,结构性WFE增长,存储资本开支再加速 - 最佳成长标的: MRVL —— 定制AI芯片拐点,PEG 1.01,多维度低估 - 最危险: STX —— D/E 9.80x,Altman Z接近困境区,但近线HDD定价权是真的 - 暂时回避: ASML —— 最近4个季度2次miss,PEG 2.16,分析师上行空间仅13%,EUV垄断也救不了
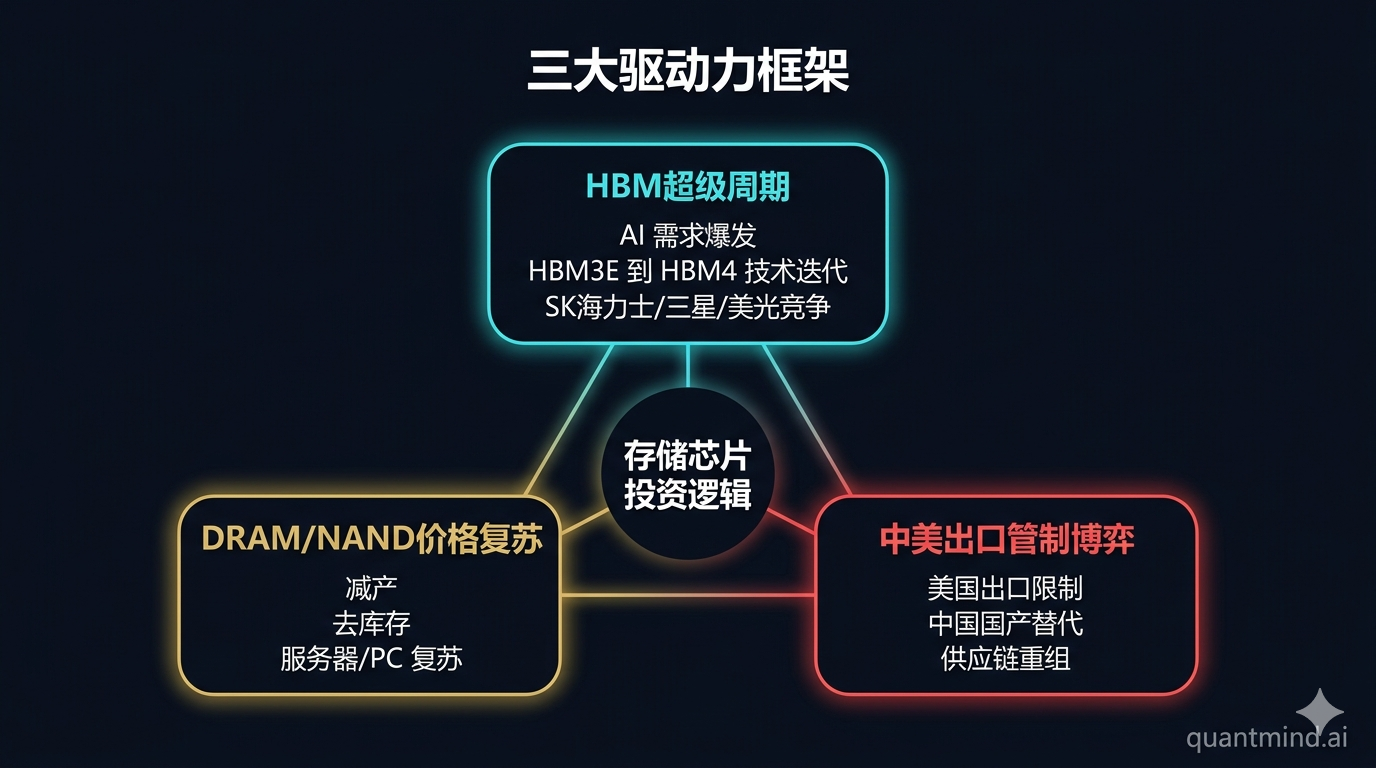
驱动存储超级周期的三大力量
力量一:HBM超级周期——AI的内存瓶颈
内存带宽是AI训练和推理的核心瓶颈。每一代GPU对内存的需求都在指数级增长:
| GPU | HBM容量 | 带宽 | HBM类型 |
|---|---|---|---|
| H100 | 80 GB | 3.35 TB/s | HBM3 |
| H200 | 141 GB | 4.8 TB/s | HBM3e |
| B200 | 192 GB | 8 TB/s | HBM3e |
| B300 | 288 GB | 8 TB/s | HBM3e (12-high) |
| Vera Rubin (2026 H2) | 288 GB | 13 TB/s | HBM4 |
2026年HBM市场规模:$54.6B(同比+58%)。SK Hynix占53%,三星35%,Micron 11%。SK Hynix和三星在周期中途把HBM3e合约价格上调了20%——这种非常规操作说明需求有多强劲,来自NVIDIA和超算ASIC的订单根本停不下来。
用SK Hynix 2025年10月财报电话会的原话说,2026年产能”基本售罄”。三星正在扩产50%。SK Hynix宣布基础设施投资规模是此前公告的4倍以上。DRAM营业利润率已经到了60%的区间——历史新高。
力量二:DRAM/NAND价格回暖——挤出效应
HBM消耗3倍晶圆产能,产生了一个结构性的挤出效应。制造商优先把产能分配给HBM和服务器DDR5(因为利润率高得多),消费级和移动DRAM被挤压——这就解释了为什么全线涨价:
- DRAM合约价格: 2026 Q1环比+90-95%,预计2026年每个季度都会有两位数环比涨幅
- NAND闪存: 2026 Q1环比+55-60%,Q2预计再涨+20%
- 企业级SSD: SanDisk 3D NAND企业级价格翻倍,企业级NAND可能环比涨超100%
- DDR5 vs DDR4溢价: 已经消失——两者现在价格基本一样
- 库存水位: DRAM 2-3周,NAND 3-4周——历史性低位
- 近线HDD: Seagate整个2026年已经满产,交付周期拉长到52周以上
IDC已经发出”全球存储短缺危机”的警告,预计将对2026年全年智能手机和PC市场造成实质性影响。这不是普通的上行周期——这是结构性的供给缺口。
为什么这次和2018年不一样:存储周期的数学变了
这是这篇文章里最重要的一段。如果你理解了这个,后面所有的分析都是推论。
以前的存储周期(2016-2018那种): 价格涨 → 三家扩产 → 18个月后产能过剩 → 价格崩盘 → 亏损 → 减产 → 重新开始
HBM周期(根本性的不同): 1. 扩产要3年而不是18个月。 先进封装产线(TSV、混合键合)从立项到量产要36个月。这不是买几台光刻机就能加速的事情。 2. HBM产能不能轻易转回普通DRAM。 TSV封装线是专用的,投入了几十亿美元。不像以前的DRAM——产能可以在不同产品间灵活切换。 3. 客户是NVIDIA/AMD/Google,不是PC OEM。 议价权在供给侧,不在需求侧。NVIDIA不会像联想采购DDR4那样逼你降价。 4. 每一代GPU的内存用量翻倍。 H100→80GB,B200→192GB,B300→288GB。需求增速快于供给增速。
结论:HBM把存储从”18个月周期”变成了”3-5年结构性紧缺”。
这就是为什么MU 7.6x前瞻P/E可能不是”周期顶部的便宜”,而是”市场还在用旧周期模型给新现实定价”。
力量三:中国存储野心 vs 美国出口管制
中国的存储产业在制裁下仍在推进——但面临根本性约束:
- 长鑫存储(DRAM): 发布了DDR5-8000和LPDDR5X-10667产品。全球DRAM份额4.9%,而三巨头合计93.4%。计划在2026年底前实现国产HBM3量产——这是最值得关注的战略性突破。
- 长江存储(NAND): 2022年起被列入实体清单。目标2026年底拿到15%的NAND市场份额。正在用纯国产设备建设试产线。
- 核心约束: 中国无法获得EUV光刻机。这意味着DRAM被限制在老工艺节点,先进HBM制造极其困难。美国出口管制适用于所有美国及海外制造商生产的HBM。
- 设备端影响: AMAT/LRCX/KLAC历史上约25-30%的收入来自中国。ASML的EUV被完全禁止出口。这给WFE公司的可达市场增长设置了天花板。
悖论在于:中国试图建设自主存储产能,会推动对成熟节点设备的增量需求;但如果制裁放松,又会构成长期竞争威胁。
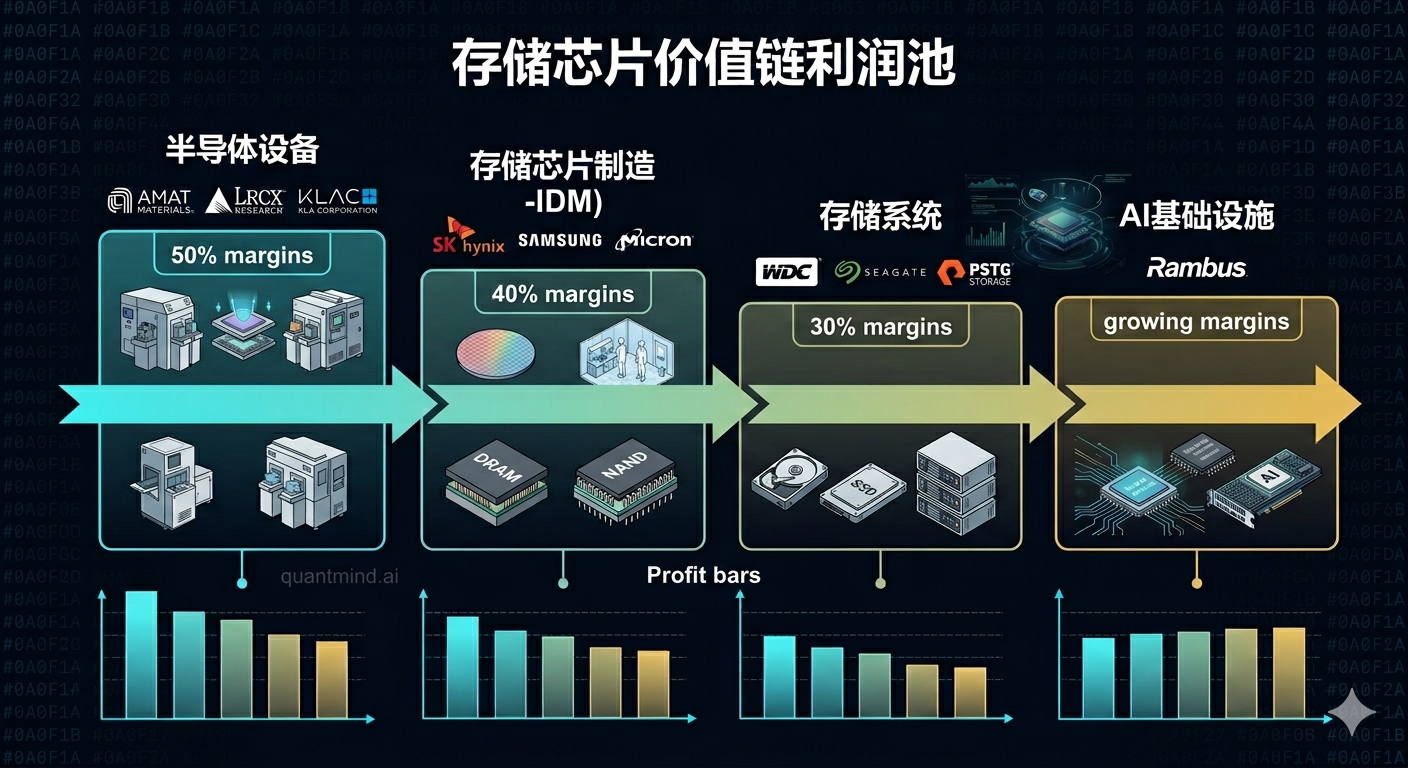
钱在哪里:存储价值链利润池
| 细分领域 | 利润特征 | 关键标的 | AI/HBM催化效应 |
|---|---|---|---|
| HBM/DRAM制造 | 最高利润率(60%+营业利润率) | MU(美国), SK Hynix, 三星 | 非常高——直接生产HBM,拥有定价权 |
| NAND/SSD制造 | 复苏中(30-40%毛利率) | WDC, SanDisk, Kioxia | 中等——AI存储带动企业级SSD需求 |
| HDD存储 | 中等,近线主导 | STX, 东芝 | 中等——AI训练数据冷存储层 |
| 半导体设备 | 高利润率(35-41%营业利润率) | AMAT, LRCX, KLAC, ASML | 高——存储资本开支再加速,HBM专用工具 |
| 闪存存储平台 | 类SaaS(70%+毛利率) | PSTG | 中等——AI工作负载存储阵列 |
| 定制芯片/控制器 | 中等(51%毛利率),增长中 | MRVL | 高——定制AI ASIC、存储控制器、网络 |
| AI服务器基础设施 | 低利润率(20%毛利率),高流水 | DELL | 高——AI服务器出货量全球第一,40%营收增长 |
实力排行榜:10只存储股全面分析
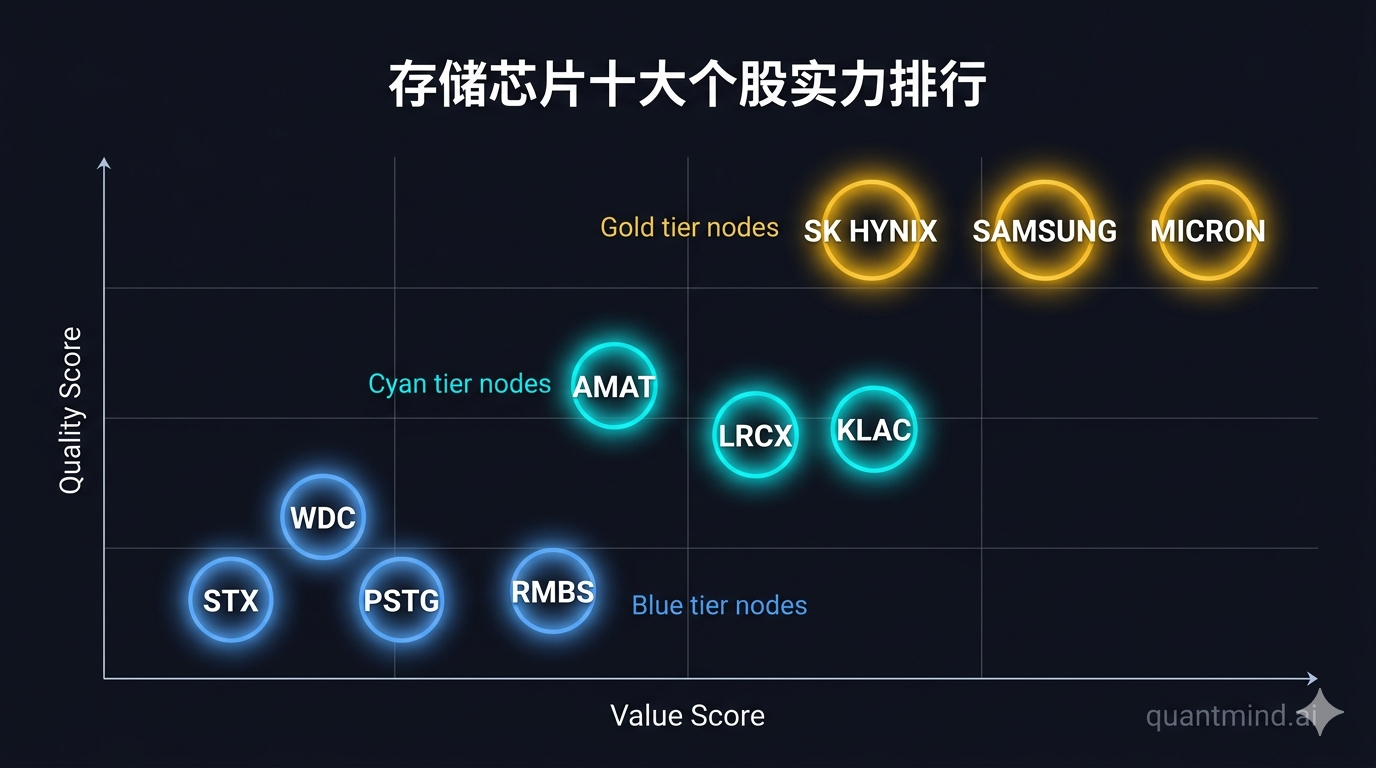
第一梯队:核心持仓
MU — Micron Technology | $357.22 | 市值: $402.8B
HBM之王
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E(前瞻) | 7.6x | 深度价值区 |
| PEG | 0.26 | 极端成长折价 |
| ROE | 39.8% | 优秀 |
| 毛利率 | 58.4% | 接近历史新高,HBM产品组合推动 |
| 营业利润率 | 67.6% | 非凡——HBM定价权的体现 |
| 超预期率 | 100% (8/8) | 完美 |
| 超预期趋势 | 改善中——FQ2 2026大幅超出+31.0% | 分析师远远没跟上 |
| 净现金 | $4.6B | 堡垒级——$12.5B现金 vs $7.9B负债 |
| 负债/权益 | 0.11x | 几乎零杠杆 |
| 分析师目标价 | $527.60(43位分析师) | +48%上行空间 |
多方论点: 美股唯一的纯存储芯片制造商。全球第二大HBM供应商,仅次于SK Hynix,NVIDIA分配份额还在增长。FQ2 2026 HBM收入环比翻了三倍。如果HBM需求持续到2027年,7.6x前瞻P/E便宜得离谱。Idaho新厂($15B投资)提供长期产能。净现金资产负债表。连续8/8超预期,FQ2 2026超出+31%(实际$12.20 vs 预期$9.31)。
空方论点: 存储本质上是周期性行业——当前67.6%的营业利润率是周期顶点,不可持续。三星HBM产能扩张后定价会侵蚀。非HBM的DRAM/NAND可能在2026 H2面临供给过剩。营收增长从+196%降至个位数。EPS见顶后P/E会扩张。
HBM优势: Micron是美国唯一生产HBM的公司。HBM3e每GB $15-18 vs DDR5每GB $2.50-3.00——每GB HBM的收入是DDR5的5-6倍。HBM目前占DRAM收入的25-30%且快速上升。B300每颗GPU 288GB,意味着每颗GPU光HBM就要$5,000-8,000。
操作: 买入。存储板块最高信念标的。周期顶点风险存在,但7.6x前瞻P/E已经充分反映了盈利正常化预期。
DELL — Dell Technologies | $171.84 | 市值: $116.0B
AI服务器收费站
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E(前瞻) | 12.1x | 同行最便宜 |
| PEG | 0.65 | 非常有吸引力 |
| 营收增长 | +40% YoY | 分析宇宙中最快 |
| 毛利率 | 20.1% | 偏低——硬件业务特性 |
| 超预期率 | 87.5% (7/8) | 强劲 |
| 超预期趋势 | 改善中——Q4 FY2026 +10.8% | 加速 |
| 股息率 | 1.19% | 分析宇宙中最高 |
| 分析师目标价 | $170.57(26位分析师) | -1%(共识=当前价) |
多方论点: AI服务器出货量全球第一,40%营收增长。12.1x前瞻P/E是分析宇宙中最便宜的股票,但增速最快。PEG 0.65仅次于MU。AI服务器积压订单据报$4B+。NVIDIA的头号服务器合作伙伴。ISG(服务器/存储)是增长引擎,占收入50-55%。
空方论点: 账面价值为负、流动比率低于1.0是资产负债表上的隐忧(来自LBO时代的债务/回购,不是运营问题)。20%毛利率太薄——Dell吃到了AI的量,没吃到利润率。分析师共识目标价等于当前价,暗示上行空间有限。来自HPE、联想、Supermicro的竞争。
PEG分歧: 分析师共识说已经充分定价(-1%),但PEG调整后的公允价值暗示+54%上行空间。这个缺口说明分析师在打折Dell AI服务器增长的持续性。如果AI资本开支持续到2027年,目标价必须上调。
操作: 买入。AI基础设施中最佳风险回报。低预期+高增长=不对称机会。
第二梯队:战略仓位
MRVL — Marvell Technology | $94.88 | 市值: $83.0B — 定制芯片标的
为超算巨头做定制AI芯片(Amazon Trainium、Google TPU网络)。存储控制器 + PAM4光学DSP + 定制ASIC = 多元化的AI数据中心标的。前瞻P/E 22.9x,PEG 1.01,27%分析师上行空间。Q3 FY2026是一次巨大的+60.6%超预期,源于定制芯片放量,Q4回归正常。买入——定制AI芯片TAM到2028年超$20B。
PSTG — Pure Storage | $58.96 | 市值: $19.5B — 闪存存储复利机器
唯一的纯闪存企业存储公司。70.6%毛利率堪比SaaS。订阅模式,服务收入占45%,ARR增长20%+。零负债。NVIDIA DGX SuperPOD的存储合作伙伴。55%分析师上行空间(全组最高)。但trailing P/E 107x,超预期幅度在收窄。逢低买入——订阅模式被低估。
AMAT — Applied Materials | $337.17 | 市值: $267.6B — WFE主力
最大且最多元化的WFE公司。完美8/8盈利执行力,超预期幅度稳定在3-6%。HBM混合键合技术构成护城河。约40%收入与存储支出挂钩。22%分析师上行空间。但营收同比持平(-2%),PEG 1.61不算便宜。持有/逢低加仓——执行力可靠,估值合理。
第三梯队:成长/战术
LRCX — Lam Research | $211.41 | 市值: $264.0B — 3D NAND刻蚀领导者
刻蚀龙头,结构性内容增长——每一代3D NAND(128L到232L到300L+)都会增加刻蚀步骤。完美8/8超预期。WFE同行中营收增速最快(+22%)。HBM硅穿孔(TSV)的关键刻蚀工具。但WFE中EV/EBITDA最贵(37.4x),PEG 1.64。持有——结构性增长故事,但估值偏贵。
KLAC — KLA Corporation | $1,443.21 | 市值: $189.6B — 检测垄断者
工艺控制和量测领域的准垄断地位,55%+市场份额。WFE中最佳利润率:61.6%毛利率,41.3%营业利润率。完美8/8超预期,但超出幅度已降至+0.6%——华尔街几乎追上了。中国风险低于沉积/刻蚀同行。持有——垄断溢价合理,但miss风险在上升。
WDC — Western Digital | $275.34 | 市值: $93.4B — NAND复苏标的
SanDisk拆分后,WDC是纯企业级闪存/SSD标的。PEG 0.69有吸引力。连续4次超预期,幅度稳定在10-22%。但没有HBM敞口——错过了最高利润率的存储机会。$2.2B短期债务需要再融资。Altman Z-score在边界。持有——NAND复苏标的,但不如MU。
第四梯队:谨慎操作
STX — Seagate Technology | $380.07 | 市值: $82.9B — 近线HDD准垄断
来自AI数据存储需求的近线HDD定价权是真实存在的——整个2026年满产,交付周期52周以上。PEG 0.64有吸引力。分析宇宙中最高股息率(0.77%)。但D/E 9.80x是红旗。留存收益为负(-$7.4B)。Altman Z-score接近困境区(~1.5)。仅限战术操作——资产负债表不支持大仓位。
ASML — ASML Holding | $1,302.47 | 市值: $502.0B — 执行力松动的垄断者
EUV垄断地位不可撼动——2030年之前不会有竞争者。EUR 36B+积压订单。High-NA EUV每台$350M+。但Q4 2025显著miss(-14.7%)——最近4个季度2次miss。PEG 2.16是全组最贵。分析师上行空间仅13%。中国禁令削掉了30%+的可达市场。观望——等待预期重置再进。
存储周期情景矩阵
| 股票 | HBM需求持续 | DRAM定价见顶(2026 H2) | 中国HBM3突破 | AI资本开支削减20%+ |
|---|---|---|---|---|
| MU | 非常强——HBM利润率扩张 | 中等——利润率压缩但HBM托底 | 负面——长期份额风险 | 弱——量价齐跌 |
| DELL | 非常强——AI服务器需求持续 | 中等——服务器需求继续 | 中性——中国不是核心市场 | 弱——服务器订单放缓 |
| MRVL | 强——定制芯片需求增长 | 中等——控制器收入稳定 | 中性——无晶圆厂,无中国建厂风险 | 中等——敞口分散 |
| PSTG | 强——AI工作负载闪存存储 | 中等——存储需求周期性弱 | 中性——无中国敞口 | 中等——订阅提供底线 |
| AMAT | 强——存储资本开支再加速 | 中等——WFE订单放缓 | 复杂——中国既是机会也是风险 | 弱——WFE支出削减 |
| LRCX | 强——HBM TSV刻蚀需求 | 中等——3D NAND刻蚀是结构性的 | 复杂——中国刻蚀需求 | 弱——WFE支出削减 |
| KLAC | 中等——检测需求稳定 | 中等——检测周期性弱 | 中等——中国敞口较低 | 中等——检测是最后被砍的 |
| ASML | 中等——先进DRAM需要EUV | 中等——积压订单缓冲 | 负面——中国禁令消除上行空间 | 中等——EUR 36B积压订单缓冲 |
| STX | 中等——近线HDD数据需求 | 中等——HDD相关性弱 | 中性——无HBM敞口 | 弱——数据中心存储延迟 |
| WDC | 中等——企业级SSD需求 | 中等——受益NAND涨价 | 中性——无HBM敞口 | 弱——SSD需求下滑 |
投资组合构建
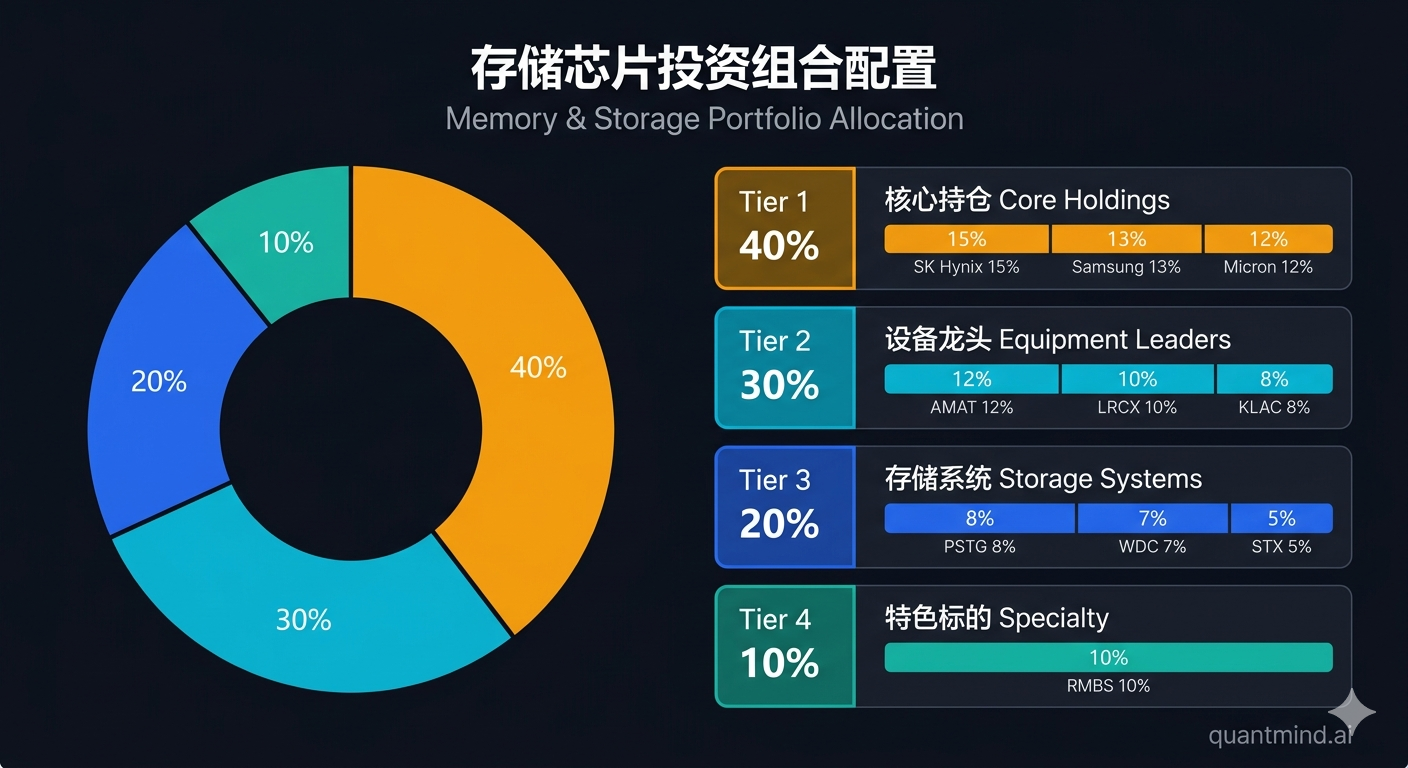
| 梯队 | 股票 | 配置 | 理由 |
|---|---|---|---|
| 核心 (45%) | MU | 25% | 最佳价值+质量+HBM领导地位 |
| DELL | 20% | 最便宜的高增长+AI服务器第一 | |
| 战略 (30%) | MRVL | 10% | 定制AI芯片拐点 |
| PSTG | 5% | 订阅模式+闪存存储 | |
| AMAT | 10% | WFE领导者,完美执行力 | |
| LRCX | 5% | 结构性刻蚀增长 | |
| 战术 (15%) | KLAC | 5% | 检测垄断 |
| WDC | 5% | NAND复苏期权 | |
| STX | 3% | 近线HDD定价权(小仓位,资产负债表问题) | |
| ASML | 2% | EUV垄断(小仓位,执行力松动) | |
| 回避 (0%) | — | 0% | 没有完全回避的标的,但STX和ASML仅小仓位 |
组合特征: - 加权平均前瞻P/E:~13x(主要由MU和DELL锚定) - 加权平均超预期率:93%+ - HBM/AI敞口:75%+的配置有直接或高度间接敞口 - 中国风险:约15%的组合收入受出口管制影响
6大投资哲学视角
| 哲学 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 质量复利 (巴菲特) | 做多 MU, AMAT | 堡垒级资产负债表+持久竞争优势+定价权 | 周期顶点正常化 |
| 想象力成长 (Baillie Gifford) | 做多 MRVL, PSTG | 定制AI芯片+订阅存储=范式变革 | 执行波动性 |
| 基本面多空 (Tiger Cubs) | 做多MU, DELL / 做空ASML | 价值+执行力 vs 贵+超预期恶化 | 宏观反转 |
| 深度价值 (Klarman) | 做多 MU | 7.6x前瞻P/E,0.26 PEG,即使考虑周期顶点也很谨慎 | 盈利正常化快于预期 |
| 催化剂驱动 (Tepper) | 做多 MU, DELL | HBM供给约束+AI服务器需求=近期催化剂 | 供给追上需求 |
| 宏观战术 (Druckenmiller) | 广泛做多存储 | 一代人级别的超级周期——$440B+存储市场,WFE到$156B | 中国产能建设破坏寡头格局 |
变异视角
华尔街的说法: 存储处于周期顶部。DRAM 60%+的利润率不可持续。聪明钱正在从周期股转向”优质”WFE和软件。MU $357已经price in了HBM。
我不同意。 原因是:HBM创造了一个结构性的需求底线,这是以前的存储周期里从来没有过的。以前每次DRAM下行都是供给过剩导致的——但HBM 3倍晶圆消耗、$30-45/GB的定价、以及多年的产能约束意味着供需动态已经发生了根本性变化。看几个关键点:
- HBM不是大宗商品。 它需要先进封装、硅穿孔、以及只有全球三家公司掌握的良率经验。进入壁垒以”年”和”数十亿美元”计。
- 每一代GPU的内存用量翻倍。 H100需要80GB。B300需要288GB。Vera Rubin需要288GB的下一代HBM4。这种内容倍增在存储历史上没有先例。
- 挤出效应是结构性的。 只要HBM消耗3倍晶圆产能且单价是传统DRAM的6-10倍,制造商就会理性地优先生产HBM——这会让传统存储无限期保持紧缺。
- MU 7.6x前瞻P/E已经在定价下行。 即使按中周期EPS $20-25(vs $47+峰值)算,MU也只是14-18x——对于一家在$54.6B市场里拥有准垄断地位的公司来说,这仍然合理。
市场共识把HBM当成周期顶部。我把它当成一个世俗拐点——存储利润率的底线结构性抬升了。
如果你只记住一件事: MU前瞻P/E 7.6x,PEG 0.26,连续8/8超预期,$4.6B净现金——这组数字不像一只”周期顶部”的股票。它像一只被贴错标签的成长股。
实时更新:Google TurboQuant——DeepSeek 2.0还是真正的威胁?
(2026年3月28日更新)
就在本文发布后3天,Google放出了一颗炸弹:TurboQuant——一种将LLM推理时KV Cache从16-bit压缩到3-bit的算法,内存占用缩小6倍,H100上注意力计算加速8倍,精度损失<1%。
市场反应剧烈。SK Hynix -6%,三星 -5%,MU -7%,Kioxia -6%。MU累计跌了15.5%。 Cloudflare CEO称之为”Google的DeepSeek时刻”。
我的判断:市场反应过度了。这是加仓机会,不是逃跑信号。
三层理由:
第一层:TurboQuant压缩的是推理缓存,不是训练内存
| 训练 (Training) | 推理 (Inference) | |
|---|---|---|
| 主要瓶颈 | HBM带宽+容量 | KV Cache大小 |
| TurboQuant影响 | 几乎没有 | 显著(6x压缩) |
| 内存类型 | HBM3e($30-45/GB) | 普通DRAM + HBM混合 |
B300每颗GPU的288GB HBM是用来装模型权重和做矩阵乘法的,不是存KV Cache的。Morgan Stanley的Joseph Moore评价:“这是一个演进式的发展,对存储基本上没有意外。”
第二层:Jevons悖论——效率提升 = 用量增加
这和DeepSeek的逻辑完全一样。2025年1月DeepSeek发布后,市场恐慌”推理成本暴降,GPU需求要崩”——结果呢?更便宜的推理催生了更多AI应用,GPU需求反而加速。
SemiAnalysis的分析师Ray Wang更直接:解决了KV Cache瓶颈,模型性能会更好,反而会导致更高的内存使用量——更长的上下文窗口、更大的模型、更多的并发推理。
效率提升从来不会减少需求——它降低单位价格,扩大总市场。
第三层:这还在实验室里
TurboQuant将在下个月的ICLR 2026上发表。没有生产部署时间表。 从论文到大规模部署通常需要12-18个月。而MU的HBM产能已经卖到了2026年底——这是已签约的订单。
真正的风险是什么?
不是TurboQuant本身,而是如果它只是开始。如果Google、Meta、NVIDIA都在做类似的推理优化,6-12个月后推理侧DRAM需求被压缩50%+,那普通server DRAM定价(占MU收入40-50%)的回暖持续性会受质疑——虽然HBM不受影响。
讽刺的是, MU在TurboQuant发布前3天刚交出了一份炸裂季报:EPS $12.20 vs 预期 $8.50(超出+43%),营收 $23.86B vs 预期 $18.90B(超出+26%)。然后因为一篇还没从实验室出来的论文跌了15%。
如果你一直在犹豫要不要建仓MU,TurboQuant给了你一个更好的入场价。
事前尸检:如果两年后我亏了钱
写看多的报告很爽。但真正有价值的是想清楚怎么会亏钱。
-
AI泡沫破裂 + HBM过剩。 最让我夜里睡不着的情景:微软、Meta把2027年资本开支砍掉20%+。三星HBM扩产后产能淹没市场。HBM定价跌30-40%。MU的EPS从$47塌到$15-20。DRAM利润率从60%回到25%。存储股跌30-40%。概率:20%。 这是周期股永恒的诅咒。
-
长鑫HBM3突破 + 制裁松动。 中国在2027年底实现国产HBM3规模量产。美国在贸易谈判中放松管制。中国超算巨头转向国产采购。全球HBM定价权瓦解。概率:10%。 技术壁垒极高,但不能完全排除。
-
经典周期双顶。 非HBM的DRAM和NAND在2026 H2堆积库存。手机和PC需求走弱。”结构性缺口”的叙事被证明只是标准的周期顶点幻觉。设备支出被砍。2027年全线下行。概率:25%。 这其实是最可能的温和看空情景。
-
算法效率革命(TurboQuant只是序幕)。 Google、Meta、NVIDIA在6个月内连续发布多个6x+推理内存压缩算法,且迅速投入生产。推理侧DRAM需求被压缩50%+。Server DRAM定价回暖中断。MU 40-50%的非HBM收入承压。市场重新给存储股贴上”周期顶部”标签。概率:15%。 单个论文不可怕,但如果形成趋势就是真风险。
说实话, 写到这里我自己也犹豫了。25%概率的”经典周期双顶”不是小概率事件——四次里就会发生一次。所以我的做法是:MU给25%仓位,但止损设在$250——如果DRAM合约价格环比转负,不犹豫地跑。
在存储这种赛道里,承认自己可能错比坚持自己一定对重要得多。2018年那些”DRAM超级周期”的报告写得都对,只是时间窗口错了6个月。我不想重复那个错误。
监控变量与行动触发
| 变量 | 当前值 | 多头触发 | 空头触发 |
|---|---|---|---|
| HBM3e合约定价 | $30-45/GB | 2026 H2维持在$25/GB以上 | 跌破$20/GB |
| DRAM合约价格(环比) | +90-95% | 2026 Q3仍保持两位数环比 | 环比转负 |
| DRAM产业利用率 | >90% | 维持在85%以上 | 跌破80% |
| DRAM库存周数 | 2-3周 | 维持在4周以下 | 超过6周 |
| 超算巨头资本开支指引 | MSFT $80B, AMZN $100B+ | 维持或上调 | 削减15%+ |
| MU HBM收入占DRAM比 | ~25-30% | FQ4 2026超过35% | 停滞在25%以下 |
| 长鑫HBM3进展 | 规划阶段 | 推迟到2027年+ | 2026年实现量产 |
| WFE支出预测 | 2026年$139B,2027年$156B | SEMI上调预估 | SEMI下调2027年至$140B以下 |
| ASML订单预订 | EUR 36B+积压 | 新订单加速 | 出现取消 |
| Dell AI服务器积压 | $4B+ | 超过$6B | 降至$3B以下 |
| AI推理内存压缩论文 | TurboQuant(1篇,实验室阶段) | 6个月内无production deployment | 3个月内出现3篇以上6x+压缩论文,且有production deployment |
| MU非HBM DRAM收入占比 | ~70-75% | 降至60%以下(HBM占比提升) | 维持在70%以上且server DRAM定价转弱 |
决策框架
| 股票 | 买入价 | 加仓价 | 减仓价 | 止损 |
|---|---|---|---|---|
| MU | $280 (TurboQuant后下调) | $300 | $420 | $240 |
| DELL | $145 | $160 | $210 | $125 |
| MRVL | $80 | $88 | $120 | $68 |
| PSTG | $48 | $54 | $75 | $40 |
| AMAT | $280 | $310 | $400 | $240 |
| LRCX | $180 | $195 | $260 | $155 |
| KLAC | $1,200 | $1,350 | $1,650 | $1,050 |
| WDC | $230 | $255 | $320 | $200 |
| STX | $320 | $350 | $450 | $280 |
| ASML | $1,100 | $1,200 | $1,450 | $950 |
“地缘政治优势”系列第三篇。第一篇:LNG价值链 | 第二篇:国防与弹药已在博客发布。
免责声明:本分析仅供研究和教育目的,不构成投资建议。数据截至2026年3月22日。