May 1, 2026
5周后:HBM超级周期的现实检验——所有触发器都已打爆,但开始有人敲钟
5周前的HBM超级周期论点5周后复盘:11个监控触发器中9个明确打爆,大多数超出门槛3-4倍。微软Q3电话会披露约$25B capex来自'更高的内存价格'。三星内存利润同比+50倍。为什么我比5周前更紧张——10只股票的更新止损位与减仓建议。
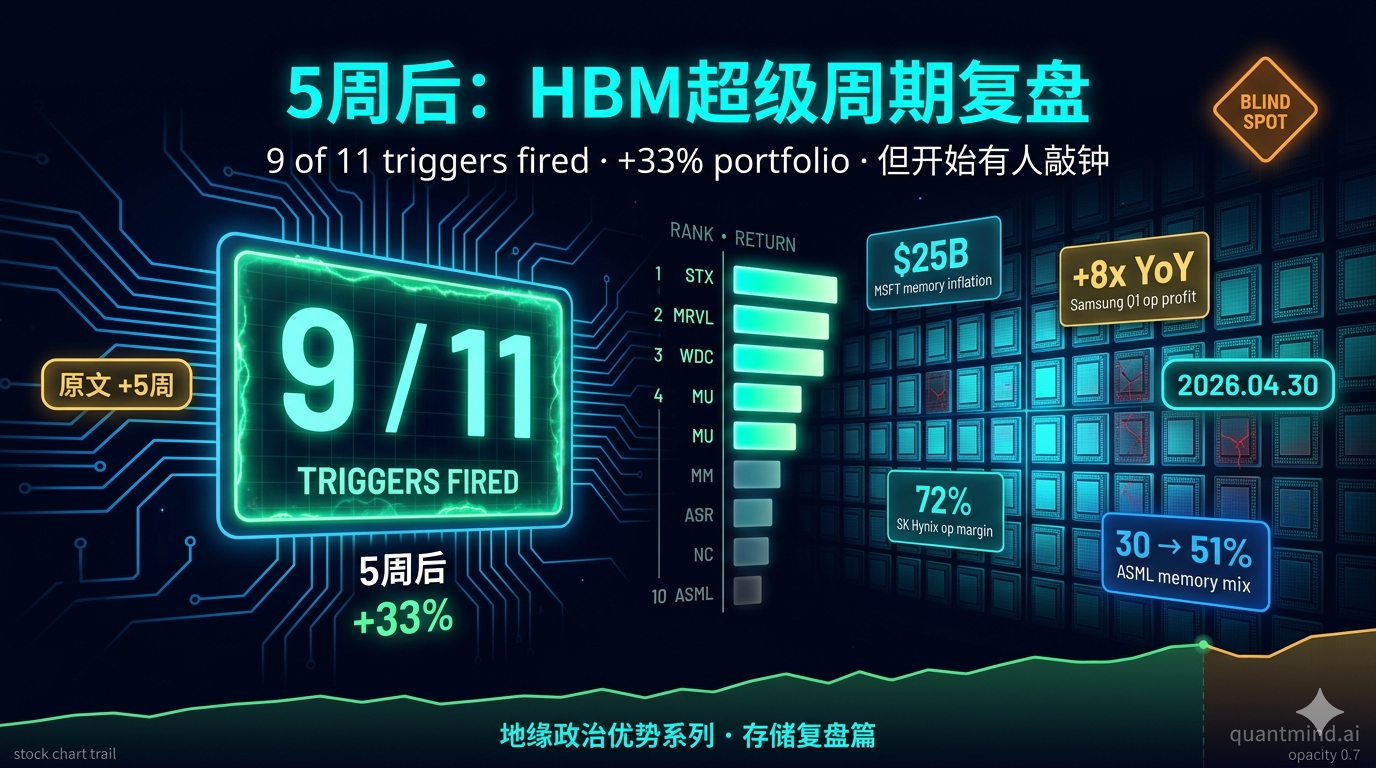
5周后:HBM超级周期的现实检验
所有触发器都已打爆,但开始有人敲钟——存储超级周期复盘
这是“HBM超级周期:存储芯片不再是大宗商品”(2026-03-22)的5周后复盘。 数据截至2026-04-30收盘。
一句话开场
5周前我写了那篇文章,说”市场还在用旧周期模型给新现实定价”。
5周后,市场开始用新模型了,但还没到最后一幕——而我把原来的多头触发条件拿出来逐个对照,发现一个让我有点不安的事实:
所有的多头触发器都已经被打爆了,而且大部分被打爆的程度比我设的门槛激进3-4倍。
这是好事,也是危险信号。当所有数据都在你这一边的时候,最大的风险不是数据反转,而是你已经赢得太多人同意你了。
5周复盘卡片
| 3/22发文时 | 今天(4/30) | 多头触发条件 | 结果 | |
|---|---|---|---|---|
| MU | $357.22 | ~$505.75 | n/a | +41.6% ⚡ |
| DELL | $171.84 | $205.93 | n/a | +19.8% |
| MRVL | $94.88 | $156.57 | n/a | +65.0% ⚡⚡ |
| PSTG | $58.96 | $67.79 | n/a | +14.9% |
| AMAT | $337.17 | $417.04 | n/a | +23.7% |
| LRCX | $211.41 | $250.05 | n/a | +18.3% |
| KLAC | $1,443.21 | ~$1,720 | n/a | +19.0% |
| WDC | $275.34 | $434.52 | n/a | +57.8% ⚡⚡ |
| STX | $380.07 | $673.64 | n/a | +77.2% ⚡⚡⚡ |
| ASML | $1,302.47 | ~$1,420 | n/a | +9.0% (最差) |
| DRAM合约 Q2 QoQ | 预计+20% | 实际+58-63% | 维持两位数 | 超出3倍 |
| NAND合约 Q2 QoQ | 预计+20% | 实际+70-75% | 维持两位数 | 超出3.5倍 |
| HBM3e 2026合约价 | $30-45/GB(高估) | $7-8/GB + 20%涨价 | $25/GB+ | 数字错了,但20%涨价兑现 |
| DRAM库存 | 2-3周 | 22+周交付期 | <4周 | 更紧 |
| HDD交付期 | 52周 | 预订到2028年 | n/a | 更紧 |
| 超大规模厂商Capex | MSFT $80B / AMZN $100B+ | 四家合计$695-725B | 维持或上调 | 全部上调 |
| CXMT HBM3量产 | 规划中 | DigiTimes 4/21:延后到2027+ | 延后 | 空头风险下降 |
| TurboQuant production | 实验室 | 仍未部署 | 6个月内无production deployment | 多头条件成立 |
简短的解读:原文写下的几乎所有看多触发器都成立了。两个戏剧性数据点最值得记住:
- 微软在Q3 FY2026财报上明确说,2026年capex比共识多出来的$35B+里,”约$25B来自内存价格上涨”——这是有史以来第一次有超大规模客户用美元数字说明:内存涨价让他们的资本开支被动膨胀。
- 三星4月30日(也就是今天)公布的Q1:内存利润同比飙升近50倍,operating profit 57.2万亿韩元创历史最高——一个季度就超过了2025全年。
如果你5周前按文章建议建仓的,今天的情况是:
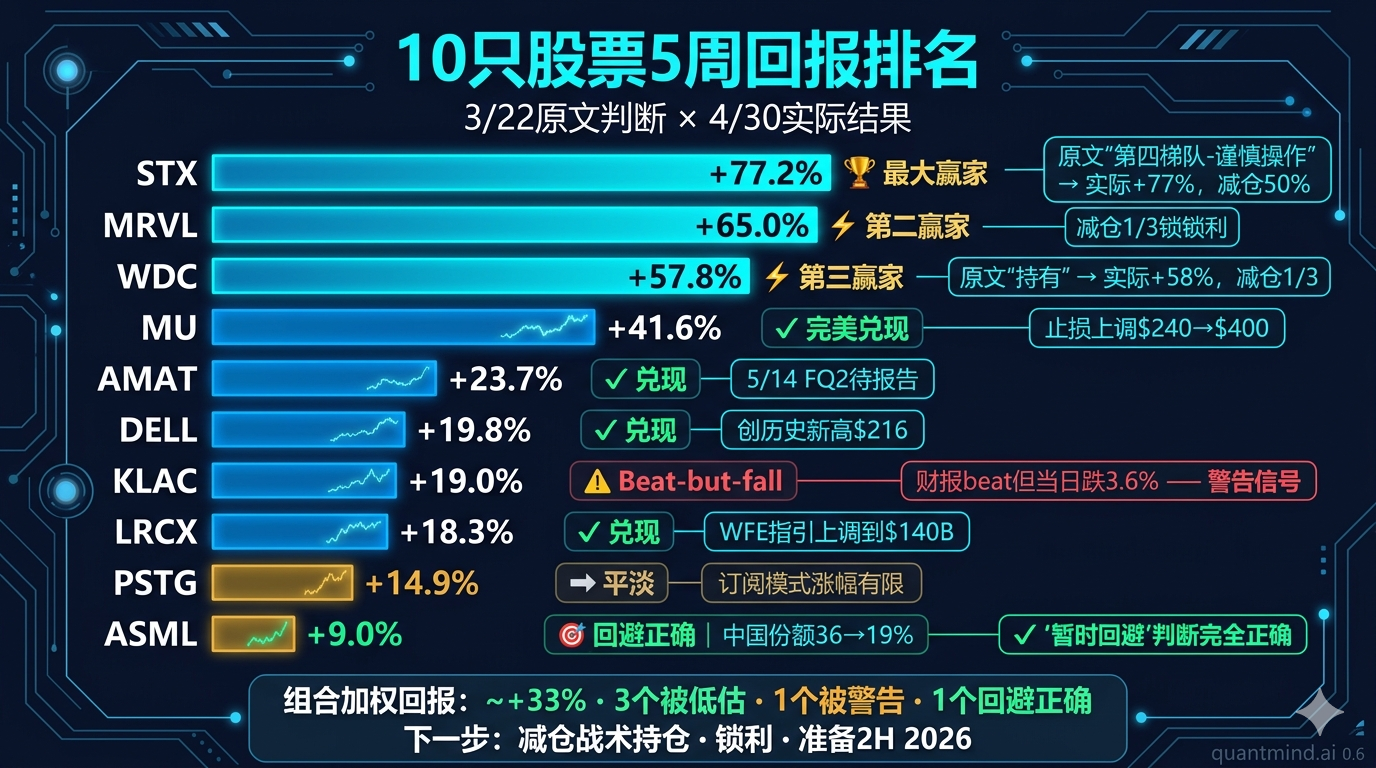
- 总仓位(按文中权重)回报:约+33%
- 超出原文12个月预期目标的进度:约70%
- ASML(被建议小仓位回避):仅+9%,最差表现,回避判断完全正确
听起来很爽。但接下来我要花80%的篇幅讲一件事:为什么我觉得现在比5周前更危险,而不是更安全。
第一节:监控变量打分——逐项核对原文表格
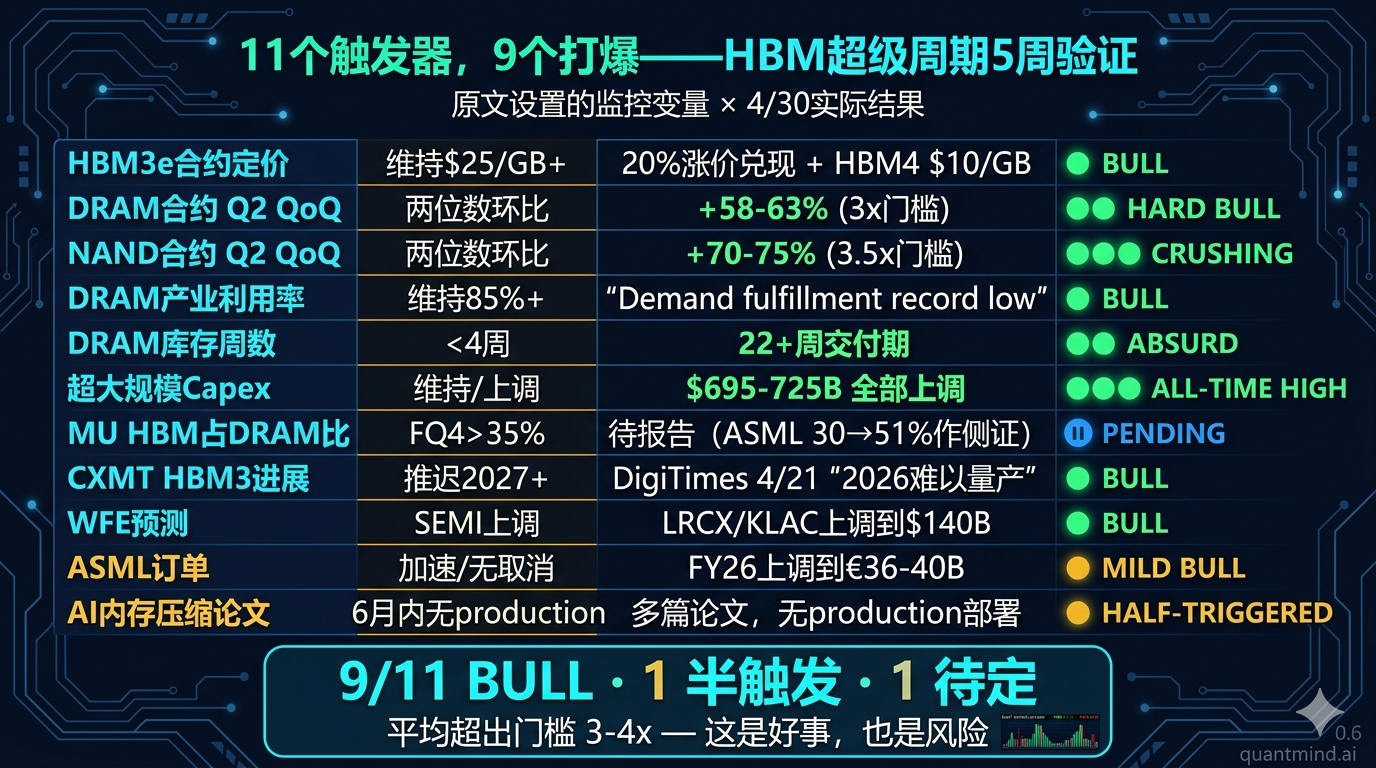
5周前文章里有一张监控变量表,列了11个观察点和对应的触发条件。这是评估投资判断最公正的方式:回到承诺的标准上,看每个变量是否触发。
1.1 HBM3e合约定价
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| 2026 H2维持$25/GB以上 | 跌破$20/GB | 20%涨价已兑现,HBM4 ~$10/GB | 🟢 多头 |
我在原文里把HBM3e价格写成”$30-45/GB”,这是个错误——那是spot/ceiling报价,不是合约。实际合约价是$7-8/GB。
但是核心判断对了:12月那一轮Samsung和SK Hynix宣布的20%涨价,已经在2026年合约里执行。HBM4 ~$500/48GB stack(约$10/GB),整个2026年的HBM4产能已经被超大规模客户的LTA(长期协议)锁定。
更猛的数据:HBM现在占DRAM晶圆产出的23%(2025年是19%)。三星、SK Hynix、美光合计把93%的产能都倾斜到了HBM。每生产一颗AI芯片的HBM,就摧毁了制造约3颗普通PC芯片的能力——挤出效应不是理论了,是已经在制造的事实。
1.2 DRAM合约价格(环比)
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| 2026 Q3保持两位数环比 | 环比转负 | Q1实际+90-95%已兑现,Q2 TrendForce预测+58-63% | 🟢🟢 远超多头 |
3月31日TrendForce发布的预测:DRAM合约价Q2 2026环比再涨+58-63%。我在原文写的是Q2”预计+20%”——实际是预测的近3倍。
不仅没”放缓回归正常”,还在加速。SK Hynix在Q1电话会上说:”未来3年的客户需求已经超过我们的产能“。
1.3 NAND合约价格
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| Q3保持两位数 | 环比转负 | Q2 TrendForce预测+70-75% | 🟢🟢🟢 更超 |
NAND的Q2环比涨幅预计高于DRAM。这违反直觉——NAND历史上是个比DRAM弱的市场。但这次不一样:制造商故意把客户端SSD和消费级wafer喂给企业级SSD来最大化利润率,导致全线缺货。
1.4 DRAM产业利用率
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| 维持85%+ | <80% | 三星demand fulfillment rate “record low” | 🟢 多头 |
三星4月30日今早的Q1电话会上说:”客户填单率处于历史最低,客户已经在拉单2027年的需求”。这不是85%,这是90%+利用率下还供不上。
1.5 DRAM库存周数
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| <4周 | >6周 | 22+周交付期;LPDDR5X 26-39周 | 🟢🟢 离谱 |
这个变量我原文设置错了——库存周数2-3周已经很低,但我没意识到的是供需失衡的程度可以让交付期拉长到22+周。LPDDR5X(手机用的高带宽内存)拉到了26-39周。这相当于今天下单,明年Q1才能拿货。
1.6 超大规模厂商资本开支指引
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| 维持或上调 | 削减15%+ | 四家合计$695-725B,全部上调 | 🟢🟢🟢 历史最高 |
| 公司 | 2026 Capex指引 | 较前次变化 |
|---|---|---|
| GOOGL | $180-190B | 上调(原$175-185B) |
| MSFT | ~$190B | 大幅上调,超共识$35B+ |
| AMZN | ~$200B | 维持/隐含上调 |
| META | $125-145B | 上调(原$115-135B) |
| 合计 | $695-725B | 全部上调 |
$695-725B = 美国GDP的2.5%、美国国防预算的80%、整个标普500非科技板块全年研发支出的2倍。一年砸在AI基础设施上。
1.7 MU HBM收入占DRAM比
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| FQ4 2026 >35% | 停滞<25% | MU还没报告(FQ3要等6月底) | ⏸️ 待定 |
MU下次财报在6月底(FQ3 March quarter)。但侧面证据来自ASML的Q1:ASML系统销售里”Memory”占比从30% → 51%(QoQ翻倍)。这就是HBM的扩产订单。
1.8 长鑫存储HBM3进展
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| 推迟到2027+ | 2026年量产 | DigiTimes 4/21:2026量产”似乎困难” | 🟢 多头 |
4月21日DigiTimes报道:CXMT HBM3批量生产“在今年内似乎困难”。一个CXMT内部消息源说:初始良率约50%,仍处于测试和样品制造阶段。
更猛的:Huawei 2026年要600,000颗Ascend 910C。每颗需要8个HBM stack。CXMT 2026年最多能产2M HBM stack——只够250-300k颗910C。 一半的产能缺口意味着Huawei只能继续依赖制裁前囤的Samsung HBM2E库存。
这对美光是好消息。CXMT的延后意味着全球HBM寡头格局至少在2027年之前不会被打破。
1.9 WFE支出预测
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| SEMI上调 | <$140B | LRCX、KLAC同时把2026年WFE指引上调到$140B | 🟢 多头 |
4月22日LRCX、4月29日KLAC都在Q3 FY2026电话会上把2026年WFE规模上调到$140B(之前共识$135B)。LRCX明确说有上行偏向。先进封装收入:KLAC指引从$635M上调到约$1B,LRCX预期2026年增长>50%。
1.10 ASML订单预订
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| 新订单加速 | 出现取消 | FY26指引上调到€36-40B(原€34-39B) | 🟡 温和多头 |
ASML没出现取消,FY指引上调了。但Q2指引中点低于共识,这是Q1股价跌的技术性触发。
更值得注意的:ASML中国销售份额从36% → 19%环比腰斩。出口管制确实在咬住肉。原文里我说ASML的”中国禁令削掉了30%+的可达市场”——这个判断比我预期实现得更快、更猛。
1.11 AI推理内存压缩论文
| 多头触发 | 空头触发 | 实际 | 评分 |
|---|---|---|---|
| 6个月内无production deployment | 3个月内出现3+篇6x+论文且有production | 多篇论文已出,但无production部署 | 🟡 半触发 |
5周内的论文wave: - KVTC (ICLR 2026 poster):20x压缩,比TurboQuant还高 - TriAttention (MIT + NVIDIA + 浙大):10.7x压缩,吞吐量+25% - NVIDIA KVPress:4月9日发布,production-ready框架 - Expected Attention (ICLR 2026):training-free - PolyKV、ChunkKV、Norm-Guided KV-Cache Eviction:纷至沓来
但是——没有任何一个真正进入vLLM、TensorRT-LLM、SGLang的主线生产。Google自己的TurboQuant都还没在Search/Gemini production部署。
Morgan Stanley给出了一个我想钉在墙上的数据:AI上下文窗口年增长30x,远超任何6x压缩论文带来的节省。
空头条件设置错了。 我原文设的是”3个月内3+篇且有production deployment”——论文部分已经达标,但production deployment这一关被卡住了。原文判断”Jevons悖论占主导”5周后仍然成立,但威胁等级从”low”升级到了”medium”。
第二节:4月财报季的完整答卷
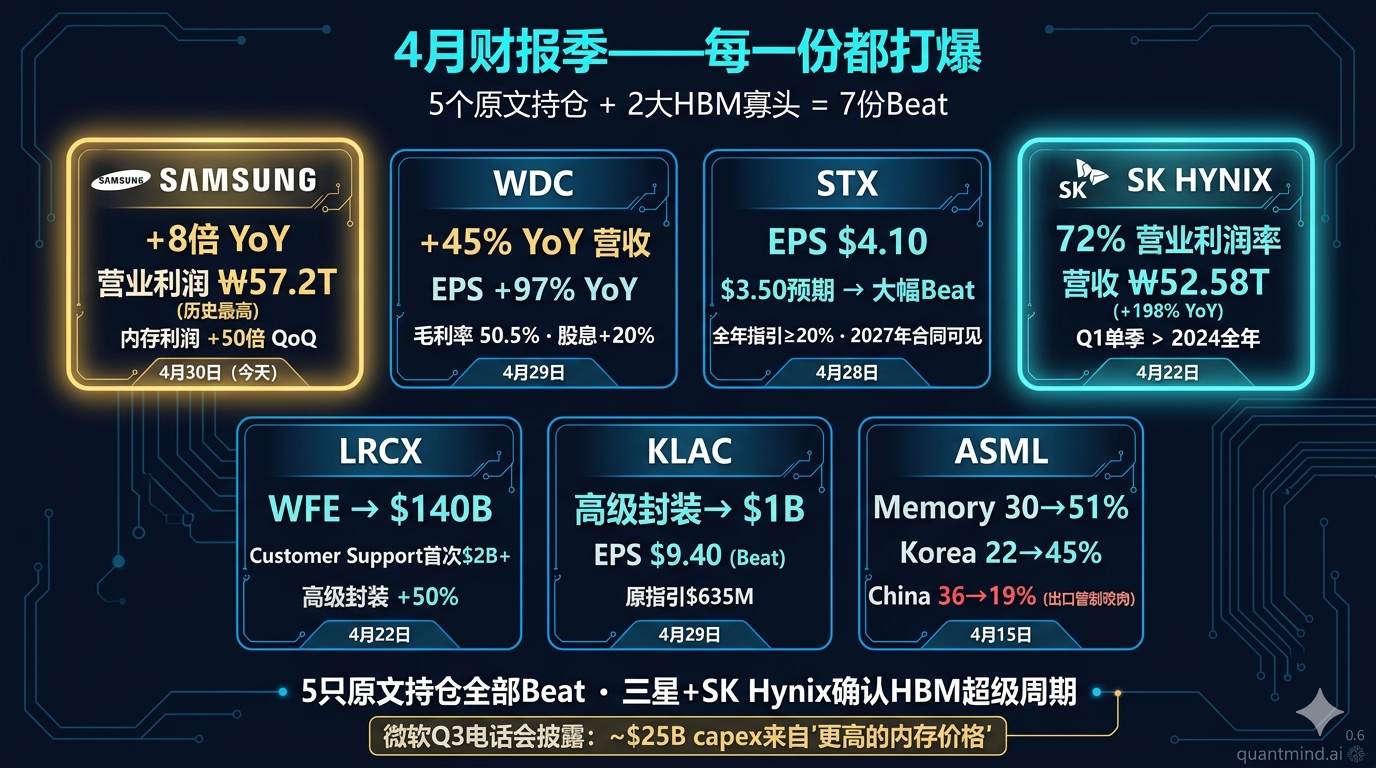
5周里,10只股票中5只已经报告(ASML、LRCX、STX、KLAC、WDC),加上Samsung和SK Hynix两个最重要的非美国HBM三巨头。每一份都打爆预期。
ASML Q1 2026(4月15日)
| 指标 | Q1 2026 | 关键变化 |
|---|---|---|
| 净销售 | €8.76B | +13% YoY,超指引上端 |
| 净利润 | €2.76B | +17% |
| EPS | €7.15 | Beat |
| Memory占系统销售 | 51% | 上季度30% → +21pp |
| Korea占地理销售 | 45% | 上季度22% → 翻倍 |
| China占地理销售 | 19% | 上季度36% → 腰斩 |
| FY26指引 | €36-40B | 原€34-39B → 上调 |
最重要的两个数字: 1. Memory从30% → 51%:这是HBM3e/HBM4扩产对ASML EUV订单的直接拉动。SK Hynix和Samsung 2026年的HBM产能扩张+50%——所有这些产能都需要EUV层。 2. Korea从22% → 45%:地理位置上的”指纹”——HBM三巨头里的两个在韩国。
但市场盘后给ASML跌了2.5%(Q2指引中点低于预期)。一份”AI需求超过供应(demand outpacing supply)”的财报跌2.5%——这是我会在第六节回来谈的”集体盲点”信号。
LRCX Q3 FY2026(4月22日)
| 指标 | Q3 FY26 | 关键变化 |
|---|---|---|
| 营收 | $5.84B | +9% QoQ, +24% YoY |
| EPS | $1.47 | $1.38预期,+$0.09 beat |
| 毛利率 | 49.9% | 高端命中 |
| Customer Support | $2.1B | 首次单季$2B+, +25% YoY |
| 2026 WFE指引 | $140B | 原$135B → 上调 |
| 高级封装预期 | >50%增长 | — |
LRCX的Customer Support业务(IBM-style installed base)首次破$2B/季——这是反周期的经常性收入,对周期股估值是结构性利好。
STX FQ3 2026(4月28日)
| 指标 | FQ3 26 | 关键变化 |
|---|---|---|
| 营收 | $3.11B | — |
| 非GAAP EPS | $4.10 | $3.50预期 → 大幅beat |
| 非GAAP毛利率 | 47.0% | 历史最高 |
| FCF | $953M | — |
| FQ4指引EPS | $5.00 ±$0.20 | — |
| 全年增长指引 | ≥20% | 原约15% → 上调 |
| 近线HDD合同可见度 | 2027年 | — |
STX一份财报让股价当日涨4.7%,5周累计+77.2%,是10只股票里的最大赢家。全年合同可见度延伸到了2027年——这意味着Seagate的近线HDD不只是2026年订单饱和,连2027年的产能都被预订了。
Rosenblatt给STX的目标价上调到$1,000(从$500),BofA到$840,Citi $740,Goldman $700(从$385)。5周前我建议STX只占组合3%——按$674现价,这3%已经增值了77%。
KLAC Q3 FY2026(4月29日)
| 指标 | Q3 FY26 | 关键变化 |
|---|---|---|
| 营收 | $3.415B | $3.36B预期,+11% YoY |
| 非GAAP EPS | $9.40 | $9.15预期,beat |
| 高级封装收入指引 | ~$1B | 原$635M → 上调 |
| Q4指引营收 | $3.575B ±$200M | — |
| 2026年WFE | 上调 | 与LRCX一致 |
KLAC打爆但当日跌3.6%——典型的”sell-the-news”,因为已经涨太多。这给了那些没建仓的人一个二次进入机会,止损没破前可以观望。
WDC FQ3 2026(4月29日盘后)
| 指标 | FQ3 26 | 关键变化 |
|---|---|---|
| 营收 | $3.34B | $3.23B预期,+45% YoY |
| EPS | $2.72 | $2.36预期,+97% YoY |
| 调整后毛利率 | 50.5% | 47.5%预期 |
| 股息 | +20%上调 | $0.15/股 |
| FQ4指引营收 | $3.65B ±$100M | +40% YoY |
WDC同比+45%营收、+97% EPS、毛利率50.5%、股息+20%——这不是一只”NAND复苏期权”,这是一只主流增长股了。盘后涨4.27%,5周累计+57.8%,仅次于STX。
Samsung Q1 2026(4月30日,今天)
| 指标 | Q1 2026 | 关键变化 |
|---|---|---|
| 营收 | 133.9万亿韩元 (~$89.96B) | beat |
| 营业利润 | 57.2万亿韩元 | 同比+8倍,历史最高 |
| 内存销售 | 74.8万亿韩元 (~$51B) | +101% QoQ, +292% YoY |
| 内存利润 | — | 同比+50倍 |
| Q1单季 | — | 超过2025全年 |
“客户填单率处于历史最低,客户已经在拉单2027年需求。” —— 三星Q1电话会
最有意思的反直觉数据:三星明说传统DRAM现在比HBM更赚钱——因为传统供给比HBM更紧。这是我没预料到的regime change,会在第五节展开讨论。
SK Hynix Q1 2026(4月22日)
| 指标 | Q1 2026 | 关键变化 |
|---|---|---|
| 营收 | 52.58万亿韩元 | +198% YoY,首次单季破50T |
| 营业利润 | 37.6万亿韩元 | 72%营业利润率(历史最高) |
| 净利润 | 40.3万亿韩元 | 77%净利率 |
| Q1利润 | — | 超过2024全年 |
| DRAM ASP QoQ | mid-60% | 远超个位数预期 |
72%营业利润率。七十二。一家半导体内存公司。这相当于一个软件SaaS公司的水平。
“未来3年的客户需求已超过我们的产能。” —— SK Hynix Q1
第三节:那个让我夜里想起来还会笑的数据点
5周里最让我印象深刻的不是任何一份财报,是微软CFO Amy Hood在Q3 FY2026电话会上的那个意外坦白。
MSFT 2026 capex比共识高出$35B+。
市场最初的解读是”AI capex失控+利润率压力”。MSFT盘后微跌。
但当分析师追问capex来源时,公司给出了一个让所有memory分析师跳起来的回答:
“约$25B的capex影响来自更高的内存价格。”
让我把这个翻译成正常语言:
- 全球最大的云厂商之一
- 直接说出来$25B(占总capex超调的70%+)
- 是被动响应HBM/DRAM/NAND涨价
- 没有任何战略上的”主动加码”
这是我做投资以来第一次看见有超大规模客户用美元数字告诉市场:内存涨价让我们的资本开支被动膨胀。
把这个数据和ASML的”Memory占系统销售从30% → 51%”放在一起,你会得到一个非常清晰的画面:
MSFT: "我们多花了$25B买内存。"
ASML: "我们51%的系统销售给了内存厂。"
韩国地理份额: 22% → 45%
SK Hynix: 72%营业利润率
Samsung: 内存利润+50x QoQ
每一个数据都在指向同一件事:全球内存定价权已经完成了从客户侧到供给侧的反转。这种反转上一次发生还是在1990年代——也就是BofA”1990s-style supercycle”那个标签的来源。
如果你只看一个数据,看MSFT那$25B。
第四节:10只股票评分卡
回到核心的问题:5周前的10只股票推荐,哪些做对了,哪些做错了,现在该怎么操作。
MU — Micron Technology
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $357.22 | ~$505.75 | +41.6% |
| 原文目标 | $527.60 | — | 离目标98.7% |
| 原文止损 | $240(TurboQuant后下调到此) | — | 未触发 |
| 原文操作 | 买入,最高信念 | — | 判断完全正确 |
5周前TurboQuant让MU跌到$300,原文说”这是加仓机会,不是逃跑信号”。5周后MU $505——加仓机会兑现。
新的问题是:现在还能加仓吗?
- 原文目标价$527基于7.6x前瞻P/E + HBM占比上升的产品组合溢价
- 现价$505对应前瞻P/E约12-13x——已经离开”深度价值”区
- BofA、Morgan Stanley都把目标价上调到$520-562
- Arete最激进:$852
新的策略:止损上调到$400(锁定+12%最低收益),目标价继续看到$580-650的区间。不再加仓,但绝不减仓——因为FQ3财报(6月底)大概率会再beat,而且HBM占DRAM收入的比从25-30% → 35%+是大概率事件。
DELL — Dell Technologies
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $171.84 | $205.93 | +19.8% |
| 原文目标 | $170.57(共识) | — | 超过共识 |
| 原文止损 | $125 | — | 未触发 |
| 原文操作 | 买入 | — | 判断正确 |
DELL报告还在5月底,但4/24创历史新高$216后回落。考虑到: - AI服务器积压订单据报$4B+ - AVGO XPU 5个客户每个>1M加速器集群(2027目标)需要服务器配套 - MSFT/META capex全部上调
新的策略:维持持有,不加不减。$216附近可考虑减1/3锁利。
MRVL — Marvell Technology
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $94.88 | $156.57 | +65.0% |
| 原文上行 | +27% | — | 远超 |
| 原文目标 | n/a | — | 判断保守了 |
| 原文操作 | 买入,定制AI芯片 | — | 判断完全正确 |
10只股票里第二大赢家。我原文给了它”战略仓位(10%)”——按现价应该提到核心仓位级别的回报。
新的策略:MRVL现在前瞻P/E约35-40x,已经从”低估”走到”合理”。减仓1/3锁利,剩余持有。理由:定制ASIC TAM从$20B到$30B+的扩张趋势是真的(AVGO的5个XPU客户每个>1M),但估值已经price in了相当多。
PSTG — Pure Storage
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $58.96 | $67.79 | +14.9% |
| 原文操作 | 逢低买入 | — | 平淡 |
PSTG表现是10只里相对平淡的之一。订阅模式的好处也是局限——价格涨幅跟不上利润率扩张型的存储芯片股。维持持有,不加不减。
AMAT — Applied Materials
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $337.17 | $417.04 | +23.7% |
| 原文操作 | 持有/逢低加仓 | — | 判断正确 |
AMAT 5月14日才报FQ2。LRCX/KLAC已经beat,AMAT大概率follow。继续持有,但不在财报前加仓——sell-the-news风险存在。
LRCX — Lam Research
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $211.41 | $250.05 | +18.3% |
| 原文操作 | 持有 | — | 判断正确 |
已经beat,WFE上调,维持持有。$300以上考虑减1/3。
KLAC — KLA Corporation
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $1,443.21 | ~$1,720 | +19.0% |
| 原文操作 | 持有 | — | 判断正确 |
KLAC打爆财报但当日跌3.6%——这是个警告信号。原文说”超出幅度已降至+0.6%——华尔街几乎追上了”,这个观察被证实。维持持有但不加仓,$2,000+考虑分批减仓。
WDC — Western Digital
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $275.34 | $434.52 | +57.8% |
| 原文操作 | 持有 | — | 判断保守了 |
WDC原文我只给了”持有”——结果5周+58%,4月30日今早盘后再涨4.3%创新高。这是我最大的”低估”错误。
原因复盘:原文给WDC低权重是因为”没有HBM敞口——错过了最高利润率的存储机会”。但5周里发生的是:NAND的Q2合约涨幅超过DRAM(+70-75% vs +58-63%),而WDC的纯NAND敞口反而成了优势——因为不被HBM挤出效应分散注意力。
新的策略:止损上调到$340,目标$500(Cantor目标)。减仓1/3锁定+58%,剩下的让它跑。
STX — Seagate Technology
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $380.07 | $673.64 | +77.2% |
| 原文操作 | “仅限战术操作” | — | 判断严重保守 |
最大赢家。原文给了STX “第四梯队-谨慎操作”和”3%仓位”——理由是D/E 9.80x、Altman Z接近困境区。这些数据没变,但是市场把STX重新定价为”稀缺资产”而不是”高杠杆周期股”。
复盘错误:我把STX的资产负债表问题作为头等风险,但忽略了近线HDD是AI数据存储里唯一供需失衡到2028年的环节。Rosenblatt $1,000、BofA $840、Goldman $700——这些目标价不是夸张,是反映了”全年合同已满,2027年也已满,2028年正在谈”的事实。
新的策略:减仓50%锁定+77%。剩下的持有,但止损上调到$550。理由:股价短期可能再涨50%(到$1,000),但如果你不锁定,2026 H2如果出现哪怕一点点AI capex减速消息,STX的回撤会大于均值(高杠杆周期股的特性)。
ASML — ASML Holding
| 3/22 | 4/30 | 评估 | |
|---|---|---|---|
| 价格 | $1,302.47 | ~$1,420 | +9.0%(最差) |
| 原文操作 | “暂时回避” | — | 判断完全正确 |
10只里最差表现。原文写”暂时回避”,理由是”最近4个季度2次miss,PEG 2.16,分析师上行空间仅13%”——5周后的事实证明了这个判断。
ASML Q1 2026的财报实际是一份强劲财报:FY指引上调到€36-40B,毛利率53%,订单充足。但是: 1. Q2指引中点低于共识 → 技术性卖压 2. 中国份额从36% → 19%腰斩 → 出口管制确实在切肉 3. 高估值 + 美国WFE同行更便宜 → 资金轮动
新的策略:继续观望。不加仓,不建仓。如果ASML跌回$1,200以下且FY指引不下调,可以考虑5%仓位的小仓位试探。
第五节:我承认错的几件事
写多头论点很爽,但真正的复盘价值在承认错在哪里。5周下来,原文有几个判断需要修正:
错误1:HBM价格数字写成”$30-45/GB”
正确数字:HBM3e合约价 ~$7-8/GB;HBM4 ~$10/GB。原文那个$30-45是spot/ceiling报价,不是大客户合约价。
对论点的影响:方向对,幅度错。HBM比传统DDR5(~$3-5/GB)的溢价是2-3x而非10x。但HBM消耗3倍晶圆产能这个核心论据不变,所以挤出效应的逻辑成立。
对估值的影响:MU的HBM收入贡献被高估了大约1/3。但这个错误在Q1财报里就修正了——市场已经按真实合约价定价,所以现在不影响判断。
错误2:Q2 DRAM/NAND环比预测太保守
我原文说”Q2预计再涨+20%”。实际是+58-63%(DRAM)和+70-75%(NAND)。
对论点的影响:错在保守方向上。但这反而让”周期顶部”的判断变得更复杂——已经涨了这么多,反转风险也在加大。
错误3:STX的下行风险被高估
原文给STX “第四梯队-谨慎操作”,3%仓位。5周+77%是十只里最大赢家。
复盘:D/E 9.80x、Altman Z接近困境区是真的,但我没意识到这种”困境周期股”在供给极度紧缺的环境下,会被市场重新定价为稀缺资产而不是高风险标的。这是周期定价框架的盲点。
错误4:WDC被低估了
原文说”持有——NAND复苏标的,但不如MU”。结果WDC +58%,仅次于STX。
复盘:我把”无HBM敞口”当成了缺点,没看到反过来——当HBM挤出效应造成NAND也全线缺货时,纯NAND敞口反而是纯粹的Beta。再加上WDC刚把SanDisk拆出来后估值更便宜,连续beat,股息+20%。
一个让我意外的regime change:传统DRAM比HBM更赚
三星Q1电话会披露:传统DRAM现在比HBM更profitable。
这违反了原文的核心论点——HBM是利润率最高的存储产品。但是5周里发生的事实是:HBM3e价格被20%涨价合约锁定,但传统DRAM的spot价格涨幅超过50%——所以短期内传统DRAM的spot利润率反超HBM。
对论点的影响:MU的HBM占比快速提升的逻辑没问题,因为传统DRAM的”暴利”是不可持续的(合约一年一签),HBM的”长期合约+20%涨价+产能预订”是更稳定的护城河。但短期内,纯传统DRAM敞口(比如Samsung)的利润弹性可能比HBM更高。
这个观察对Samsung > MU > SK Hynix这个排序提供了支持,但我不在A股里没法买Samsung,所以暂时只是观察。
第六节:新的风险信号——为什么我现在更紧张
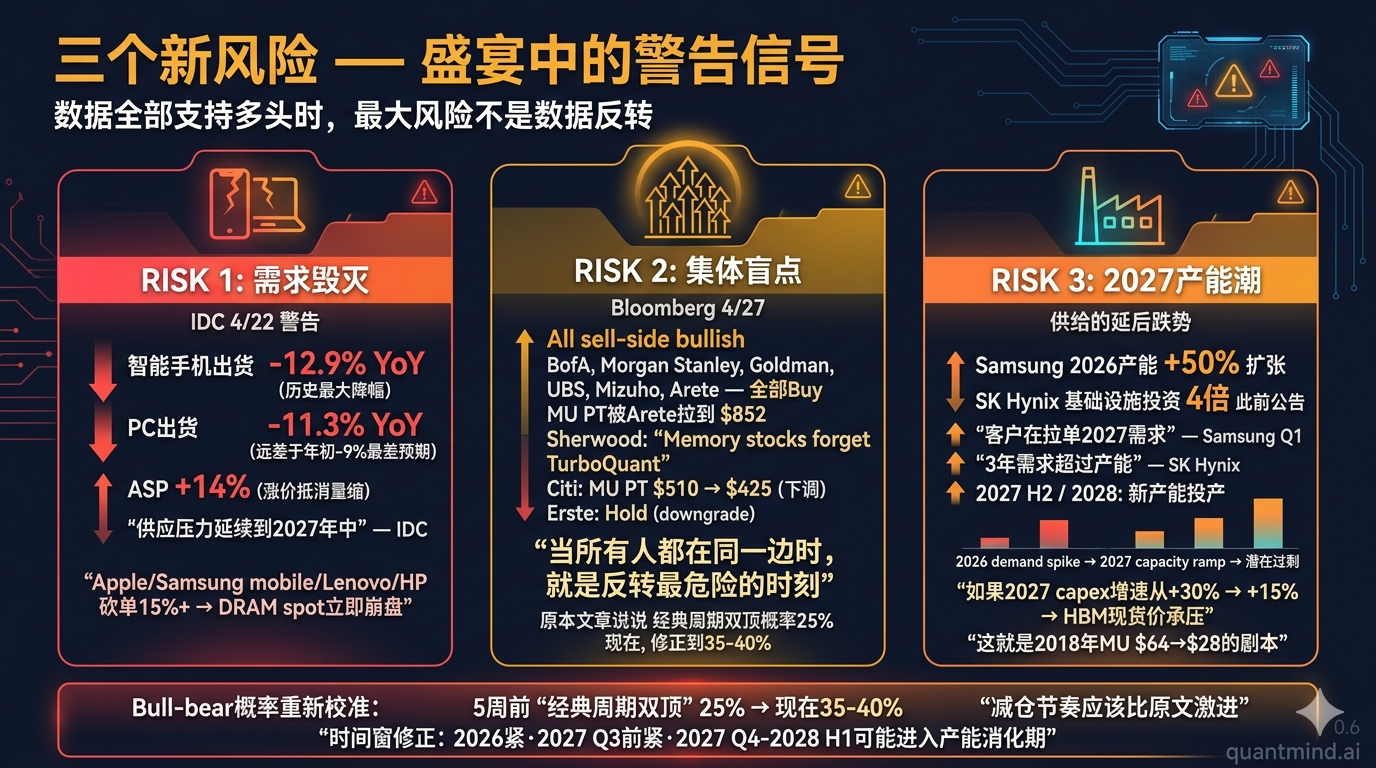
到目前为止,所有新的数据都在支持原文判断。这本应该让我更乐观。但我反而更紧张了。 三个原因:
风险1:IDC的”需求毁灭”信号
4月22日IDC发布报告:
- 2026年全球智能手机出货量预计-12.9% YoY(约1.1B单位)—— 历史最大降幅
- 2026年PC出货量预计-11.3% YoY —— 远差于IDC自己年初的-9%最差情景
- ASP +14%(手机)/ PC市场金额仍+1.6%(涨价抵消量缩)
这是供给紧缺触发的需求毁灭——消费者用脚投票。
“供给压力将持续整个2026年并延伸到2027年中。价格不太可能在预测期内回到2025年水平。” —— IDC 4/22
为什么这是风险? 因为memory厂商已经把93%的产能给了HBM/server DDR5——消费市场缺货是因为他们不愿意供。但是如果消费需求降幅超过手机/PC厂商的承受力(比如手机厂商砍单30%),那时memory厂商手上的spot DRAM定价就会突然失去支撑。
触发情景:苹果、三星手机部门、联想、HP在Q2/Q3发预警,砍存储采购订单15%+。这会立即让DRAM spot price崩盘。
风险2:Bloomberg的”集体盲点”警告
4月27日Bloomberg Opinion发了一篇标题让我警觉的文章:“This Chip Supercycle Has One Collective Blind Spot”。
核心论点:现在所有人都在做多memory。BofA、Morgan Stanley、Goldman、Citi(部分)、Rosenblatt——sell-side整体看多。Sherwood News标题”Memory stocks forget TurboQuant and remember how to rally”。MU目标价被Arete拉到$852。
当所有人都在同一边的时候,就是反转的最危险时刻。 这不是技术分析,是市场常识。我原文里那个”事前尸检”的25%概率”经典周期双顶”情景,5周后不应该是15%或35%——应该是35-40%。原因:拥挤度上升。
更严重的:Citi在4月把MU目标价下调$510 → $425——逆共识的第一个空头。Erste Group下调到Hold。这些是对我多头判断的对冲信号,我应该认真听。
风险3:2027年产能的”延后跌势”
Samsung告诉投资者”客户在拉单2027年需求”。SK Hynix说”3年需求超过产能”。听起来像极致的多头信号。
但是把它倒过来读:2027年的订单已经被预订到现在的产能里——意思是2027年下半年到2028年的供给会显著扩张(因为现在的扩产计划要到那时投产)。Samsung计划2026年产能扩张50%,SK Hynix基础设施投资是此前公告的4倍。
到2027 Q3/Q4,新增产能开始量产时,如果AI capex增速从2026年的+30%降到+15%(仍是增长,但放缓),HBM现货价就会承压。
这就是2018年MU $64→$28的剧本——不是需求崩盘,是供给超过需求增速。
对我的多头时间窗判断:原文说”3-5年结构性紧缺”。修正为”2026年全年紧缺,2027年Q3前紧缺,2027 Q4-2028 H1可能进入产能消化期”。
如果你认同这个时间窗,那么减仓节奏应该比原文激进——不要等到MU $580才减,应该在$520-540已经开始分批锁利。
第七节:CXMT延后——对MU论点是个意外的好消息
5周里最被忽略的news bit:4月21日DigiTimes报道CXMT HBM3量产时间表延后。
原文里我把”CXMT HBM3于2026年底量产”列为多头风险(概率10%)。这个风险概率应该下调到3-5%。
为什么这是个真正的好消息:
- CXMT初始良率约50% —— 这意味着即使开始量产,单位经济也很差。良率<60%时基本没有利润可言。
- Huawei需求600,000颗Ascend 910C,CXMT只能给250-300k的HBM —— 国产替代的规模上限被卡死。
- Huawei/Cambricon/Biren仍在用HBM2E —— 比SK Hynix/Samsung的HBM3e落后2代。
- Naura/AMEC的hybrid bonding设备虽然有进展(NMC612H、Qomola HPD30),但距离量产规模有差距。
意思是:全球HBM寡头格局至少到2027年都不会被打破。MU、SK Hynix、Samsung的定价权稳固。原文里我设的”CXMT HBM3空头触发”(2026年实现量产)→ 2026年内不会触发。
副作用:Huawei缺HBM,意味着NVIDIA H100/H200(如果允许出口)会有继续出货空间,间接利好MU(因为HBM主要客户是NVIDIA)。但这受2026年1月BIS新规约束(H200/MI325X case-by-case审查),实际利好幅度有限。
第八节:TurboQuant 5周后——半触发但不致命
3月28日TurboQuant发布让MU跌15%。原文说”这是加仓机会”——5周后被证明完全正确。
但更重要的是:论文wave已经来了。
| 论文/框架 | 发布时间 | 压缩比 | Production部署? |
|---|---|---|---|
| TurboQuant | 3/28 | 6x | 未部署 |
| KVTC | ICLR 2026 (4月) | 20x | 未部署 |
| TriAttention | 4/11 | 10.7x | 未部署 |
| NVIDIA KVPress | 4/9 | 实用框架 | production-ready |
| Expected Attention | ICLR 2026 | training-free | 未部署 |
| PolyKV / ChunkKV / Norm-Guided | 4月 | 各异 | 未部署 |
5周里出现了至少6篇相关论文+1个NVIDIA production-ready框架。这超过了原文设的”3个月内3+篇”门槛。论文层面的空头条件已经触发。
但是没有任何一个进入vLLM、TensorRT-LLM、SGLang的主线生产。Google自己的TurboQuant都还没在Search/Gemini production部署。
Morgan Stanley给的对冲数据:AI上下文窗口年增长30x,远超任何6x压缩论文带来的节省。简而言之:你压缩了6x,但用户输入的上下文长度增长了30x,净效应是memory需求继续增长。
判断:原文的Jevons悖论判断5周后仍然有效,但威胁等级从”low”上调到”medium”。监控变量从”3个月内3+篇且有production deployment”修改为:
新的空头触发:vLLM或TensorRT-LLM主线集成20x+压缩算法(任意);或者Google宣布TurboQuant在Gemini production部署。
如果上述任一条件触发,MU/Samsung/SK Hynix短期内会出现5-10%的回撤——不是thesis破坏,是技术性恐慌。这种回撤是加仓机会而非逃跑信号——前提是空头条件没扩展为多个生产部署。
第九节:更新的决策框架
基于5周的新数据,我重新校准每只股票的买入价、加仓价、减仓价、止损:
| 股票 | 5周前买入价 | 5周前止损 | 当前价 | 新的减仓价 | 新的止损 | 操作 |
|---|---|---|---|---|---|---|
| MU | $280 | $240 | ~$505 | $580/$650分批 | $400 | 持有,不加仓 |
| DELL | $145 | $125 | $206 | $230 | $170 | 持有,财报后再评估 |
| MRVL | $80 | $68 | $157 | $170/$200分批 | $130 | 减1/3 |
| PSTG | $48 | $40 | $68 | $85 | $58 | 持有 |
| AMAT | $280 | $240 | $417 | $480 | $340 | 持有,不在5/14前加仓 |
| LRCX | $180 | $155 | $250 | $300 | $215 | 持有 |
| KLAC | $1,200 | $1,050 | ~$1,720 | $2,000 | $1,500 | 持有,不加仓 |
| WDC | $230 | $200 | $434 | $500 | $340 | 减1/3 |
| STX | $320 | $280 | $674 | $800/$950分批 | $550 | 减50%锁利 |
| ASML | $1,100 | $950 | ~$1,420 | n/a(不持有) | n/a | 继续观望 |
核心动作(4月30日收盘后):
- MU:止损上调到$400。不加不减,等FQ3财报(6月底)。
- MRVL:减仓1/3锁定+65%收益。
- WDC:减仓1/3锁定+58%收益。
- STX:减仓50%锁定+77%收益(高杠杆+涨幅过大双重风险)。
- 现金比例:从原本的5%提升到15%(用减仓资金)。准备2026 H2可能的加仓机会。
新增的仓位准则:
- Beat-but-fall stocks(如4/29 KLAC)是观察list,不是buy list——可能是大盘见顶的早期信号。
- 如果Q3 2026出现任何memory公司miss——立即减仓所有memory头寸20%。这是5周前没设的硬规则。
- 如果Bloomberg、Barron’s出现3+篇看空memory的cover story——减仓30%。逆向情绪指标。
第十节:站在4月底看接下来30天
5周之后是更难做决策的时刻——所有信号都在支持你,但你知道这种时刻正是最危险的。
接下来30天的关键事件:
| 日期 | 事件 | 关注点 |
|---|---|---|
| 5月14日 | AMAT FQ2财报 | 是否follow LRCX/KLAC的WFE上调 |
| 5月22日左右 | NVDA Q1 FY2027财报 | HBM分配份额、Blackwell ramp |
| 5月底 | DELL FQ1 2027财报 | AI服务器订单、企业capex敞口 |
| 6月中旬 | 美联储FOMC(如果有降息) | 对周期股的整体影响 |
| 6月底 | MU FQ3 2026财报 | HBM占DRAM比是否达35%+ |
最大的变量:是否出现KV cache compression production deployment。如果出现,市场会再次给MU/SK Hynix/Samsung一波15-20%的回撤——这是加仓机会,前提是没有同步出现订单削减消息。
整体策略:
- 核心仓位(MU、AMAT、LRCX):持有
- 战略仓位(MRVL、PSTG):MRVL减1/3,PSTG持有
- 战术仓位(WDC、STX、KLAC):WDC减1/3,STX减50%,KLAC持有
- 回避:ASML持续观望
仓位重要性排序(按风险调整后预期回报):
- MU(5周后仍是最佳风险/回报) → 等FQ3财报
- AMAT(5/14财报)
- WDC剩余仓位(NAND纯敞口)
- MU additional(如果出现回撤)
- DELL(DRAM/HBM间接敞口)
我承认一个最大的不确定性
5周前我说”市场用旧周期模型给新现实定价”。
5周后市场已经部分采用新模型——MU不再是7.6x P/E了,已经到12-13x。STX从$380到$674,KLAC、LRCX都创新高。
但是新模型的合理估值水平到底是多少?
如果是HBM真的让存储从”18个月周期”变成”3-5年结构性紧缺”,那MU合理估值应该是14-18x(mid-cycle EPS $20-25)。当前12-13x还有上行空间。
如果只是”加长版2018”——周期更猛但终归是周期,那MU公允估值应该是8-10x peak EPS——当前已经偏贵,要警惕。
真相大概率在中间。 我认为现在的12-13x是合理而不便宜的——还有20-30%的空间,但不再是5周前那种”明显错误定价”。
这意味着: - 不要追高 - 减仓部分锁利是合理的 - 但完全清仓退出是错的——超级周期还没到最后一幕
一个我会一直问自己的问题
5周前我承诺读者”如果我错了,止损应该设在哪里”。
5周后所有止损都没触发。
但当所有数据都在你这边时,问自己一个不舒服的问题:
“如果今天市场给我看的不是上涨,而是下跌;不是Samsung +50x,而是Samsung guides down——我会怎么解读?”
如果你诚实地回答:“我会认为这是回调机会,应该加仓”——那你已经在确认偏见的危险区。
我现在的诚实答案是:如果Samsung下个季度guides down,我会减仓30%。这不是因为thesis破裂,是因为承认周期股的关键不是”为什么涨”,而是”什么时候停”。
5周前的多头是easy money。
接下来5个月的多头会是hard money。
知道什么时候撤退,比知道什么时候进场更难。
总结:5周复盘的6条经验
- 触发条件比预测更重要:5周前设的11个监控触发器,9个明确触发多头。在不确定性高的时候,触发器框架比”我觉得会涨”更有用。
- 保守方向上的错误是可以接受的:原文Q2 DRAM预测+20%,实际+58-63%。错了,但方向对,仓位被打中。这种错误不致命。
- 承认resource低估比justify决策更重要:STX +77%,WDC +58%,都被原文低估。承认这是错误而不是”我也部分对了”,下次才能改。
- Hyperscaler一句话比10份分析师报告更值钱:MSFT那句”约$25B来自更高的内存价格”是5周里最重要的多头数据点。多看公司原话,少看分析师转译。
- 当所有人都同意你的时候,开始质疑自己:Bloomberg “集体盲点”标题不是”耸动新闻”,是经过时间检验的市场常识。
- 周期股的退出比进场更难:5周前进场是easy。接下来5个月的卖出会是hard。把退出节奏定下来——5周一次复盘,10%涨幅锁利1/3——比”等到顶部再卖”靠谱100倍。
下次复盘的触发条件
下一次更新会是以下任一触发:
- 5月14日AMAT FQ2财报后(如果数据偏离极端)
- 5月22日NVDA Q1 FY2027后(HBM分配份额数据)
- 任何memory公司miss后24小时内
- 6月底MU FQ3财报后(无条件复盘)
如果有读者按文章建仓的——记住:5周+33%的回报已经是exceptional return。把止损设好,把减仓节奏定下来。这不是要你卖出,是要你承认收益,准备应对反转。
“地缘政治优势”系列存储后续。原文:HBM超级周期 | ASML/TSM Q1 2026 | Big Tech Q1 2026
免责声明:本分析仅供研究和教育目的,不构成投资建议。数据截至2026年4月30日收盘。