Mar 22, 2026
新能源世界秩序:为什么美国LNG股可能是这十年最大的交易机会
霍尔木兹危机×美国能源霸权×欧洲双重挤压×亚洲需求浪潮。全价值链10只LNG股票深度分析,从上游天然气到液化、航运、管道、设备全覆盖。
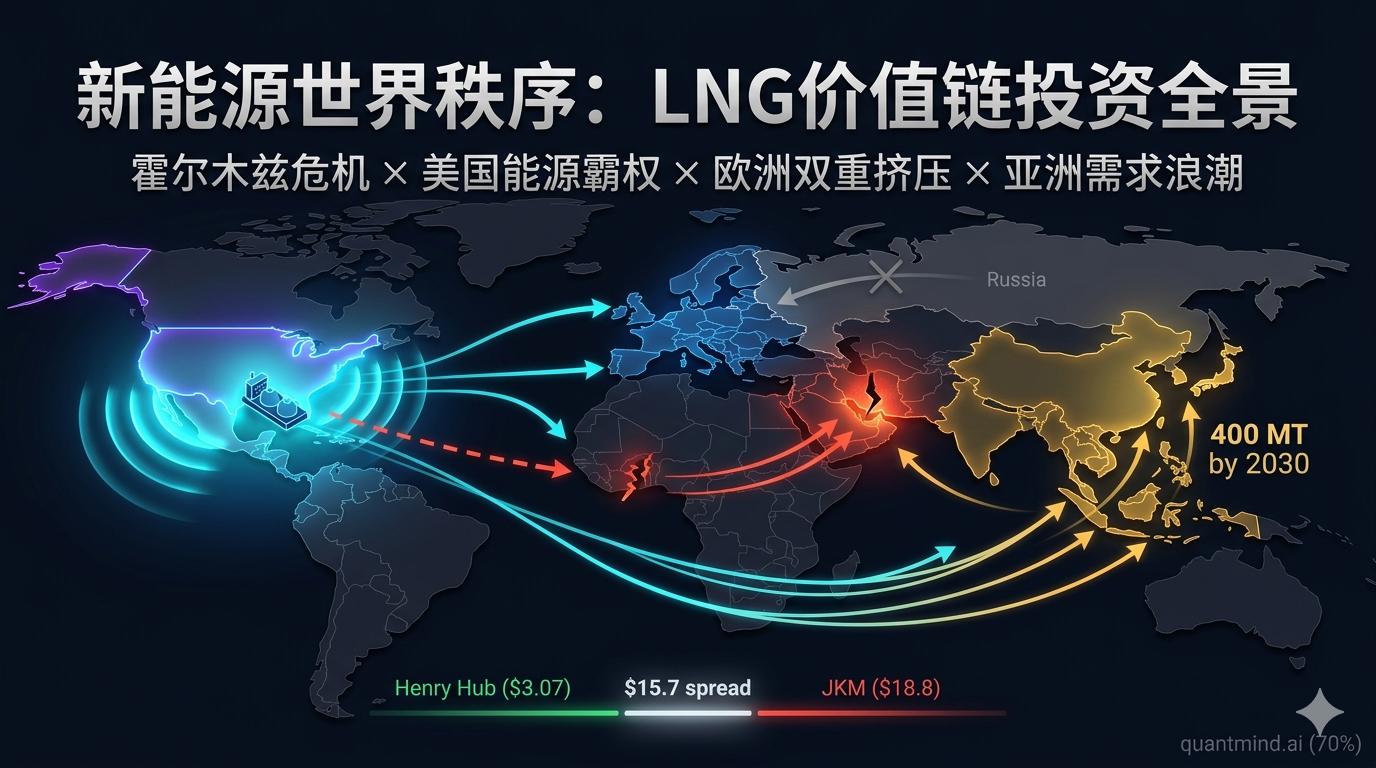
一枚导弹,永远改变了全球能源版图。
2026年3月2日,伊朗无人机袭击了卡塔尔的拉斯拉凡——全球最大的LNG出口基地。48小时内,卡塔尔能源公司宣布对所有LNG出口不可抗力。全球20%的LNG供应一夜蒸发。
欧洲天然气价格翻倍。JKM-Henry Hub价差飙升到17美元/百万英热单位。一个市场一直在忽视的事实变得不容回避:
美国LNG基础设施不是周期性大宗商品——它正在变成国家战略资产。
我花了一周时间拆解整条LNG价值链——10只股票,从阿巴拉契亚的气井到霍尔木兹海峡的航运线。每只股票都跑了完整的基本面分析:估值快照、财务健康评级、盈利超预期记录、同行对比、内在价值估算。
TL;DR: - 最高信念: LNG(Cheniere)—— 世界级特许经营权,>95%合同锁定,75.8%营业利润率 - 最佳风险回报: EQT —— 连续8/8盈利超预期,美国最大天然气生产商 - 最高上行(带风险): VG(Venture Global)—— IPO后跌36%,2026年EBITDA指引52-80亿美元,但300亿债务 - 最佳收益标的: ET —— 大型中游中最便宜(7.6x前瞻EV/EBITDA),7%分红 - 回避: NFE(重组中$0.82),GTLS(并购套利$210成交价)
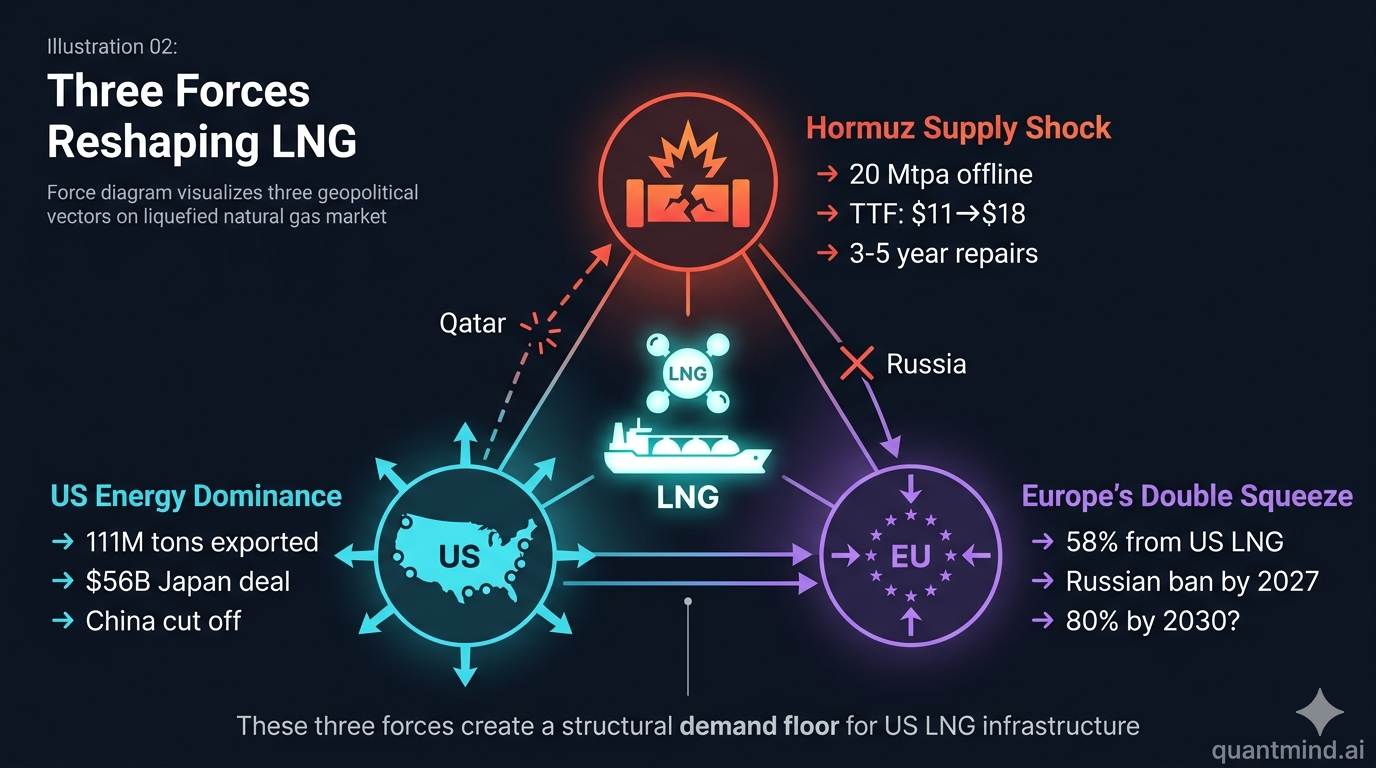
重塑LNG的三大力量
力量一:霍尔木兹海峡供给冲击
卡塔尔本来计划到2030年扩产到1.42亿吨/年。但2月28日伊朗的报复性袭击损毁了拉斯拉凡设施。Rystad估计2000万吨/年的产能要瘫痪3-5年。海峡船舶通行量骤降70%。保险费飙升到每航次船舶价值的1%。
市场影响: - TTF从11.1美元飙升至18.1美元/百万英热单位 - JKM-Henry Hub价差扩大到约17美元(危机前约6美元) - 布伦特原油一度触及119美元 - LNG日租船运费飙涨40%以上
受冲击最大的国家:巴基斯坦(99%的LNG来自海湾国家)、印度(53%)、孟加拉(72%)。欧洲有12-14%的LNG来自卡塔尔。
赢家: 美国LNG出口商(LNG、VG)在现货/未签约产量上吃到扩大的价差。上游生产商(EQT、AR)受益于Henry Hub上涨和LNG进料需求增长。管道运营商(KMI、ET)迎来墨西哥湾沿岸外输能力的加速需求。
每一立方非海湾LNG都变得更值钱了。
力量二:美国”能源霸权”外交
特朗普政府不只是在出口天然气——他们在把它武器化:
- 日本: 560亿美元能源大单(3月14日签署);440亿美元阿拉斯加LNG合资项目
- 欧盟: 2025年8月同意每年2500亿美元美国能源进口;欧盟58%的LNG现在来自美国(2021年约20%)
- 中国: 自2025年2月起通过15%关税完全切断。最后一船美国LNG在2025年2月6日到港
- 许可证: DOE上任第一天就撤销拜登的LNG出口暂停;已授权总出口量11.45 Bcf/d
美国2025年出口了创纪录的1.11亿吨——占全球贸易量的25%。产能到2031年将翻倍。
投资含义: 美国LNG基础设施正在成为国家战略资产。这为投资创造了政策底——降低了整个板块的监管风险。
力量三:欧洲的双重挤压
欧盟2027年底前全面禁止俄罗斯天然气(2026年1月26日理事会批准)。俄罗斯从占欧盟天然气的40%降到6%。2022-2024年间,欧洲新建了12座LNG接收终端,增加了700亿立方米进口能力。
但问题是——美国现在供应了欧盟LNG进口的58%。IEEFA警告到2030年可能达到80%。
欧洲只是把一种能源依赖换成了另一种。而他们的新供应商把能源当筹码使。
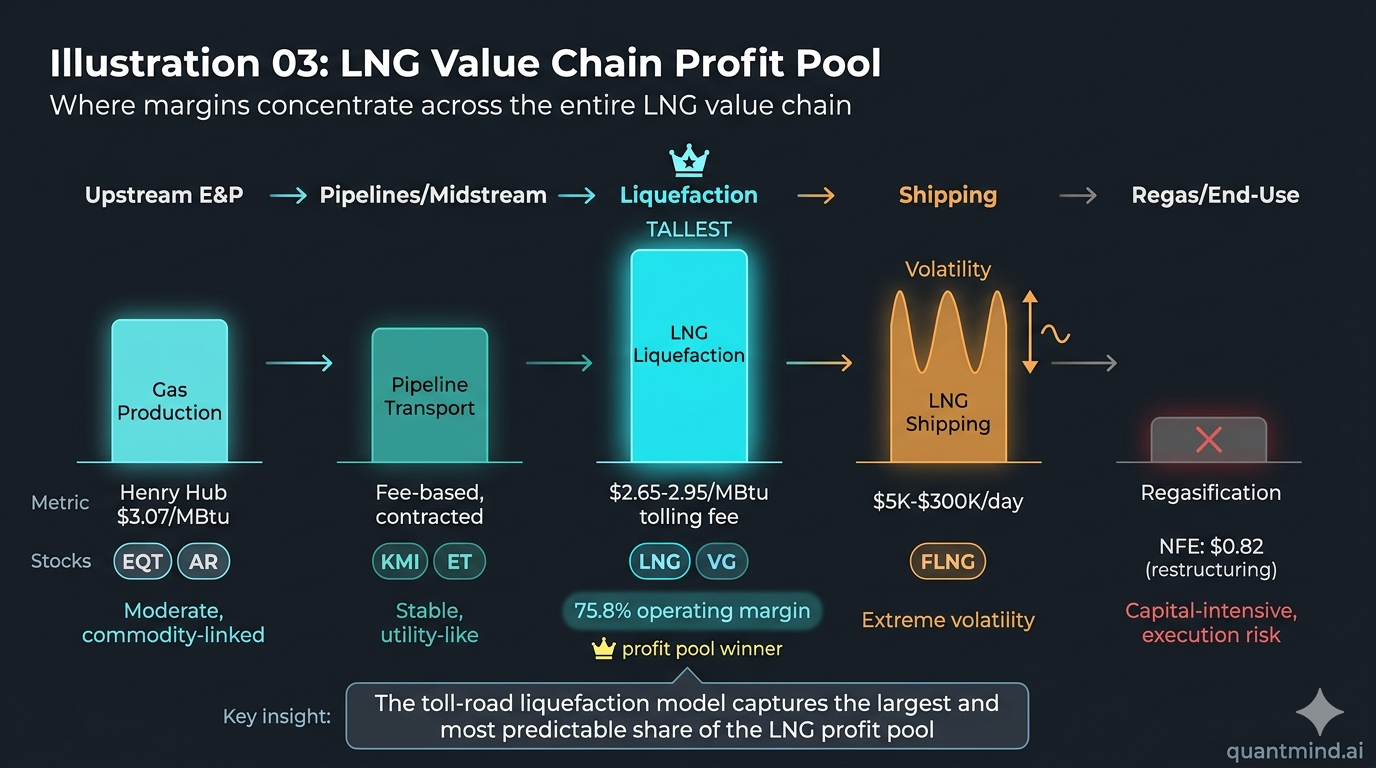
钱在哪里:LNG价值链利润池
价值链各环节的赚钱能力天差地别:
| 环节 | 利润质量 | 关键指标 | 最佳标的 |
|---|---|---|---|
| 上游勘探 | 中等,跟着商品走 | Henry Hub ~$3.07/MBtu | EQT, AR |
| 液化 | 最高最稳 | 20年合同通行费$2.65-2.95/MBtu | LNG, VG |
| 航运 | 极端波动 | 12个月内$5K-$30万/天 | FLNG |
| 管道/中游 | 稳定,按量收费 | 合同制产能+利用率 | KMI, ET |
| 设备/EPC | 订单驱动,周期性 | 订单出货比 | GTLS(被收购中) |
| 再气化/LNG发电 | 中等,类公用事业 | 合同制 | NFE(困境中) |
收费站模式赢了。 Cheniere在95%以上的产量上旱涝保收——然后在剩余5%上靠价差赚外快。这就是75.8%的营业利润率,同行最优。
管道是更低风险的LNG受益者。 KMI超70亿美元管道建设和ET多元化中游网络提供合同制、按量收费的敞口,没有商品或项目风险。
航运是交易工具,不是复利投资。 12个月内现货费率从$5,000/天到$30万/天的振荡说明了一切。
实力排行榜:10只LNG股票全面分析
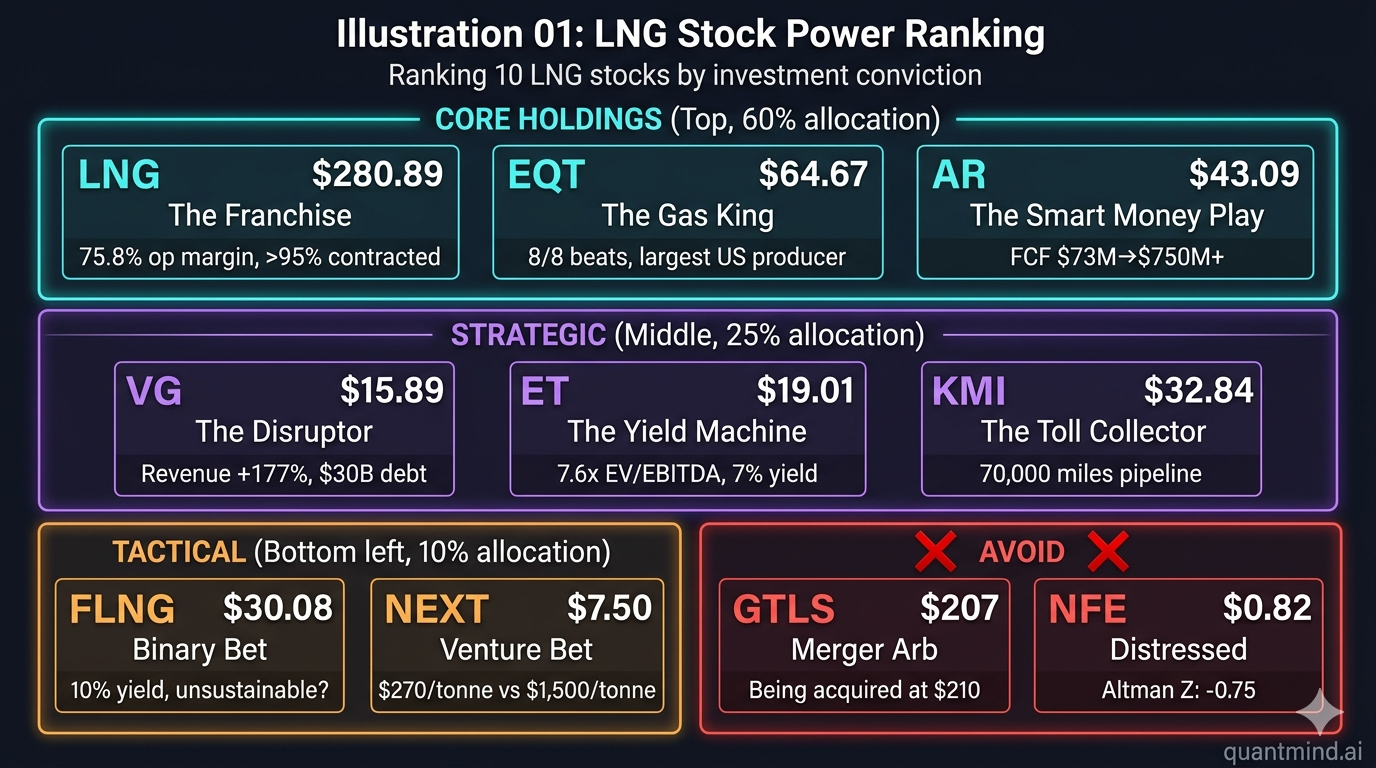
第一梯队:核心持仓(最高信念)
LNG — Cheniere Energy | $280.89 | 市值: $605亿
特许经营权选手
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 11.6x | 同行最便宜 |
| 前瞻P/E | 19.5x | 盈利正常化中 |
| EV/EBITDA | 7.9x | 同行最低 |
| 营业利润率 | 75.8% | 同行最优 |
| FY2025营收 | $197亿 | 同比+12.3% |
| FY2025调整EBITDA | $69亿 | — |
| FY2026E EBITDA | $67.5-72.5亿 | 指引 |
| 合同覆盖率 | >95% | 20年照付不议 |
| 负债/权益 | 2.96x | 结构性(合同支撑) |
| Beta | 0.24 | 防御性 |
多方论点: Cheniere是LNG界的Visa——收费站特许经营权,每一个通过终端的分子都要付过路费。95%以上的产量签了10年以上长约,75.8%行业最优营业利润率,现金流堪比年金。Corpus Christi三期增加10+百万吨/年产能,每列增加10-20亿美元年化EBITDA。
空方论点: 连续三个季度EPS不及预期(Q2-Q4 2025),欧洲危机定价回归正常。前瞻P/E扩张到19.5x。234亿美元债务负担巨大。
地缘优势: 霍尔木兹危机对Cheniere未签约现货产量极度利好。JKM-HH价差17美元意味着那约5%的未签约产能在疯狂印钞。更重要的是,欧洲买家失去卡塔尔供应后会拼命跟Cheniere签新的长期SPA。
变异视角: 市场把盈利正常化看作利空。我们看作地板——合同基础确保67.5-72.5亿EBITDA无论如何,而霍尔木兹危机创造的上行还没被定价。
操作: 持有/回调到$240-250加仓。核心仓位。
EQT | $64.67 | 市值: ~$300亿
天然气之王
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 19.5x | 合理 |
| 前瞻P/E | ~16.8x | 小幅折价 |
| EV/EBITDA | 8.0x | 接近同行中位 |
| 营业利润率 | 55% | 天然气E&P中第二 |
| FY2025营收 | $91亿 | 同比+74% |
| 连续超预期 | 8/8 | 100%超预期率 |
| 超预期趋势 | 改善中(近期平均+27%) | — |
| 负债/权益 | 0.33x | 保守 |
多方论点: 美国最大天然气生产商,19.1万亿立方英尺储量——几十年的储量寿命。连续8/8季度盈利超预期(100%命中率),分析师还没完全跟上。Equitrans中游合并实现纵向整合。Mountain Valley管道扩建增加>1 Bcf/d的墨西哥湾外输能力。
空方论点: 纯天然气敞口(85-90%营收)。Henry Hub崩塌直接压缩盈利。
地缘优势: LNG进料需求2026年预计达到19.8 Bcf/d(同比+19%),2030年可能超过34 Bcf/d。美国建的LNG终端越多,EQT卖的气就越多。
操作: 买入。宇宙中最佳风险回报。混合公允价值$71.69,隐含+10.9%上行。
第二梯队:战略仓位(更高风险/回报)
VG — Venture Global | $15.89 | 市值: $387亿
遭遇逆风的颠覆者
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | ~16x | 中等 |
| EV/EBITDA | ~12x | 相对Cheniere溢价 |
| FY2025营收 | $138亿 | 同比+177% |
| FY2026E EBITDA | $52-80亿 | 指引区间宽 |
| 总负债 | $301亿 | 极端杠杆 |
| 利息覆盖 | ~2.0x | 边缘线 |
| IPO价格 | $25.00 | 当前-36% |
多方论点: VG在建设历史上最野心勃勃的LNG扩张。Plaquemines一期已出货(2024年12月首船),CP2一期FID融资151亿(史上最大独立项目融资),CP2二期2026年3月13日FID(86亿融资)。如果2026年EBITDA达到52-80亿指引,$15.89极其便宜。
空方论点: 300亿+债务,利息覆盖仅2.0x。与Shell、BP的法律纠纷悬而未决。仅4个季度公开数据,全部EPS不及预期。
操作: 投机性买入,设紧止损。仓位为标准的50%。$12-13更好的入场点。
AR — Antero Resources | $43.09 | 市值: $133亿
液态烃丰富的天然气标的
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 21.2x | E&P中偏高 |
| 前瞻P/E | 11.7x | 有吸引力 |
| FCF拐点 | $7300万 (2024) → $7.5亿+ (2025) | 大幅转折 |
| 负债/权益 | 0.15x | 保守(从54.7%改善) |
| NGL占比 | 储量的38% | 关键差异化 |
多方论点: 38% NGL储量提供纯天然气标的没有的利润缓冲。自由现金流从7300万暴增到7.5亿+。5年内负债/权益从54.7%降到14.7%。一直在天然气(+$0.16/Mcf)和NGL(+$1.52/桶)上获得高于基准的溢价。
操作: 回调到$38-40买入。前瞻P/E 11.7x加上巨大FCF拐点很有吸引力。
第三梯队:战术/收益仓位
ET — Energy Transfer | $19.01 | 市值: $655亿
收益机器
| 指标 | 数值 | 信号 |
|---|---|---|
| 前瞻EV/EBITDA | 7.6x | 大型中游最便宜 |
| 分红收益率 | 7.07% | 顶级 |
| FY2026E EBITDA | $174.5-178.5亿 | 同比+9-12% |
| 管道网络 | 12.5万+英里 | 美国最大 |
| Lake Charles LNG | 2025年12月暂停 | 转向管道 |
多方论点: 大型中游中最便宜(7.6x前瞻EV/EBITDA),7%分红,业务多元化(无单一板块>30% EBITDA)。Lake Charles暂停去除资本开支不确定性。数据中心天然气需求是新增长催化(州内天然气板块同比+35%)。DCF模型显示60-129%上行。
操作: 买入收息。7%分红+9-12% EBITDA增长。
KMI — Kinder Morgan | $32.84 | 市值: ~$500亿
收费站
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 24.6x | 板块溢价 |
| 管道网络 | ~7万英里 | 北美最大天然气传输 |
| 在建新产能 | 3.4 Bcf/d | — |
| 增长资本开支 | $70亿+已批准 | — |
多方论点: 北美最大天然气管道网络(约7万英里)。Trident管道(2.0 Bcf/d,2027年初)直通Port Arthur LNG走廊。LNG进料需求预计到2030年翻倍至34 Bcf/d。
操作: 持有。收费站敞口但估值充分。回调到$28-30更好的入场点。
FLNG — FLEX LNG | $30.08 | 市值: $16.3亿
分红陷阱?
| 指标 | 数值 | 信号 |
|---|---|---|
| 分红收益率 | ~10% | 同行最高 |
| 分红/净利润 | 217% | 不可持续 |
| 分红/自由现金流 | 115% | 超过FCF |
| Altman Z-Score | 0.90 | 困境区 |
| 船队 | 13艘LNG运输船 | 全部现代(2018-2021) |
多方论点: 霍尔木兹危机把运费从$5K/天飙到$30万/天。如果危机持续,收益曲线逆转,分红变得可持续。
操作: 投机性持有。二元对赌——海峡快速重开则分红被削;危机持续则FLNG可能翻倍。
NEXT — NextDecade | $7.50 | 市值: ~$20亿
Rio Grande LNG的风投式押注
| 指标 | 数值 | 信号 |
|---|---|---|
| 每吨产能EV | ~$270/吨 | 对比Cheniere ~$1,500/吨 |
| 建设进度 | 一二期~65%完工 | 提前于计划 |
| 首次出货 | 2027上半年 | 关键去风险催化 |
| 已签SPA | 7.2百万吨/年(5个对手方) | TotalEnergies, Aramco, JERA, EQT, ConocoPhillips |
| EPC承包商 | Bechtel | 黄金标准 |
多方论点: $270/吨 vs Cheniere的$1,500/吨,项目完工65%,Bechtel施工,7.2百万吨签给投资级买家。成功则2-3倍上行。
操作: 投机性买入。仓位0.5-1.0%上限。风投式赌注。
第四梯队:回避
GTLS(Chart Industries)— $207.19 — Baker Hughes以$210/股收购中。并购套利(1.4%价差),非基本面投资。
NFE(New Fortress Energy)— $0.82 — 困境中。2026年3月17日签署重组支持协议。Altman Z-Score -0.75。持续经营存疑。一体化LNG-电力的梦想死于资金枯竭。
地缘政治情景矩阵
三种地缘政治情景下各股票表现:
| 股票 | 持续紧张(TTF >$15,6月+) | 缓和(TTF $9-11,3-6月) | 升级(海峡关闭,TTF >$25) |
|---|---|---|---|
| LNG | 强——现货利润飙升 | 中性——合同基础保护 | 很强——关键西方能源供应商 |
| EQT | 强——Henry Hub上涨,出口加速 | 中等——增长继续 | 很强——每个分子都有买家 |
| VG | 强——验证扩张论点 | 弱——偿债更难 | 很强——但执行风险存在 |
| AR | 强——NGL多元化+气价上涨 | 中等——前瞻P/E仍有吸引力 | 强——双商品敞口 |
| ET | 中等——管道产量稳定 | 中等——7%分红依然完好 | 中等——基础设施需求加速 |
| KMI | 中等——管道需求稳定 | 中等——收费站模式稳定 | 中等——建设加速 |
| FLNG | 很强——租船费维持高位 | 弱——费率崩回过剩水平 | 极强——航运成为瓶颈 |
投资组合构建
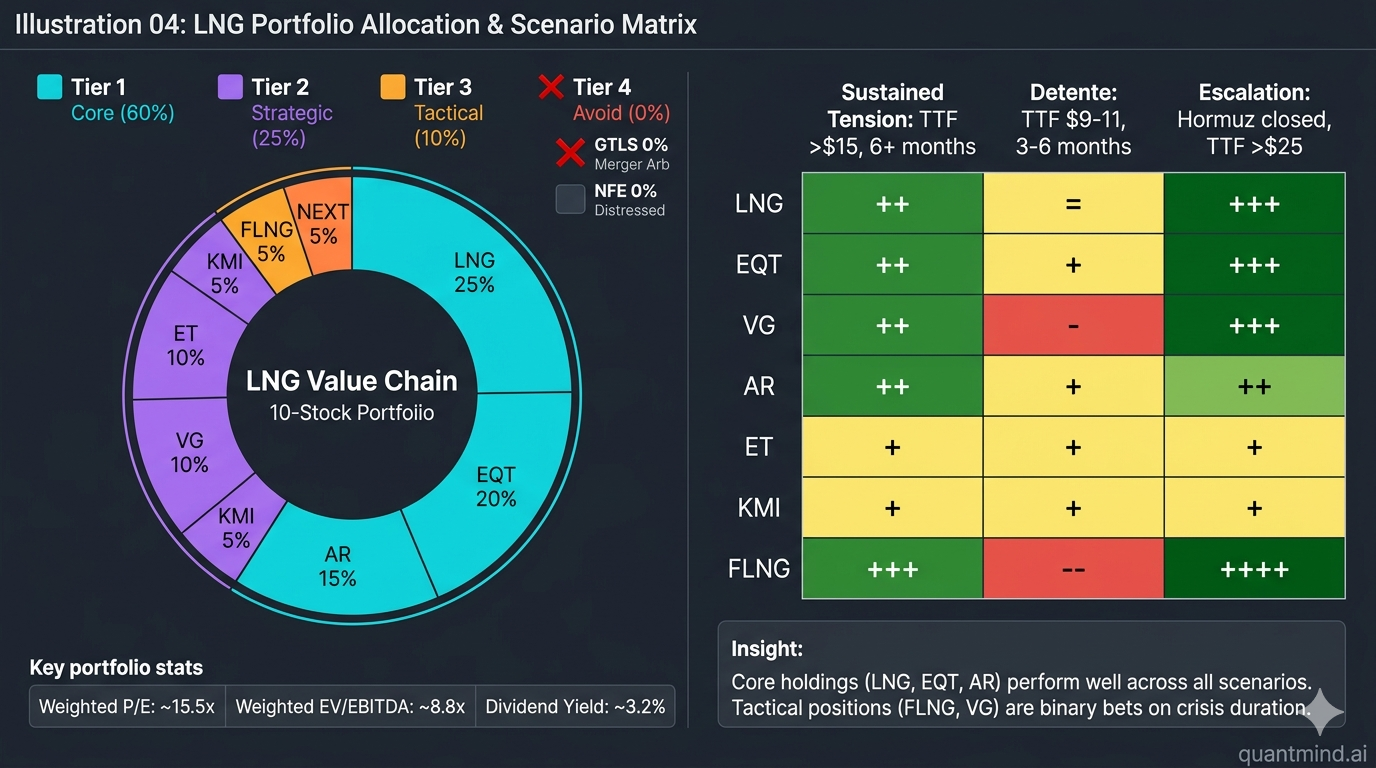
推荐配置(LNG价值链仓位)
| 梯队 | 股票 | 配置 | 理由 |
|---|---|---|---|
| 核心 (60%) | LNG | 25% | 特许经营权质量,合同现金流 |
| EQT | 20% | 最佳执行力,必需原料供应商 | |
| AR | 15% | FCF拐点,NGL多元化 | |
| 战略 (25%) | VG | 10% | 最高增长期权(带风险) |
| ET | 10% | 收益+最便宜估值 | |
| KMI | 5% | 防御性基础设施敞口 | |
| 战术 (10%) | FLNG | 5% | 霍尔木兹危机期权 |
| NEXT | 5% | 投机性LNG开发敞口 | |
| 回避 (0%) | GTLS | 0% | 并购套利 |
| NFE | 0% | 困境重组 |
组合特征
| 指标 | 加权平均 |
|---|---|
| P/E (TTM) | ~15.5x |
| EV/EBITDA | ~8.8x |
| 分红收益率 | ~3.2% |
| 地缘敏感性 | 高(霍尔木兹直接受益方) |
| 商品敏感性 | 中等(合同缓冲) |
6大投资哲学视角
| 哲学 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 质量复利 (巴菲特) | 做多 LNG, EQT | 收费站模式+储量基础=持久护城河 | 杠杆;商品周期 |
| 想象力成长 (Baillie Gifford) | 做多 VG | 100+ Mtpa愿景可能创造第二个Cheniere | 执行风险,300亿债务 |
| 基本面多空 (Tiger Cubs) | 做多EQT/危机前做空FLNG | 8/8超预期被低估;FLNG分红不可持续 | 霍尔木兹危机使空头失效 |
| 深度价值 (Klarman) | 做多 ET | 最便宜EV/EBITDA,7%分红,DCF $43 vs $19 | EPS执行力,杠杆 |
| 催化剂驱动 (Tepper) | 做多 VG, FLNG | 霍尔木兹=明确重估催化;CP2 FID=去风险 | 危机解决速度未知 |
| 宏观战术 (Druckenmiller) | 做多 LNG, EQT, AR | 能源霸权+霍尔木兹=结构性顺风 | 美联储政策,衰退风险 |
变异视角
市场共识: LNG是周期性能源,2027年起面临供给过剩。霍尔木兹危机是暂时的。美国天然气生产商是商品价格的奴隶。
我认为市场遗漏了什么: 美国LNG基础设施应该按公用事业/基础设施倍数定价(15-20x EV/EBITDA),而不是能源板块倍数(8x)。欧洲禁俄气+中东供应受损+美国政策杠杆=结构性需求底部,超越商品周期。Cheniere的合同现金流被错误定价为”能源板块”,实际上它的功能是”基础设施/公用事业”资产。EQT的8/8超预期记录被低估,因为市场把它当做天然气商品股,而不是美国增长最快的出口产业的核心原料供应商。
为什么市场错了: 美国LNG基础设施的共识EV/EBITDA(约8-10x)不如美国中游管道MLP(10-14x),更远低于欧洲公用事业倍数(15-20x)。如果市场将美国LNG从”周期性能源”重新定价为”战略基础设施”,仅Cheniere就有30-50%的估值倍数扩张上行。
事前尸检:三种亏钱的方式
-
霍尔木兹危机迅速解决(3个月),卡塔尔提前修复,2027-2028年供给过剩兑现,LNG现货价格暴跌,价差压缩到$3-4/MBtu。Cheniere的未签约产量无利可图。VG的300亿债务在低利润率下还不起。Henry Hub跌到$2。
-
能源转型加速。 欧洲可再生能源建设减少天然气需求。亚洲国家跳过天然气直接上可再生+核能。LNG需求在2032年早早见顶而非2038年。今天签的20年合同成了搁浅资产。
-
美国政策逆转。 未来政府重启LNG出口禁令。环保诉讼成功封堵新终端许可。我们以为永久的监管护城河只是暂时的。
长期监控变量
多方驱动(每季度追踪)
| # | 驱动因素 | 指标 | 当前基线 | 预警阈值 |
|---|---|---|---|---|
| 1 | LNG出口增长 | 美国LNG出口(百万吨/年) | 1.11亿吨(2025) | 任何滚动12月<1亿吨 |
| 2 | JKM-HH价差 | 月均价差 | ~$17 (危机) / ~$6 (正常) | 连续2季度<$4 |
| 3 | 欧盟禁俄气 | 欧盟气源中俄罗斯占比 | 13%(2025) | 如果时间表推迟 |
| 4 | 新合同签约 | 长期SPA公告 | 每季度多个 | 连续2+季度无新SPA |
| 5 | LNG进料需求 | 墨西哥湾终端日进料量 | 16.6 Bcf/d (2025) | 如果停滞在18 Bcf/d以下 |
风险触发
| # | 风险 | 早期预警信号 | 影响 |
|---|---|---|---|
| 1 | 霍尔木兹完全重开 | 伊朗声明+保险费正常化 | 现货费率崩塌,FLNG -30%,VG承压 |
| 2 | Henry Hub崩塌 | 二叠纪伴生气激增+暖冬 | EQT、AR盈利压缩30-50% |
| 3 | VG法律败诉 | Shell/BP纠纷法院裁决 | VG -20-30%,合同重新定价风险 |
| 4 | 美国LNG许可暂停 | 行政命令或法院禁令 | 所有美国LNG股-10-15% |
| 5 | 中国需求替代 | 西伯利亚力量2管道FID | 减少全球需求增长20-30百万吨 |
操作触发
| 信号 | 动作 | 幅度 |
|---|---|---|
| JKM-HH价差>$20持续1个月 | 加仓LNG, EQT | 各+5% |
| VG跌破$10且无不利法律裁决 | 加仓VG | +5%(投机) |
| EQT跌破$55 | 加仓EQT | +5% |
| FLNG宣布削减分红 | 卖出FLNG | 100%清仓 |
| Henry Hub <$2.50持续2+月 | 减仓EQT, AR | 各-50% |
| 海峡重开,TTF <$10 | 减仓VG, FLNG;持有LNG, KMI | 重新平衡到仅核心仓位 |
决策框架
| 股票 | 分类 | 买入价 | 加仓价 | 减仓价 | 止损 |
|---|---|---|---|---|---|
| LNG | 核心 | $240 | $250 | $320 | $200 |
| EQT | 核心 | $55 | $60 | $80 | $48 |
| AR | 核心 | $38 | $40 | $55 | $33 |
| VG | 战略 | $10 | $13 | $22 | $8 |
| ET | 战略 | $16 | $18 | $24 | $14 |
| KMI | 战略 | $28 | $30 | $38 | $25 |
| FLNG | 战术 | $24 | $28 | $38 | $20 |
结论
霍尔木兹危机没有创造美国LNG的机会——它揭示了机会。结构性力量(欧洲依赖、美国政策杠杆、中东供应脆弱性)早就存在。导弹只是让它们无法继续被忽视。
对于愿意看穿”能源板块”标签的投资者来说,LNG价值链提供了稀缺的东西:基础设施级别的现金流,大宗商品级别的估值。
这个价差不会永远存在。
免责声明:本分析仅供研究和教育目的,不构成投资建议。作者可能持有所讨论证券的头寸。数据截至2026年3月22日。