Apr 6, 2026
隐形通胀:当导弹切断化肥航线,谁来养活世界?
霍尔木兹海峡不只运石油——全球15%的尿素和氨也从这里走。化肥成本占粮食生产成本的30-40%。10只农业股全面拆解:CF Industries最高信念、Mosaic最佳深度价值、Corteva最具防御性。
隐形通胀:当导弹切断化肥航线,谁来养活世界?
“地缘政治优势”投资系列
霍尔木兹海峡不只运石油——全球15%的尿素和氨也从这里走。当一枚导弹切断了化肥的航线,粮食通胀就变成了第二张地缘政治账单。
我最初关注霍尔木兹,跟所有人一样,盯的是油价。直到我把中东的出口数据摊开看了一遍——才意识到一个被所有人忽略的事实:卡塔尔、沙特、阿曼不只产石油,它们还是全球最大的氮肥出口区之一。
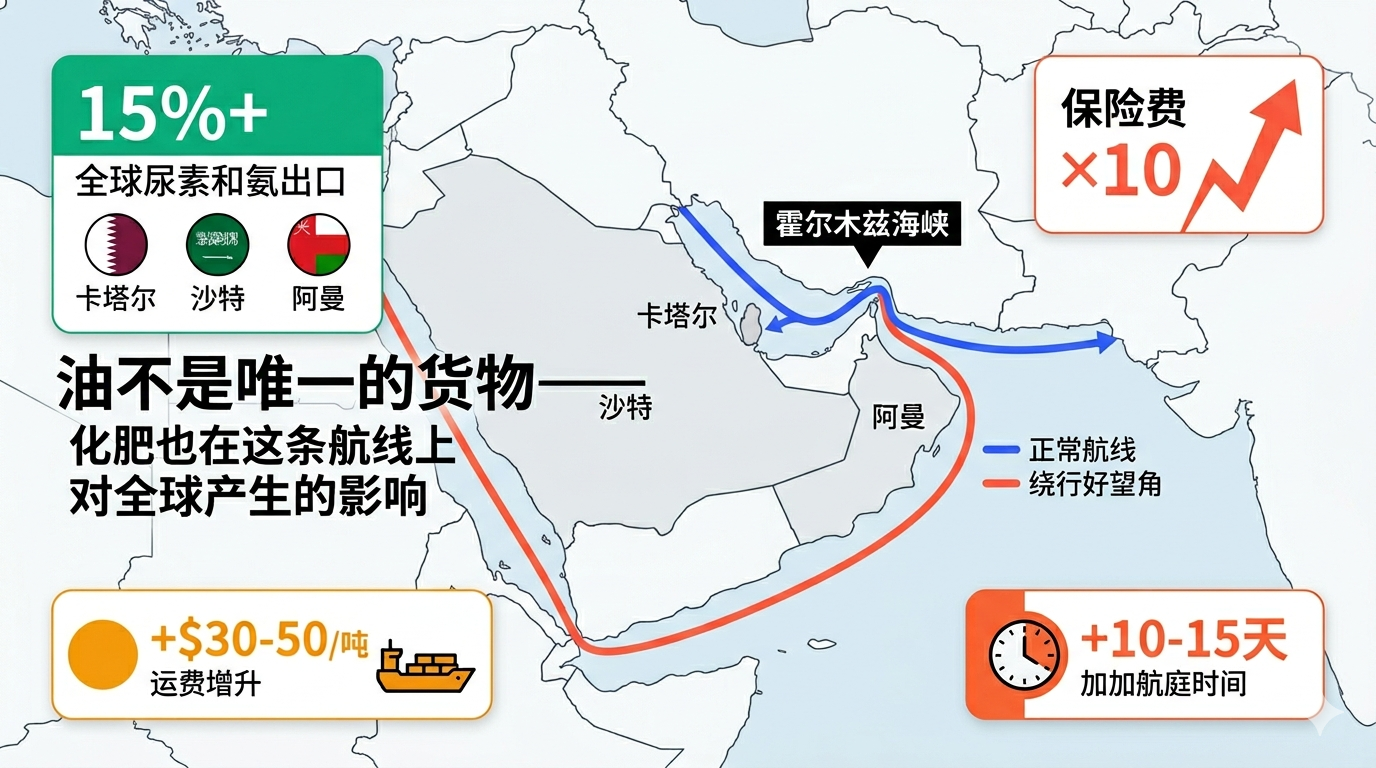
2022年,白俄罗斯钾肥被制裁,全球20%的供应一夜消失,价格从$200/吨飙到$900/吨。2026年,”史诗之怒”行动瘫痪了霍尔木兹航运,中东的尿素和氨——全球出口量的15%以上——运不出来了。绕行好望角,每吨化肥加$30-50运费。
市场在盯油价。但化肥才是真正的二阶效应。化肥成本占粮食生产成本的30-40%。化肥一涨,所有人的餐桌都在涨。
我把10只农业股摊开对比的时候,发现了一件让我意外的事:这个板块的质量分化比我分析过的任何板块都大。 最好的公司有35%营业利润率,最差的亏$2.24B。同一个赛道,天壤之别。
以下是完整拆解——钾肥龙头、氮肥纯正标的、种子科技巨头、粮食贸易商、农机霸主,全套工具跑了一遍。
TL;DR: - 最高信念: CF Industries(CF)—— 全组最强质量指标:35%营业利润率、23% ROE、堡垒级资产负债表,美国天然气成本护城河,霍尔木兹中断直接利好 - 最佳深度价值: Mosaic(MOS)—— P/B 0.66x(低于账面价值)、EV/EBITDA 5.8x(全组最低)、前瞻P/E 10.2x,暗示重大盈利复苏 - 最具防御性: Corteva(CTVA)—— 净现金、稳定营收、47%毛利率(种子IP定价权)、连续4季超预期 - 最佳风险回报: Nutrien(NTR)—— 全球最大钾肥生产商、2.91%股息、地缘政治催化剂直接利好加拿大供应安全 - 最高战略期权价值: Intrepid Potash(IPI)—— 美国唯一钾肥生产商、零负债,但微型股且股价已翻倍
驱动农业通胀的三大力量
力量一:霍尔木兹——被忽略的化肥咽喉
所有人都在谈石油。但霍尔木兹海峡同时也是全球化肥供应链的关键通道:
- 中东生产全球15%+的尿素和氨出口 —— 卡塔尔、沙特、阿曼、伊朗本身都是主要氮肥生产国
- “史诗之怒”行动后,波斯湾航运保险费暴涨10倍 —— 商业船舶主动避开海峡
- 绕行好望角增加10-15天航程 —— 每吨化肥运费增加$30-50
- 这不是临时中断 —— 伊朗局势没有快速解决的迹象,航运改道可能持续数月甚至数年
- 欧洲和亚洲是最大受害者 —— 它们高度依赖中东氮肥进口,北美生产商受影响最小
- 2024年Red Sea/胡塞危机已经证明 —— 航运改道一旦开始,就会自我强化(保险费、船队调配、合同重签)
战略逻辑:谁在北美生产化肥,谁就拿到了溢价的免费入场券。CF Industries和Nutrien是最大的受益者。
力量二:后俄罗斯/白俄罗斯制裁——钾肥供应的永久性疤痕
2022年的制裁并没有完全消除,它们留下了结构性的供应缺口:
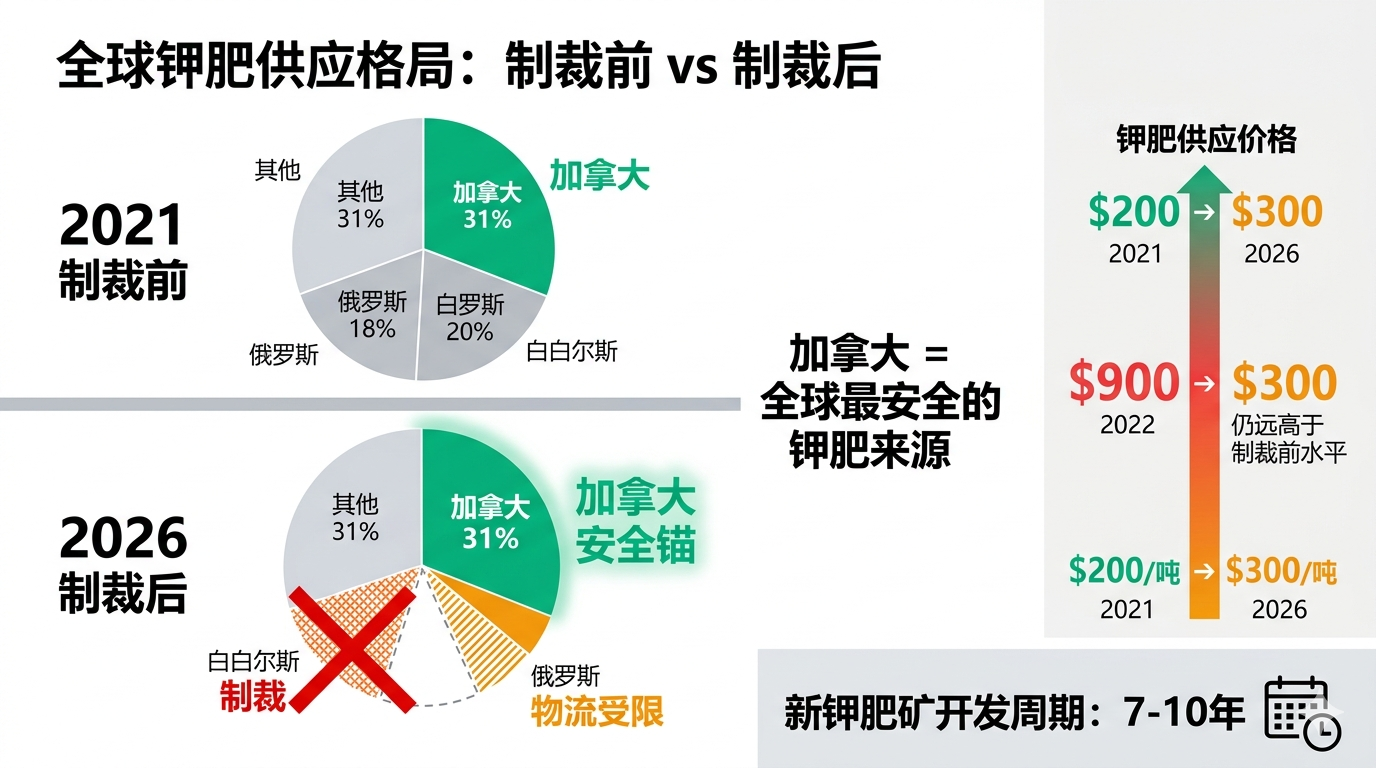
- 白俄罗斯(Belaruskali)曾占全球钾肥出口的20% —— 制裁后出口量至今未恢复到2021年水平
- 俄罗斯(Uralkali + PhosAgro) 继续出口,但面临物流限制、金融制裁和买家自主制裁
- 加拿大(Nutrien + Mosaic)成为全球最安全的钾肥来源 —— 零制裁风险,零地缘政治风险
- 钾肥价格从$900/吨峰值回落到约$300/吨 —— 但仍远高于制裁前的$200/吨水平
- 新钾肥矿从发现到投产需要7-10年 —— 供给侧无法快速响应
- 非洲新项目(刚果、埃塞俄比亚)进展缓慢 —— 基础设施不足,政治风险高
战略逻辑:全球钾肥供应链已经被地缘政治永久改变。北美生产商享有结构性溢价。
力量三:结构性粮食需求增长 vs 耕地递减
即使没有地缘政治催化,农业投入品的长期需求也在上升:
- 全球人口2030年突破85亿 —— 更多人口意味着更多粮食需求
- 蛋白质转型 —— 发展中国家肉类消费增长推动饲料粮需求(每1公斤肉需要3-8公斤谷物)
- 全球耕地面积停滞甚至在减少 —— 城市化、土壤退化、气候变化压缩可用农田
- 单产增长放缓 —— 绿色革命的边际收益递减,需要更多化肥和种子技术投入来维持产量
- 气候波动加剧 —— 极端天气(干旱、洪水)增加产量不确定性,推高粮价波动率
- 生物燃料政策 —— 美国40%的玉米用于乙醇生产,持续挤占食品供应
战略逻辑:这是一个长期的供需失衡。短期有地缘政治催化,长期有人口和耕地的基本面支撑。
钱在哪里:农业投入品利润池
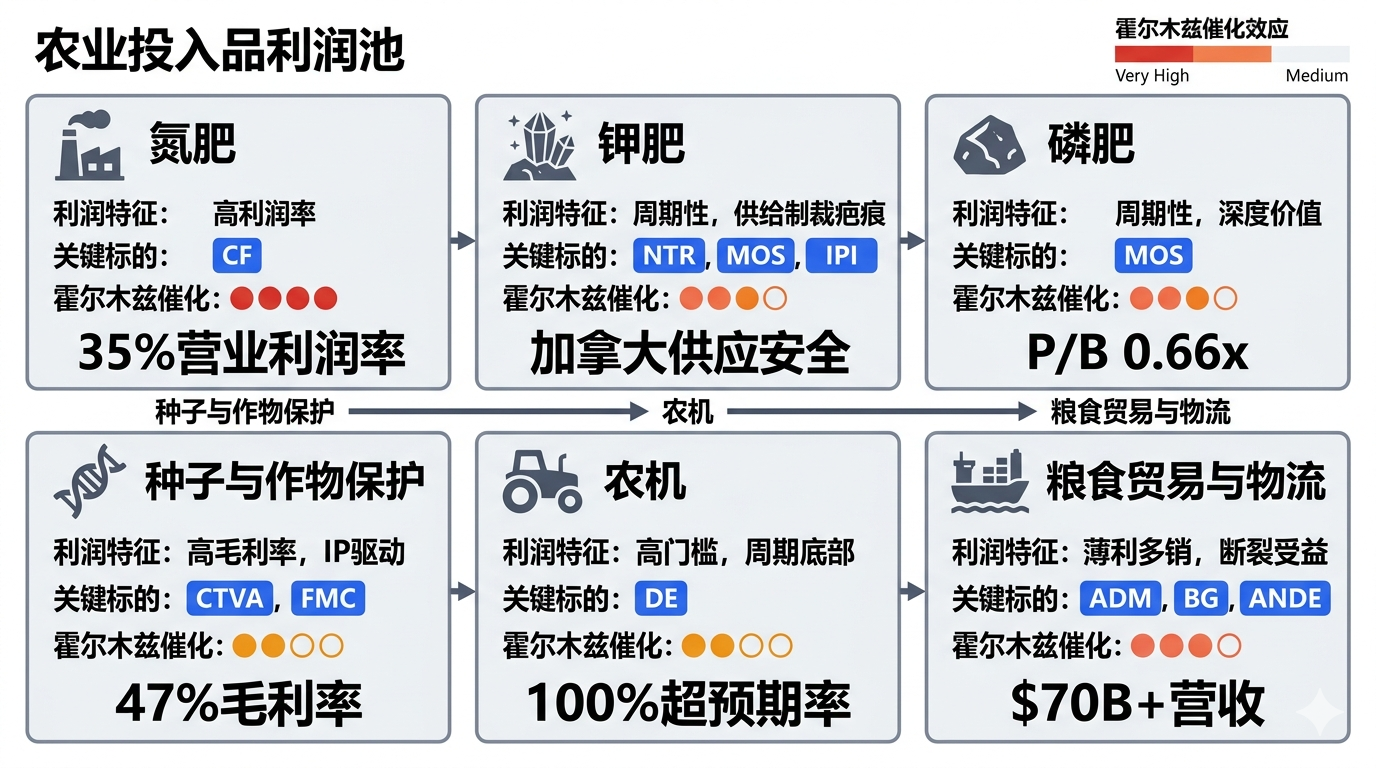
| 细分领域 | 利润特征 | 关键标的 | 霍尔木兹催化效应 |
|---|---|---|---|
| 氮肥 | 高利润率,美国天然气成本优势 | CF | 非常高——中东尿素出口受阻,直接利好美国氮肥 |
| 钾肥 | 周期性,供给制裁永久疤痕 | NTR, MOS, IPI | 高——北美供应安全溢价 |
| 磷肥 | 周期性,深度价值 | MOS | 中高——磷矿石供应集中在摩洛哥/中国 |
| 种子与作物保护 | 高毛利率,IP驱动 | CTVA, FMC | 中——粮价上涨推动农民增加投入 |
| 农机 | 高门槛,周期底部 | DE | 中——精准农业长期趋势 |
| 粮食贸易与物流 | 薄利多销,供应链断裂受益 | ADM, BG, ANDE | 高——贸易路线重组利好大型交易商 |
实力排行榜:10只农业与食品安全股全面分析
第一梯队:核心持仓
CF Industries — CF | $136.45 | 市值: $20.97B
全组最强质量指标——美国氮肥之王
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 15.2x | 合理 |
| 前瞻P/E | 17.9x | 略贵——市场预期盈利回调 |
| EV/EBITDA | 7.9x | 中位 |
| 毛利率 | 38.5% | 全组最佳 |
| 营业利润率 | 35.3% | 全组最佳,碾压同行 |
| 净利率 | 20.5% | 行业领先 |
| ROE | 23.4% | 全组最佳 |
| FCF收益率 | 6.24% | 有吸引力 |
| 现金 | $1.98B | 堡垒级 |
| 负债率 | 46.8 | 可控 |
| 流动比率 | 3.37 | 优秀 |
| 股息率 | 1.47% | 保守,回购为主 |
| Beta | 0.69 | 低波动 |
| 分析师 | Hold, $112.32 | 市场认为已充分定价 |
多方论点: 这是农业板块的”质量垄断者”。35%营业利润率在化肥行业闻所未闻——比排名第二的Nutrien高出3倍。原因是什么?美国天然气成本优势。天然气是氮肥生产成本的60%,而美国HH天然气价格长期低于欧洲TTF的1/3。霍尔木兹中断如果导致中东尿素出口受阻,CF是最直接的替代供应商。$1.98B现金、保守分红(22%派息率)、激进回购。营收在2025年重新加速(+22.8% YoY)。连续4季中3季超预期。
空方论点: 股价在52周高点附近,接近历史新高。前瞻P/E > 跟踪P/E说明华尔街预期盈利将从当前水平回落。氮肥是最商品化的化肥细分领域。天然气价格飙升会压缩利润率。分析师目标$112比当前价低18%——街头认为它涨过头了。
判决:最高信念。 质量就是最好的护城河。35%营业利润率 + 23% ROE + 堡垒级资产负债表 + 美国天然气成本优势 + 霍尔木兹催化 = 全组最强风险调整后回报。唯一的问题是入场价格——在$120以下建仓更理想。
CF是质量维度的赢家。但拆完CF的时候,我脑子里冒出一个问题:如果天然气突然涨到$6呢?CF的护城河就裂了。有没有一只股票,不管化肥涨不涨、天然气涨不涨、霍尔木兹通不通,都不用担心?
有。而且它根本不卖化肥。
Corteva — CTVA | $81.99 | 市值: $55.14B
种子IP定价权——农业板块的隐形冠军
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 46.9x | 贵——但有原因 |
| 前瞻P/E | 20.3x | 合理——巨大的盈利增长预期 |
| EV/EBITDA | 14.2x | 中高 |
| 毛利率 | 47.3% | 全组最高 |
| 营业利润率 | 5.6% | 薄——重R&D |
| 净利率 | 6.3% | 中等 |
| ROE | 5.0% | 偏低(高权益基数) |
| FCF收益率 | 5.31% | 有吸引力 |
| 净现金 | $4.53B现金 vs $3.00B债务 | 净现金 |
| 负债率 | 12.3 | 全组最低 |
| 流动比率 | 1.43 | 良好 |
| 股息率 | 0.88% | 低 |
| Beta | 0.72 | 低波动 |
| 分析师 | Buy, $83.95 | 基本到位 |
多方论点: Corteva不是一个商品公司——它是一个IP公司。47%的毛利率来自种子专利和作物保护配方的定价权。看一下四年营收:$17.45B → $17.23B → $16.91B → $17.40B。几乎完美的直线。这是全组唯一一个完全不受大宗商品周期影响的公司。净现金、全组最低负债率、连续4季超预期。霍尔木兹中断不直接影响Corteva(它不卖化肥),但粮价上涨推动农民增加种子和作物保护投入——间接受益。下一代抗旱/抗虫种子研发管线是长期增长引擎。
空方论点: 47x跟踪P/E是全组最贵。营收四年零增长。股息率不到1%。营业利润率只有5.6%(重研发),意味着执行风险比利润率数字暗示的更高。
判决:最具防御性。 如果你只能在这个板块买一只不用担心的股票,就是CTVA。净现金、稳定营收、IP护城河、低波动。唯一缺点是估值——但质量从来不便宜。
好了,质量最高的和最稳的都找到了。但如果你是那种要直接赌霍尔木兹故事的人——谁是地缘政治催化的正中心?
Nutrien — NTR | $75.65 | 市值: $36.59B
全球最大钾肥生产商——地缘政治催化的核心受益者
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 16.2x | 合理 |
| 前瞻P/E | 15.6x | 稍有增长 |
| EV/EBITDA | 8.8x | 中位 |
| 毛利率 | 32.2% | 良好 |
| 营业利润率 | 12.7% | 恢复中 |
| 净利率 | 8.7% | 正面 |
| ROE | 9.2% | 恢复中 |
| FCF收益率 | 3.71% | 中等 |
| 现金 | $0.70B | |
| 总负债 | $12.02B | 偏高 |
| 流动比率 | 1.34 | 合格 |
| 股息率 | 2.91% | 有吸引力 |
| Beta | 1.17 | 略高 |
| 分析师 | Buy, $78.00 | 3%上行 |
多方论点: 全球最大钾肥生产商 + 2,000家零售网点 = 不可复制的护城河。加拿大萨斯喀彻温省的钾肥矿是世界上最低成本的矿山之一。俄罗斯/白俄罗斯制裁后,Nutrien的钾肥享有结构性供应安全溢价。零售分销网络创造了经常性收入和客户粘性。2.91%股息提供下行保护。2025年净利润从$0.67B跃升至$2.27B——盈利恢复明确。
空方论点: 营收仍远低于2022年$37.88B的峰值。$12B负债是全组绝对值最高。速动比率0.58偏低。分析师目标$78只有3%上行——近期空间有限。最近4季盈利超预期不一致(2超2失)。
判决:最佳风险回报。 全球钾肥老大 + 加拿大供应安全 + 股息锚定 + 盈利恢复。不是最便宜的,也不是最贵的,但风险调整后最均衡。
第二梯队:机会性持仓
以上三只是闭着眼睛持有的核心仓。接下来四只完全不同——每只都在赌一个具体的事情会发生。如果你赌对了,回报比核心仓大得多;赌错了,也跌得更狠。
Mosaic — MOS | $25.00 | 市值: $7.94B
全组最便宜——低于账面价值的磷钾双料标的
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 14.7x | 全组盈利股中最便宜 |
| 前瞻P/E | 10.2x | 大幅盈利增长预期 |
| EV/EBITDA | 5.8x | 全组最低 |
| P/B | 0.66x | 低于账面价值 |
| 毛利率 | 15.8% | 周期底部 |
| 净利率 | 4.5% | 薄但正面 |
| FCF收益率 | -5.46% | 负——资本开支重 |
| 股息率 | 3.52% | 全组最高 |
| 负债率 | 43.2 | 中等 |
| 分析师 | Hold, $31.27 | 25%上行 |
多方论点: 我第一次看到MOS的数据,以为我拉错了行。每一个估值指标都在喊”便宜”:P/B 0.66x意味着你用66美分买入1美元的资产。EV/EBITDA 5.8x是全组最低。前瞻P/E 10.2x暗示华尔街预期重大盈利加速。作为美国本土磷肥+钾肥双料生产商,Mosaic直接受益于北美供应安全主题。3.52%股息率是全组最高。分析师目标$31.27意味着25%上行空间——全组最大的共识上行。
空方论点: FCF为负(-$0.43B),说明资本开支在吞噬现金。毛利率15.8%是盈利股中最弱的。$0.28B现金对$5.28B负债——缓冲很薄。高派息率(51.8%)加上负FCF = 股息可持续性存疑。
判决:最佳深度价值。 低于账面价值买入一个不可替代的磷钾资产组合。风险是FCF恢复的时间——如果化肥价格不涨,深度价值可能变成价值陷阱。$22附近加仓更安全。
MOS赌的是化肥涨价。但如果你想赌的不是价格周期,而是整个农业的技术变革呢?
Deere — DE | $566.64 | 市值: $153.05B
精准农业之王——从周期性农机到科技平台的蜕变
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 31.9x | 溢价 |
| 前瞻P/E | 24.5x | 仍然偏贵 |
| EV/EBITDA | 24.6x | 全组最贵 |
| 毛利率 | 26.2% | 良好 |
| 净利率 | 10.3% | 稳健 |
| FCF | $4.20B | 强劲 |
| ROE | 19.6% | 强劲 |
| 负债率 | 239.6 | 含金融子公司——不可直接对比 |
| 连续超预期 | 4/4季 | 100%超预期率 |
| 分析师 | Buy, $658.58 | 16%上行 |
多方论点: 100%的盈利超预期率——全组并列最强执行力。Deere不只是卖拖拉机——See & Spray技术(精准喷洒,减少85%除草剂用量)和自动驾驶拖拉机正在把Deere从周期性农机制造商转变为经常性收入的科技平台。全球粮食安全要求推动长期农机资本支出。$4.2B FCF支撑回购和分红。分析师给出16%上行空间。
空方论点: 全组每一个估值指标都最贵。营收从$60.25B峰值下滑到$44.66B——农机周期仍在下行。D/E 239.6(包含金融子公司)。高估值留下的安全边际很小。
判决:溢价标的。 Deere是你为质量和长期结构性增长支付溢价的股票。100%超预期率说明执行力无可挑剔,但EV/EBITDA 24.6x意味着你需要在回调时入场。$480-500是更好的建仓区间。
DE赌的是农业未来。接下来两只赌的是现在——全球粮食航线正在被炸弹重新画,谁在运粮食,谁就在收过路费。
Bunge Global — BG | $128.72 | 市值: $24.91B
Viterra合并后的全球粮食贸易新霸主
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 26.1x | 偏高 |
| 前瞻P/E | 12.7x | 便宜——合并协同效应 |
| P/S | 0.35x | 全组最低 |
| 毛利率 | 4.8% | 全组最低 |
| 净利率 | 1.2% | 薄利多销 |
| FCF | -$7.11B | 收购现金流出 |
| 股息率 | 2.18% | 中等 |
| 负债率 | 91.0 | 收购后偏高 |
| 连续超预期 | 4/4季 | 100%超预期率 |
| 分析师 | Strong Buy, $132.50 | 全组最强共识 |
多方论点: 说实话,BG是我在这组里最纠结的一只。Viterra合并创造了全球收入最大的农业综合企业($70B+营收)。规模在粮食贸易中就是护城河——更多的产地接入、更多的物流网络、更多的套利机会。100%盈利超预期率。前瞻P/E 12.7x对于一个刚完成变革性收购的全球冠军来说很便宜。供应链中断(霍尔木兹、黑海)直接利好大型交易商——它们靠套利价差赚钱。Strong Buy是全组最高的分析师共识。
空方论点: 整合风险——Viterra是$8.2B的收购。负债接近翻倍。全组最薄的利润率(1.2%净利率)。2025年FCF为负(收购现金流出)。需要成功整合才能支撑当前股价。
判决:高信念但需要耐心。 如果Viterra整合顺利,BG将成为全球粮食贸易的无可争议的领导者。但整合风险是真实的。适合看好农业供应链重组主题的投资者。
ADM — 阿彻丹尼尔斯米德兰 | $72.23 | 市值: $34.81B
ABCD粮食贸易商——价值恢复叠加供应链断裂受益
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 32.4x | 偏高(盈利低谷) |
| 前瞻P/E | 15.2x | 合理——盈利恢复预期 |
| 毛利率 | 6.3% | 薄利多销 |
| 净利率 | 1.3% | 极薄 |
| FCF收益率 | 6.17% | 有吸引力 |
| 股息率 | 2.88% | 良好 |
| 连续超预期 | 4/4季 | 100%超预期率 |
| 分析师 | Hold, $62.64 | 低于当前价13% |
多方论点: ADM的故事不性感,但数字有意思。”ABCD”四大粮食贸易商之一,拥有不可替代的全球物流基础设施(港口、仓库、运输网络)。霍尔木兹中断重新路由粮食贸易,利好有全球套利能力的交易桌。100%超预期率。6.17% FCF收益率和2.88%股息率组成价值锚。2024年的会计丑闻创造了情绪折价——可能过度反应。
空方论点: 分析师目标$62.64比当前价低13%——街头认为恢复已被充分定价。1.3%净利率几乎没有犯错空间。91.5%派息率不可持续。2024年会计问题损害了公信力。
判决:收益型持仓。 6.17% FCF收益率 + 2.88%股息 + 不可替代的物流基础设施 = 适合寻求收益和地缘政治对冲的投资者。但不要指望大幅资本增值。
第三梯队:特殊情况
最后三只,我犹豫过要不要放。它们不是核心仓——但每只都有一个独特的不对称角度,值得放在雷达上。
| 标的 | 价格/市值 | 核心赌点 | 关键指标 | 最大风险 | 判决 |
|---|---|---|---|---|---|
| FMC $15.76 | $1.97B | 转型赌注:前瞻P/E 7x + P/B 0.95x,最坏情况可能已price in | 毛利率33.8%,但D/E 200%、净亏$2.24B | 价值陷阱——营收连降3年,只有1位分析师给Buy | 观望。 便宜≠安全。等D/E降到100%以下再看 |
| IPI $46.52 | $0.62B | 战略期权:美国唯一钾肥生产商,零负债,可能被收购 | 流动比率4.38(全组最强),但前瞻P/E 74.7x | 叙事已定价——唯一分析师目标$25,比现价低46% | <2%仓位。 看涨期权,赌收购或政策催化 |
| ANDE $73.19 | $2.49B | 基础设施重估:中西部谷物仓储/搬运,不可替代的物理资产 | P/S 0.23x(全组最低),毛利润4年稳定$0.68-0.75B | 质量差——净利率0.9%、FCF为负、无定价权 | 观望。 等FCF转正再考虑,控制在5%以内 |
这三只的共同点:都在赌一个特定事件发生(FMC转型成功、IPI被收购、ANDE重估)。事件不发生,就是死钱。所以仓位必须小,或者等信号再动手。
变异视角(Variant View)
市场共识: 农业股是无聊的周期股,2022年化肥暴涨是一次性事件,价格已经回归正常,板块没有催化剂。
我的观点: 市场把2022年当成”异常值”处理了。但它不是。它是全球化肥供应链从”自由流通”转向”地缘政治定价”的分水岭。2022年的俄乌制裁打掉了钾肥20%的供给,价格至今没回到制裁前水平。2026年的霍尔木兹中断又打掉了氮肥15%的运输通道。两次冲击叠加,北美化肥生产商从”周期性商品供应商”变成了”地缘政治受保护的战略资产”。
为什么市场错了: 1. 分析师还在用周期思维定价 —— 他们的模型假设化肥价格回归”历史均值”,但历史均值建立在一个不再存在的供应链上 2. CF Industries的35%营业利润率没有被正确理解 —— 这不是周期高点,这是美国天然气vs欧洲天然气的结构性成本优势。只要HH价格在$2-3,这个利润率就是新常态 3. 种子科技的IP属性被忽视 —— Corteva的47%毛利率不是化肥式的商品定价,是专利式的IP定价。市场把它扔在”农业”板块里一起打折,是分类错误
6大投资哲学视角
| 视角 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 🏦 质量复利(巴菲特/芒格) | LONG CF + CTVA | CF的35%营业利润率+23% ROE是化肥行业前所未有的。CTVA的种子IP定价权=消费品级护城河。两家都能持有10年 | 天然气价格飙升压缩CF利润;CTVA研发管线失败 |
| 🚀 想象力成长(Baillie Gifford) | LONG DE | 精准农业(自动驾驶拖拉机+AI喷洒)将Deere从农机制造商转变为农业数据平台。See & Spray减少85%除草剂=改变行业的技术 | 农民不接受订阅模式;科技转型比预期慢 |
| 📈 基本面多空(Tiger Cubs) | LONG MOS | P/B 0.66x、EV/EBITDA 5.8x——这是在周期底部用66美分买1美元资产。前瞻P/E 10.2x说明华尔街已经看到盈利拐点 | FCF持续为负;化肥价格继续下行 |
| 💎 深度价值(Klarman) | LONG NTR,观望FMC | NTR的2,000家零售网点是不可复制的物理护城河+2.91%股息。FMC的前瞻P/E 7x诱人,但D/E 200%太危险 | NTR的$12B负债在加息环境下承压;FMC是价值陷阱 |
| ⚡ 催化剂驱动(Tepper/Ackman) | LONG BG | Viterra整合完成=全球最大农业综合企业诞生。Strong Buy共识。前瞻P/E 12.7x对一个刚完成变革性收购的龙头来说太便宜 | 整合失败;协同效应不及预期 |
| 🌍 宏观战术(Druckenmiller) | LONG整个板块 | 霍尔木兹中断是实打实的供给冲击。粮价上涨推动整个农业投入品链条受益。这不是炒作——是真实的供需失衡 | 霍尔木兹快速恢复通航;全球经济衰退压制粮食需求 |
6/6视角均为LONG(不同标的)——每个大佬的框架指向不同的最优标的,但方向完全一致:做多农业。
Pre-Mortem:如果2年后亏了钱
失败路径A(概率约25%):霍尔木兹恢复+制裁松动 - 伊朗局势意外缓和,霍尔木兹全面恢复通航。同时俄白制裁部分解除,白俄罗斯钾肥重返市场 - 化肥价格回落到2020年水平,北美生产商的”地缘政治溢价”消失 - CF/NTR/MOS盈利大幅下滑,估值收缩 - 预警信号: 波斯湾航运保险费率回落至冲突前水平;白俄罗斯钾肥出口量连续2季度增长
失败路径B(概率约15%):全球经济衰退 - 深度衰退压制粮食需求和农民购买力,化肥用量下降 - Deere农机订单继续恶化。BG的Viterra整合遇到需求端逆风 - 整个板块估值收缩20-30% - 预警信号: FAO粮价指数跌破100;美国农民收入连续2季度负增长
失败路径C(概率约10%):天然气价格飙升 - LNG出口限制或供给冲击推动HH天然气价格突破$6 - CF的核心竞争优势(低成本天然气)被侵蚀,营业利润率从35%压缩至15-20% - 这是CF特有的风险,不影响NTR/CTVA - 预警信号: HH天然气突破$5并维持2周以上
Action Trigger(操作触发条件)
| 信号 | 动作 | 标的 |
|---|---|---|
| 钾肥价格突破$350/吨 | 加仓 | NTR, MOS |
| CF回调至$120以下 | 首次建仓或加仓 | CF |
| DE回调至$480-500 | 首次建仓 | DE |
| MOS跌破$22(52W低点附近) | 深度价值加仓 | MOS |
| BG公告Viterra协同效应超预期 | 加仓 | BG |
| HH天然气突破$5 | 减仓CF,转移至CTVA | CF → CTVA |
| 白俄罗斯钾肥出口量连续增长 | 减仓NTR/MOS | NTR, MOS |
| FAO粮价指数跌破100 | 全面减仓 | 全板块 |
| 霍尔木兹保险费回落至冲突前水平 | 重新评估整个论文 | 全板块 |
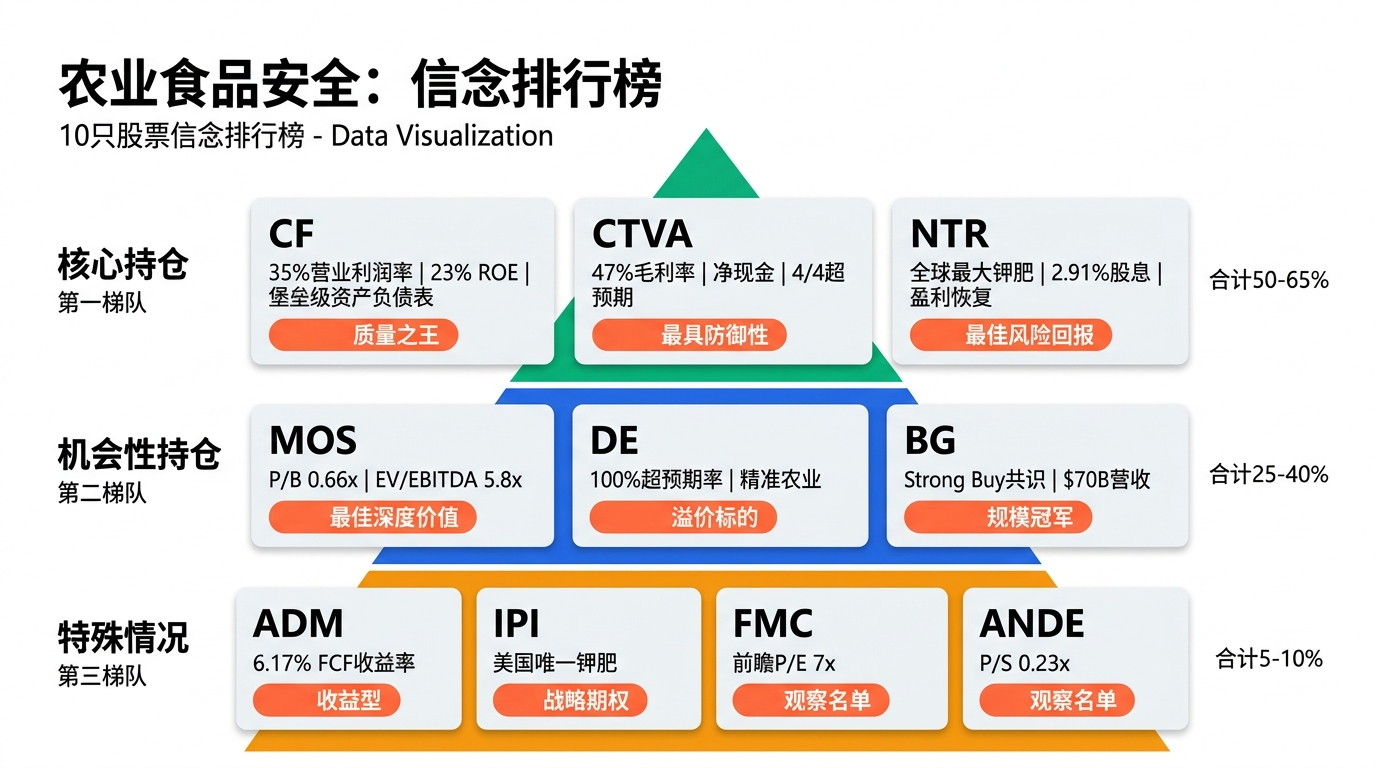
组合构建建议
核心仓(55-65%): CF 20-25% | CTVA 15-20% | NTR 15-20% 机会仓(25-40%): MOS 10-15% | DE 10-15% | BG 5-10% 卫星仓(<10%): ADM 5% | IPI 2-3% 观察名单: FMC(等D/E改善)| ANDE(等FCF转正)
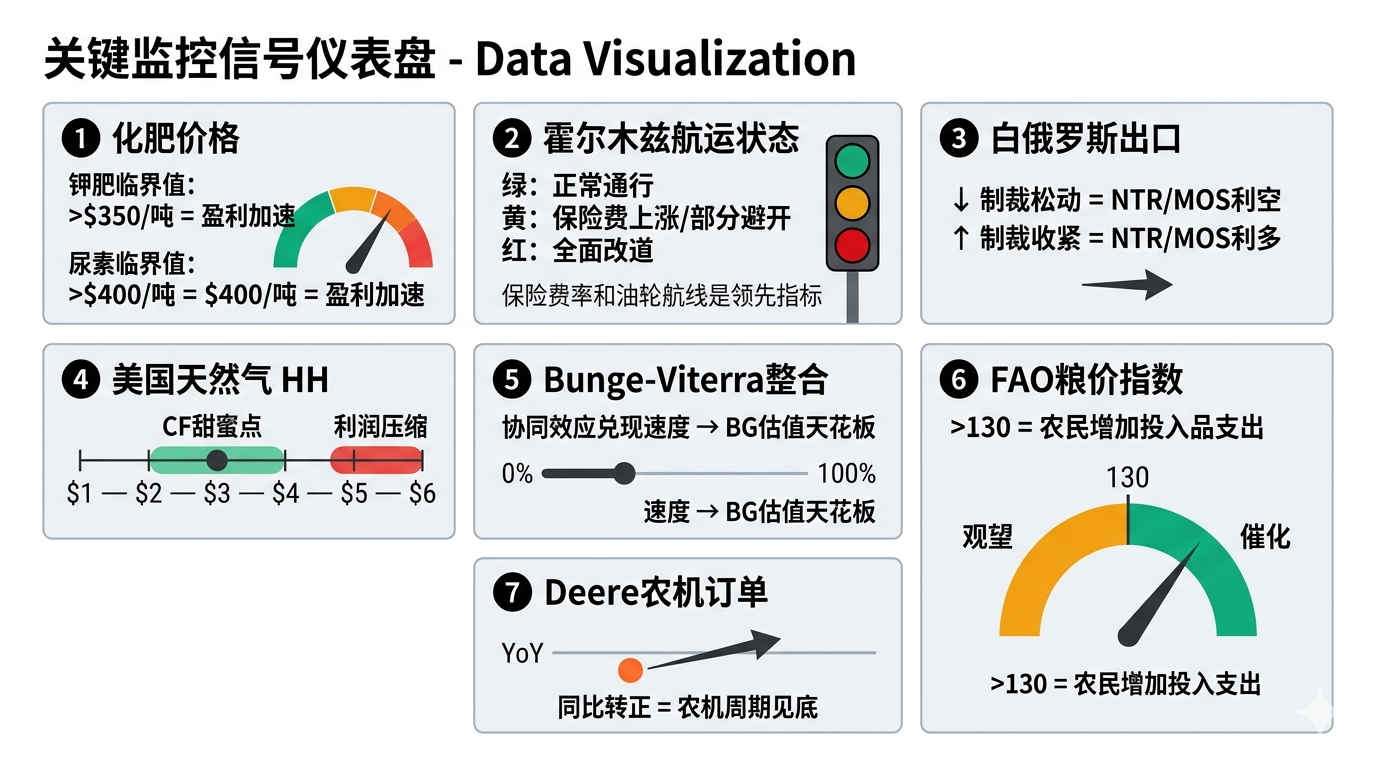
关键监控信号
- 化肥价格 —— 钾肥>$350/吨、尿素>$400/吨是盈利加速的拐点
- 霍尔木兹航运状态 —— 保险费率和油轮航线是领先指标
- 白俄罗斯出口数据 —— 制裁松动 = NTR/MOS利空,反之利多
- 美国天然气价格(HH) —— $2-3区间是CF的甜蜜点,>$5开始压缩利润
- Bunge-Viterra整合进度 —— 协同效应兑现速度决定BG是否突破估值天花板
- 全球粮价指数(FAO) —— >130水平驱动农民增加投入品支出
- Deere农机订单 —— 同比转正 = 农机周期见底信号
数据截止:2026年3月29日。所有估值基于当日收盘价。基本面数据来源:Yahoo Finance / Financial Modeling Prep。
免责声明:本文仅供教育和研究目的,不构成投资建议。作者可能持有文中提及的部分证券。