May 3, 2026
无人战争的赢家:当$50K无人机击落$2M目标,谁在改写国防经济学?
$50K无人机摧毁$2M目标。Iran战争验证无人机经济学:单位经济学翻转。市场仍按传统国防股给KTOS、AVAV估值,但legacy primes根本造不出$50K系统。10只无人机+自主系统股拆解:KTOS最高信念、AVAV战场验证最强、AXON DJI禁令受益。
无人战争的赢家:当$50K无人机击落$2M目标,谁在改写国防经济学?
“地缘政治优势”投资系列
$50K的”自杀式”无人机摧毁$2M的高价值目标。$200K的攻击型无人机击毁$8M的坦克。这不是科幻——这是2026年伊朗战场上每天发生的事。
我本来在写另一篇国防深度文章,整理伊朗战争的损失数据时,被一组数字卡住了:以色列军方公布的数据显示,伊朗用Shahed系列和国产巡飞弹击落了价值$25亿美元的目标,自己消耗的无人机总成本约$5000万。50倍的成本效率比。
然后我意识到一件事:这个数字不只改变了战争——它改变了国防采购的整个数学模型。
过去30年,美国国防预算的逻辑是:买昂贵的精品平台(F-35、宙斯盾、福特级),用质量碾压数量。F-35一架$80M。一艘宙斯盾驱逐舰$2B。一艘福特级航母$13B。
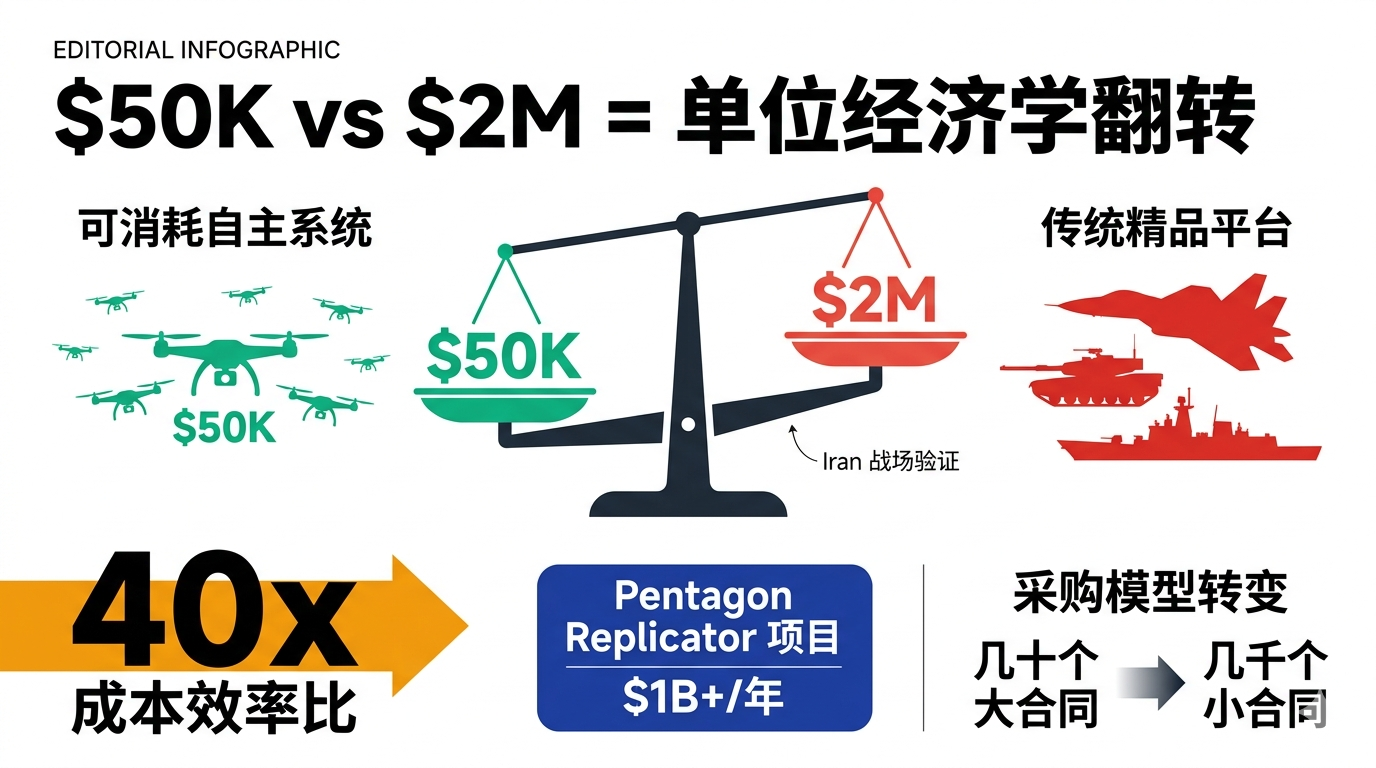
伊朗证明了一件事:当对手用$50K的东西就能威胁你$2M的资产,精品逻辑就破产了。Pentagon的Replicator项目(DepSecDef Hicks主导,每年$1B+)官方承认了这点——攻防经济学已经反转。
市场还没消化。 Wall Street仍然按照传统国防股的估值模型给KTOS、AVAV这些名字定价——按DOD预算周期、多年期prime合约、15-20倍P/E。这是错的对比组。这些公司不是迷你版的Lockheed——它们是消费级电子的国防版本:批量化、高速迭代、单价低、订单数千份起。
更大的不对称:传统巨头根本造不出$50K的系统。LMT、RTX、NOC的成本结构是为9位数平台优化的——它们的overhead、合规体系、人力配置无法盈利地生产一架$50K的Switchblade。所以它们必须收购。这给所有disruptors(KTOS、AVAV、AXON、RKLB)下面装了一个战略并购floor。
我把10只无人机+自主系统股全跑了一遍基本面。结论:
TL;DR: - 最高信念: Kratos(KTOS)—— 唯一上市的喷气式忠诚僚机纯正标的,XQ-58 Valkyrie,分析师目标价86%上行 - 战场验证最强: AeroVironment(AVAV)—— Switchblade巡飞弹是Iran/Ukraine验证最充分的西方系统,从$418跌到$185的BlueHalo整合折扣 - C2与反无人机层: Axon(AXON)—— DJI禁令受益者+Dedrone反无人机+SaaS高毛利,60%毛利率全组最高 - 最佳深度价值: Leidos(LDOS)—— 11.4x前瞻P/E(全组最便宜)+8.65% FCF收益率+31% ROE,自主软件prime - 最高想象力溢价: Rocket Lab(RKLB)—— 毛利率从9%涨到32%(消费电子曲线),Neutron 2026下半年首飞
驱动无人战争的三大力量
力量一:伊朗验证——单位经济学翻转
每个人都看到了”无人机改变战争”。但市场没看到的是采购模型已经被永久改变:
- $50K vs $2M = 40倍成本效率比 —— 伊朗、乌克兰战场每天都在重复这个数学
- Pentagon Replicator项目正式编码这点 —— DepSecDef Hicks每年$1B+预算专门资助”可消耗”自主系统
- 采购形态从”几十个大合同”变成”几千个小合同” —— 这个转变结构上利好KTOS、AVAV这种做规模化制造的公司,结构上利空精品prime
- 关键洞察:这不是预算增长——是预算在国防内部的再分配。重新分配是真正的交易。即便整体国防预算停滞,自主/可消耗预算的份额持续上升
历史类比:2010年代美国军方花了$10B+在”小直径炸弹”项目,其单价从$30K降到$15K,使F-35能够装载更多。但当一架SDB击毁的目标本身只值$200K时,回报率反转。Iran让这个逻辑在2026年被压缩到几个月内就明确了。
力量二:FAA监管拐点——商用无人机解锁
国防故事之外,民用维度也在2026-2027年迎来拐点:
- BVLOS规则定稿 —— “超视距”飞行的统一框架终于落地,无人机送货、基础设施巡检、农业喷洒全都解锁
- eVTOL Part 21型号认证路径清晰 —— JOBY领跑、ACHR紧随6-12个月后,2026年下半年进入商业飞行
- DJI禁令+国产无人机强制令 —— 创造了AVAV、AXON的强制美国市场
- LA 2028奥运会 —— 公开eVTOL演示的强制时间表,给ACHR一个具体的催化剂
民用拐点的意义:JOBY、ACHR、IRDM不依赖国防预算上涨——它们有独立的商业催化。
力量三:M&A狂潮——巨头买不到只能”买”
这是最容易被忽略的支撑点:
- legacy primes的成本结构精确不允许它们生产$50K系统盈利 —— LMT平均一个项目overhead占成本35%,KTOS只有8-10%。这不是文化问题,是结构性问题
- 唯一可行的应对:收购 —— 自主创业公司(无论是Anduril这种独角兽、还是上市的KTOS/AVAV/RKLB)都是潜在标的
- 国防PE基金(Cerberus、Bain、Apollo Defense)正在积极竞标 —— 推高估值
- KTOS $11.6B、AVAV $9.2B、RKLB $45B —— 都在LMT($170B)、NOC($90B)、RTX($170B)的可吸收范围内
54-56%的回调(KTOS、AVAV、AXON都从52周高点跌掉一半以上)反而增加了战略收购的概率——巨头能在压缩估值买到IP和产能。
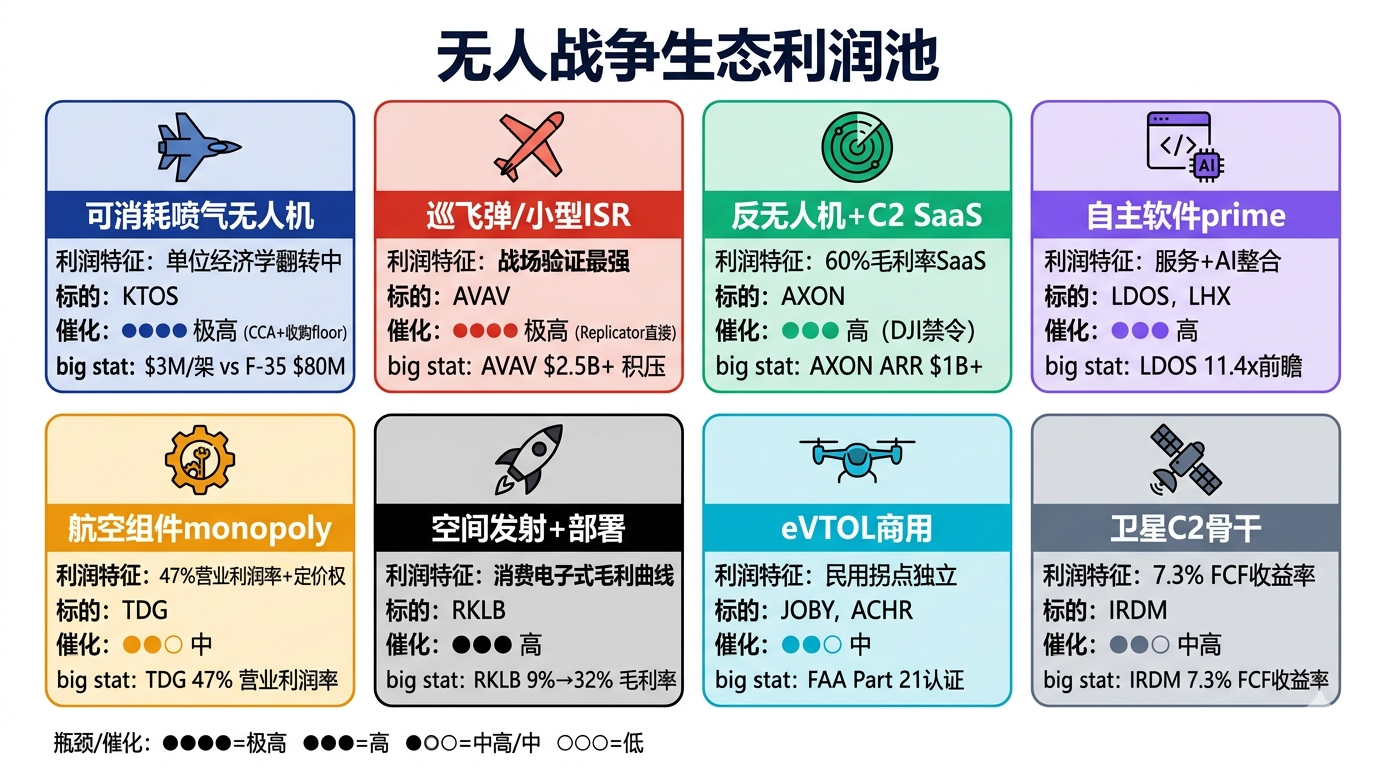
钱在哪里:无人战争生态利润池
| 细分领域 | 利润特征 | 关键标的 | 战场/M&A催化 |
|---|---|---|---|
| 可消耗喷气无人机 | 单位经济学翻转中,规模化前 | KTOS | 极高——CCA项目+战略收购floor |
| 巡飞弹/小型ISR | Iran/Ukraine验证最充分 | AVAV | 极高——Replicator直接受益 |
| 反无人机+C2 SaaS | 高毛利率(60%),DJI禁令受益 | AXON | 高——Dedrone+本土需求强制令 |
| 自主软件prime | 服务业毛利+AI整合 | LDOS, LHX | 高——CCA软件层+ISR融合 |
| 航空组件monopoly | 47%营业利润率+定价权 | TDG | 中——二阶部件受益 |
| 空间发射+部署 | 消费电子式毛利曲线 | RKLB | 高——星座部署+国防发射 |
| eVTOL商用 | 民用拐点独立催化 | JOBY, ACHR | 中——Agility Prime双重用途 |
| 卫星C2骨干 | 7.3% FCF收益率+稳定基础 | IRDM | 中高——所有自主平台需要骨干通信 |
实力排行榜:10只无人机/自主系统股全面分析
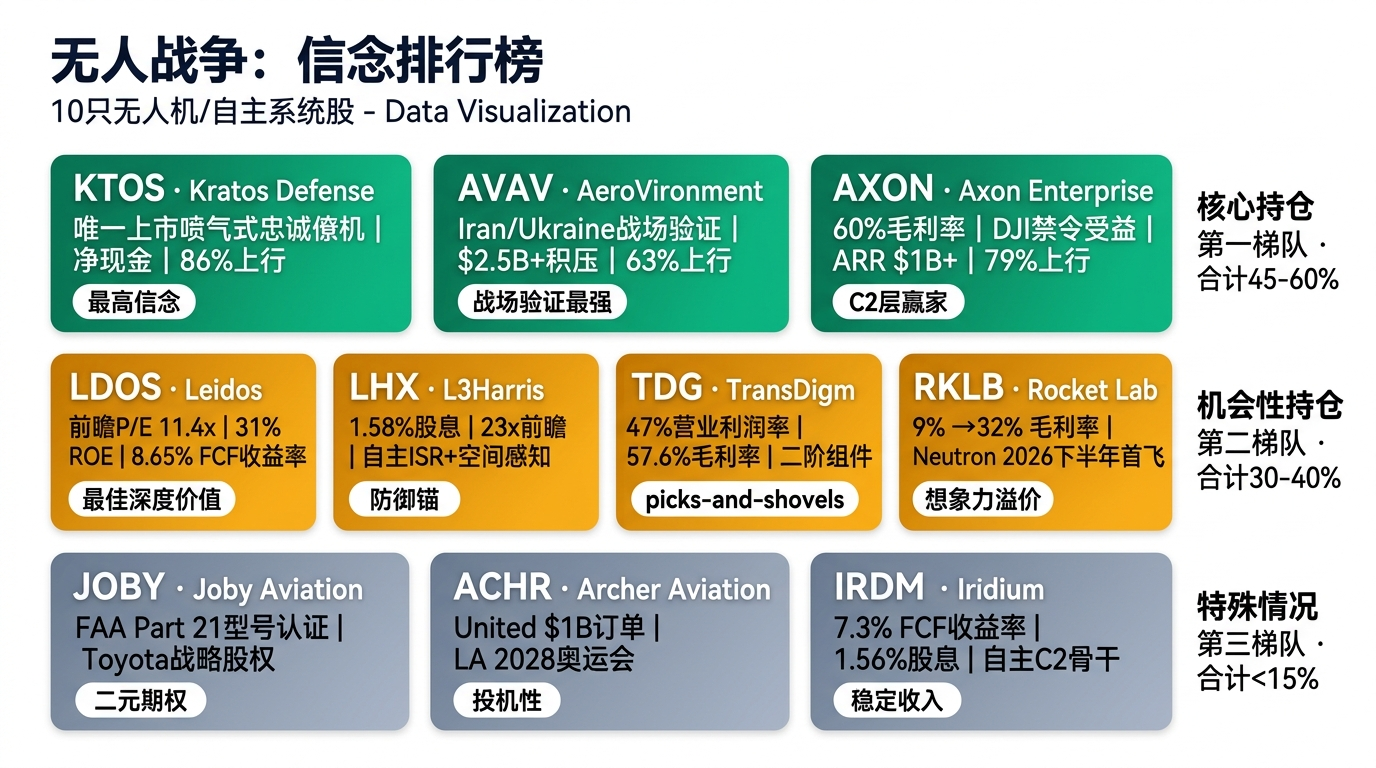
第一梯队:核心持仓
Kratos Defense — KTOS | $62.05 | 市值: $11.63B
唯一上市的喷气式忠诚僚机纯正标的
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 471.5x | 极端(TTM EPS仅$0.13) |
| 前瞻P/E | 58.8x | 大幅压缩——TDS规模化 |
| EV/EBITDA | 128.9x | 被压缩EBITDA扭曲,2027年正常化~30x |
| 毛利率 | 22.1% | 关键指标——需扩张到28-30% |
| 营业利润率 | 2.06% | 薄——单位经济学验证中 |
| ROE | 1.31% | 低于资本成本(熊方证据点) |
| 现金 | $560M | 强劲——$1.17B再融资后 |
| 负债率 | 0.07 | 净现金资产负债表 |
| 流动比率 | 4.06 | 优秀 |
| 分析师 | Strong Buy, $115.71 | 86%上行 |
多方论点: Kratos是唯一在售/在产/喷气推进/自主的忠诚僚机平台——XQ-58A Valkyrie被USAF CCA(协同作战飞机)项目选中作为示范机,与Anduril(私营)并列。$3M/架对比F-35的$80M,Valkyrie就是Iran战争叙事所要求的”可消耗规模化”平台原型。三个商业向量叠加:(1) Tactical Drone Systems(BQM-167目标机、MQM-178 Firejet、Apollo)—— 高量可消耗单元,单位经济学随规模快速改善;(2) Defense Rocket Support —— 高超音速测试基础设施,竞争有限;(3) Microwave Electronics(KGS)—— prime平台广泛使用的RF/EW组件。最近的$1.17B股权融资(按$84/股,远高于现价)提供资本将Valkyrie产能在2027年前翻三倍。战略收购价值是真实的——任何想要CCA敞口的prime要么自建(5+年R&D),要么收购。$11.6B的KTOS对LMT、NOC、RTX都是easily digestible。从$134回调54%是可买入的distress。
空方论点: 营业利润率2.06%在$1.35B收入上是残酷真相。Kratos已经”即将拐点”5年了;XQ-58 2019年首飞至今未量产。资本融资稀释现有股东~9%,市场反应(从融资价$84跌到现在$62 = -30%)告诉你街头质疑部署时间表。管理层目标利润率(”long term”低双位数营业利润率)依赖未确认的DoD POM拨款。技术风险:竞品(Anduril Fury、GA ASI Gambit、Boeing MQ-28)竞争同样的CCA dollars。
判决:最高信念。 Iran战争叙事+CCA项目+战略收购floor+净现金资产负债表 = 全组风险调整后最强敞口。问题是入场——$50-55是更安全的加仓区间。
KTOS是loyalmate的战略期权。但如果你要的不是期权而是已经在战场上验证过的产品呢?接下来这只股票的Switchblade导弹在Iran和Ukraine杀的高价值目标比任何其他西方系统都多。
AeroVironment — AVAV | $184.97 | 市值: $9.24B
Switchblade巡飞弹纯正标的——Iran/Ukraine战场验证最充分
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | n/a | 负TTM EPS(BlueHalo整合费用) |
| 前瞻P/E | 45.8x | 在正常化2027 EPS上 |
| EV/EBITDA | 59.0x | 被整合会计扭曲 |
| 毛利率 | 18.9% | 从pre-BlueHalo的38%压缩——核心问题 |
| 营业利润率 | -3.49% | 整合期负值 |
| ROE | -8.74% | TTM noise |
| 现金 | $590M | 强劲 |
| 负债率 | 0.19 | 极低 |
| 流动比率 | 5.51 | 杰出 |
| 分析师 | Strong Buy, $300.94 | 63%上行 |
多方论点: AeroVironment是西方阵营最干净的巡飞弹纯正标的——这正是Iran/Israel/Ukraine战争证明是主导成本-效率攻击向量的精确品类。Switchblade 300($60K)和Switchblade 600($120K)每美元杀掉的高价值目标比任何其他西方系统都多。DoD承诺60,000+套Switchblade跨多个项目周期,Replicator项目(Hicks DepSecDef,每年~$1B)明确资助AVAV作为主要供应商的可消耗系统。BlueHalo扩展到定向能(Locust激光反UAS)、空间域感知、电子战,创建了一个垂直整合的自主/CUAS堆栈,让AVAV更难被颠覆——也对prime收购方更具战略价值。积压订单据报$2.5B+,仍在增长。Puma 3 AE和Jump 20扩展ISR一侧。从$418回调56%是thesis验证前的可买入水平。
空方论点: 毛利率两个季度从38%压缩到19%告诉你BlueHalo是利润率较低的业务,而AVAV用股票发行以溢价收购了它。Switchblade有真正的竞争:AeroVironment不再是唯一DoD批准的巡飞弹(Anduril Altius、Skydio X10D、Teledyne FLIR Black Hornet 4、Raytheon Coyote LE都有项目位)。BlueHalo整合可能面临挑战推迟利润率恢复至FY28+。库存减计和合同重组费用可能再持续2-3个季度。
判决:战场验证最强。 Switchblade的实战记录是其他公司无法在3-5年内复制的。56%的回调+Strong Buy 63%上行 = 不对称机会。$170以下加仓更理想。
AVAV是平台层的赢家。但如果不是DOD而是民用市场需要无人机能力呢?
Axon Enterprise — AXON | $402.31 | 市值: $32.41B
反无人机+公共安全SaaS——非DoD自主层的C2
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 263.8x | 高(被压缩TTM) |
| 前瞻P/E | 38.2x | 合理(SaaS-heavy组合) |
| P/S | 11.66x | SaaS溢价 |
| 毛利率 | 59.7% | 大众市场无人机组中最高(SaaS组合) |
| FCF | $390M | 强劲(GAAP噪音之外) |
| FCF收益率 | 1.20% | 谦虚 |
| 现金 | $1.74B | 充足 |
| 流动比率 | 2.53 | 强 |
| 营收增长 | YoY +33%连续16+季度 | 超高速增长 |
| 分析师 | Strong Buy, $718.94 | 79%上行 |
多方论点: Axon是非DoD的所有人——警察、消防、联邦、地方、监狱、法院、零售安全的自主/C2层。Dedrone收购(2024末关闭)添加了反无人机雷达/RF检测,在两件事之后变得巨大:(1) FAA确认了它的DJI Part 89禁令;(2) 在Iran紧张期间无人机被用于国土安全事件(NJ/PA夜空目击事件,2024末)。Axon的三层论点:(1) 硬件(TASER 10、Axon Body 4)+反UAS(Dedrone)—— 高利润率企业硬件;(2) SaaS(Evidence.com、Axon Records、Axon Justice)—— 90%+毛利率经常性收入,>100%净留存;(3) AI工具(Draft One报告写作)—— 复合SaaS attach率的生成式AI功能。ARR在2025年突破$1B;2027年朝着$2B的轨迹。DJI禁令+Iran时代反无人机紧迫性创造了Dedrone未来24个月的巨大tailwind。联邦合同胜利(DEA、FBI、BOP、ICE)证明特许经营正在扩展超越市政警察。
空方论点: 38x前瞻P/E对一个刚round-trip 55%的股票来说不便宜。SBC稀释仍然沉重——Q4 2025 GAAP亏损$50M对$797M营收。反UAS是竞争性市场(DroneShield、Anduril Pulsar、IronNet、Fortem)。ROE 4.5%远低于multiple暗示。
判决:C2层赢家。 60%毛利率+33%营收增长16个季度+DJI禁令+Dedrone tailwind = 高质量SaaS-style autonomy敞口。最大风险是估值——$350以下加仓更理想。
第二梯队:机会性持仓
以上三只是闭眼持有的核心仓。接下来四只各自有一个明确的赌点。
Leidos — LDOS | $149.23 | 市值: $18.79B
最便宜的国防股+30% ROE+8.65% FCF收益率
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 13.4x | 全组最便宜 |
| 前瞻P/E | 11.4x | 大幅价值 |
| EV/EBITDA | 9.61x | 便宜 |
| 营业利润率 | 12.3% | 高于LMT/RTX/NOC |
| ROE | 31.05% | 盈利股中最高 |
| FCF | $1.6B | 强劲 |
| FCF收益率 | 8.65% | 全组最高 |
| 股息率 | 1.17% | 有意义的收入 |
| Beta | 0.57 | 全组最低 |
| 分析师 | Buy, $196.69 | 32%上行 |
多方论点: Leidos是自主软件prime——当DoD、DHS、IC需要AI/ML融合传感器数据、目标识别、指挥控制可消耗群时,prime合同坐在Leidos、Booz或SAIC,不是LMT/NOC。它们的机密组合(估计60%+收入是机密或限制)使它们成为任何将软件dollars从硬件平台拉走的自主-stack RFP的第一受益者。Dynetics子公司构建反UAS系统(Enduring Shield),在Iran战验证的反无人机vertical中直接竞争。11.4x前瞻/8.6% FCF收益率/31% ROE/1.17%股息——这是经典的”被遗弃”国防服务名字,自主主题重新评级到15-17x。即便没有multiple扩张,也给你12-15%盈利增长+1.2%股息=~14-16%年化回报。
空方论点: 国防服务业务因服务增长跟随预算增长,永远跑不赢硬件名字。CR(持续决议)风险任何一年压缩近期收入。Cybersecurity(60-70% Leidos National Security业务)面临商品化压力。Beta 0.57是警告信号:市场不把LDOS当作增长名字定价。
判决:最佳深度价值。 11.4x前瞻+31% ROE+8.65% FCF收益率+0.57 beta = 风险调整后基本面最强。在大盘动荡时的稳定锚。
L3Harris — LHX | $313.37 | 市值: $58.53B
自主ISR+空间感知prime+1.58%股息
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 34.0x | 略高于历史均值 |
| 前瞻P/E | 23.1x | Aerojet协同效应 |
| EV/EBITDA | 18.9x | 中位 |
| 营业利润率 | 11.0% | 改善中 |
| FCF | $2.6B | 强 |
| FCF收益率 | 4.42% | 稳健 |
| 股息率 | 1.58% | 国防组中最高 |
| Beta | 0.51 | 防御性 |
| 分析师 | Buy, $390.21 | 24%上行 |
多方论点: L3Harris是自主主题的二阶受益者——它们不造无人机,它们造无人机需要的无线电、传感器、电子战、空间载荷。Aerojet整合添加高超音速推进和固体火箭发动机,约束整个巡航导弹和反巡航导弹经济。最近合同胜利:USAF EW-37下一代干扰机、Space Force弹性PNT、MQ-25 Stingray传感器、Replicator小UAS合同。Wescam EO/IR业务的自主无人水面舰艇(USV)能力现在是$200M+收入线。1.58%股息在56%派息率上可持续。
空方论点: 中级prime转型到自主主题需要5+年——遗留收入基础(通信、任务航空电子)GDP增长相关,不是买家想要的次要故事。来自Aerojet的沉重债务负担吸收了回购runway。合同利润率波动(Q4 2025 EPS $1.61对比run-rate $2.50)是反复风险。
判决:股息+稳定增长。 不是最性感的故事但提供下行保护。25%-30%的仓位作为defensive ballast合理。
TransDigm — TDG | $1,154.45 | 市值: $65.20B
航空组件垄断者——47%营业利润率
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 37.1x | 垄断经济学溢价 |
| 前瞻P/E | 25.4x | 合理压缩 |
| EV/EBITDA | 19.9x | 50%+ EBITDA利润率合理 |
| 毛利率 | 57.6% | 全组顶级 |
| 营业利润率 | 47.0% | 全组最佳 |
| 净利率 | 19.9% | 优秀 |
| FCF | $2.2B | 强 |
| FCF收益率 | 3.35% | 谦虚(被定价为复利者) |
| 分析师 | Buy, $1,536.84 | 33%上行 |
多方论点: TransDigm是航空组件的经过验证的M&A运营商——买一个niche垄断、每年涨价5-10%、整合运营、再融资到更多债务、归还资本。无人机组件向量是真正附加的:TDG的泵、阀、传感器、执行器和紧固件用于可消耗自主平台(Switchblade、Valkyrie、RKLB Electron级、Anduril平台),这里小批量独家来源合同获得极端定价权。Iran战驱动的可消耗订单量阶跃式变化将TDG的无人机组件敞口从~5%营收提升到2027年潜在10-15%。与prime不同,TDG受益不论哪个平台获胜——是”鹤嘴铲”play。47%营业利润率是护城河。
空方论点: TDG的PE-style资产负债表意味着杠杆高且公司对融资条件敏感。在更高更长的利率环境中,债务资助的特殊股息模式更昂贵。国防敞口适度(~30%营收)。无人机组件论文真实但是缓慢贡献者。
判决:picks-and-shovels溢价标的。 47%营业利润率是真护城河。机会性加仓型——$1,050以下入场。
Rocket Lab — RKLB | $78.81 | 市值: $45.38B
毛利率从9%涨到32%——消费电子曲线
| 指标 | 数值 | 信号 |
|---|---|---|
| 前瞻P/E | 1882x | 基本无意义——2026 EPS $0.04 |
| P/S | 75.4x | 全组最激进的销售倍数 |
| 毛利率 | 31.7% | 从2022的9%——消费电子曲线 |
| 营业利润率 | -38.0% | 重投资 |
| 现金 | $800M | runway通过2027 |
| 流动比率 | 4.08 | 优秀 |
| Beta | 2.31 | 全组最高 |
| 分析师 | Strong Buy, $86.85 | 10%上行 |
多方论点: Rocket Lab是纯正小型卫星星座部署者——Electron已发射60+任务,90%+成功率,是专门小型卫星发射的价格领先者。Space Systems segment(~70%营收)为DoD、NRO、NASA和商业星座(包括Globalstar,Apple iPhone合作伙伴)构建航天器母线——这是自主相关的增长向量,因为每个自主平台都需要基于空间的PNT、通信和ISR支持。Neutron,中型可重用火箭,目标2026下半年首飞——成功部署Neutron创造SpaceX的第二个美国上市替代方案用于中型lift,DoD的Replicator和Golden Dome导弹防御卫星层创造捕获需求。31.7%毛利率vs 2022的9% = 单位经济学从一次性服务翻转为可重复产品。M&A optionality:RKLB在$45B足够小可被Boeing/Lockheed为导弹防御垂直整合收购。
空方论点: 75x跟踪销售对一家每年亏$200M+的公司是组中最激进倍数。Neutron开发风险巨大——新载具首飞平均推迟12个月。Beta 2.31意味着任何市场drawdown股票将下跌20-30%。
判决:高想象力溢价。 消费电子毛利曲线是论文核心。Beta 2.31的波动性必须接受。<10%仓位上限。
第三梯队:特殊情况
最后三只各自有一个独特的不对称角度——但不属于核心仓。
| 标的 | 价格/市值 | 核心赌点 | 关键指标 | 最大风险 | 判决 |
|---|---|---|---|---|---|
| JOBY $9.25 | $9.09B | 2026 FAA Part 21型号认证+Dubai首发商业飞行 | 现金$1.3B、净现金、Toyota战略股权 | 认证已推迟3次;2027前如果不商业化将被稀释 | <3%仓位。 二元期权——如果获认证回报巨大 |
| ACHR $5.87 | $4.45B | LA 2028奥运会+United $1B订单+Stellantis制造 | 现金$2B(3-4年runway)、Beta 3.13 | 60%回调;FAA认证已多次推迟 | <2%仓位。 投机性,等2027预约更清晰 |
| IRDM $39.44 | $4.17B | 自主平台C2骨干+IoT增长+constellation折旧完成 | FCF收益率7.3%、股息1.56% | 订阅增长放缓;Globalstar/Skylo竞争 | 稳定收入仓。 不是高爆发但稳健 |
JOBY和ACHR是pure eVTOL期权,与Iran-验证的mass-attritable经济学只是弱相关。它们的叙事是民用空中机动,不是无人战争主题。IRDM则是自主stack的”骨干”——所有平台都需要的卫星通信,民用+军用都增长,是这一组里最稳的。
变异视角(Variant View)
市场共识: 这些是国防承包商——按DOD预算周期、多年期prime合约、15-20倍P/E定价。Iran是一季度的新闻事件。
我的观点: 完全错的framing。单位经济学已经翻转了。 $50K无人机摧毁$2M目标40倍改变了国防采购的整个数学: - 几千个小合同替代几十个大合同(KTOS、AVAV的商业模式) - Legacy primes(LMT、RTX、NOC)字面上无法盈利地生产$50K系统——它们的成本结构不允许 - DoD Replicator项目正式编码这个转变朝向”可消耗”平台 - 国防预算不需要增长。 现有预算内的mix shift才是交易
市场错配两件事: 1. Volume scaling —— KTOS/AVAV现在是批量制造商,不是工匠。它们的margin curve应该看起来像消费电子,不是国防。RKLB从9%毛利率涨到32%在三年内——这是消费电子曲线 2. M&A floor —— Primes不能造,所以必须买。这给这些名字下面装了战略收购floor——传统国防名字没有。54-56%的回调(KTOS、AVAV、AXON)反而增加收购概率
6大投资哲学视角
| 视角 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 🏦 质量复利(巴菲特/芒格) | LONG LDOS + IRDM | LDOS的31% ROE+8.65% FCF收益率+0.57 beta。IRDM的47%毛利率+7.3% FCF收益率+constellation折旧完成 | LDOS的服务业属性+CR风险;IRDM的订阅增长放缓 |
| 🚀 想象力成长(Baillie Gifford) | LONG RKLB + KTOS | RKLB的消费电子毛利曲线+Neutron二元催化。KTOS的XQ-58+CCA项目+战略收购floor | RKLB的Neutron推迟;KTOS的”即将拐点”5年了 |
| 📈 基本面多空(Tiger Cubs) | LONG AVAV | Iran/Ukraine战场最充分验证的纯正标的。56%回调+Strong Buy 63%上行 = 最大不对称 | BlueHalo整合期延长到FY28+ |
| 💎 深度价值(Klarman) | LONG LDOS + AVAV | LDOS的11.4x前瞻+31% ROE+8.65% FCF收益率。AVAV的5.7x销售对3-3.5x前瞻销售的mass-attritable franchise | LDOS的Beta 0.57价格不变;AVAV的整合延长 |
| ⚡ 催化剂驱动(Tepper/Ackman) | LONG KTOS + AXON | KTOS的CCA合约决定+战略收购speculation。AXON的DJI禁令+Dedrone tailwind | CCA延期;DJI禁令撤销 |
| 🌍 宏观战术(Druckenmiller) | LONG整组(重KTOS+AVAV+AXON) | Iran战争+FAA规则+DoD Replicator+M&A狂潮 = 三股力量同时叠加 | Iran de-escalation;预算继续决议风险 |
6/6视角均为LONG——每个框架指向不同的最优名字,但方向完全一致:做多无人战争主题。
Pre-Mortem:如果2年后亏了钱
失败路径A(概率约25%):Iran de-escalation - 伊朗局势缓和,无人机采购紧迫性下降 - Replicator项目预算被削减或重新定向 - KTOS/AVAV订单峰值消退 - 预警信号: Pentagon Replicator FY28预算请求<$500M;Iran-Israel达成停火协议
失败路径B(概率约15%):M&A溢价反转 - Primes不再竞标autonomy资产(DoJ反垄断阻力增加;估值过高吓退买家) - 战略收购floor消失,KTOS/AVAV估值下移 - 预警信号: DoJ阻挠任何重大国防M&A交易;KTOS/AVAV连续2季度无收购传言
失败路径C(概率约10%):FAA BVLOS推迟 - BVLOS规则finalization推迟到2027下半年或更晚 - JOBY/ACHR的2026商业launch不可能 - 预警信号: FAA Part 108最终规则未在2026年Q3发布
Action Trigger(操作触发条件)
| 信号 | 动作 | 标的 |
|---|---|---|
| KTOS回调至$50-55 | 加仓 | KTOS |
| AVAV跌破$170 | 深度价值加仓 | AVAV |
| AXON跌至$350以下 | 首次建仓 | AXON |
| 任何prime收购无人机公司公告 | 减仓被收购方,加仓未被收购的同类 | 跨KTOS/AVAV |
| FAA Part 108最终规则发布 | 加仓商用eVTOL | JOBY, ACHR |
| RKLB Neutron首飞成功 | 重大加仓 | RKLB |
| Replicator预算同比降>20% | 减仓所有可消耗平台 | KTOS, AVAV |
| LDOS跌破$130 | 深度价值加仓 | LDOS |
组合构建建议
核心仓(45-60%): KTOS 15-20% | AVAV 15-20% | AXON 10-15% 机会仓(30-40%): LDOS 15-20% | LHX 5-10% | TDG 5-10% | RKLB 5-10% 卫星仓(<15%): IRDM 5-8% | JOBY 2-3% | ACHR 1-2%
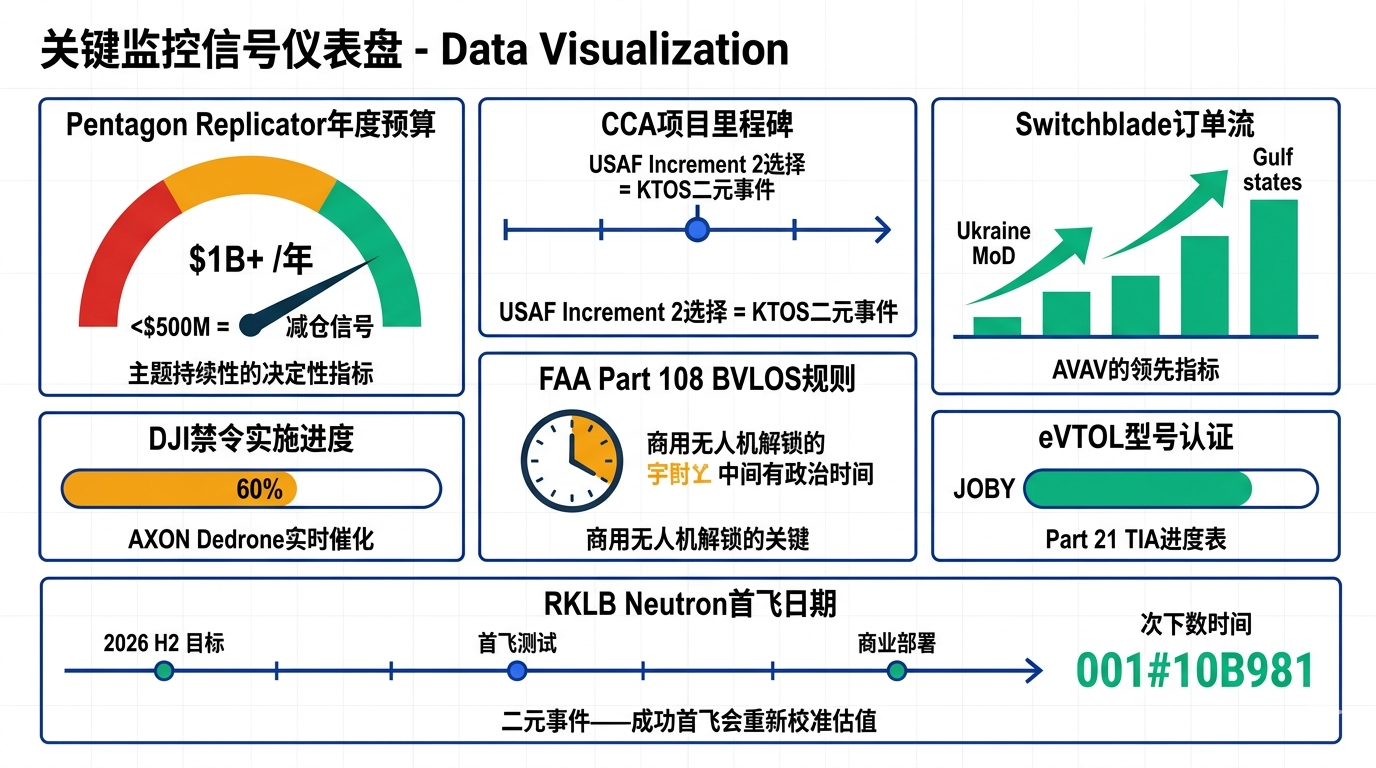
关键监控信号
- Pentagon Replicator年度预算 —— 同比保持$1B+ = 主题完整;缩减到$500M以下 = 减仓
- CCA项目里程碑 —— USAF选择哪些供应商进入Increment 2 = KTOS的二元事件
- Switchblade订单流 —— Ukraine MoD和Gulf states的新订单是AVAV的领先指标
- DJI Part 89禁令实施进度 —— DJI ban的enforcement = AXON Dedrone的实时催化
- FAA Part 108 BVLOS规则 —— 最终规则发布是商用无人机解锁的关键
- eVTOL型号认证 —— JOBY的Part 21 TIA进度表
- RKLB Neutron首飞日期 —— 任何2026下半年的进度更新
数据截止:2026年4月18日。所有估值基于当日收盘价。基本面数据来源:Finviz / StockAnalysis.com / Yahoo Finance。
免责声明:本文仅供教育和研究目的,不构成投资建议。作者可能持有文中提及的部分证券。