Mar 22, 2026
数字战争实体化:网络安全投资深度分析
国家级网络攻击升级×1020亿美元并购浪潮×平台整合。9只网络安全股全面分析,伊朗网络报复与Volt Typhoon威胁背景下的投资机会。
“地缘政治优势”投资系列 第四篇
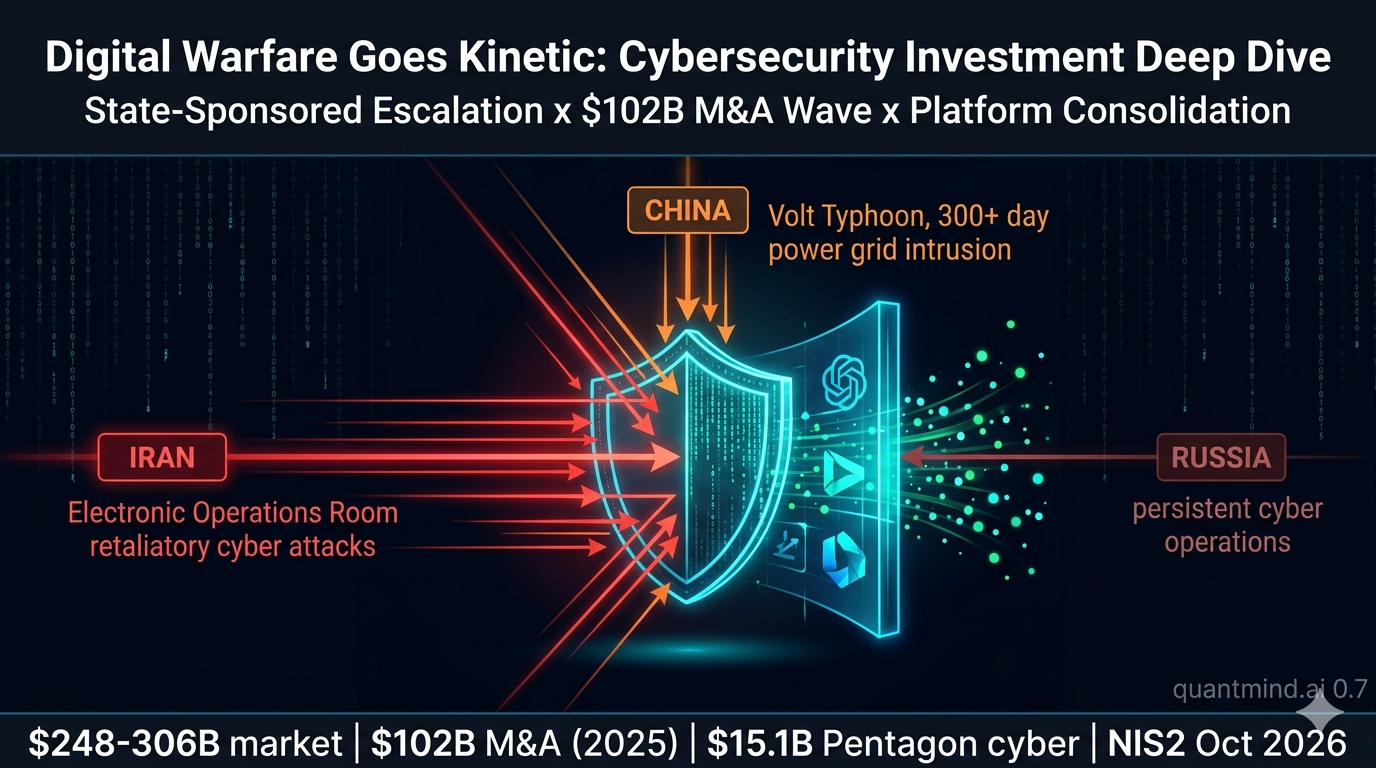
伊朗刚成立的”电子作战室”正在通过代理网络协调网络报复行动。 五角大楼网络安全开支刚突破$15.1B。并购狂潮?2025年$102B——同比暴增300%——Google以$32B拿下Wiz,创下网络安全史上最大收购。
这不是一个增长板块。这是一个按和平时期软件估值定价的战时板块。
我对9只网络安全股做了完整的基本面分析——平台龙头、零信任先锋、深度价值漏洞管理标的——跑了全套工具:估值、财务健康、盈利质量、同行对比、内在价值。以下是完整拆解。
TL;DR: - 最高信念: FTNT(Fortinet)—— 最便宜的盈利标的,33-36%营业利润率同行第一,创纪录$2.21B FCF,27.9x前瞻P/E - 最佳平台标的: PANW —— $3.75B FCF(38%利润率),收购CyberArk构建身份安全护城河,DCF隐含+92%上行空间 - 最高成长: CRWD —— $5.25B ARR,Q4盈利超预期+51%,但93.5x前瞻P/E定价了完美预期 - 最佳风险回报: ZS(Zscaler)—— 分析师共识上行77%,纯零信任架构对齐联邦强制令,Q2盈利超预期+94% - 深度价值逆向: TENB —— 11.4x前瞻P/E,2.4x EV/Revenue(板块最低),分析师共识上行76%
驱动网络安全开支的三大力量
力量一:国家级网络战升级——从间谍活动到预置战争
ODNI 2026年度威胁评估明确点名中国为最活跃、最持久的网络对手。这已经不是理论推演:
- 伊朗”电子作战室”: 新成立的协调中心,指挥代理网络针对”史诗之怒”行动进行网络报复
- 俄罗斯: 持续瞄准NATO后勤、能源网络和国防供应链
- 朝鲜: 靠加密货币盗窃和勒索软件为弹道导弹项目提供资金
- Google威胁情报 发现四个国家级行为体同时协调攻击国防部门
这创造了强制性、非自由裁量的支出。当外国对手已经潜伏在你的电网里,你不会等预算审批。
力量二:监管棘轮——合规变成收入引擎
全球各国政府正在用监管武器强制推动网络安全采购:
- EU NIS2指令: 2026年10月截止——27个欧盟成员国18个行业的所有关键和重要实体必须合规,违规罚款高达全球营收的2%
- 美国联邦零信任强制令: CISA指令要求各机构在FY2027年底前采用零信任架构
- 五角大楼网络预算: FY2026 NDAA中$15.1B(同比+$1.1B)——独立于民用IT的专项军事网络安全支出
- CMMC 2.0: 国防承包商合规要求,直接决定$400B+国防部合同资格
- SEC网络披露规则: 上市公司必须在4个工作日内报告重大安全事件
CISO预计网络安全预算增速将比整体软件支出快50%(Morgan Stanley调研)。Gartner预测2026年全球网络安全支出达$240B,同比增长12.5%(2025年$213B),TAM为$248-306B,年增长12-15%。
力量三:平台整合——赢家通吃的格局
网络安全行业正在经历激烈的整合:
- 2025年M&A规模$102B —— 同比暴增300%
- Google以$32B收购Wiz —— 网络安全史上最大收购
- PANW以$25B收购CyberArk(2026年2月完成)并以$3.35B收购Chronosphere——构建最广泛的安全平台
- 平台厂商在蚕食单点解决方案: PANW、CRWD和FTNT正在将10+安全品类整合到单一平台
- 客户将供应商从40-80家整合到3-5个平台以降低复杂度
赢家是那些能够提供统一平台、覆盖网络、终端、云、身份和数据安全的公司。单点解决方案面临生存压力。
钱在哪里:网络安全利润池
| 细分领域 | 利润特征 | 关键标的 | 地缘政治催化效应 |
|---|---|---|---|
| 网络安全 / SASE | 高利润率,大TAM | PANW, FTNT, ZS | 非常高——国家级边界入侵驱动紧迫性 |
| 终端 / XDR | 高利润率,经常性收入 | CRWD, S | 高——APT检测对政府/企业是生死攸关 |
| 身份安全 | 最高增长,战略地位 | PANW (via CyberArk) | 非常高——身份就是新边界 |
| 漏洞管理 | 中等利润率,合规驱动 | QLYS, TENB | 高——BOD 22-01强制CVE修补 |
| 数据安全 | 新兴,渗透率低 | VRNS | 中等——国家级数据窃取驱动采购 |
| 零信任 / 云安全 | 高增长,联邦强制令 | ZS, PANW, CRWD | 非常高——联邦零信任架构是政策 |
| 边缘 / 基础设施安全 | 中等,网络效应 | NET | 中等——关键基础设施DDoS防护 |
实力排行榜:9只网络安全股全面分析
第一梯队:核心持仓
FTNT — Fortinet | $81.40 | 市值: $60.5B
利润率机器,打折卖
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (前瞻) | 27.9x | 最便宜的盈利标的 |
| EV/Revenue | 8.4x | 低于同行中位数 |
| 营业利润率 | 33-36% | 同行第一 |
| FCF | $2.21B(创纪录) | 33% FCF利润率 |
| 营收增长 | +15% | 稳健 |
| 超预期率 | >85%(连续6+次) | 一致性强 |
| 毛利率 | 79-81% | 强劲 |
| Rule of 40 | 48 | 轻松通过 |
多方论点: 按前瞻P/E算是网络安全板块最便宜的盈利标的。FCF创纪录$2.21B。33-36%营业利润率在有规模营收的公司中同行第一。600,000+客户装机量——全球最大防火墙部署基础。自研ASIC芯片的垂直整合创造了竞争对手无法复制的硬件成本优势。3-5年产品生命周期到期,防火墙更新周期正在临近。年初至今下跌28%创造了入场点。
空方论点: 营收增长减速到中十位数。市场质疑以硬件为中心的模式在云优先世界是否持久。SASE和云原生竞争对手(ZS、CRWD)正在侵蚀网络安全TAM。
地缘优势: 关键基础设施的主要边界防御供应商。国家级威胁升级直接驱动防火墙更新周期。FedRAMP认证,在DoD防火墙市场有强势存在。
操作: 买入。网络安全板块最佳风险回报。价值+质量+执行力。
PANW — Palo Alto Networks | $162.95 | 市值: $111.1B
平台整合王
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (前瞻) | 45.7x | 有溢价,但FCF撑得住 |
| EV/Revenue | 11.2x | 溢价 |
| FCF | $3.75B | 38% FCF利润率——卓越 |
| 营收增长 | +16% | 稳健 |
| 超预期率 | >90%(连续8+次) | 执行力强 |
| Altman Z-Score | 5.71 | 安全 |
| 净现金 | $4.1B | 堡垒级资产负债表 |
| Rule of 40 | 54 | 顶级 |
多方论点: 全球营收最大的网络安全公司。现金制造机,$3.75B FCF、38%利润率。收购CyberArk($25B,2026年2月完成)打造了唯一整合网络+终端+身份+云安全的平台。DCF模型隐含公允价值$313-395——92-142%上行空间。激进的平台化战略推动了$33M+的单笔政府大单。D/E仅0.05x——几乎零杠杆。
空方论点: CyberArk和Chronosphere整合执行风险。营收增长从20%+减速到中十位数。引导敏感性高——Q2 FY2026尽管EPS超预期,股价仍跌9%。45.7x前瞻P/E容错空间有限。
地缘优势: 向全球政府实体销售。FedRAMP认证。一家美国大型内阁级机构签署了$33M的SASE合同。关键基础设施核心网络安全供应商——直接受益于国家级威胁升级。
操作: 买入。FCF能力撑得起溢价。CyberArk整合是催化剂。
QLYS — Qualys | $96.44 | 市值: $3.5B
现金奶牛堡垒
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (前瞻) | 21.4x | 有吸引力 |
| EV/FCF | 18.2x | 深度价值 |
| 营业利润率 | ~42% | 板块第一 |
| 净利率 | 29.0% | 卓越 |
| FCF利润率 | 44% | 板块第一 |
| 负债 | 零 | 连续5+年零负债 |
| ROE | 37.4% | 优秀 |
| Rule of 40 | 54 | 顶级 |
| 现金 | $696.8M | 充裕 |
多方论点: 上市网络安全公司中盈利能力最强。零负债。44% FCF利润率。29% GAAP净利率。18x FCF交易——在网络安全板块极为罕见。$200M回购扩张。59个季度中超预期51次(历史超预期率86%)。21.4x前瞻P/E,一座产现金的堡垒却按价值股定价。
空方论点: 营收增长减速到7-8%。NDR下降——客户没有扩大支出。Q4 2025尽管超预期但因2026指引偏弱股价跌18%。内部人卖出。如果增长停滞有成为价值陷阱的风险。
地缘优势: 漏洞扫描是BOD 22-01和NIS2下的合规硬性要求。政府指令要求各机构修补已知被利用的漏洞——Qualys是首选合规工具。
操作: 买入,适合收入导向/价值型投资者。网络安全板块财务质量最佳。
第二梯队:战略仓位
CRWD — CrowdStrike | $409.00 | 市值: $103.7B — 增长之王
$5.25B ending ARR。唯一一家单年净新增ARR超过$1B的公司。Q4 FY2026盈利超预期+51.4%。Falcon Flex推动更高粘性合同(ARR同比+200%)。81%毛利率。但93.5x前瞻P/E是全组最贵。持有——好公司,但估值已满。在$350以下回调15%+时加仓。
ZS — Zscaler | $151.47 | 市值: $24.4B — 零信任纯正标的
板块最大分析师上行空间(+77-118%)。纯云原生零信任平台——没有硬件包袱。ARR $3.36B,增速25%。Q2 FY2026 EPS超预期+94.2%。联邦零信任强制令是结构性顺风。股价较52周高点下跌55%。但GAAP仍亏损,CEO持股集中引发治理疑问。投机性买入——联邦零信任强制令是多年期催化剂。
TENB — Tenable | $19.84 | 市值: $2.4B — 深度价值标的
所有指标都是网络安全板块最便宜:11.4x前瞻P/E,2.4x EV/Revenue。分析师共识上行76%。82.7%毛利率。FY2026营收突破$1B。总部在Maryland州Columbia,紧邻NSA/网络司令部,政府业务基础深厚。但营收增长减速到7-11%,GAAP亏损,CEO交接风险。投机性买入——深度价值+政府网络安全顺风。
第三梯队:成长/战术
S — SentinelOne | $14.17 | 市值: $4.7B — AI原生挑战者
成长型标的中EV/Revenue最低(4.7x)。营收刚突破$1B。Non-GAAP利润率同比扩张600bps。AI原生终端检测,直接对标CRWD。但公司规模最小,要和PANW、CRWD两个巨头竞争。NDR 109%是同行最低。Rule of 40不达标(30)。投机性持有——增长轨迹在改善,但规模劣势是真的。
NET — Cloudflare | $215.27 | 市值: $75.8B — 边缘基础设施赌注
$2.17B规模下30%营收增长。269个客户支出$1M+(同比+55%)。史上最大ACV合同$42.5M/年。边缘计算+AI推理定位。但180.4x前瞻P/E极端。分析师仅给8%上行空间。不是纯正网络安全公司。回避——180x前瞻P/E配8%上行空间,风险回报严重不对称。
回避 / 观察
VRNS — Varonis | $23.72 | 市值: $2.8B — 高风险转型
分析师上行94%——最被打压的标的。SaaS ARR增速26-32%。数据安全是渗透率不足的TAM。但财务健康评级为”困境”:D/E 2.17x,净负债/EBITDA 18.2x,GAAP净利率-17.4%。三个红旗。Q3 2025营收不达预期并下调指引。集体诉讼已提起。FY2026 EPS指引低于共识76.6%。观察——等SaaS转型稳定财务数据。仅适合极小仓位的深度逆向投资者。
地缘政治情景矩阵
| 股票 | 网络战升级 | 监管棘轮(NIS2/零信任) | M&A整合浪潮 | 预算紧缩 / DOGE削减 |
|---|---|---|---|---|
| FTNT | 非常强——防火墙更新 | 强——NIS2合规驱动 | 中等——收购方或标的 | 中等——商业收入对冲 |
| PANW | 非常强——平台需求 | 非常强——联邦零信任大单 | 非常强——整合领导者 | 中等——收入多元化 |
| QLYS | 强——漏洞扫描需求 | 非常强——合规就是他们的生意 | 强——收购标的 | 中等——精简成本结构 |
| CRWD | 非常强——终端检测 | 强——联邦客户基础 | 强——平台整合者 | 中等——收入多元化 |
| ZS | 强——零信任采用 | 非常强——架构对齐 | 中等——可能被收购 | 弱——政府敞口风险 |
| TENB | 强——CVE修补紧迫性 | 非常强——BOD 22-01顺风 | 非常强——大概率被收购 | 弱——政府收入占比高 |
| S | 强——AI终端 | 中等——联邦业务增长中 | 强——收购标的 | 弱——规模小 |
| NET | 中等——DDoS防御 | 中等——不是纯正标的 | 中等——太大不好收 | 中等——企业客户为主 |
| VRNS | 中等——数据窃取 | 中等——数据治理 | 强——大概率被收购 | 弱——财务困境 |
投资组合构建
| 梯队 | 股票 | 配置 | 理由 |
|---|---|---|---|
| 核心 (55%) | FTNT | 20% | 最佳价值+质量组合。创纪录FCF,最便宜的盈利标的 |
| PANW | 20% | 平台整合赢家。38% FCF利润率,CyberArk护城河 | |
| QLYS | 15% | 现金奶牛堡垒。零负债,44% FCF利润率,21.4x P/E | |
| 战略 (30%) | CRWD | 10% | 增长之王——仅在回调时加仓 |
| ZS | 10% | 零信任纯正标的。分析师+77%上行空间,联邦强制令顺风 | |
| TENB | 10% | 深度价值。11.4x P/E,政府网络安全顺风 | |
| 战术 (10%) | S | 5% | AI原生终端。利润率改善中,M&A期权价值 |
| VRNS | 5% | 转型投机。分析师+94%上行空间,高风险 | |
| 回避 (0%) | NET | 0% | 180x前瞻P/E,分析师仅8%上行空间,不是纯正标的 |
6大投资哲学视角
| 哲学 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 质量复利 (巴菲特) | 做多 FTNT, QLYS | 堡垒级资产负债表+持久需求+板块最佳利润率 | 增长减速变成永久性的 |
| 想象力成长 (Baillie Gifford) | 做多 CRWD, ZS | 云原生平台重新定义企业安全=范式变革 | 极端估值遇到任何失误就压缩 |
| 基本面多空 (Tiger Cubs) | 做多FTNT / 做空NET | 最便宜的盈利标的 vs 8%上行空间的最贵标的 | NET因AI基础设施叙事重新定价 |
| 深度价值 (Klarman) | 做多 TENB, VRNS(小仓位) | 2.4x EV/Revenue和94%分析师上行空间——折价可能过度 | 增长停滞,价值陷阱坐实 |
| 催化剂驱动 (Tepper) | 做多 PANW, ZS | CyberArk整合+NIS2截止2026年10月=近期催化剂 | 整合不顺,NIS2延期 |
| 宏观战术 (Druckenmiller) | 广泛做多网络安全 | 国家级网络战升级是一代人级别的长期趋势 | 预算疲劳 / 民用CISA削减 |
变异视角
市场共识: 网络安全股已经在AI炒作和地缘政治噪音中完成了重新定价。板块增速在放缓。好公司(PANW、CRWD)太贵。便宜的(QLYS、TENB)便宜得有道理——因为增长在放慢。
市场遗漏了什么: 这不是一个增长故事——这是一个强制令故事。当国家级网络攻击持续升级,网络安全支出就变得和弹药补充一样不可裁量。EU NIS2设置了2026年10月的硬性合规截止日,覆盖27个国家18个行业。美国联邦零信任强制令是政策,不是愿望。五角大楼网络支出$15.1B且仍在上升。2025年$102B的M&A浪潮(300%增长)说明战略收购方——Google、Palo Alto、Cisco——认为当前公开市场估值太低了。市场共识把网络安全当成一个增速放缓的成熟软件板块。实际上它是一个有监管顺风、强制性政府支出、激进整合在各梯队制造赢家的战时必需品。FTNT在27.9x前瞻P/E配33-36%营业利润率——定价错了。PANW的DCF隐含92%上行空间。TENB在2.4x EV/Revenue被定价为即将消亡——而它就坐在NSA总部旁边,Fortune 500渗透率65%。
事前尸检:三种亏钱的方式
-
DOGE削减民用网络预算 + NIS2延期。 OMB已经提议削减7%民用机构网络预算(减少$852M),CISA拨款被砍。如果NIS2执行推迟到2028,美国联邦支出持平,监管催化剂就蒸发了。政府敞口高的标的(TENB、ZS)回吐20-30%。
-
平台整合扼杀中型公司生态。 PANW和CRWD吃掉太多市场份额,QLYS、TENB、S和VRNS面临结构性TAM压缩。单点解决方案变成功能模块,不再是独立产品。中型公司估值下修30-40%。
-
网络缓和或归因失败。 网络规范外交突破——或者仅仅是较长时间没有重大公开入侵事件——移除了紧迫性溢价。板块回落到正常软件估值。CRWD的93x和NET的180x跌幅最大。
监控仪表盘
| 信号 | 关注什么 | 看多触发 | 看空触发 |
|---|---|---|---|
| 国家级攻击 | CISA公告、ODNI报告 | 新的关键基础设施入侵被披露 | 6个月以上无重大事件 |
| NIS2执行 | 欧盟委员会更新 | 按计划推进2026年10月截止日 | 宣布延期至2027年以后 |
| 五角大楼网络预算 | FY2027 NDAA审议 | $16B+网络拨款 | 持平或下降 |
| CISA拨款 | 国会拨款 | 恢复到FY2025水平 | 在7%基础上进一步削减 |
| M&A活动 | 交易公告 | 再出现一笔$10B+收购 | M&A冻结 / 反垄断阻止 |
| PANW整合 | 季报管理层评论 | CyberArk交叉销售指标正面 | 整合费用、客户流失 |
| CRWD ARR增长 | 季报 | 净新增ARR加速 | 净新增ARR低于$200M/季 |
| FTNT Billings | 季报 | Billings增速重新加速到15%以上 | Billings增速低于10% |
决策框架
| 股票 | 买入价 | 加仓价 | 减仓价 | 止损 |
|---|---|---|---|---|
| FTNT | $72 | $78 | $100 | $62 |
| PANW | $140 | $155 | $200 | $120 |
| QLYS | $85 | $92 | $120 | $72 |
| CRWD | $330 | $370 | $500 | $280 |
| ZS | $130 | $145 | $200 | $110 |
| TENB | $17 | $19 | $30 | $14 |
| S | $12 | $13.50 | $20 | $10 |
“地缘政治优势”系列第四篇。第二篇:国防与弹药超级周期 | 第三篇:光子学与光互连已在博客发布。
注:CyberArk(CYBR)已于2026年2月被Palo Alto Networks收购,不再独立交易。CYBR的身份安全业务现通过PANW获取。原10只股票分析范围已缩减为9只活跃标的。
免责声明:本分析仅供研究和教育目的,不构成投资建议。数据截至2026年3月22日。