Mar 22, 2026
供应链军备竞赛:关键矿产投资深度分析
中国稀土武器化×铜超级周期×国防供应链回流。10只关键矿产股全面分析,从多元化矿业巨头到美国稀土纯正标的。
“地缘政治优势”投资系列 第五篇
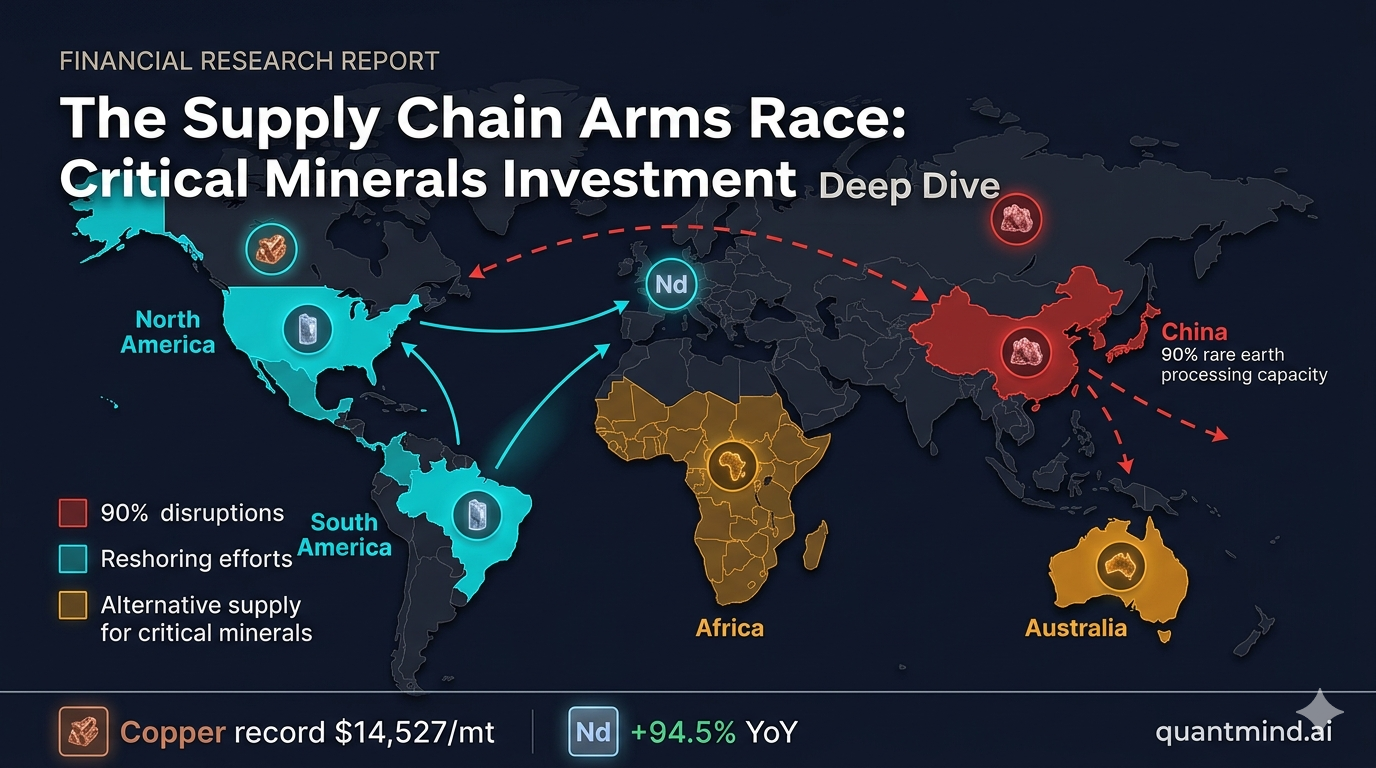
钕涨了94.5%。镝涨了163.6%。中国控制着90%的稀土加工——然后把它武器化了。
2025年11月,北京对镓、锗、锑及稀土加工技术实施出口管制——这是矿产版的石油禁运。五角大楼慌了:每架F-35含920磅稀土材料,而整个西半球只有一家从矿山到磁铁的一体化设施。铜价在2026年1月创下$14,527/mt的历史新高,结构性短缺已成定局。刚果民主共和国禁止钴出口。五角大楼投入$5.4亿建设国内稀土产能,现在看来只是一个万亿美元回流超级周期的开场筹码。
这不是一个大宗商品周期。这是一场产业政策的体制性变革。
我对10只关键矿产股做了完整的基本面分析——稀土纯正标的、锂矿开发商、铜矿龙头、多元化巨头——跑了全套工具:估值、财务健康、盈利质量、同行对比、内在价值。以下是完整拆解。
TL;DR: - 最高信念: RIO(力拓)—— 最便宜的超大盘矿企(P/E 10.5x, EV/EBITDA 5.9x),4.8%股息,Arcadium收购在锂价底部加入锂敞口,Graham Number暗示+17.5%上行空间 - 最佳铜矿标的: FCX(自由港麦克莫兰)—— 全球最大上市铜矿商,PEG 0.37(全组最低),美国本土Morenci/Bagdad运营,AI数据中心需求尚未定价 - 最高战略期权价值: MP Materials —— 西半球唯一稀土矿山到磁铁一体化设施,$1.83B现金堡垒,但$9B市值对应$275M营收,定价了完美预期 - 最佳转型标的: TECK(泰克资源)—— 剥离煤炭后转型纯铜/锌企业,F-Score 7/9(全组最佳),P/B 1.17x,分析师目标+17% - 深度价值+股息: VALE —— EV/EBITDA 5.3x,6.44%收益率,多指标低估,但铁矿石依赖中国
驱动关键矿产超级周期的三大力量
力量一:中国将矿产供应链武器化
中国对关键矿产加工的主导地位不是一个风险情景——它是今天的现实:
- 90%的稀土加工 —— 即使在澳大利亚或美国开采的矿石,也得运到中国进行分离和精炼
- 60%的稀土开采 —— 还在通过非洲收购持续扩大
- 70%+的锂精炼 —— 中国加工的锂比它开采的还多
- 80%+的钴精炼 —— 尽管刚果民主共和国开采了全球70%的钴
- 2025年11月实施出口管制 —— 覆盖镓、锗、锑及稀土加工技术,直接瞄准美国国防工业基础
- 管制暂停期于2026年11月到期 —— 给西方供应链设了一个倒计时
- 钕价格同比飙涨94.5%,镝涨163.6%,出口限制正在咬伤市场
- 北京已经证明了将矿产武器化作为地缘政治杠杆的意愿——就像2010年对日本做的那样
战略逻辑很简单:任何经过中国的矿产,都是一把随时可以关掉的武器。市场尚未充分定价这些管制永久化或扩大化的概率。
力量二:关键矿产的结构性供给赤字
这不仅仅是需求拉动——供给根本跟不上:
- 铜: 2026年1月创纪录$14,527/mt。国际能源署预计2030年前电气化目标面临30%+的供给缺口。新铜矿从发现到投产需要15-20年。AI数据中心建设正在增加一个传统预测模型完全没有的全新需求向量
- 锂: 价格从2024年低点反弹,电动车渗透率重新加速。中国的锂精炼主导地位意味着即使”西方”锂也经常途经中国加工。IRA对国内/盟国电池材料的采购要求正在制造一个双轨价格市场
- 稀土: 钕和镝是电动车、风力发电和精确制导武器永磁体的必需材料。大规模替代方案不存在。除了MP Materials的Mountain Pass工厂,西方的加工产能基本为零
- 钴: 刚果出口禁令和配额制度收紧供给。电池化学正在转向低钴配方,但国防和航空航天应用仍然依赖钴
- 审批瓶颈: 即便有两党共识支持采矿,美国矿山的平均审批周期是7-10年。这种结构性滞后确保供给赤字贯穿整个十年
力量三:国防供应链——国家安全命令
五角大楼已经从研究问题转向真金白银地砸钱:
- $5.4亿投入 国内矿山到磁铁供应链,包括对MP Materials的股权投资
- F-35含920磅稀土 —— 每一架战斗机、每一枚制导导弹、每一颗卫星都依赖中国控制的材料
- “史诗之怒”行动的弹药耗竭(本系列第二篇有详细分析)产生了对稀土磁铁、铜线和精确制导武器特种金属的额外需求
- 国防生产法第三章 自2022年以来多次为关键矿产援引
- 两党共识: 关键矿产回流是少数几个真正有跨党派支持的领域。IRA(通胀削减法案)、CHIPS法案和拟议中的ONSHORE法案都在向国内和盟国矿产供应链输送补贴
- Section 45X先进制造生产税收抵免 为国内关键矿产加工提供按单位直接补贴——美国生产商的结构性成本优势
钱在哪里:关键矿产利润池
| 细分领域 | 利润特征 | 关键标的 | 回流催化效应 |
|---|---|---|---|
| 稀土开采与磁铁 | 当前低利润率,战略溢价 | MP | 非常高——唯一的西方一体化生产商;国防部合同 |
| 铜矿 | 中高利润率,结构性短缺 | FCX, TECK, BHP, RIO | 非常高——电气化 + AI数据中心 + 国防 |
| 锂生产 | 周期性,当前底部利润率 | ALB, LAC, PLL, RIO (via ALTM) | 高——IRA国内采购要求 |
| 多元化巨头 | 高利润率,规模优势 | BHP, RIO, VALE | 中高——铜/镍转型进行中 |
| 铁矿石 | 高利润率,成熟市场 | VALE, RIO, BHP | 低——依赖中国,非回流受益者 |
| 开发阶段 | 负利润率,期权价值 | LAC, PLL | 高期权价值——DOE贷款,IRA税收抵免(如果/当投产时) |
实力排行榜:10只关键矿产股全面分析
第一梯队:核心持仓
RIO — 力拓 | ~$83.15 | 市值: $104B
被低估的多元化巨无霸
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 10.5x | 便宜——低于25分位 |
| 前瞻P/E | 7.9x | 非常便宜 |
| EV/EBITDA | 5.9x | 低于25分位 |
| ROE / 净利率 | 17.3%净利率 | 优秀 |
| FCF收益率 | 4.31% | 有吸引力 |
| 股息率 | 4.81% | 高收益 |
| Altman Z-Score | 2.46 | 灰色区域(矿企正常) |
| 负债/EBITDA | 1.14x | 非常可控 |
| 利息覆盖 | 13.82x | 优秀 |
| Beta | 0.65 | 矿企中的防御型 |
| Graham Number | $97.72 | 暗示+17.5%上行 |
| 分析师目标 | $81.00 | -2.6%(偏保守) |
多方论点: 多指标同时发出低估信号——P/E、前瞻P/E和EV/EBITDA全部低于25分位。Arcadium Lithium收购($6.7B,已完成)在锂周期底部加入锂敞口。犹他州Kennecott铜矿是美国本土资产。Resolution Copper(亚利桑那,与BHP合资)建成后将是美国最大铜矿之一。Graham Number $97.72暗示+17.5%上行,说明分析师共识对铁矿石需求过于悲观。在表观底部仍有$10B年净利润,印象深刻。
空方论点: 铁矿石占营收60%+,且绝大部分依赖中国。Arcadium整合风险。Simandou(几内亚)的资本开支和地缘政治风险。分析师共识认为股价已合理。
地缘优势: Arcadium给了锂;Kennecott给了美国铜;铝/铝土矿给了国防级材料。力拓正在成为西方关键矿产供应链的一站式解决方案。
操作: 买入。板块内最佳风险回报。最便宜的超大盘矿企,加上锂和铜增长带来的期权价值。
FCX — 自由港麦克莫兰 | ~$52.08 | 市值: $75B
铜矿之王
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 34.3x | 偏高 |
| 前瞻P/E | 16.9x | 合理 |
| EV/EBITDA | 9.0x | 公允 |
| 毛利率 | 37.1% | 强劲 |
| 营业利润率 | 25.1% | 健康 |
| FCF收益率 | 1.49% | 低——资本开支重 |
| PEG | 0.37 | 全组最低——成长维度深度低估 |
| Altman Z-Score | 2.29 | 灰色区域 |
| 负债/EBITDA | 1.13x | 非常可控 |
| 利息覆盖 | 17.62x | 优秀 |
| 分析师目标 | $55.57 | +6.7% |
多方论点: 铜是电气化时代的”新石油”。FCX是全球最大上市铜矿商,在美国本土有大规模运营(亚利桑那州的Morenci、Bagdad、Sierrita、Safford)。PEG 0.37是全组最低——市场严重低估了铜的增长。Grasberg地下转型完成,高品位矿石带来成本下降。AI数据中心铜需求是一个完全没进入共识预测的新向量。
空方论点: 印尼主权风险(冶炼厂要求)。TTM P/E 34x看起来贵。重资本开支后FCF收益率仅1.49%。金价可能已见顶。
地缘优势: 亚利桑那铜矿直接服务于国内关键矿产回流论点。铜被认定为关键矿产。美国产铜规避关税风险,且符合Section 45X税收抵免条件。
操作: 买入。铜结构性短缺的最佳纯正标的。美国本土运营提供回流顺风。
TECK — 泰克资源 | ~$45.36 | 市值: $22B
煤炭后的凤凰涅槃
| 指标 | 数值 | 信号 |
|---|---|---|
| P/E (TTM) | 21.7x | 中等 |
| 前瞻P/E | 16.6x | 合理 |
| EV/EBITDA | 8.8x | 公允 |
| P/B | 1.17x | 接近账面价值——有吸引力 |
| 净利率 | 13.0% | 健康 |
| Piotroski F-Score | 7/9 | 全组最佳——基本面持续改善 |
| Altman Z-Score | 1.96 | 灰色区域 |
| 回购收益率 | 4.0% | 积极的资本回报 |
| 分析师目标 | $53.17 | +17.2% |
| Graham Number | $42.64 | 接近当前价格 |
多方论点: $8.9B煤炭资产出售给嘉能可,把TECK转型成纯铜/锌标的,市场还没完全重新定价。F-Score 7/9——全组最强——信号基本面全面改善。净利润从2024到2025年翻了三倍。P/B 1.17x便宜。4%回购收益率在积极回馈股东。加拿大盟国身份有利于IRA供应链合规。分析师目标暗示+17%上行。
空方论点: 智利/秘鲁政治风险(矿业税上调)。QB2扩张期间FCF为负。锌需求与周期性建筑挂钩。低于50日均线($54.45)——动量为负。
地缘优势: 加拿大总部,西半球运营。锌和铜对国防电子至关重要。符合IRA自由贸易条款下的盟国采购标准。
操作: 买入。重组后的价值故事,加上全组最佳基本面动量。
第二梯队:战略仓位
VALE — 淡水河谷 | ~$14.05 | 市值: $60B — 深度价值+股息
| 指标 | 数值 | 信号 |
|---|---|---|
| 前瞻P/E | 6.3x | 全组最便宜 |
| EV/EBITDA | 5.3x | 低于25分位 |
| 股息率 | 6.44% | 全组最高 |
| P/B | 1.75x | 低于25分位 |
| 营业利润率 | 28.4% | 强劲 |
| FCF收益率 | 4.82% | 有吸引力 |
| Piotroski F-Score | 6/9 | 中偏强 |
多指标同时发出低估信号:P/E、EV/EBITDA和P/B全部低于25分位。6.44%股息是全组最高。加拿大镍业务(Voisey’s Bay, Sudbury)提供盟国采购角度。Brumadinho/Mariana溃坝和解落地将移除主要压力。但铁矿石对中国敞口巨大(~60%销售额),巴西政治风险真实存在,且154%的派息比意味着股息超过当前净利润。买入——收益导向。仓位大小需反映中国风险。
ALB — Albemarle | ~$156.70 | 市值: $18.5B — 锂周期博弈
| 指标 | 数值 | 信号 |
|---|---|---|
| 前瞻P/E | 19.8x | 盈利恢复则合理 |
| FCF (TTM) | $692.5M | 净亏损下仍为正 |
| 连续派息 | 31年 | 股息贵族 |
| Altman Z-Score | 1.78 | 困境边界 |
| 利息覆盖 | 0.40x | 红旗 |
| PEG | 1.24 | 成长维度合理 |
经典的周期底部博弈。全球最大锂生产商在底部价格下亏损,但FCF仍为正($692M),31年连续股息增长彰显管理层纪律,前瞻P/E 19.8x意味着分析师预期2026年EPS大幅回升至$7.91。北卡Kings Mountain矿山重启提供国内生产角度。但Altman Z-Score 1.78(困境边界)和利息覆盖0.40x是真实的红旗——这不是一个”安全”的仓位。投机性买入——适合持有2-3年锂价回升论点的投资者。
BHP — BHP集团 | ~$65.27 | 市值: $166B — 品质堡垒
| 指标 | 数值 | 信号 |
|---|---|---|
| FCF收益率 | 5.97% | 全组最佳 |
| 毛利率 | 83.1% | 超卓 |
| 营业利润率 | 39.3% | 业内顶尖 |
| Altman Z-Score | 3.03 | 安全区 |
| 利息覆盖 | 24.76x | 超卓 |
| 分析师目标 | $53.33 | -18.3%下行 |
BHP是一座财务堡垒——安全区Z-Score、最佳FCF收益率(5.97%)、最佳利润率(83%毛利、39%营业)、超卓的利息覆盖。Escondida(全球最大铜矿)和Olympic Dam(铜/铀)提供关键矿产敞口。Resolution Copper(亚利桑那,与RIO合资)如果落地将是变革性的。但所有估值模型和分析师目标都显示BHP交易价格高于公允价值。-18%的分析师目标下行显著。持有——最高品质,但偏贵。在$55以下逢低吸纳。
MP — MP Materials | ~$50.60 | 市值: $9B — 战略性国家资产
| 指标 | 数值 | 信号 |
|---|---|---|
| 前瞻P/E | 194.0x | 极端溢价 |
| P/S | 32.6x | 非常高 |
| 毛利率 | 30.0% | 为正但被压缩 |
| 营业利润率 | -45.6% | 负值——投资期 |
| 现金 | $1.83B | 堡垒 |
| 净现金 | $795.6M | 无偿付风险 |
| Altman Z-Score | 3.75 | 安全区 |
| 分析师目标 | $70.92 | +40.2% |
MP运营着西半球唯一的稀土矿山到磁铁一体化设施(加州Mountain Pass + 德州Fort Worth磁性材料工厂)。在中国控制90%稀土加工并已武器化出口管制的世界里,这是一个不可替代的战略资产。五角大楼持有股权。营收在反弹(同比+35%),分析师目标暗示+40%上行。但估值极端:$9B市值对应$275M营收和-$86M净亏损。磁性材料业务处于预收入阶段,是亏损的主要来源。传统估值模型在这里不适用——这是一个战略资产博弈。投机性买入——仅适合相信稀土回流是国家安全命令的投资者。仓位要控好。
第三梯队:投机/回避
LAC — Lithium Americas | ~$3.71 | 市值: $1.3B — Thacker Pass豪赌
美国已知最大锂矿(13.7M吨LCE)。$2.26B DOE贷款(锂项目最大规模)。GM $650M股权投资。但零营收、零产量、F-Score 1/9、3.04 beta、股本快速稀释(同比+21%)。这是项目融资,不是运营公司。投机性——纯粹押注美国锂生产的期权(2027-2028年时间线)。仓位大小必须反映二元风险。
PLL — Piedmont Lithium | ~$7.25 | 市值: $200M — 微盘股彩票
交易价格0.72x账面价值,有两个美国项目(北卡Carolina Lithium矿山、田纳西Tennessee Lithium加工厂)。仅23名员工。零矿山产量。F-Score 2/9。营收来自锂贸易而非生产。分析师目标暗示+42%上行,但审批挑战和微盘股流动性风险严重。投机性——仅适合小额分散仓位。非机构级标的。
ALTM — Arcadium Lithium | ~$5.84 | 市值: $6.3B — 并购套利/回避
正被力拓以$6.7B(~$5.85/股)收购。交易价格基本等于协议价值,利差几乎为零。Altman Z-Score 1.14(深度困境),F-Score 2/9。无可操作论点——买RIO获取Arcadium资产的锂敞口。
地缘政治情景矩阵
| 股票 | 中国管制收紧 | 管制到期/放松 | 铜超级周期 | 锂价回升 | 美国回流加速 |
|---|---|---|---|---|---|
| RIO | 中等——铁矿石风险,锂受益 | 中等——Arcadium溢价紧迫性降低 | 非常强——铜增长 | 强——Arcadium | 强——Kennecott, Resolution |
| FCX | 强——美国铜溢价 | 中等——供给焦虑缓解 | 非常强——纯正标的 | N/A | 非常强——亚利桑那矿山 |
| TECK | 强——盟国采购铜 | 中等 | 强——QB2放量 | N/A | 强——加拿大盟国 |
| VALE | 弱——中国铁矿石风险 | 中等 | 中等——铜业务增长中 | N/A | 弱——聚焦巴西 |
| ALB | 强——锂价飙升 | 弱——回流溢价减少 | N/A | 非常强——#1生产商 | 中等——Kings Mountain |
| BHP | 中等——铜涨,铁矿石分化 | 中等 | 非常强——Escondida | N/A | 中等——Resolution待批 |
| MP | 非常强——垄断定价权 | 弱——中国竞争恢复 | N/A | N/A | 非常强——国防部合同 |
| LAC | 强——美国供给溢价 | 弱——紧迫性降低 | N/A | 强——如果价格回升 | 非常强——DOE支持 |
投资组合构建
| 梯队 | 股票 | 配置 | 理由 |
|---|---|---|---|
| 核心 (50%) | RIO | 20% | 最便宜超大盘,锂+铜期权,4.8%股息 |
| FCX | 20% | 最佳铜纯正标的,美国运营,PEG 0.37 | |
| TECK | 10% | 重组后价值标的,最佳F-Score,+17%目标 | |
| 战略 (30%) | VALE | 10% | 深度价值 + 6.4%收益率,仓位反映中国风险 |
| ALB | 10% | 锂周期回升,全球#1生产商 | |
| BHP | 5% | 品质锚,逢低吸纳 | |
| MP | 5% | 稀土回流的战略期权 | |
| 战术 (15%) | LAC | 5% | Thacker Pass期权价值 |
| PLL | 5% | 低于账面价值的美国锂期权 | |
| 现金 | 5% | 回调时的弹药 | |
| 回避 (0%) | ALTM | 0% | 并购套利——买RIO |
组合特征: 加权平均股息率~3.8%。加权平均前瞻P/E 11x。混合敞口:40%铜,25%多元化/铁矿石,20%锂,~15%稀土。
6大投资哲学视角
| 哲学 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 质量复利 (巴菲特) | 做多 RIO, BHP | 堡垒级资产负债表,持久需求,高股息,必需品的宽护城河 | 铁矿石中国需求放缓 |
| 想象力成长 (Baillie Gifford) | 做多 MP, LAC | 稀土回流和美国锂生产是一代人的机会;执行成功则10x上行 | 极端估值,预收入风险 |
| 基本面多空 (Tiger Cubs) | 做多 TECK, FCX / 做空高估同行 | 最佳基本面动量(F-Score 7),PEG 0.37,重组后重估 vs 定价完美的标的 | 铜价周期性 |
| 深度价值 (Klarman) | 做多 VALE | EV/EBITDA 5.3x,6.4%收益率,多指标低估——经典Klarman式有安全边际的烟蒂 | 中国房地产危机深化 |
| 催化剂驱动 (Tepper) | 做多 MP, ALB | 中国出口管制2026年11月到期是二元催化剂;IRA税收抵免开始流入;锂价拐点 | 管制放松=溢价消失 |
| 宏观战术 (Druckenmiller) | 做多铜(FCX, TECK) | 铜结构性短缺 + AI数据中心需求 + 电气化 = 多年期大宗商品超级周期 | 全球衰退摧毁需求 |
变异视角
市场共识: 关键矿产是个”好故事”,但大宗商品价格是周期性的,中国产能过剩会重新涌入,这些股票波动太大不适合做核心仓位。
市场遗漏了什么: 这不是一个大宗商品周期——这是一场产业政策的体制性变革。五个结构性转变正在同时发生,每一个单独拿出来都是利好:
- 中国将矿产武器化 —— 稀土、镓、锗出口管制证明供应链集中是一种地缘政治武器,而不仅仅是一个风险因素
- 审批周期制造结构性稀缺 —— 7-10年的矿山开发意味着今天的赤字在2030年代之前无解,无论价格信号如何
- IRA/Section 45X制造双轨市场 —— 国内和盟国采购的矿产相对中国加工的替代品享有结构性溢价
- AI数据中心是全新需求向量 —— 超大规模建设的铜需求不在传统矿企预测或分析师模型中
- 国防需求是刚性的 —— 五角大楼会为F-35和精确制导武器的稀土磁铁支付任何价格。每架战斗机920磅稀土,没有谈判余地
共识把这些股票当作周期性大宗商品标的,给8-15x P/E倍数。正确的框架是把回流受益者(MP、FCX、TECK、LAC)当作有政府补贴支持的结构性成长故事——更接近国防承包商,而非传统矿企。
事前尸检:三种亏钱的方式
-
中国解除管制、淹没市场。 2026年11月管制暂停期到期但未续期。中国稀土加工商恢复全量出口,稀土价格暴跌40-50%,MP Materials的战略溢价蒸发。阿根廷和澳大利亚项目的锂产能过剩进一步压缩ALB盈利。铜因中国建筑业走弱跌破$10,000/mt。整个回流论点失去紧迫性。组合回撤:25-35%。
-
审批和执行失败。 Thacker Pass(LAC)遭遇建设延误和成本超支——$2.27B一期资本开支膨胀。MP Materials的Fort Worth磁性材料工厂未能实现商业规模NdFeB磁铁生产。Resolution Copper(BHP/RIO)在环评中无限期搁置。PLL的Carolina Lithium面临当地反对。投资者意识到回流是一场十年磨一剑的苦战,而非近期催化剂。投机性标的(MP、LAC、PLL)回撤40-60%。
-
全球衰退摧毁需求。 中国硬着陆 + 欧洲衰退 + 美国放缓,工业金属全线暴跌。铜跌至$8,000/mt,锂重演2023-2024年的下行,铁矿石跌破$80/mt。即使最高品质的矿企(BHP、RIO)也面临20-30%回撤。ALB的Z-Score突破困境边界变成偿付危机。”结构性需求”论点长期正确,但对一个需要活过未来12个月的组合毫无意义。
监控仪表盘
| 信号 | 关注什么 | 利好触发 | 利空触发 |
|---|---|---|---|
| 中国出口管制 | 2026年11月暂停期到期 | 管制延长或扩大 | 管制解除,全量出口恢复 |
| 稀土价格 | NdPr氧化物、镝氧化物现货 | NdPr持续高于$100/kg | NdPr跌破$60/kg |
| 铜价 | LME铜现货 | 持续高于$12,000/mt | 跌破$9,000/mt |
| 锂价 | 碳酸锂(中国现货) | 回升至$15,000/t以上 | 新低跌破$8,000/t |
| IRA落地 | Section 45X税收抵免发放 | 抵免流向国内生产商 | 项目被砍或延迟 |
| MP磁性材料 | 季度Fort Worth更新 | 商业规模NdFeB磁铁出货 | 继续延迟,亏损扩大 |
| Thacker Pass | LAC建设里程碑 | 按期、按预算推进 | 成本超支、时间线滑坡 |
| Resolution Copper | BHP/RIO审批更新 | 最终EIS获批 | 被否决或无限期搁置 |
| 五角大楼支出 | 国防部关键矿产预算 | 新合同、DPA第三章订单 | DOGE式削减矿产项目 |
| 刚果钴 | 出口禁令状态 | 禁令延长,供给收紧 | 禁令解除,钴涌入市场 |
决策框架
| 股票 | 买入价 | 加仓价 | 减仓价 | 止损 |
|---|---|---|---|---|
| RIO | $72 | $78 | $95 | $62 |
| FCX | $44 | $48 | $62 | $38 |
| TECK | $38 | $42 | $55 | $32 |
| VALE | $11 | $13 | $17 | $9 |
| ALB | $120 | $140 | $185 | $100 |
| BHP | $52 | $58 | $72 | $45 |
| MP | $38 | $45 | $70 | $30 |
| LAC | $2.50 | $3.20 | $5.50 | $2.00 |
“地缘政治优势”系列第五篇。此前各期:第一篇:LNG价值链 | 第二篇:国防与弹药 | 第三篇:光子学与光通信已在博客发布。
免责声明:本分析仅供研究和教育目的,不构成投资建议。数据截至2026年3月22日。ALTM(Arcadium Lithium)正被力拓收购——股票作为并购套利交易,非基本面投资。LTHM(Livent)已退市并入ALTM。