Apr 30, 2026
Big Tech Q1 2026 财报深度对比:$7000亿 AI Capex 军备竞赛——为什么只有一家拿到了市场掌声
同一晚 GOOGL/MSFT/AMZN/META 公布财报,市场反应天差地别。$7000亿 AI capex 军备竞赛——为什么只有 GOOGL 拿到了市场掌声?详解四家公司“那一个关键信号”、估值矩阵与可执行 Action Trigger。
Big Tech Q1 2026 财报深度对比
$7000 亿 AI Capex 军备竞赛——市场只给一家发了奖状
先说一个画面
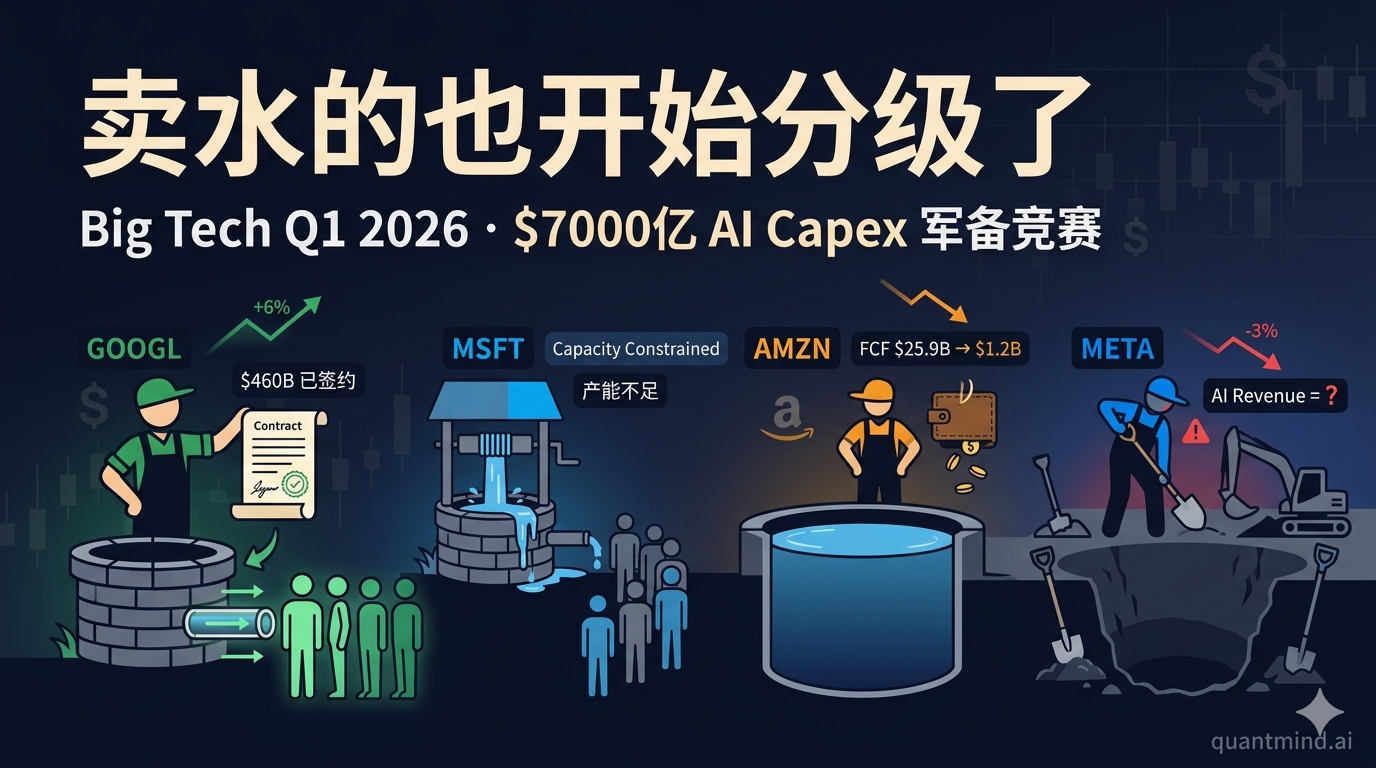
今晚 4:30 ET 之后的 30 分钟,我盯着四个标签页反复刷新——GOOGL 跳 +6%,META 砸 -3%,MSFT 在零附近犹豫,AMZN 大概 +1%、然后 -1%、然后 +1%。同一晚、同一行业、同一种叙事——AI capex——市场却给出了四种完全不同的答案。
这不是巧合。这是市场两年来第一次开始逐家审视 capex 的 ROI。
TL;DR(先说结论)
GOOGL +6% AH、META 盘后跌、MSFT 微跌;AMZN 初跌 -3% 但次日多头反扑、盘中重回 4/29 收盘价上方——同一晚四家科技巨头公布财报,市场反应天差地别,但 4/30 的”次日叙事”已经把 AMZN 拉回赢家阵营。
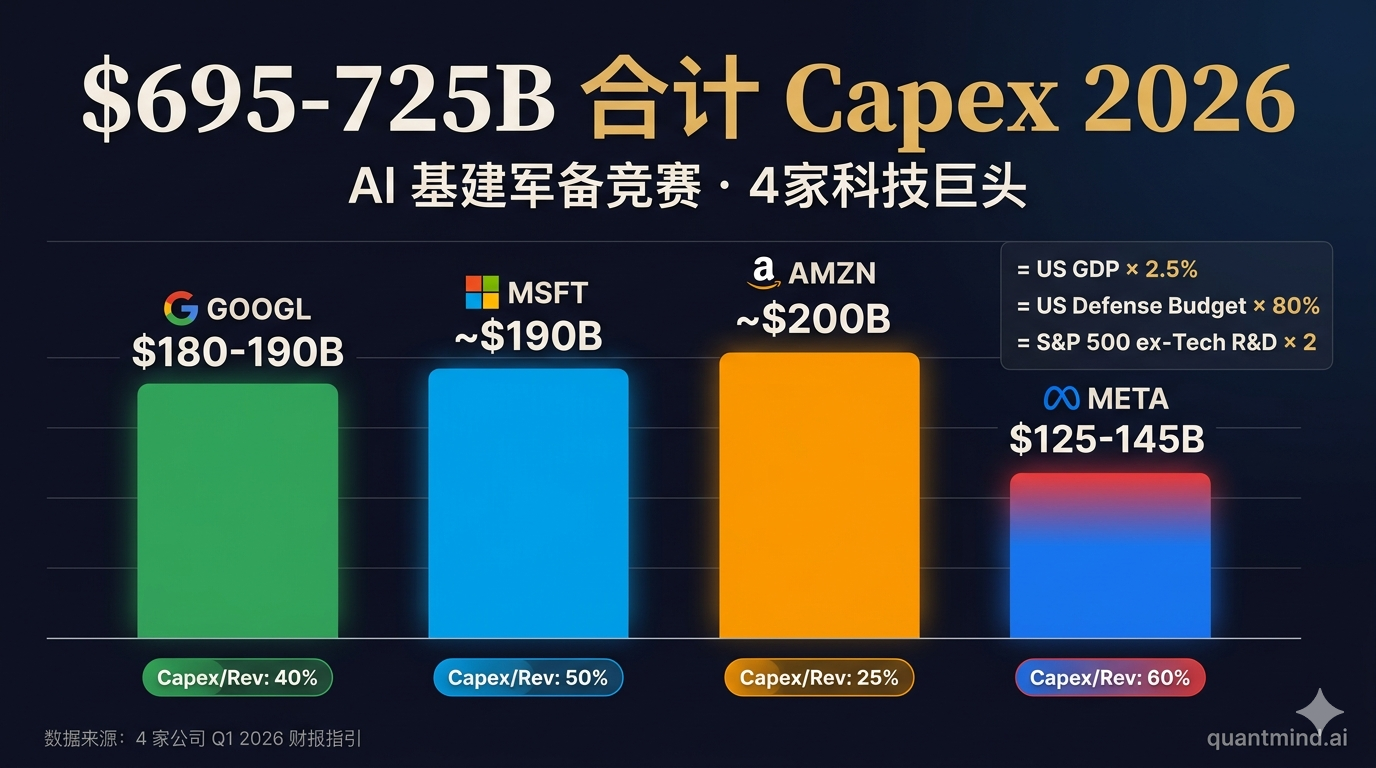
四家公司 2026 年合计 Capex 指引大约 $6,950-7,250 亿——相当于美国 GDP 的 2.5%、美国国防预算的 80%、整个标普 500 非科技板块全年研发支出的 2 倍——一年砸在 AI 基础设施上。但只有一家把这笔钱说清楚了去哪、什么时候、怎么变成收入。
| 公司 | 我的判断 | 一句话理由 |
|---|---|---|
| GOOGL | Long(核心持仓) | $460B Cloud Backlog QoQ 翻倍,是全场唯一硬指标 |
| MSFT | Long(待回调) | OpenAI 协议改写释放长期利润,但 Q3 增速被产能卡住 |
| AMZN | Long-观察(次日反扑) | AWS 15 季度新高 + 4/30 盘中收回 $263+,市场吞下 FCF 真空 |
| META | PASS / 减仓候选 | Capex/Revenue 接近 60%,AI 收入项至今未单独披露 |
如果你只看一眼这篇文章,记住这句:“AI capex 是赌注,monetization 才是兑付。今晚四家里只有 Google 给出了兑付证据。”
Key Force:四家合计 $7000 亿 Capex,但市场不再”打包给信用”
过去两年市场把四大科技巨头当成一只”AI 基建 ETF”——谁加 capex,谁的股票涨。今晚这个共识第一次被打破。
2026 年合计 AI Capex:
| 公司 | 2026 Capex 指引 | 本季度变动 | 占收入比 |
|---|---|---|---|
| GOOGL | $180-190B | 上调(原 $175-185B) | ~40% |
| MSFT | ~$190B | 上调(共识 $154.6B,超 $35B) | 约 50% |
| AMZN | ~$200B | 维持/隐含上调 | 约 25% |
| META | $125-145B | 上调(原 $115-135B) | 约 60% |
| 合计 | $695-725B | 全部上调 | — |
关键转折点是市场反应:
- GOOGL 收盘后 +6%,创历史新高接近 $367
- MSFT 收盘后涨跌互现,关键是 capex 被市场理解为”成本通胀”而非”投资回报”
- AMZN 初跌约 −3%(capex / FCF 担忧),4/30 次日开盘 $258 → 盘中冲上 $266,重回 4/29 收盘 $263 上方——市场愿意为 AWS 加速买单,吞下 FCF 真空
- META 财报后股价下跌——尽管全面 beat、收入增速 +33% 创 2021 年以来最快
这意味着什么? 市场开始用显微镜检查每一家的”capex → revenue”转化路径。同样花钱,背后故事讲得清不清楚,决定股价走向。
逐家拆解:每家公司”那一个关键信号”
🟢 GOOGL — Q1 2026:$109.9B 收入,$460B Cloud Backlog 是全场最硬的数据
核心数据: | 指标 | Q1 2026 | YoY | |------|---------|-----| | 总收入 | $109.9B | +22%(恒定汇率 +19%)| | 营业利润 | $39.7B | +30% | | 营业利润率 | 36.1% | +2.3pp | | 净利润 | $62.57B | +81%(含权益投资估值变动)| | EPS | $5.11 | +81% | | Google Cloud | $20.02B | +63%(共识 $18.05B)| | Google Services | $89.6B | +16% | | Search | $60.4B | +19% | | YouTube 广告 | ~$10B | +11% | | 付费订阅总数 | 350M | — |
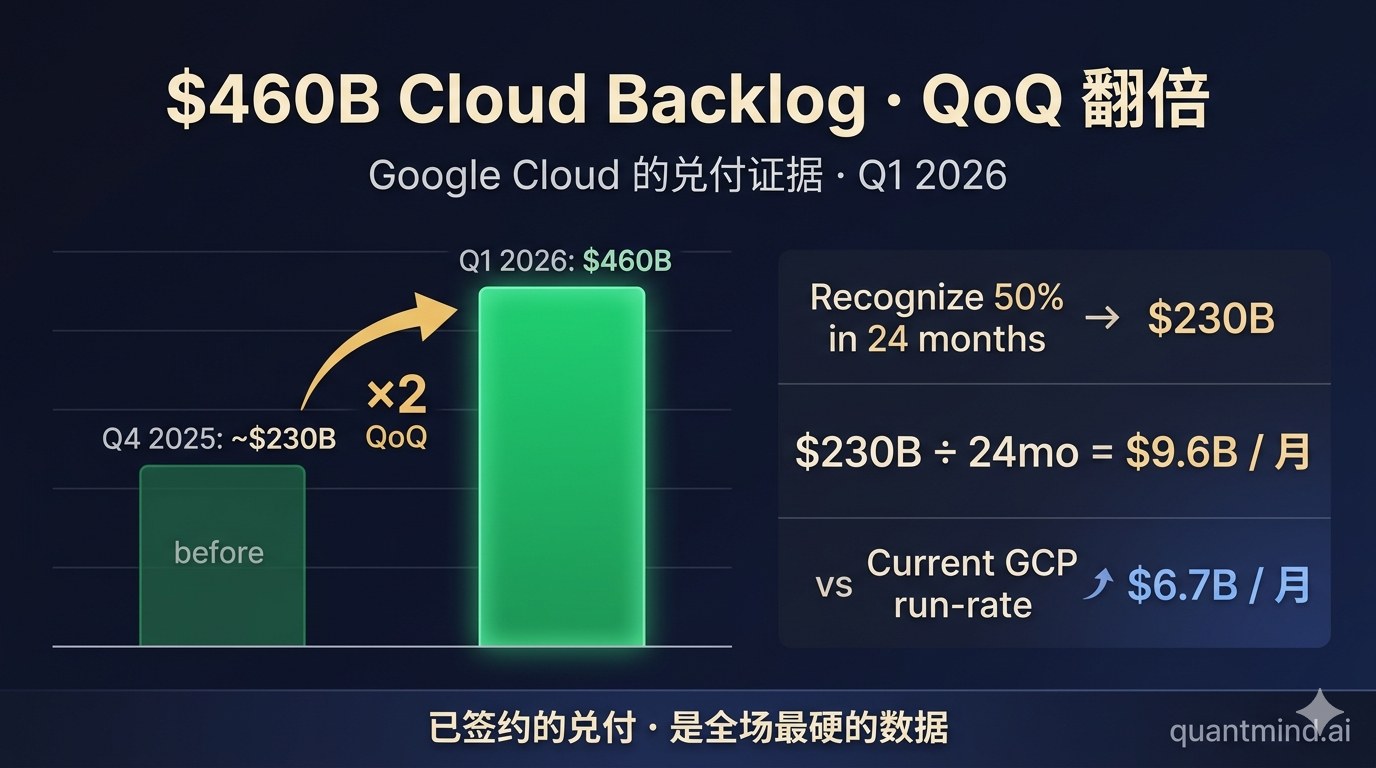
那一个关键信号:Google Cloud 的 backlog 在一个季度内从约 $230B 翻倍到 $460B。CFO Anat Ashkenazi 明确说:”预期未来 24 个月内确认其中略超 50%“——也就是 $230B 的合同收入,分摊到 24 个月就是约 $9.6B/月,而 GCP 当前季度收入是 $20B(即 ~$6.7B/月)。
翻译成人话:Google 不是在画饼。这 $460B 是已签合同(RPO,Remaining Performance Obligation),客户已经承诺要付钱。这是全场四家里唯一”capex 已经预订了对应收入”的硬证据。
估值快照: - 当前股价(盘后):~$367 - 远期 P/E:约 22x - 概率加权 12M 目标价:$405-420 - 隐含 IRR:约 13-15% → 勉强过 15% 门槛 - Action Price:$330(首次建仓 15% 安全边际),$310(加仓 25%)
我的偏见提示:第 81% 净利润增长里有相当一部分来自股权投资 mark-to-market(非经营性),不要把它当作 EPS 趋势线,应该看营业利润 +30% 这个数字。
🟡 MSFT — Q3 FY2026:Azure +40%,但产能被 GPU 卡死
核心数据: | 指标 | Q3 FY2026 | YoY | |------|-----------|-----| | 总收入 | $82.9B | +18%(恒定汇率 +15%)| | 营业利润 | $38.4B | +20% | | EPS | $4.27 | +23% | | Azure & 其他云 | — | +40%(共识 +39%)| | AI 业务 | — | +123% YoY | | Q3 Capex | ($3.4B 低于估计) | — | | FY26 Capex | ~$190B(原共识 $154.6B)| 大幅上调 |
那一个关键信号:CFO Amy Hood 透露——“如果我们把所有新接入的 GPU 容量都给 Azure 云业务,Azure 增速能超过 40%。但我们要分给 Copilot、GitHub Copilot 和内部工作负载。”
这句话拆解出三个含义:
- Azure 不是需求问题,是供给问题——GPU 不够卖,已经积压订单
- Capex 上调 $35B+ 中很大一部分是”内存涨价”(公司明确说 $25B 影响来自高内存价格)——这是被动成本通胀,不是主动战略加码
- OpenAI 协议改写(4 月 27 日):MSFT 不再向 OpenAI 支付 revshare;OpenAI 仍需向 MSFT 付费至 2030 年(带封顶)——这是隐藏的长期利润释放
估值快照: - 当前股价:约 $475-485(盘后微跌) - 远期 P/E:约 33x - 概率加权 12M 目标价:$510-540 - 隐含 IRR:约 8-12% → 未过 15% 门槛 - Action Price:$420(首次建仓),$390(加仓)
Variant View:市场把”capex 飙升”理解为利润率压力,但实际上其中一部分是被动应对 HBM 内存涨价,未来一旦内存周期回落,反而会释放利润。叠加 OpenAI 协议改写带来的 revshare 减负,2027-2028 的利润扩张窗口正在打开——但需要 2-3 个季度才能在数字上体现。当前股价不便宜,等回调。
🟠 AMZN — Q1 2026:AWS 反弹至 15 季度新高,但 TTM 自由现金流崩塌
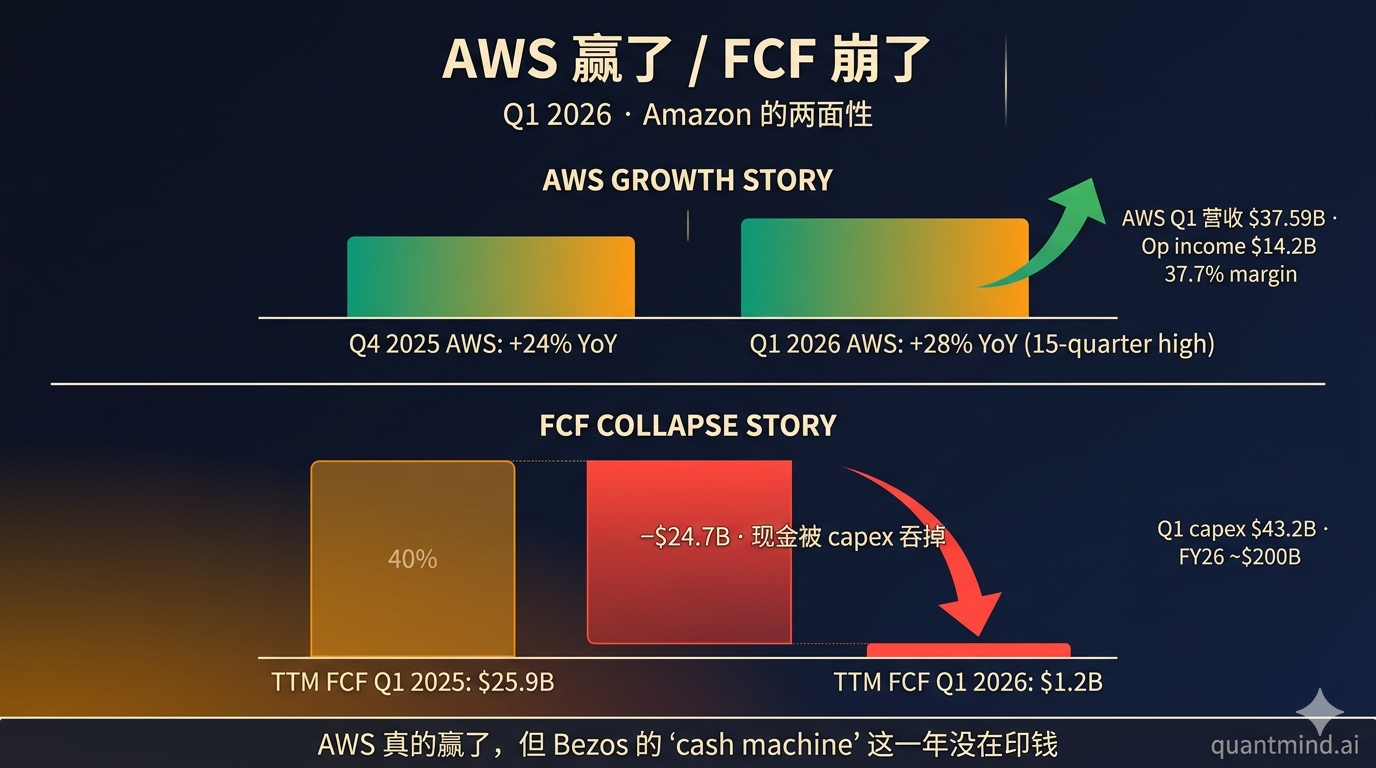
核心数据: | 指标 | Q1 2026 | YoY | |------|---------|-----| | 总收入 | $181.52B | +17% YoY(共识 $177.30B)| | EPS | $2.78 | 大超共识 $1.64 | | 净利润 | $30.26B | — | | AWS 收入 | $37.59B | +28%(15 季度最快)| | | AWS 营业利润 | $14.2B | margin 37.7% | | 广告收入 | $17.24B | +24%(超 +21.2% 预期)| | Q1 Capex | $43.2B | 全年指引 ~$200B | | TTM FCF | $1.2B | (从 $25.9B 崩塌) | | Q2 指引营收 | $194-199B | — | | Q2 指引营业利润 | $20-24B | — |
那一个关键信号:AWS 增速从上季度 +24% 加速到 +28%——重回 2022 年来最高水平。如果只看这一个数字,AWS 终于”重新定义”自己。但同时,TTM 自由现金流从 $259 亿崩到 $12 亿,几乎归零。
这是一个非常残酷的对冲:
“AWS 真的赢了,但 Bezos 当年最自豪的 ‘machine that prints cash’ 这一年完全没在印钱。”
怎么理解? AMZN 押注:用 2 年的 FCF 真空换 AWS 在 AI 推理时代的市场份额。如果 AWS 增速能维持在 +25% 以上,2027-2028 的 FCF 会以非线性速度反弹(因为 capex 强度会下降,AWS 高边际收入会持续增长)。但如果 AWS 增速 2026H2 重回 +20% 以下,FCF 真空就变成永久性的。
估值快照: - 当前股价:约 $265(接近近期高点) - 远期 P/E:约 35x - 概率加权 12M 目标价:$280-310 - 隐含 IRR:约 8-15% → 边际过门槛 - Action Price:$235(首次建仓),$210(加仓)
🔴 META — Q1 2026:33% 收入增长 + 41% 营业利润率,但市场还是把它砸下去了
核心数据: | 指标 | Q1 2026 | YoY | |------|---------|-----| | 总收入 | $56.31B | +33%(自 2021 年以来最快)| | 营业利润率 | 41% | — | | EPS(adj) | $7.31 | 共识 $6.78 | | EPS(GAAP) | $10.44 | 含一次性税收优惠 | | 家庭应用广告 | $55.0B | +33% | | 广告 impressions | +19% | — | | 平均价格/广告 | +12% | — | | DAUs | 3.56B | +4% YoY | | Q1 Capex 实际 | $19.84B | 远低于 $27.57B 共识 | | FY26 Capex 指引 | $125-145B | 上调(原 $115-135B)| | Capex/Revenue 比例 | 接近 60% | — |
那一个关键信号:Capex/Revenue 比例接近 60%——但 META 至今没有一个明确的”AI Revenue”披露口径。
对比 GOOGL:花 capex 但有 $460B backlog 兜底。 对比 MSFT:花 capex 但 Azure +40% 直接体现。 对比 AMZN:花 capex 但 AWS +28% 反弹。 META 的 capex 是”先盖楼再找租客”模式。
广告收入 +33% 当然亮眼,但这部分是广告本身的复苏 + Reels/Threads 货币化提升——和 AI capex 的因果关系不直接。AI capex 真正要兑付的是”agentic AI”、”AI for advertisers”、”AI generated content”等新业务,这些目前没有独立的收入披露。
叠加另一个不安信号:Q1 实际 capex $19.84B,远低于 $27.57B 的市场预期;但 FY 全年指引上调到 $125-145B。这意味着后三季度要花 $105-125B,强度急剧加速。市场担心:钱真的能花得出去吗?还是会出现执行风险?
Variety 报道还提到——CEO 计划继续大规模裁员。 在收入 +33%、利润率 41% 的辉煌季报里再裁员,是为了腾出更多预算给 AI 算力。这个组合既是看多信号(专注度),也是看空信号(人才战风险)。
估值快照: - 当前股价:约 $605-620(盘后跌至 $590s) - 远期 P/E:约 25x - 概率加权 12M 目标价:$580-650 - 隐含 IRR:约 -5% 到 +8% → 远未过门槛 - Action Price:$510(首次建仓),$470(加仓)
横向对比:哪一家”capex → revenue”转化最清晰?
| 维度 | GOOGL 🥇 | MSFT 🥈 | AMZN 🥉 | META |
|---|---|---|---|---|
| Capex/Revenue | 40% | 50% | 25% | 60% |
| 已签订合同(backlog) | $460B(QoQ ×2) | 不披露 | 不披露 | 未单独披露 |
| 云增速 | +63% | +40%(产能限制) | +28%(15 季度最快) | n/a |
| 监管/反垄断风险 | 高(DOJ 案) | 中 | 中 | 高(Cambridge Analytica 复发) |
| 一次性会计调整 | 权益投资 | 无显著 | 无显著 | 税收优惠 |
| 市场反应(AH + 4/30 盘中) | +6%(创新高 ~$367) | 微跌 | 初 −3% → 次日 $266 反扑 | 下跌(仍未修复) |
| 我的判断 | Long 核心 | Long 待回调 | Long-观察(次日反扑) | PASS |
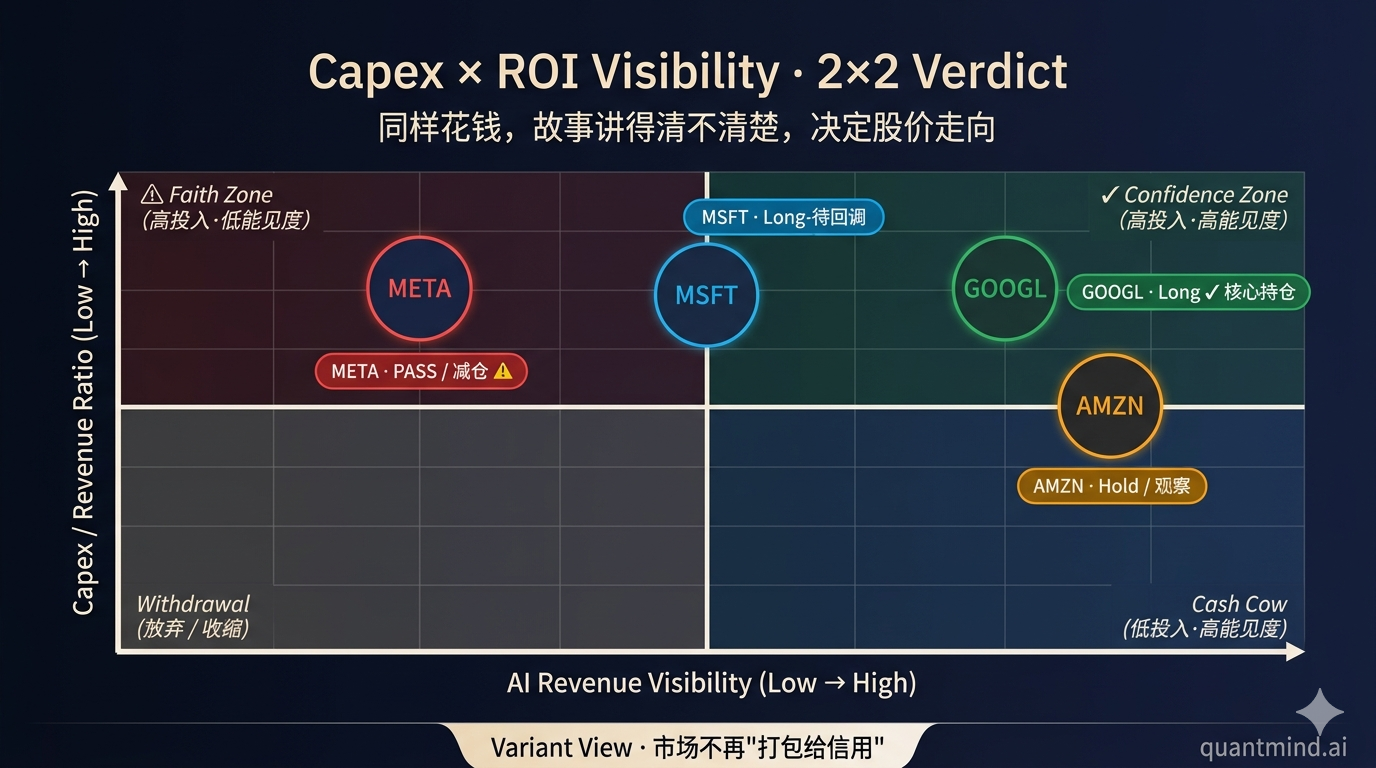
Variant View(变异视角)
市场共识:四家都是”AI 受益者”,capex 上调是看多信号——大水漫灌,谁都受益。
我的观点:这是过去 24 个月持续的”AI 基建 ETF 思维”,今晚开始失效。 市场进入”逐家审视 ROI”阶段。同样花 capex:
- 有 backlog 兜底的(GOOGL)= 价值投资
- 有产能制约证据的(MSFT)= 增长投资
- 有云加速证据的(AMZN)但 FCF 透支严重 = 周期性押注
- 没有清晰收入路径的(META)= 信仰投资
为什么市场之前错了:在 2024-2025 年,所有 capex 都被自动等同于”AI 收入”。但现在 capex 总量太大($7000 亿/年),市场必须开始挑剔——哪些 capex 有合同 backstop,哪些是 speculative build。这种”unbundling”会持续 2-4 个季度,期间 GOOGL 的相对 alpha 会持续,META 的相对 beta 会持续承压。
可证伪点:如果 META 在 Q2 或 Q3 公布”AI 收入”独立披露口径,并且这部分超过 $5B 季度收入,我的判断要立刻翻转。这是最关键的监控变量。
6 大投资哲学视角
| 视角 | GOOGL | MSFT | AMZN | META |
|---|---|---|---|---|
| 🏦 质量复利(Buffett) | Long | Long | PASS(FCF 真空) | PASS |
| 🚀 想象力成长(ARK) | Long | Long | Long | Long |
| 📈 基本面多空(Tiger) | Long | 待回调 | 观察 | Short 候选 |
| 💎 深度价值(Klarman) | 边际 OK | PASS(贵) | 边际 OK | PASS |
| ⚡ 催化剂驱动(Ackman) | Long(backlog 公布) | 待 OpenAI 协议影响显现 | 待 FCF 反弹 | PASS |
| 🌍 宏观战术(Druckenmiller) | Long | 中性 | 中性 | 中性 |
Pre-Mortem:如果 2 年后这篇文章错得很离谱,最可能的原因是什么?
失败路径 A(35%):META 在 Q2 或 Q3 突然公布 “AI 收入” 独立口径,数字超出预期 → 我的”信仰投资”判断被证伪 → META 估值修复,跑赢 GOOGL。
失败路径 B(25%):GOOGL 的 $460B backlog 在 24 个月内实际确认低于 50%(客户违约/合同重新协商)→ 唯一硬指标失效 → 整个 AI 基建叙事重创。
失败路径 C(20%):HBM 内存价格意外回落 → MSFT/AMZN 的 capex 强度大幅下降 → FCF 反弹快于预期 → 这两家估值修复,相对跑赢 GOOGL。
失败路径 D(15%):监管层面(DOJ 反垄断、欧盟 AI Act)重创 GOOGL 搜索/广告业务 → 即使 cloud 增长亮眼,整体被拖累。
失败路径 E(5%):宏观系统性风险(衰退、地缘冲突)→ 整个 AI capex 周期被打断 → 四家同时承压。
Action Trigger(操作触发条件)
| 信号 | 动作 | 标的 | 幅度 |
|---|---|---|---|
| GOOGL 回调至 $330 | 首次建仓 | GOOGL | 25% 仓位 |
| GOOGL 回调至 $310 | 加仓 | GOOGL | +20% |
| MSFT 回调至 $420 | 首次建仓 | MSFT | 20% |
| AMZN 回调至 $235 + AWS 增速 ≥ +25% | 首次建仓 | AMZN | 15% |
| META 公布 AI 独立收入口径且 > $5B/季度 | 翻转判断、建仓 | META | 20% |
| META 在不公布 AI 收入前提下进一步上调 capex | 减仓/避开 | META | — |
| 任意一家出现 cloud 增速 QoQ -5pp | 减仓该名 | 个股 | -30% |
| 美联储意外加息 / HBM 价格继续上涨 | 全组合减仓 | 全部 | -20% |
长期监控变量清单
未来 4 个季度,这些数据点决定你是不是错了:
- GOOGL Cloud Backlog:能否维持 QoQ 增长?如果在某季度变成持平或下降,警报。
- META 是否披露 “AI Revenue” 独立口径:这是最大的可证伪点。
- AMZN TTM FCF 何时反弹:如果 2026 年底仍在 $50B 以下,押注论证失败。
- MSFT Azure 增速:能否在 2026H2 加速到 +42% 以上?产能解锁的证据。
- HBM 内存价格走势:四家公司毛利率的关键外生变量。
- OpenAI 与 MSFT 后续动态:协议改写后的 OpenAI 是否寻找其他云合作伙伴?
- Google Search 在 AI 浏览器(OpenAI Operator、Anthropic Computer Use)冲击下的市占率:YoY 还能维持 +19% 吗?
结论 / Conclusion
同一晚四家科技巨头公布财报,市场用”涨/跌”投票,第一次给出了清晰的差异化信号:有合同兜底的 capex 被奖励,speculative capex 被惩罚。
操作上: - GOOGL 是当前 setup 最干净的——$460B backlog 是全场最硬数据。盘后已涨 6%,等回调到 $330 建仓。 - MSFT 是 setup 第二好的——OpenAI 协议改写是被低估的长期利好,但当前价格 IRR 不够,等回调到 $420。 - AMZN 次日被多头反扑买回——AWS 重回 15 季度新高的故事赢了 FCF 真空的故事,4/30 盘中冲上 $266。但 18-24 个月 FCF “账面残废” 的事实没变,仓位减半,等回调到 $235 再加。 - META 最危险——估值不便宜(25x forward)+ 60% capex/revenue 比 + 没有 AI 收入披露。等它公布 AI 收入口径,或者股价砸到 $510 以下再说。
如果你只能挑一只,挑 GOOGL。如果你只能 short 一只,挑 META(但要谨慎,因为 short squeeze 风险随时存在)。
写在最后
我自己看完这四份财报最深的感受是:两年前我们说”AI 投资就是买卖水的人”——现在卖水的也开始分级了。
GOOGL 在卖水之前先签了 24 个月的供水合同,水龙头还没开就锁定了 $230B 流水。 MSFT 在卖水但水管不够大,被迫排队。 AMZN 把水库挖得最深,但今年大家都在挖水库,自家的钱包都见底了。 META 还在挖蓄水池,告诉你”以后会很多水,但具体怎么收钱我们还在想”。
四家都是 AI 时代的赢家,但赢的姿势不一样。市场今晚开始用显微镜看每一家的姿势好不好看。
这就是我今晚的一句话总结:AI capex 是赌注,monetization 才是兑付。今晚四家里只有 Google 给出了兑付证据。
我接下来 4 个季度会盯紧那 7 个监控变量。如果 META 在 Q2 突然公布 AI 收入口径而且数字漂亮,我会第一时间承认我错了,并翻仓做多。市场不是黑白的,财报数据每个季度都在重新定价我的判断。
但今晚的答案,对我来说很清楚。
分析基于 2026 年 4 月 29 日盘后公开数据。GOOGL/MSFT/META 当晚公布财报,AMZN 数据来自当日同步发布。所有估值假设均为本人独立推算,不构成投资建议,仅供研究参考。
Sources: CNBC, Motley Fool 财报电话会议 transcript(4 家)、Microsoft FY26 Q3 IR、Alphabet Q1 2026 IR、Meta Q1 2026 IR、Amazon Q1 2026 IR、Yahoo Finance、Bloomberg、Investing.com.
⚠️ 免责声明:本分析为公开数据 + 独立推算,不构成投资建议。市场有风险,决策请独立判断。