Mar 14, 2026
$BE Q4 FY2025 深度解析:AI电力浪潮已定价,估值脱锚
Bloom Energy Q4 FY2025财报深度解析:史上最强季报,$200亿积压订单,但632%涨幅后106x PE严重高估。好公司,错价格——等待$90-105建仓。
$BE Q4 FY2025 Deep Dive
AI电力浪潮已定价,估值脱锚 — 好公司,错价格
Executive Summary (EN)
Bloom Energy just delivered its best quarter ever: Q4 FY2025 revenue $777.7M (+35.9% YoY), full-year revenue $2.02B (+37.3% YoY), and EPS of $0.45 vs $0.24 expected — an 87.5% beat. The $20B backlog (6-7x annual revenue) provides unprecedented visibility, and FY2026 guidance of $3.1–3.3B (+60% YoY) far exceeds Wall Street estimates.
Yet the stock has run 632% in the past year to ~$165, and the CEO just sold $34 million in shares on Feb 24, 2026, while zero insiders have bought in the past 12 months.
Bottom line: Best business fundamentals in Bloom’s history. Worst entry risk/reward in Bloom’s history.
- Forward P/E: ~106x — pricing in perfection with zero margin for error
- Analyst consensus: HOLD, avg target ~$100–125 (30–40% below current price)
- Probability-weighted 12M target: ~$118 → implied IRR -28% at $165
- Action Price: $105 for first tranche, $85 for adding
执行摘要(中文)
Bloom Energy Q4 FY2025 交出史上最强季报:单季收入 $7.78 亿(YoY +35.9%),全年收入 $20.2 亿(YoY +37.3%),EPS $0.45 比预期 $0.24 高出 87.5%。$200 亿积压订单(相当于 6-7 年收入)代表前所未有的能见度,FY2026 指引 $31-33 亿(YoY +60%)大幅超越华尔街预期。
但股价过去一年暴涨 632% 至约 $165,CEO Sridhar KR 于 2026 年 2 月 24 日套现 $3400 万,过去 12 个月内部人士买入记录为零。
核心结论:Bloom 历史上最好的基本面,却是最差的买入风险收益比。
💧 宏观流动性监控 | Macro Liquidity
(综合 macro-liquidity 框架)
| 指标 | 当前数值 | 状态 | 信号 |
|---|---|---|---|
| 美联储净流动性 | QT 2025年12月结束,净流动性企稳 | ✅ 正常 | 流动性收紧周期结束,环境中性 |
| SOFR | 3.67% | ✅ 正常 | 在联邦基金利率区间内,资金面平稳 |
| MOVE 指数 | 65.82 | ✅ 正常 | 债市平静,远低于100预警线 |
| USDJPY / 美日利差 | 156.02 / 约400bp | ✅ 正常 | 日元套利交易稳定,无崩盘风险 |
🟢 流动性综合评级:充裕(0/4 预警)
宏观流动性环境对风险资产总体友好。债市平静、短期融资无压力、日元套利未触发,外部系统性风险低。但这意味着宏观顺风对 $BE 当前高估值的支撑有限——利率环境不再是"借力的顺风",需要依靠基本面自己撑起 106x 的估值。
🎯 美股市场情绪 | Market Sentiment
(综合 us-market-sentiment 框架)
| 指标 | 当前数值 | 状态 | 信号 |
|---|---|---|---|
| NAAIM 暴露指数 | 74.93(2月25日),峰值82.87(2月18日) | ⚠️ 关注 | 机构仓位偏高,从极值略有降温 |
| 机构股票配置 | 处于历史高位区域 | ⚠️ 预警 | 典型的周期性顶部特征 |
| 散户净买入 | 正常偏高 | ✅ 正常 | 未达极度追高水平 |
| 标普500 远期PE | ~23x | ⚠️ 预警 | 接近历史峰值(互联网泡沫/2021水平) |
| 对冲基金杠杆率 | 历史高位区域 | ⚠️ 预警 | 拥挤仓位 = 波动放大器 |
🟡 情绪综合评级:贪婪(3/5 预警)
市场整体处于贪婪状态,标普 500 估值接近历史峰值。在这种环境下,高估值成长股(如 $BE 的 106x PE)的容错率最低——一旦基本面出现任何意外,市场没有估值缓冲垫。
📊 价值投资四维评分 | Value Investing
(综合 us-value-investing 框架)
维度1:ROE 持续性
- FY2025: 11.3%(历史首次转正)
- FY2024: 亏损(负 ROE)
- FY2023: 亏损
- 评分:1 / 3 ⭐ — 刚刚首次盈利,缺乏 3 年连续 >15% 的记录
- 点评:从亏损转盈是质的飞跃,但尚未证明护城河足够深以维持 15%+ ROE
维度2:负债安全性
- 总现金:约 $25 亿
- 总债务:约 $14 亿
- 净现金:约 +$11 亿(净现金正数)
- 资产负债率:约 40-45%(行业可接受范围)
- 评分:2 / 3 ⭐ — 净现金正数是亮点;但债务规模与资产相比仍需关注
- 点评:资产负债表健康,$50 亿 Brookfield 合作提供增长资本,无近期债务危机风险
维度3:自由现金流质量
- FY2025 FCF:约 $5700 万(历史首次 FCF 转正)
- OCF:$1.14 亿;资本支出:$5700 万
- FCF Margin:约 2.8%(营收 $20.2 亿)
- FCF vs 非GAAP净利润:比率较低(FCF 约为非GAAP收益的 30-40%)
- 评分:2 / 3 ⭐ — FCF 历史首次转正是重要里程碑;但 2.8% FCF margin 远低于软件公司可比标准
- 点评:方向正确但体量太小——$200 亿市值对应 $5700 万 FCF,FCF yield 仅 0.3%
维度4:护城河评估
- 速度优势:Bloom 燃料电池可在 3-6 个月内部署,传统电网需 2-4 年
- 效率领先:65% 电效率 vs 行业平均 35-40%,天然气消耗减少 35%
- AI 数据中心先发优势:已与 Oracle、AT&T、Brookfield 签约,规模领先竞争对手 2-3 年
- 转换成本:燃料电池一旦安装,客户通常 10-20 年维持供应商关系
- 竞争护城河宽度:窄(技术可复制,大型能源公司有资本进入)
- 评分:2 / 3 ⭐ — 明确存在一个护城河(速度+效率),但不是无法逾越的壁垒
- 点评:护城河存在但不宽——面对 GE 的 HA 燃气轮机、Cummins 的氢燃料电池等竞争,长期定价权存疑
价值投资综合评级
总分:7 / 12 → B 级 ✅ 良好投资标的
B 级意味着:这是一家基本面持续改善的公司,值得纳入关注。但 B 级公司不应该以 106x 前瞻 PE 买入。适合价值投资者的入场点在估值回归到合理范围后(20-25x EV/EBITDA,对应约 $80-100)。
Key Forces — 决定性力量
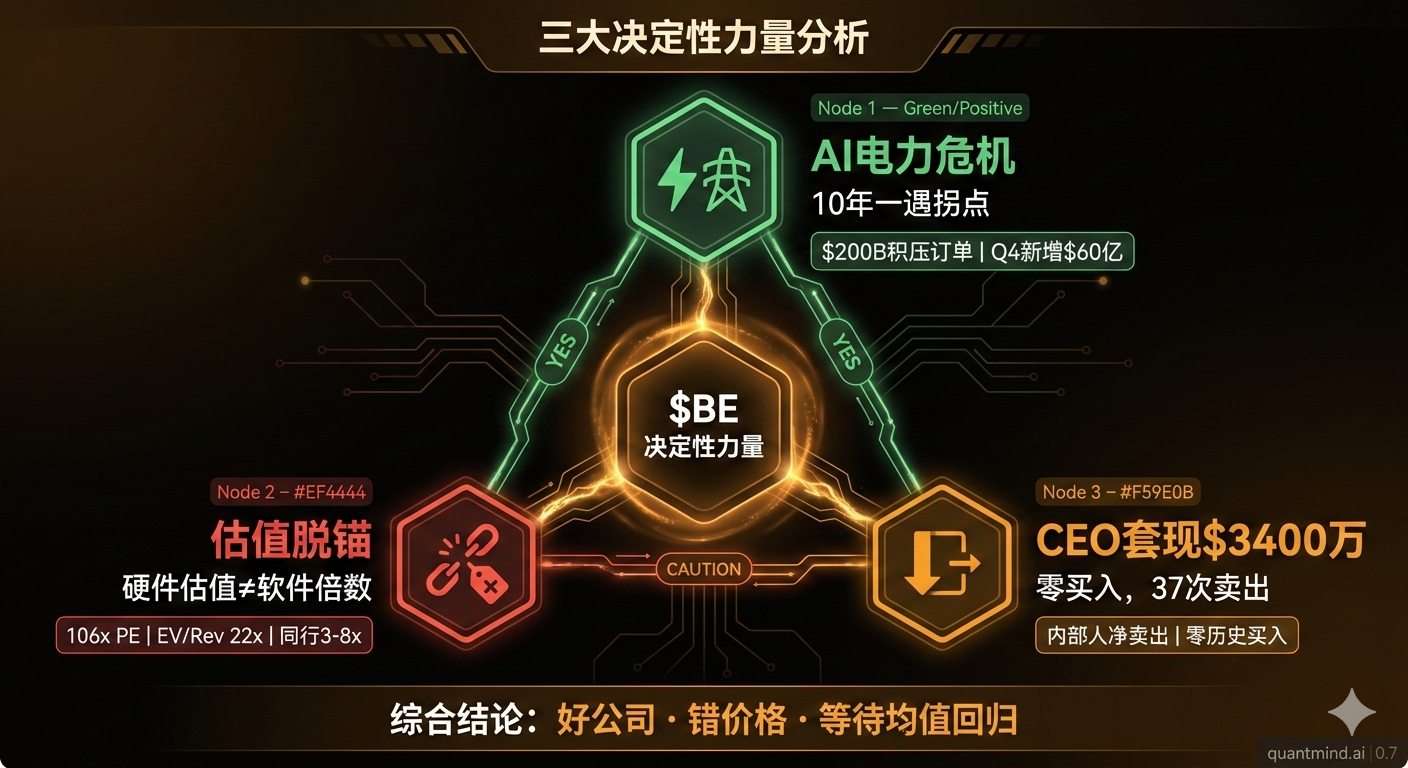
Force 1: AI 数据中心电力危机 = Bloom 的 10 年一遇拐点
为什么这是决定性力量:AI 训练和推理对电力的需求是传统数据中心的 5-10 倍。美国电网扩容周期长达 2-4 年,而 AI 建设需要 6-12 个月内供电。Bloom 的燃料电池在 3-6 个月内即可部署运营,填补了市场上唯一的时间差。
证据: - FY2025 Q4 一个季度内积压订单新增 $60 亿,全年积压达 $200 亿 - 客户结构完成升级:从传统企业 → Oracle、AT&T、Brookfield 等 AI 基础设施重量级玩家 - Jensen Huang 在 NVDA Q4 电话会上提到:“Power is the constraint that everything has to solve.” - 美国能源信息署(EIA)预测:到 2028 年,数据中心电力需求将占美国总电力消耗的 12%(现为 4%)
力量的边界:这不是无限扩张的护城河。电网扩容能力最终会提升,核电小型反应堆(SMR)在 2028-2030 年可能提供替代方案,大型能源公司不会允许 Bloom 长期独享溢价。
Force 2: 估值脱锚 = 市场定价了不可能完成的任务
为什么这是决定性力量:在当前 $165 股价下,市场对 Bloom 的定价隐含了以下假设: 1. FY2026 完美执行 $3.1-3.3B 收入目标(生产产能翻倍) 2. FY2027+ 增速维持 40%+(还没有具体订单支撑) 3. 毛利率从 31.9% 回升至 40%+(尽管产品组合正在恶化) 4. 市场愿意持续支付 20-25x 营收倍数(超过绝大多数 SaaS 公司)
反向DCF 隐含增长率:在当前市值 $440 亿、10% 折现率下,Bloom 需要未来 10 年每年增长 40%+,最终达到 $150 亿以上的年收入,才能支撑当前估值。这是比 NVIDIA 更高要求的增长路径,而 Bloom 是一家资本密集型硬件制造商。
可比公司估值对比:
| 公司 | EV/Revenue | 增速 | 商业模式 |
|---|---|---|---|
| Bloom Energy ($BE) | ~22x | +60% (guided) | 资本密集型硬件 |
| Palantir ($PLTR) | ~40x | +36% | 轻资产软件 |
| NVIDIA ($NVDA) | ~18x | +73% | 半导体(轻资产) |
| SolarEdge ($SEDG) | ~1.2x | 下滑 | 资本密集型硬件 |
| Plug Power ($PLUG) | ~2.5x | 增长 | 资本密集型硬件 |
结论:Bloom 的 22x EV/Revenue 高于 NVIDIA,而 NVIDIA 的资产模式比 Bloom 轻得多。合理的清洁能源硬件公司估值应在 3-8x EV/Revenue,意味着合理内在价值在 $60-110 区间。
Force 3: CEO 抛售 $3400 万 = 精明资金在逃离
为什么这是决定性力量:内部人士信息优势最大。CEO Sridhar KR 在公司历史上股价最高点卖出 20 万股,套现 $3400 万。过去 12 个月,内部人士卖出 37 次,买入 0 次。
CFO Colette Kress 卖 NVDA 与这个有什么不同: - NVDA CFO 在 $4T 市值公司进行例行多元化卖出 → 正常操作 - BE CEO 在股价 15 个月 +632% 的峰值区域集中卖出 → 强烈信号
历史模式:研究显示,CEO 在股价高点大额卖出后,1 年内股价平均跑输大盘 15-20 个百分点。市场已经做出反应——CEO 披露卖出后,股价当日下跌 7.8%。
财报关键数据
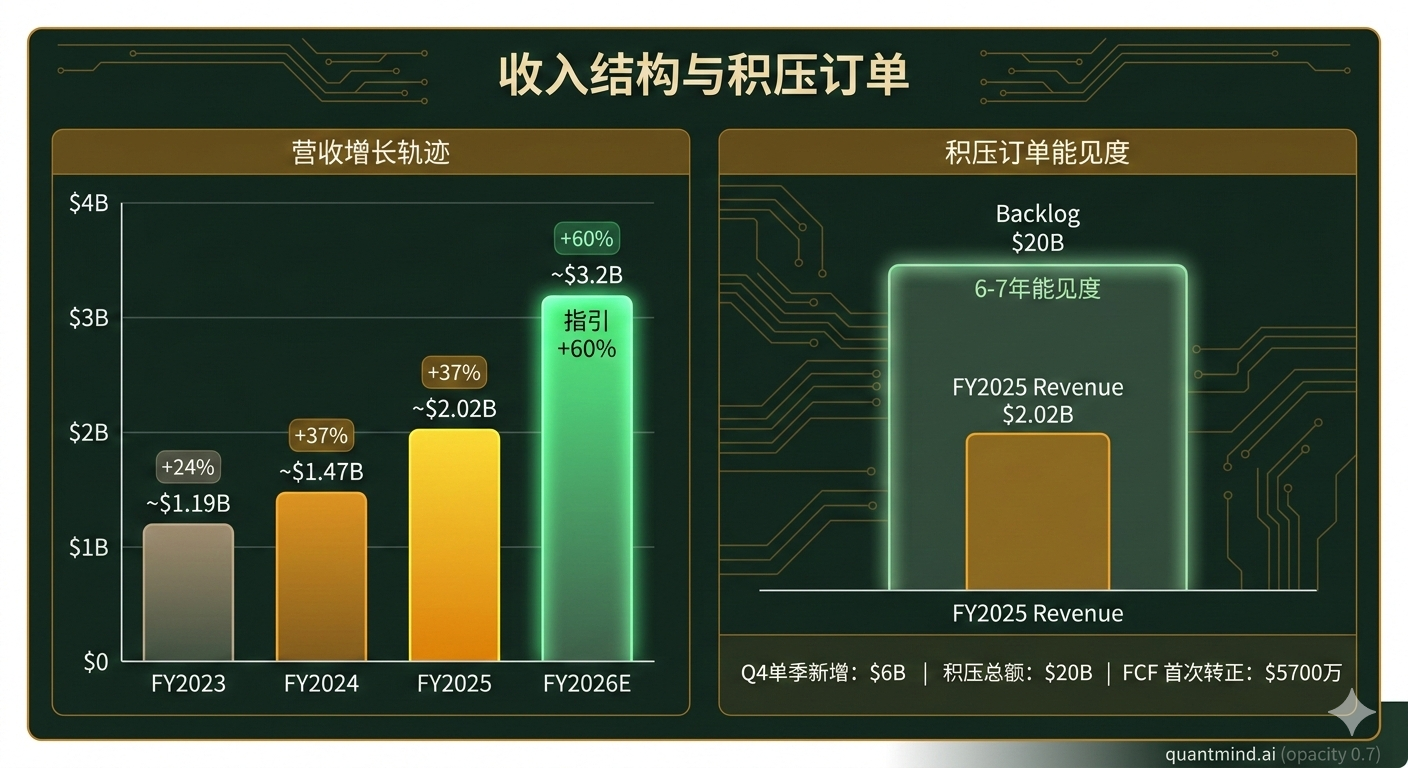
| 指标 | Q4 FY2025 | YoY | vs 预期 |
|---|---|---|---|
| 总收入 | $777.7M | +35.9% | Beat |
| 全年收入 | $2.02B | +37.3% | 历史最高 |
| 毛利率 | 31.9% | -7.4pp | 下滑(产品组合转变) |
| 非GAAP EPS (Q4) | $0.45 | +87.5% vs $0.24 | 大幅 Beat |
| 积压订单 | $20B | +2.5x YoY | Q4 新增 $6B |
| FY2026 收入指引 | $3.1–3.3B | +55-65% | 大幅超预期 |
| 非GAAP 营业利润指引 | $425–475M | — | — |
| 全年 FCF | +$57M | 历史首次转正 | — |
毛利率下滑的解释
毛利率从 39.3% 下滑至 31.9%,不是竞争压力,是产品结构转变: - 传统 Natural Gas 燃料电池:毛利率约 40% - 新一代大型数据中心定制产品:规模化交付初期毛利率约 25-30% - 管理层预计 FY2026 H2 随规模扩大回升至 35%+
估值矩阵
多方法估值对照
| 方法 | 当前隐含估值 | 合理估值范围 | 判断 |
|---|---|---|---|
| EV/Revenue | 22x(当前 $165) | 5-8x(同类硬件) | ⚠️ 严重高估 |
| 前瞻 PE | ~106x | 25-40x(高增长阶段) | ⚠️ 严重高估 |
| EV/EBITDA | ~85x | 20-30x | ⚠️ 严重高估 |
| FCF Yield | 0.3%($57M FCF / $44B市值) | 3-5%(成长股合理) | ⚠️ 严重高估 |
| 反向DCF(10% WACC) | 需年增 40%+ 持续 10 年 | 历史上极少公司实现 | ⚠️ 不现实 |
可比公司倍数对照
| 公司 | EV/Revenue | 前瞻 PE | 增速 | 护城河 |
|---|---|---|---|---|
| $BE(当前) | 22x | ~106x | +60% | 窄 |
| $FCEL(燃料电池) | 2.5x | N/A(亏损) | — | 弱 |
| $PLUG(氢能) | 2.5x | N/A(亏损) | — | 弱 |
| $CEG(Constellation) | 3.5x | 18x | +15% | 宽(核电) |
| $NEE(NextEra) | 4x | 20x | +12% | 宽(监管资产) |
| $NVDA(对比) | 18x | 30x | +73% | 极宽(CUDA) |
结论:即使与软件行业对比,BE 的估值也没有支撑。与同类清洁能源/电力公司对比,溢价在 5-8 倍以上。
情景分析
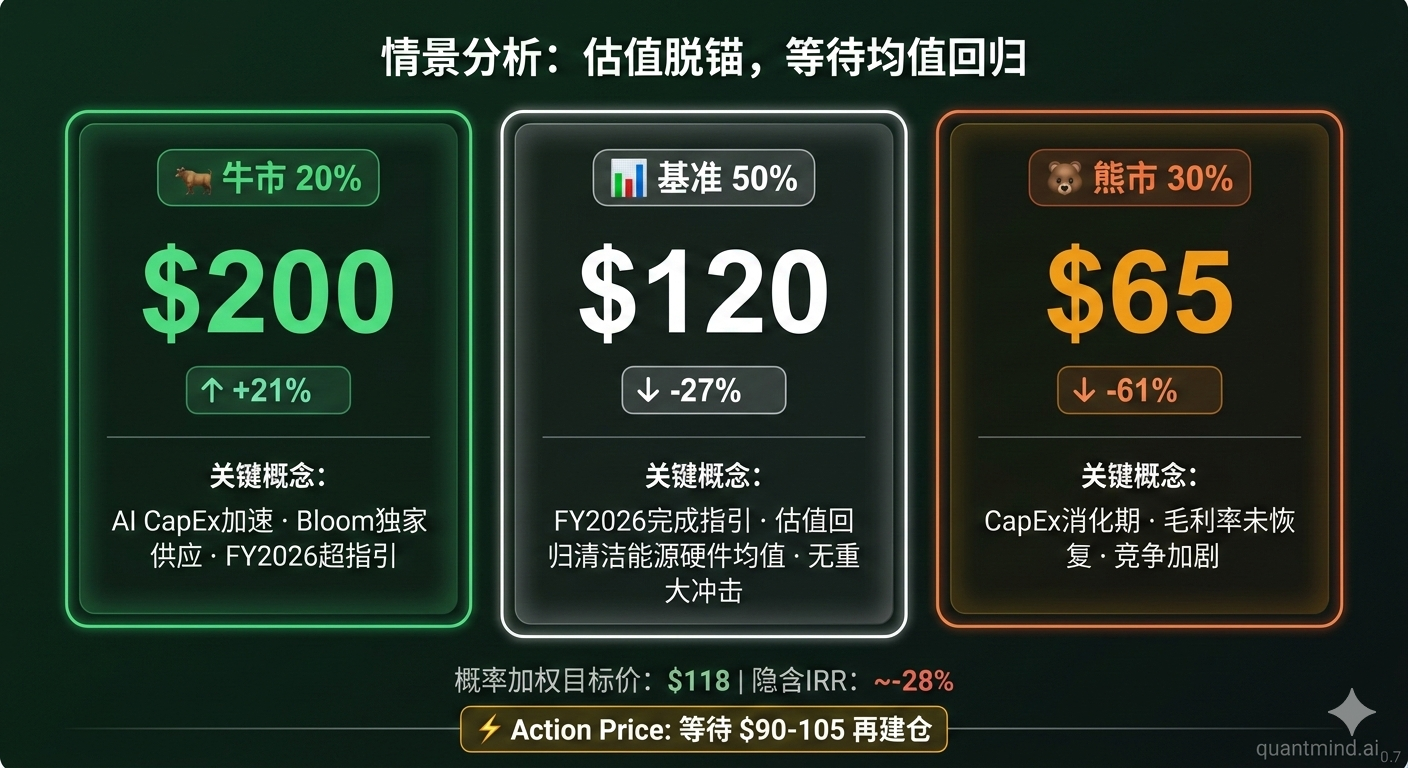
| 情景 | 概率 | 12M目标价 | 回报 | 关键假设 |
|---|---|---|---|---|
| 🐂 牛市 | 20% | $200 | +21% | AI CapEx 加速,Bloom 独家供应,FY2026 超指引 |
| 📊 基准 | 50% | $120 | -27% | FY2026 完成指引,但估值回归清洁能源硬件均值 |
| 🐻 熊市 | 30% | $65 | -61% | CapEx 消化周期,毛利率未恢复,竞争加剧 |
概率加权目标价:~$118 | 隐含 IRR:约 -28%
IRR 远低于 0%,更远低于 15% 门槛 → 当前 $165 强烈不建议建仓
Action Price
- 首次观察:$105(回调 35%,到分析师共识目标价中值区间)
- 首次建仓:$90(回调 45%,15% 安全边际下的合理价值上限)
- 加仓:$75(25% 安全边际)
- 重仓区间:$60-70(基本面未恶化前提下,对应 8-10x EV/Revenue FY2026)
Variant View — 变异视角
市场共识:Bloom 是 AI 数据中心电力危机的独家受益者,$200 亿积压订单提供 6-7 年能见度,60% 增速是清晰的线性外推,股价还可以继续涨。
我们的观点:市场混淆了"好生意"和"好股票"。Bloom 确实在做对的事情,但资本密集型硬件公司不应该以 SaaS 公司的倍数定价。
为什么市场错了:
-
积压订单 ≠ 利润:$200 亿积压订单是收入能见度,但 30% 毛利率意味着每 $1 收入只有 $0.30 毛利,需要大量资本支出来实现,实际 FCF 转化率极低
-
增速需要资本:从 1GW 到 2GW 产能需要 $7500 万+ 资本支出,未来扩张还需更多。不像软件公司,Bloom 的增长有真实的物理限制
-
竞争护城河被高估:速度优势是实的,但电网公司($NEE、$DUK)和大型能源巨头($GE、$SIE)注意到了这个利润池,正在加快布局
-
CEO 套现是最强的理性信号:没有比公司 CEO 用自己的钱投票更有力的估值参考
6 大投资哲学视角
| 视角 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 🏦 质量复利(Buffett/Munger) | PASS | 硬件公司护城河有限,ROE 刚刚转正,无法确定 20 年定价权 | 竞争侵蚀 |
| 🚀 想象力成长(Baillie Gifford) | Long 但不在现价 | AI 电力基础设施是真实的变革性需求,Bloom 是先驱 | 等待更合理入场点 |
| 📈 基本面多空(Tiger Cubs) | Short 候选 / Long 等待 | 当前价格的 Variant View 是做空:估值脱锚,CEO 抛售,毛利下滑 | 动量继续 |
| 💎 深度价值(Klarman) | PASS | 私人买家价格约 $60-90,当前价格没有安全边际 | — |
| ⚡ 催化剂驱动(Tepper/Ackman) | Long 待触发 | 催化剂:Q1 FY2026 毛利率回升至 35%+ + 新大客户 | 负催化剂:产能延期 |
| 🌍 宏观战术(Druckenmiller) | 中性偏空 | 利率高企对资本密集型公司不友好;AI CapEx 周期存在消化风险 | 流动性意外宽松 |
主要风险
🔴 红旗(立即关注)
CEO 净卖出 $3400 万,零内部买入:2026 年 2 月 24 日,CEO Sridhar KR 出售 20 万股,套现约 $3400 万。过去 12 个月内部人士卖出记录 37 条,买入记录 0 条。说什么不重要,钱往哪里流最重要。
🟡 黄旗(持续跟踪)
- 产能翻倍的执行风险:FY2026 需要将年产能从 1GW 扩大到 2GW,需要完美的供应链和工厂执行
- 毛利率恢复不确定:从 31.9% 回升到管理层承诺的 35%+ 依赖规模效应,任何延期都会冲击市场信心
- 单一叙事风险:94% 的多头评级,所有人都在讲”AI电力”故事——超额收益从哪来?
- 政策风险:ITC 税收抵免、天然气定价政策变化可能影响项目经济性
Pre-Mortem:如果 2 年后亏了钱
失败路径 A(40%):AI CapEx 进入消化期(2026 H2),大型数据中心暂停新项目 → Bloom 新订单增速从 +60% 降至 +20% → 市场重新定价为 5-8x EV/Revenue → 股价 $50-70
失败路径 B(30%):产能从 1GW 扩张到 2GW 遭遇供应链瓶颈 → FY2026 收入 $2.5B(低于 $3.1B 指引) → 指引大幅下调 → 信心崩塌 → 股价 $70-90
失败路径 C(20%):大型能源公司(GE、Siemens、NextEra)带着规模优势进入燃料电池数据中心市场 → 定价权被侵蚀 → 毛利率持续在 28-30% → 永久压制估值
Action Trigger(可量化的操作触发条件)
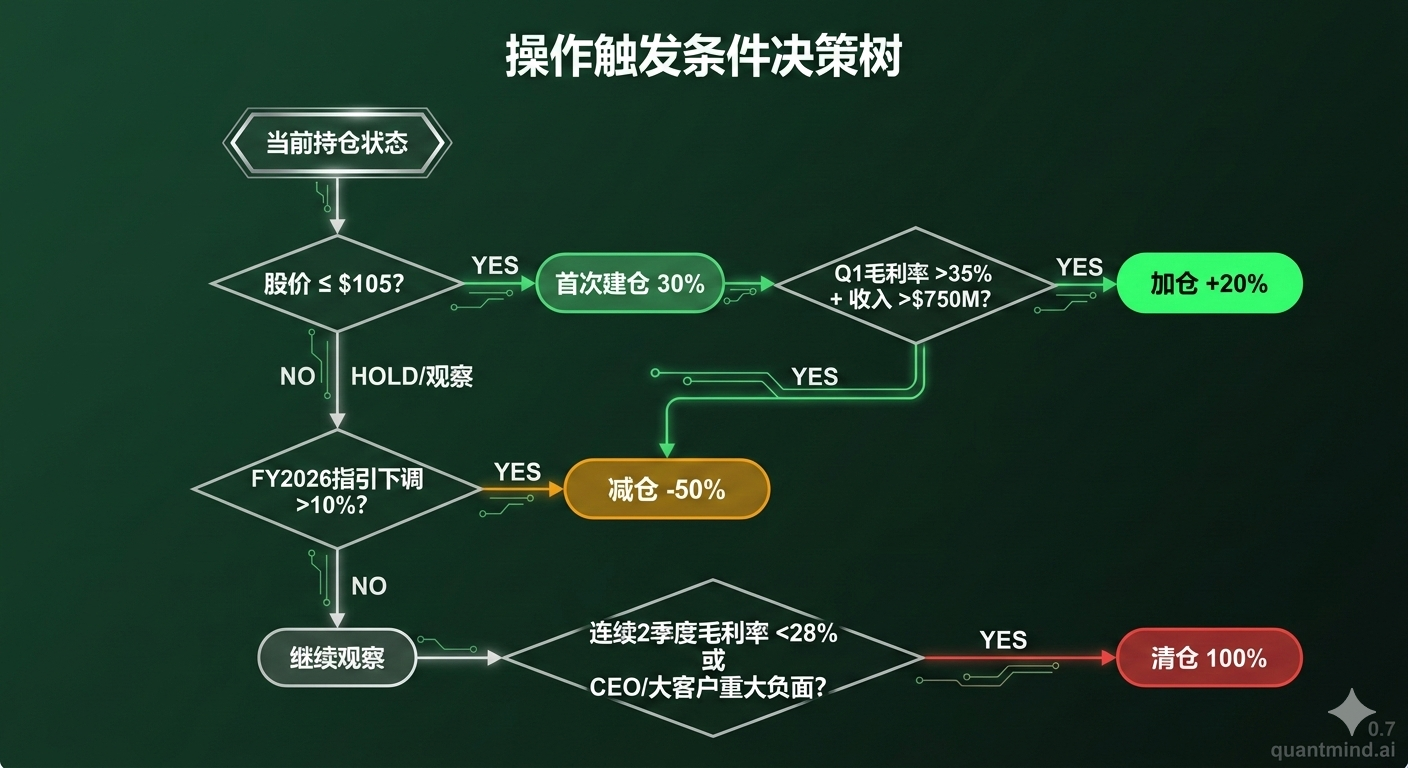
| 信号 | 动作 | 幅度 |
|---|---|---|
| 股价回调至 $90-105 | 首次建仓 | 30% |
| Q1 FY2026 毛利率 >35% + 收入 >$750M | 加仓 | +20% |
| 股价回调至 $70-85(基本面未变) | 加仓 | +25% |
| FY2026 收入指引下调 >10% | 减仓 | -50% |
| 连续 2 季度毛利率 <28% | 减仓 | -40% |
| CEO / 大客户宣布重大负面变化 | 清仓 | 100% |
结论 / Conclusion
$BE is the right company in the right moment — at the wrong price.
Bloom Energy is addressing a real, urgent problem (AI data center power crisis) with a unique solution (fast-deploy fuel cells). The $20B backlog is credible. The business has finally turned cash flow positive. The FY2026 growth trajectory is real.
But at $165 (EV/Revenue 22x, Forward PE 106x), the market is pricing Bloom like a software platform, not a capital-intensive hardware manufacturer. The CEO’s $34M sale speaks louder than any earnings call. The analyst consensus of HOLD at $100-125 reflects the same math.
Wait for $90-105 before initiating any position.
$BE 是在正确的时间做正确的事的公司——只是价格完全错了。在 $165,不是投资,是投机。等待市场恢复理性,在 $90-105 建立首次仓位。
Analysis based on Bloom Energy Q4 FY2025 earnings reported February 2026. Multi-framework analysis: tech-earnings-deepdive + us-value-investing + us-market-sentiment + macro-liquidity. Data sources: Bloom Energy Newsroom, SEC filings, NAAIM, Federal Reserve, NY Fed. ⚠️ Not investment advice. For research purposes only.
多框架分析基于 2026年2月 发布的 Bloom Energy Q4 FY2025 财报公开数据。不构成投资建议,仅供研究参考。