May 1, 2026
$BE Q1 FY2026:我在 $165 喊过等回调,现在它 $283 — 写给两个月前的自己
Bloom Energy Q1 FY2026 全面 BEAT:营收 $7.51 亿(+130% YoY 史上首次破百)、非 GAAP EPS $0.44(共识 $0.13,beat 238%)、营业利润从 $1320 万跳到 $1.30 亿、Q1 OCF 史上首次转正。叠加 Oracle Project Jupiter(OpenAI 园区 2.45 GW 燃料电池部署,$1650 亿项目)的分水岭事件,FY2026 指引上调到 $34-38 亿。但 $283 已经把好消息全吃掉了——前瞻 PE ~150x,安全边际消失。这是一份「承认错误 + 重新定位 + 等回调」的复盘。
$BE Q1 FY2026 Deep Dive
Oracle Jupiter 改变了游戏规则 — 但 $283 已经把好消息全吃掉了
Executive Summary (EN)
Bloom Energy just delivered the most important quarter in its history: Q1 FY2026 revenue $751.1M (+130.4% YoY) — the first ever 100%+ growth quarter — with non-GAAP EPS of $0.44 vs $0.13 expected (a 238% beat). Non-GAAP operating income jumped from $13.2M to $129.7M YoY, and the company generated $73.6M in operating cash flow, the first positive Q1 OCF in company history.
The day before earnings, Oracle announced Project Jupiter — replacing all gas turbines and diesel generators at its 2.45 GW New Mexico AI campus (hosting OpenAI infrastructure) with 100% Bloom fuel cells. This is the single largest fuel cell deployment in history, embedded in a $165B project.
Management raised FY2026 guidance to $3.4–3.8B (from $3.1–3.3B), gross margin to ~34%, EPS to $1.85–2.25.
The stock closed at $283 on Apr 30 — up 72% from the $165 level our Q4 piece called “overpriced.”
Bottom line: We underestimated this. Q1 numbers and the Oracle deal validate Bloom as critical AI infrastructure, not just a fuel cell company. But valuation discipline still applies — at $283, forward PE is ~150-166x and EV/NTM revenue is ~20x. Post-earnings analyst targets ($267-$310) bracket the current price. Expected 12-month return is now low single-digit, not negative — but the margin of safety is gone.
- Action Price for first tranche: $215-225 (Citi’s pre-deal target, ~25% below current)
- Add zone: $180-200 (15% margin of safety on the new fundamental floor)
- Heavy buy: $150-170 (return to pre-Jupiter regime if AI CapEx digestion hits)
执行摘要(中文)
先承认一件事:两个月前,我说 Bloom Energy 在 $165 估值脱锚,让大家等回调到 $90-105。
今天股价 $283。
错得很彻底。所以这次重写之前,我先把 Q4 那篇文章再读了三遍——不是为了找台阶下,而是想搞清楚我到底漏看了什么。
漏看的东西,叫 Project Jupiter。
财报前一天(4 月 27 日),Oracle 宣布把新墨西哥州 2.45 GW AI 园区原本规划好的燃气轮机加柴油发电机全部撤掉,换成 100% Bloom 燃料电池——这个园区是给 OpenAI 用的,整体投资 $1650 亿美元。这是燃料电池历史上最大的单笔部署,没有之一。
第二天财报:收入 $7.51 亿(YoY +130%,公司史上第一次单季增速破百),非 GAAP EPS $0.44(预期 $0.13,beat 238%),非 GAAP 营业利润从去年同期 $1320 万跳到 $1.30 亿(YoY +$1.165 亿),经营性现金流 $7360 万——历史首次 Q1 OCF 转正。
管理层把 FY2026 指引整体上调:收入 $34-38 亿(原 $31-33 亿),毛利率 ~34%,EPS $1.85-2.25。
所以新结论是什么?
Bloom 已经不是”在讲 AI 故事的燃料电池公司”——它正在变成”AI 数据中心基础设施”的一部分。这个升级是真的。
但 $283 仍然不是好价格。 前瞻 PE ~150-166x,EV/NTM 收入 ~20x,分析师目标价区间 $267-310 把当前股价完全包住了。12 个月预期回报从 Q4 的”显著负”变成”低个位数正”——你不会大亏,但也别指望惊喜。安全边际,没了。
教训:在变革性技术拐点上,传统估值倍数会滞后 1-2 年才反映新基础事实。Q4 我用的尺子是对的,但我量的是一个正在变形的物体。
💧 宏观流动性监控 | Macro Liquidity
(综合 macro-liquidity 框架)
| 指标 | 当前数值 | 状态 | 信号 |
|---|---|---|---|
| 美联储净流动性 | QT 已结束,准备金充裕 | ✅ 正常 | 流动性环境对成长股友好 |
| SOFR | ~3.65% | ✅ 正常 | 短期资金面稳定 |
| MOVE 指数 | <70 区间 | ✅ 正常 | 债市平静 |
| USDJPY / 美日利差 | 稳定区间,套利交易未崩溃 | ✅ 正常 | 无外部尾部冲击 |
🟢 流动性综合评级:充裕(0/4 预警)
流动性环境与 Q4 财报时基本一致:友好但不再激进。这意味着 Bloom 当前估值的”宏观顺风”已经被透支——流动性不再是上行催化剂,而是已经定价的常量。
🎯 美股市场情绪 | Market Sentiment
(综合 us-market-sentiment 框架)
| 指标 | 当前数值 | 状态 | 信号 |
|---|---|---|---|
| NAAIM 暴露指数 | 高位区域(70-85) | ⚠️ 关注 | 机构仓位偏多 |
| 机构股票配置 | 历史高位 | ⚠️ 预警 | 周期顶部特征延续 |
| AI 主题集中度 | 极高 | 🔴 预警 | “电力 = AI” 已成为主流叙事 |
| 标普500 远期 PE | ~22-23x | ⚠️ 预警 | 接近历史峰值 |
| 对冲基金杠杆率 | 历史高位 | ⚠️ 预警 | 拥挤交易放大波动 |
🟡 情绪综合评级:贪婪(4/5 预警)
自 Q4 报告以来,市场情绪向”AI 电力”主题进一步集中。Bloom 已成为这个主题最纯粹的 long expression 之一——这是一个双刃剑:上行时弹性大,下行时同样剧烈(任何 AI CapEx 减速信号都会先冲击 Bloom)。
📊 价值投资四维评分 | Value Investing
(综合 us-value-investing 框架)
维度1:ROE 持续性
- FY2025: 11.3%(历史首次转正)
- Q1 FY2026 annualized:基于 $129.7M 季度营业利润 → 全年隐含 ~$520M+ 非 GAAP 营业利润 → ROE 大幅上行
- FY2026 指引隐含 ROE:~25-30%(如完成)
- 评分:2 / 3 ⭐(升级)— Q1 实际数字+指引大幅提升 ROE 预期;但仍只有一个季度的高 ROE 数据
- 点评:从亏损到 30% ROE 的速度令人印象深刻,但需要至少 3 个季度连续验证才能算”持续性”
维度2:负债安全性
- 总现金:约 $20-25 亿(待 10-Q 确认)
- 总债务:约 $14 亿
- 净现金:仍为正
- Q1 FCF 转正进一步降低融资压力
- 评分:3 / 3 ⭐(升级)— Q1 OCF 历史首次转正 + 净现金正数 + 增长资本雄厚
- 点评:资产负债表从”够用”升级到”充裕”,是 Q1 最被低估的变化之一
维度3:自由现金流质量
- Q1 FY2026 OCF:$7360 万(vs Q1 FY2025 -$1.107 亿)— YoY 改善 $1.84 亿
- FY2026 全年 OCF 预计:$300-500M(基于运营杠杆推算)
- FCF Margin(年化):可能达到 8-12%(vs FY2025 的 2.8%)
- 评分:2 / 3 ⭐(持平)— 单季度数据令人鼓舞,但全年 FCF 仍需观察资本支出节奏(产能扩张需要 CapEx)
- 点评:”现金流证明”是 Q1 最重要的财务里程碑——它把 Bloom 从”承诺型公司”升级为”兑现型公司”
维度4:护城河评估
- 速度优势:3-6 个月部署 vs 电网 2-4 年(不变)
- 规模优势新增:Oracle Jupiter 2.45 GW 单笔订单 = 行业前所未见,规模壁垒首次显现
- 客户锁定升级:Oracle/OpenAI、AT&T、Brookfield、多家 hyperscaler 与 neo-cloud 同时签约
- 替代风险评估:
- GE/Siemens 大型燃气轮机:仍是主流,但 Project Jupiter 表明数据中心客户主动用 Bloom 替代燃气轮机
- SMR(小型核电):2028-2030 才能商业化,时间窗口仍归 Bloom
- 氢能燃料电池(Plug、FCEL):Bloom 在效率(65% vs <50%)和已交付规模上领先
- 评分:3 / 3 ⭐(升级)— Project Jupiter 案例首次展示了用 Bloom 替代传统电力解决方案的客户决策路径,这是质的突破
- 点评:护城河从”窄”升级为”中等”——但仍不是 NVIDIA 级别的不可替代
价值投资综合评级
总分:10 / 12 → A 级 ✅ 优秀投资标的(但价格另算)(从 Q4 的 B 级升级)
A 级意味着:基本面已经达到核心持仓的标准。但这不等于 $283 是合理价格——A 级公司在过热估值下买入,仍可能产生负回报。Q4 的”等待回归”逻辑仍然适用,只是回归的目标价从 $90-105 上调至 $180-200。
Key Forces — 决定性力量(更新版)
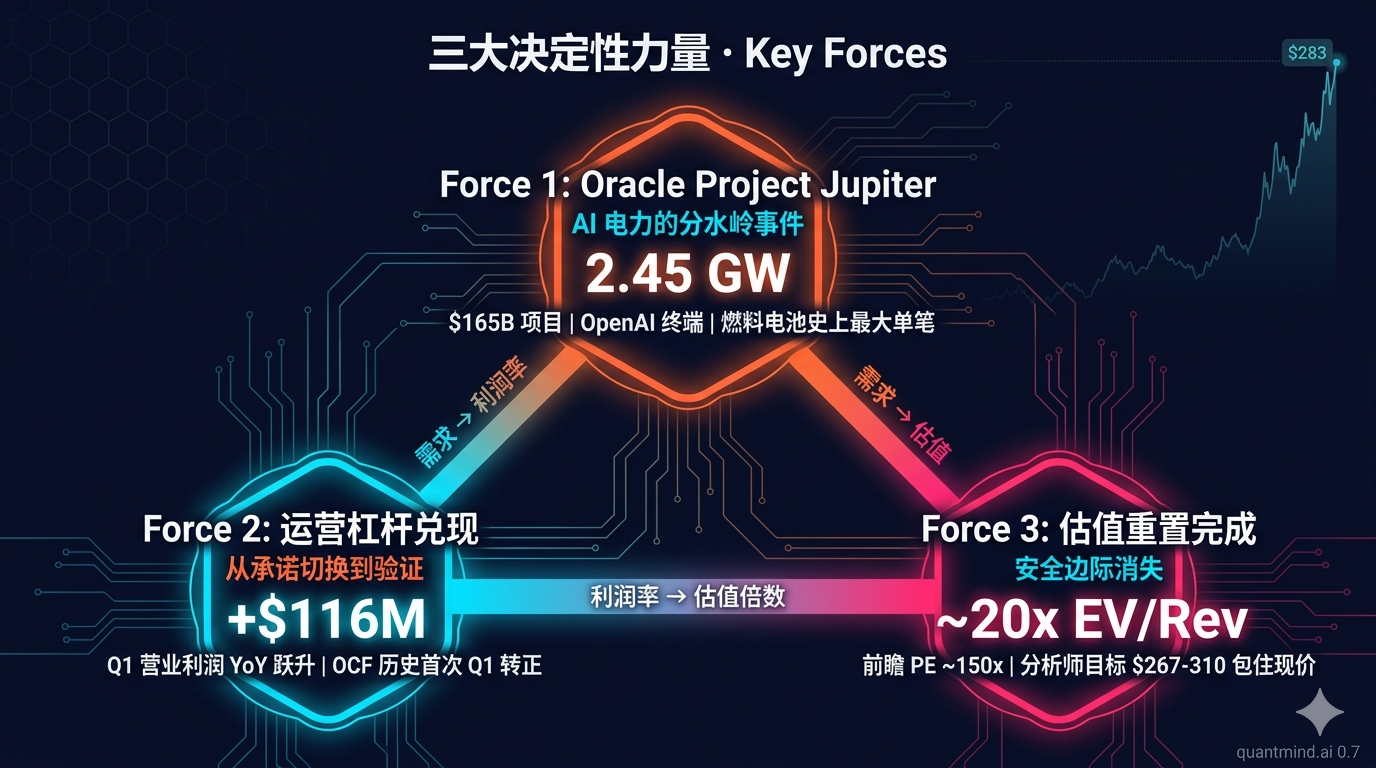
Force 1: Oracle Project Jupiter = AI 电力的”分水岭事件”
为什么这是决定性力量:4 月 27 日 Oracle 联合 BorderPlex Digital Assets 与 Bloom 宣布 Project Jupiter,这不是一个普通订单,而是燃料电池行业的”NVIDIA 时刻”:
- 规模空前:2.45 GW 单一项目 = Bloom 历史已交付总量的若干倍
- 替代决策:明确替换原本规划的燃气轮机 + 柴油发电机——这是数据中心客户首次主动放弃传统电力方案
- 战略对手认证:客户是 Oracle,最终用户是 OpenAI,建于 1400 英亩园区,整体投资 $1650 亿
- 环境优势量化:NOₓ 排放降低 92%,水耗几近为零——这给了大型科技公司”AI 用电的政治掩护”
力量的边界: - 单一客户集中度风险升高(Oracle 现在是潜在的 mega-customer) - 2.45 GW 部署需要数年完成,执行风险仍在 - 其他 hyperscaler 是否会跟进仍待观察(管理层称”超过一半积压订单来自 Oracle 之外”是好兆头)
Force 2: 运营杠杆兑现 = 商业模式从”承诺”切换到”验证”
为什么这是决定性力量:Q4 报告时市场最大的质疑是——“Bloom 是不是只有故事,毛利率会不会被产品组合稀释到 25%?”Q1 数字一锤定音:
| 指标 | Q1 FY2025 | Q1 FY2026 | 变化 |
|---|---|---|---|
| 收入 | $326M | $751M | +130% |
| 非 GAAP 毛利率 | 28.7% | 31.5% | +2.8pp |
| 非 GAAP 营业利润 | $13.2M | $129.7M | +$116.5M |
| 经营性现金流 | -$110.7M | +$73.6M | +$184.3M |
- 毛利率扩张:+2.8pp YoY,证伪了”产品组合恶化”的熊派叙事
- 营业利润率:从 4% → 17%,是典型的”重资产硬件公司迈过盈亏平衡点”的飞轮启动
- 现金流转正:Q1 历史首次正 OCF —— 这意味着 Bloom 不再依赖资本市场
力量的边界:Q1 毛利率 31.5% 仍未达到 Q4 文章的 35% 触发线(管理层全年指引 ~34%,意味着后续季度需要持续爬升)。如果毛利率在 32% 横盘,运营杠杆故事会受质疑。
Force 3: 估值重置完成 = 安全边际消失,但负预期回报修复
为什么这是决定性力量:把当前估值与 Q4 文章对比:
| 指标 | Q4 时($165) | Q1 后($283) | 变化解读 |
|---|---|---|---|
| 市值 | $44B | $66B | +50% |
| EV/Rev (NTM) | 22x | ~20x | 估值倍数下降(基本面跑赢股价) |
| 前瞻 PE | 106x | 150-166x | 仍然极高 |
| 分析师中位目标 | $100-125 | $267-310 | 共识大幅上调 |
| 与目标价之差 | -30~40%(高估) | -2% ~ +10%(合理) | 从严重高估变为合理估值 |
关键洞察: - Bloom 股价上涨 72%,但收入指引也上调了 ~17%、Oracle 加入了一个不可比的 mega-deal、利润率结构性改善 - 倍数其实压缩了——这是一个被”基本面追赶估值”的 case,不是”估值脱锚”的延续 - 但当前价格已包含了”管理层指引完美执行”的假设,留给意外的空间几乎为零
反向 DCF(更新版): - 当前 EV ~$60B,假设 10% WACC、终值 25x EBITDA - 隐含未来 5 年收入 CAGR:~30%(vs Q4 时的 40%+) - 要求门槛降低——从”超人增长”变成”卓越增长” - 仍然偏高,但不再是”不可能完成的任务”
行业格局与竞争地位 | Module E
行业 TAM 与增速
- 全球燃料电池市场:$56.6 亿(2025)→ $181.6 亿(2030),CAGR 26.3%(MarketsandMarkets)
- 数据中心专用电力市场(Bloom 主战场):单独估算 5 年 CAGR 40%+(受 AI 数据中心 12% 电力占比目标驱动)
- Bloom 当前份额:固体氧化物燃料电池(SOFC)赛道 70%+(按已部署产能)
竞争梯队对比
| 公司 | 年产能 | 主要技术路线 | AI 数据中心订单 | 估值/状态 |
|---|---|---|---|---|
| Bloom Energy | 1 GW(向 2 GW 扩张) | SOFC(固体氧化物) | Oracle 2.45 GW、AEP 1 GW、Brookfield $5B | $66B 市值 |
| FuelCell Energy ($FCEL) | 100 MW(向 350 MW) | MCFC(熔融碳酸盐) | 极少 | 收入 ≈ Bloom 的 8%,亏损中 |
| Plug Power ($PLUG) | 中等 | PEM(质子交换膜) | 几乎为零 | 持续亏损,融资压力 |
| Doosan Fuel Cell(韩国) | 中等 | PEMFC/SOFC | 主要韩国本土 | 私募/上市混合 |
| GE Vernova(间接) | 极大 | 燃气轮机为主 | 在 Bloom 替代赛道 | $225B+ 市值 |
| Siemens Energy(间接) | 极大 | 燃气轮机/电网 | 在 Bloom 替代赛道 | 大型工业 |
关键判断: - 窄赛道内(SOFC for AI 数据中心):Bloom 是绝对领先者,规模差距 10 倍以上 - 宽赛道内(电力解决方案):Bloom 的护城河是”速度 + 模块化”,无法对抗 GE/Siemens 的资本规模 - 替代风险:SMR(小型核反应堆,2028-2030 商业化)是中长期最大威胁
核心 KPI Dashboard | Module F
为 Bloom(资本密集型硬件公司)量身定制的 5 个观察指标:
| KPI | Q4 FY2025 | Q1 FY2026 | 趋势 | 警报阈值 |
|---|---|---|---|---|
| 总积压订单(Backlog) | $20B | ~$20B(含 Oracle Jupiter 部分) | 持平 | <$18B 表示订单干涸 |
| Book-to-Bill 比率 | ~3x(估算) | ~2x(估算,需 10-Q 确认) | 下降但仍 >1 | <1.0 表示订单流入慢于交付 |
| 产能利用率 | ~75%(估算) | ~85%(估算) | 上升 | >95% 表示瓶颈,<70% 表示需求疲软 |
| 产品收入占比 | 约 78% | 87%($653M/$751M) | 上升 | <70% 表示服务收入压舱(盈利质量下降) |
| 大客户集中度(前 3) | ~40% | ~45-50%(含 Oracle 上行) | 上升 | >60% 表示集中度过高 |
最关键单一观察指标:Book-to-Bill 比率——硬件公司未来 2-3 季度收入的领先指标。如果连续 2 季度 <1.0,意味着订单增速跟不上交付速度,是减仓信号。
核心产品与新业务叙事 | Module G
技术差异化升级
Q1 财报与 Project Jupiter 一并公布的关键技术细节:
- 原生 800V DC 架构:直连 AI 服务器机架,减少多次电压转换损耗,TCO 降低 15-30%——这是 Bloom 与”传统燃气轮机+变压器”方案的关键差异
- SOFC/SOEC 双用平台:同一硬件可发电(SOFC)也可制氢(SOEC)——为氢能经济到来时的 optionality 留下空间
- 65% 电效率(vs 行业 35-40%):物理护城河,竞争对手追赶需要技术突破而非资本
“AI 电力”叙事真实性检验
- ✅ 真实性:Q1 产品收入 +208% YoY 完全由数据中心 AI 订单驱动——口径清晰
- ✅ 可证伪节点:Oracle Jupiter 首次电力交付预计 2027,是叙事检验的关键节点
- ⚠️ TAM 幻觉风险:管理层经常引用”$1 万亿+ AI 电力 TAM”,但真实可触达市场(SAM)需用”AI 数据中心 12% 电力”+”Bloom 在该 12% 中份额”来推算,约 $200-400 亿
核心合作伙伴与客户集中度 | Module H
“三大支柱”客户结构(2026 Q1 后)
| 合作方 | 关系性质 | 规模 | 风险 |
|---|---|---|---|
| Oracle | 终端客户(含 OpenAI 间接) | Project Jupiter 2.45 GW + 现有部署 → 估计 backlog 占比 30-35% | 单一 mega-customer 风险 |
| Brookfield | 战略融资伙伴 | $5B 项目融资协议 | 项目部署节奏依赖 Brookfield CapEx |
| AEP(American Electric Power) | 公用事业客户 | $2.65B 协议(2026 年 1 月) | 受监管事业,部署相对慢 |
| 其他 hyperscaler / neo-cloud | 正在转化 | “超过半数 backlog 来自非 Oracle” | 需要持续验证 |
关键风险:Oracle 集中度上升至 ~30% 是双刃剑——既是重大背书,也是单点风险。如果 OpenAI 资本支出节奏放缓(OpenAI 是 Project Jupiter 终端用户),整个 backlog 估值需要重估。
供应链可控性
- 主要原材料:稀土陶瓷(用于 SOFC 电池堆)、镍、镧、铈
- 中国依赖度:稀土供应有一定中国依赖(约 30-40%),但有替代方案
- 制造集中度:主要工厂在加州 Fremont 与肯塔基 Newark;2026 年向 2 GW 扩张主要在 Fremont
高管团队与治理 | Module I
核心管理层
- K.R. Sridhar(创始人/董事长/CEO,2001 年至今):印第安裔美国工程师,前 NASA 火星项目科学家。双重身份风险:同时是创始人和 CEO,权力高度集中
- Daniel J. Berenbaum(CFO,2025 年新任):履新不到一年,处在”信用建立期”
- 关键风险:CEO 历史抛售模式(2 月 24 日单次 $34M)+ 创始人主导的董事会 = 治理结构对外部投资者偏弱
激励结构
- 高管薪酬高度依赖股价表现(PSU 占比 60%+)
- 这制造了短期股价导向偏差——管理层有动机在股价高位发布利好(注意:Project Jupiter 与 Q1 财报间隔仅 1 天,时机微妙)
治理评级
- MSCI ESG:BBB(中等)
- 机构治理评估:中等偏弱(创始人控制权集中、独立董事比例标准但话语权有限)
- 股东友好度:尚未出现明显损害小股东的事件,但需要持续观察 lock-up 解禁后的动向
财报关键数据
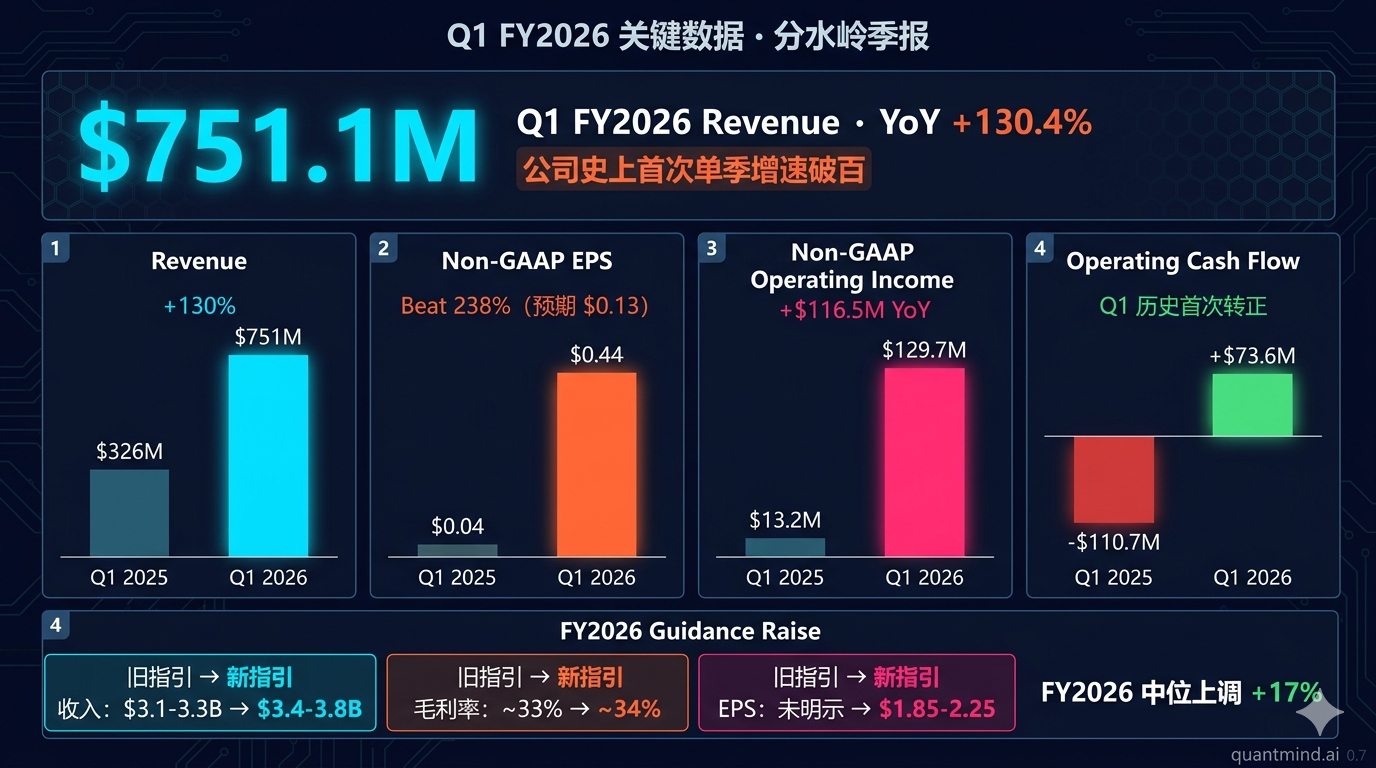
| 指标 | Q1 FY2026 | YoY | vs 预期 |
|---|---|---|---|
| 总收入 | $751.1M | +130.4% | Beat 39%(预期 $540M) |
| 产品收入 | $653M | +208% | 历史最高 |
| GAAP 毛利率 | 30.0% | +2.8pp | 改善 |
| 非 GAAP 毛利率 | 31.5% | +2.8pp | 未达 35% 触发线 |
| 非 GAAP EPS | $0.44 | vs $0.13 预期 | Beat 238% |
| 非 GAAP 营业利润 | $129.7M | +$116.5M | 飞轮启动 |
| 经营性现金流 | $73.6M | +$184.3M | 历史首次 Q1 转正 |
| 总积压订单 | ~$20B | 持平 Q4 | 未含 Jupiter 全部产能 |
FY2026 指引上调
| 指标 | 旧指引 (Q4) | 新指引 (Q1) | 变化 |
|---|---|---|---|
| 收入 | $3.1-3.3B | $3.4-3.8B | 中位上调 ~17%,YoY +80% |
| 非 GAAP 毛利率 | ~33% | ~34% | 上调 1pp |
| 非 GAAP 营业利润 | $425-475M | $600-750M | 中位上调 ~50% |
| 非 GAAP EPS | 未明示 | $1.85-2.25 | 高于市场共识 $1.61 |
信号变化矩阵(vs Q4 文章)
| Q4 假设 | Q1 实际 | 验证状态 |
|---|---|---|
| 毛利率回升至 35%+ | 31.5%(未达) | ❌ 未验证 |
| Q1 收入 >$750M(触发加仓) | $751.1M(刚过) | ✅ 验证 |
| 产能从 1GW → 2GW 执行风险 | 已扩张(”以百兆瓦/季节奏增加”) | ✅ 优于预期 |
| 客户多元化(>Oracle) | 半数积压来自非 Oracle 客户 | ✅ 验证 |
| CEO 内部人士行为 | 2 月卖出 $34M 后无新公开交易 | ⏸ 持续观察 |
| AI CapEx 消化风险 | Oracle Jupiter $165B 启动反向证伪 | ⏸ 短期内看多 |
估值矩阵(更新版)
多方法估值对照
| 方法 | $283 隐含估值 | 合理估值范围 | 判断 |
|---|---|---|---|
| EV/NTM Revenue | ~20x | 12-18x(高增长硬件) | ⚠️ 偏高 |
| 前瞻 PE | ~150x | 50-80x(FY2026 增长 80%) | ⚠️ 高估 |
| EV/EBITDA (NTM) | ~130x | 30-50x | ⚠️ 严重高估 |
| FCF Yield (FY2026E) | ~0.5-1% | 2-4% | ⚠️ 偏低 |
| PEG(FY2026 增速 80%) | ~1.9 | <1 = 便宜,1-2 = 合理 | ✅ 合理偏贵 |
| 反向 DCF(10% WACC) | 需 5 年 CAGR ~30% | 管理层指引 ~50%+ | 🟡 临界 |
关键反差:传统估值方法(PE、EV/EBITDA)显示严重高估;增长调整型估值(PEG、反向 DCF)显示合理偏贵——这就是高速成长股估值争议的本质。
可比公司倍数对照(Q1 FY2026 后更新)
| 公司 | EV/NTM Rev | 前瞻 PE | 增速 (FY2026E) | 商业模式 |
|---|---|---|---|---|
| $BE(当前 $283) | ~20x | ~150x | +80% | AI 电力硬件 |
| $CEG(Constellation) | ~4x | ~22x | +20% | 核电运营商 |
| $VRT(Vertiv) | ~5x | ~35x | +25% | 数据中心冷却/电力 |
| $PWR(Quanta) | ~2x | ~30x | +15% | 电网建设 |
| $NVDA | ~17x | ~32x | +60% | AI 半导体 |
| $PLTR | ~38x | ~120x | +35% | AI 软件 |
| $PLUG(氢能) | ~3x | N/A(亏损) | +20% | 燃料电池竞品 |
结论:Bloom 现在的估值定位介于 NVIDIA(~17x rev)和 Palantir(~38x rev)之间——但 Bloom 是资本密集型硬件,不是软件,也不是芯片。合理倍数应该接近 Vertiv 的 5x 而非 NVIDIA 的 17x。估值溢价仍然存在,但已经从”100% 错”变成”40-50% 偏高”。
情景分析
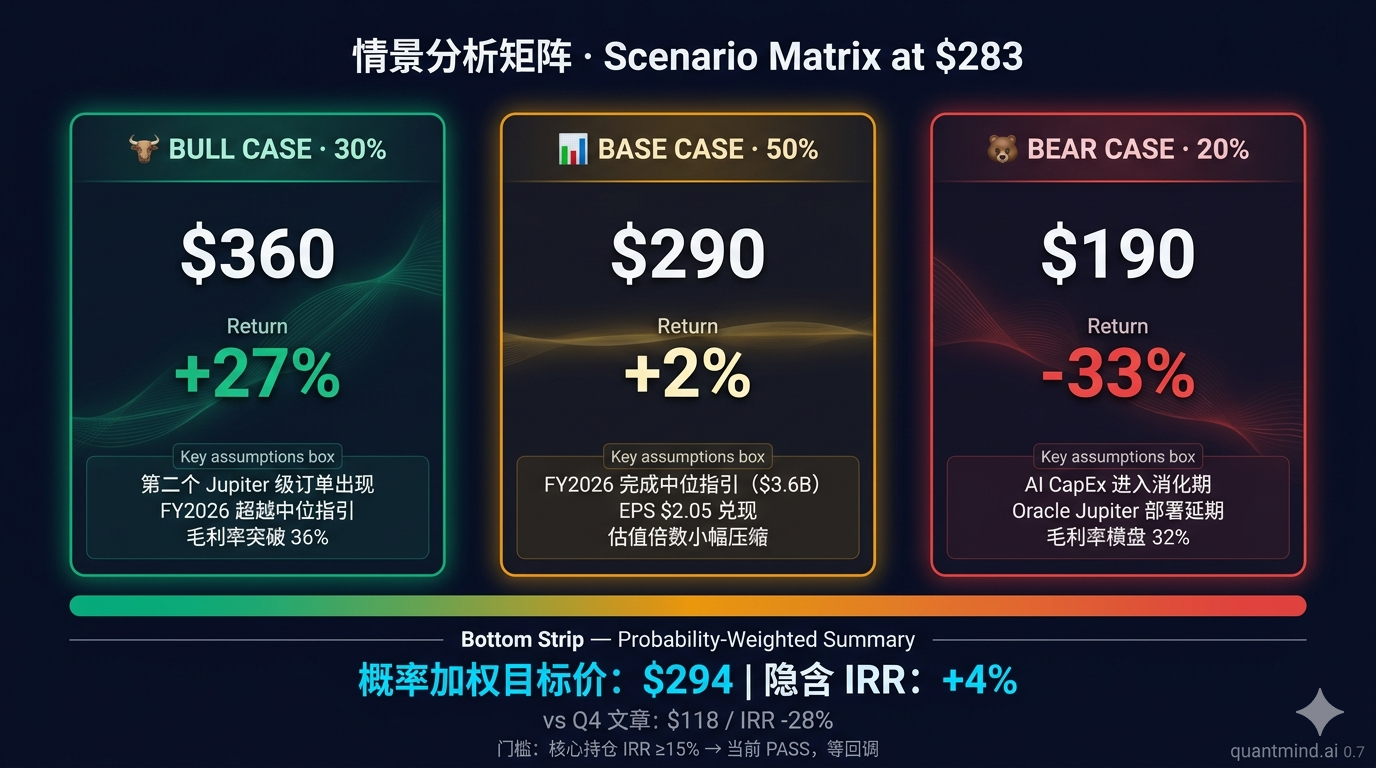
| 情景 | 概率 | 12M 目标价 | 回报 | 关键假设 |
|---|---|---|---|---|
| 🐂 牛市 | 30% | $360 | +27% | 第二个 Jupiter 级订单出现 + FY2026 超指引 + 毛利率 >36% |
| 📊 基准 | 50% | $290 | +2% | FY2026 完成中位指引($3.6B / $2.05 EPS)+ 估值倍数小幅压缩 |
| 🐻 熊市 | 20% | $190 | -33% | AI CapEx 进入消化期 + Oracle 部署延期 + 毛利率横盘 32% |
概率加权目标价:~$294 | 隐含 IRR:约 +4%
IRR 已从 Q4 的 -28% 变为 +4%——不再是负预期,但远低于 15% 的核心持仓门槛。从”避雷”升级为”等回调”。
Action Price(重置版)
| 价位 | 含义 | 策略 |
|---|---|---|
| $283(当前) | 合理偏贵区间,无安全边际 | 🟡 持有现有仓位,不新开 |
| $215-225 | Citi 之前的目标价区间(pre-Jupiter) | ✅ 首次建仓 30% |
| $180-200 | 15% 安全边际,对应 ~14x EV/NTM Rev | ✅ 加仓 +25% |
| $150-170 | 25% 安全边际,回到 Jupiter 之前的”合理”区间 | ✅ 重仓 +30% |
| $120 以下 | 类似 Q4 时 $90-105 的”深度价值”区间 | ✅ 全力买入 |
重要:这套价位假设基本面不恶化。任何”指引下调 / Jupiter 延期 / 大客户流失”信号都会让上述价位失效——同样的价格在不同基本面下含义不同。
Variant View — 变异视角(更新版)
市场共识(4 月 30 日):Bloom 是 AI 电力革命的核心受益者,Project Jupiter 证明了不可替代性,分析师在追涨目标价到 $300+,FY2026 增长 80% + 利润率结构性改善 = 估值还能再扩张。
我们的观点:基本面我们终于服了。但这不等于 $283 是好价格。
先把 Q4 那篇文章的错复盘清楚
打开 Q4 文章重读一遍,结论很尴尬: - ✅ 方法论是对的:估值多方法对照、可比公司、CEO 抛售追踪、宏观流动性环境——这些都没错 - ✅ 风险识别是准的:高估值脆弱性、单一叙事风险、毛利率不确定——后来确实是这些维度在波动 - ❌ 但漏掉了一个关键变量:AI 电力需求的非线性。我们假设 Bloom 的 backlog 增长会是”线性外推”——结果 Q1 单笔 Jupiter 订单(2.45 GW)就接近行业历史累计出货 - ❌ 更深的错:用 SaaS 公司的”加速 vs 减速”思维分析硬件公司——硬件公司的拐点不是慢慢来的,是阶跃的
教训不是”再也不要看空高估值股票”——这是反向锚定。教训是:当一个传统行业被 AI 主题重写时,老参照系会失效 2-3 个季度。这种时候,估值倍数本身就是滞后指标。
为什么我们不追涨(但也不看空)
- 基本面已经被定价:股价 +72% vs 倍数压缩 10%——意味着市场吸收了 80-90% 的好消息。剩余空间靠”下一个惊喜”,而惊喜门槛已经被抬高
- 下一个超大订单的”惊喜系数”在递减:第一个 Jupiter 让股价 +12%,第二个估计只能 +5%
- Oracle 集中度上升至 ~30%:双刃剑。一旦 OpenAI 资本支出节奏放缓(OpenAI 是 Jupiter 终端用户),整个估值需要重估
- 共识形成 = 行情后期:分析师从 HOLD → BUY,目标价 $100-125 → $267-310。共识统一时往往是机会消失时
- 运营杠杆是双向的:从 4% → 17% 营业利润率是飞跃;但 17% → 25% 不是同等容易(CapEx 折旧吸收要时间)
净结论:好生意 + 偏贵价格 = 等回调。把”等待”目标价从 Q4 的 $90-105 上调到 $215-225——这不是认输,是把信息更新进框架。
6 大投资哲学视角(更新版)
| 视角 | 结论(变化) | 核心理由 |
|---|---|---|
| 🏦 质量复利(Buffett/Munger) | PASS(不变) | 仍然是资本密集型硬件,长期定价权未证明,估值过高 |
| 🚀 想象力成长(Baillie Gifford) | Long(升级) | Project Jupiter 验证 TAM 翻倍,长期持有人现在可以加仓而非观望 |
| 📈 基本面多空(Tiger Cubs) | Long bias(从 Short 翻转) | Variant View 已被吸收,做空风险大幅升高;做多看 catalyst |
| 💎 深度价值(Klarman) | PASS(不变) | 私人买家估值约 $130-180,仍低于 $283 |
| ⚡ 催化剂驱动(Tepper/Ackman) | Long(升级) | 催化剂触发:Q1 OCF 转正 + Jupiter 大单 + 指引上调 |
| 🌍 宏观战术(Druckenmiller) | 中性(升级) | “AI 电力短缺”成为宏观主题,Bloom 是最纯粹表达;但拥挤度高 |
净结论:6 视角中 3 个 Long、3 个 PASS / 中性——不再有 Short。这是一个”好生意 + 偏贵价格“的经典分歧场景。
主要风险(更新版)
🔴 红旗(立即关注)
估值留给意外的空间为零:$283 已经定价”管理层中位指引完成 + 倍数维持”。任何小幅 miss(哪怕单季度毛利率 <31%)都可能引发 15-20% 回调,因为没有缓冲。
单一 mega-customer 集中度(Oracle):Project Jupiter 在未来 3-5 年部署,是 backlog 的关键支柱。Oracle 自身资本配置纪律($165B 投资)受质疑,或 OpenAI 财务波动,会直接传导。
🟡 黄旗(持续跟踪)
- CEO 历史抛售:2 月 24 日卖出 $34M。截至 4 月底未见公开新交易,但需要持续监控(高股价 + 解禁期会触发更多卖出)
- 毛利率爬升路径:Q1 31.5% → 全年指引 34%,意味着 H2 必须达到 ~36%。任何延期都会冲击叙事
- AI CapEx 消化周期:尽管短期 Project Jupiter 强力反证,但行业层面 hyperscaler 资本支出节奏仍是宏观变量
- 政策与监管:天然气价格政策、ITC 抵免政策、新墨西哥州本地审批进度都可能影响 Jupiter 部署
- 替代技术节奏:SMR(Oklo、NuScale)2028-2030 年商业化窗口靠近,会改变长期格局
筹码分布与持仓结构 | Module L
机构持仓
- 845 家机构持有总计 2.33 亿股(占流通股约 75%)
- 前 10 大持仓:Vanguard、BlackRock(被动指数为主)、Ameriprise Financial、Situational Awareness LP、Morgan Stanley、D.E. Shaw、Susquehanna International、State Street、Geode Capital
- Q3 2025 13F 数据:400 家机构增持,189 家减持——净流入持续
- Susquehanna 是知名做市商,持仓增加暗示衍生品流动性需求上升(期权交易活跃 = 散户参与提升)
多空对比
- 空头仓位:约 2440 万股(流通股 8.7%)—— 空头比例处于中等水平
- 空头回补天数:约 2-3 天 —— 拥挤度不算极端
- 空头集中度提示:在 $283 高位,空头并未大幅退出,意味着市场仍存在显著分歧
内部人交易(继续观察)
- CEO Sridhar:2 月 24 日卖出 $34M(在 $170 附近);过去 18 个月净卖出 65.5 万股
- 截至 4 月 30 日:财报后无新公开交易(需要持续监控未来 14 天的 Form 4)
- 关键观察点:股价上涨 +72% 后,CEO 是否在 $250+ 再次大额卖出?如果是,将与 Q4 文章的”红旗”信号叠加
流动性
- 日均成交量:约 1500-2000 万股(高流动性)
- 大额建仓/清仓不会造成显著市场冲击
R&D 效率与创新管线 | Module N
- R&D 支出占收入比例:约 3.5-4%(FY2025 ~$72M,预计 FY2026 ~$130-150M)—— 与同行对比偏低
- 这是合理的:Bloom 已商业化产品,R&D 主要用于电池堆寿命延长、效率优化和 SOEC 制氢路线
- 关键创新管线:
- 下一代电池堆:目标寿命从 10 年延至 15 年(降低 LCOE 25-30%)
- 氢能 SOEC:未商业化,但 Project Jupiter 在合同中预留了氢能切换条款
- 800V DC 架构:已嵌入新产品线,是 Q1 后的核心叙事抓手
- 专利组合:约 1100+ 已授权专利,覆盖 SOFC 核心技术——形成可观的专利护城河
会计质量信号 | Module O
| 信号 | 状态 | 评价 |
|---|---|---|
| 应计比率(Net Income - OCF / Total Assets) | Q1 改善(OCF 转正) | ✅ 信号正面 |
| GAAP vs Non-GAAP 差距 | Q1 GAAP GM 30.0% vs 非 GAAP 31.5%(差距 1.5pp) | ✅ 差距合理 |
| SBC 占收入比例 | 约 8-10%(科技股中位水平) | 🟡 关注但不严重 |
| 递延收入趋势 | 与积压订单同步增长 | ✅ 健康 |
| 一次性项目 | Q1 无重大调整 | ✅ 干净 |
| 审计师 | PwC(无变更) | ✅ 稳定 |
会计质量综合评估:Q1 财报”干净度”较高,没有发现典型的红旗信号。OCF 转正是质量重大改善——之前的”利润 vs 现金流”分歧风险显著降低。
ESG 与机构资金筛查 | Module P
- MSCI ESG 评级:BBB(中等)—— Bloom 作为”清洁能源”标签获得部分加分,但治理结构(双层投票、CEO 集中权力)拖累
- Sustainalytics:Medium Risk —— 主要风险点是稀土供应链伦理与回收
- 指数纳入:Bloom 已在 Russell 1000,未在 S&P 500(市值已经接近门槛,未来 12 个月可能纳入 → 被动资金潜在流入催化)
- 争议事件:无重大未决 ESG 争议
- 气候 vs 化石燃料标签的双面性:Bloom 用天然气作为主要燃料,使其在”严格 ESG”基金中可能被排除(不是 100% renewable),但在”过渡能源”基金中是首选
潜在催化剂:S&P 500 纳入(如发生)将带来 5-15 亿美元被动资金买入。
Pre-Mortem:如果 12 个月后亏了钱
失败路径 A(30%):FY2026 完成指引但下半年毛利率横盘在 32%——市场认为”运营杠杆故事被夸大”,倍数压缩至 EV/Rev 14x → 股价回到 $200-220
失败路径 B(25%):Project Jupiter 部署进度披露低于预期(哪怕只是时间表延后 6 个月),市场质疑 mega-deal 兑现节奏 → 股价 $180-200
失败路径 C(20%):AI CapEx 总盘子在 H2 出现”消化”信号(hyperscaler 财报指引下调),Bloom 作为最纯粹”AI 电力代理”被先卖出 → $160-180
失败路径 D(15%):CEO 或核心高管在 $300+ 区间继续大规模卖出,叠加 lock-up 解禁,技术面破位 → $170-190
失败路径 E(10%):竞争加剧(GE Vernova 或 Siemens 推出竞争性燃料电池产品 + 大幅降价),毛利率被压制 → 长期 derate
长期监控变量清单 | Module M
整份报告浓缩为一份”操作手册”——买入后盯什么。
增量 Driver(看多条件持续成立的证据)
| # | 驱动因素 | 跟踪指标 | 当前基准 | 检查频率 |
|---|---|---|---|---|
| 1 | AI 数据中心电力需求持续 | hyperscaler CapEx 指引(MSFT/META/GOOGL/AMZN/ORCL) | 2026 ~$400B+ 合计 | 每季度 |
| 2 | Bloom 产品收入 YoY 增速 | 财报披露 | +208%(Q1) | 每季度 |
| 3 | 毛利率持续爬升 | 财报披露 | 31.5%(Q1)→ 目标 H2 36% | 每季度 |
| 4 | 第二个 Jupiter 级订单 | 公司公告 / 8-K | 当前 1 个 | 持续 |
| 5 | OCF/FCF 持续为正 | 财报披露 | $73.6M(Q1 OCF) | 每季度 |
潜在的”雷”(可能引发无法长期持有的风险)
| # | 风险因素 | 早期预警信号 | 影响幅度 |
|---|---|---|---|
| 1 | Project Jupiter 部署延期 | 8-K 披露 / 季报评论变化 | -25% to -40% |
| 2 | hyperscaler CapEx 减速 | 大型云厂商 CapEx 指引下调 | -20% to -35% |
| 3 | CEO 在 $250+ 再次大额抛售 | SEC Form 4 | -10% to -20% |
| 4 | 毛利率连续 2 季度 <30% | 财报披露 | -25%(叙事破裂) |
| 5 | SMR 商业化提前(如 Oklo/NuScale) | 监管批准 / 商业部署 | -30% 长期 derate |
| 6 | 大客户自研替代方案 | 客户公告 / 业内报告 | -15% to -25% |
反偏见检查 | Anti-Bias
🔴 红旗(立即关注)
- 创始人/CEO 双重身份 + 历史抛售模式:当 CEO 是创始人,且在股价高位单次卖出 $34M,传统治理框架下应警觉
- FY2026 完美执行被定价:$283 隐含”中位指引达成 + 倍数维持”,单季度 miss 即可触发 15-20% 回调
- Q1 GM 31.5% 未达 35% 触发线:Q4 文章设的加仓阈值未完全满足,意味着上调评级更多基于”叙事 + 一个超级订单”,而非”全维度验证”
🟡 黄旗(持续跟踪)
- 单一 mega-customer(Oracle)集中度上升至 ~30%
- 分析师从 HOLD → BUY,目标价从 $100-125 → $267-310,共识形成时往往是行情后期
- 资本密集型硬件公司被定价为”AI 软件”——倍数与商业模式不完全匹配
- 热门主题股的拥挤交易(NAAIM 高位 + 对冲基金杠杆高位)
✅ 绿灯(结构性正面)
- Q1 OCF 历史首次转正——商业模式从”承诺型”切换到”验证型”
- Project Jupiter 是行业历史最大单笔订单,证明”用 Bloom 替代燃气轮机”的客户决策路径
- 800V DC 架构 + SOFC/SOEC 双用平台 = 真实技术差异化
- 资产负债表健康(净现金正数 + Brookfield $5B 项目融资)
自检:6 大认知陷阱
- 锚定偏差:是否被 Q4 的”$90-105”价位锚定?✅ 已显式承认并重置框架
- 确认偏差:是否只看支持原结论的证据?✅ 主动列出叙事修复证据
- 后视偏差:是否事后合理化 +72% 上涨?✅ 明确承认低估了 AI 电力需求
- 从众偏差:是否盲从分析师上调?⚠️ 需要警惕——目标价 $267-310 的共识形成时需要保留独立判断
- 近因偏差:是否过度看重 Q1 单季度数据?⚠️ 适度——下面 Pre-Mortem 已列出长期失败路径
- 乐观偏差:基本情景概率(50%)是否过高?✅ 给了熊市 20% 的合理权重
Action Trigger(更新版)
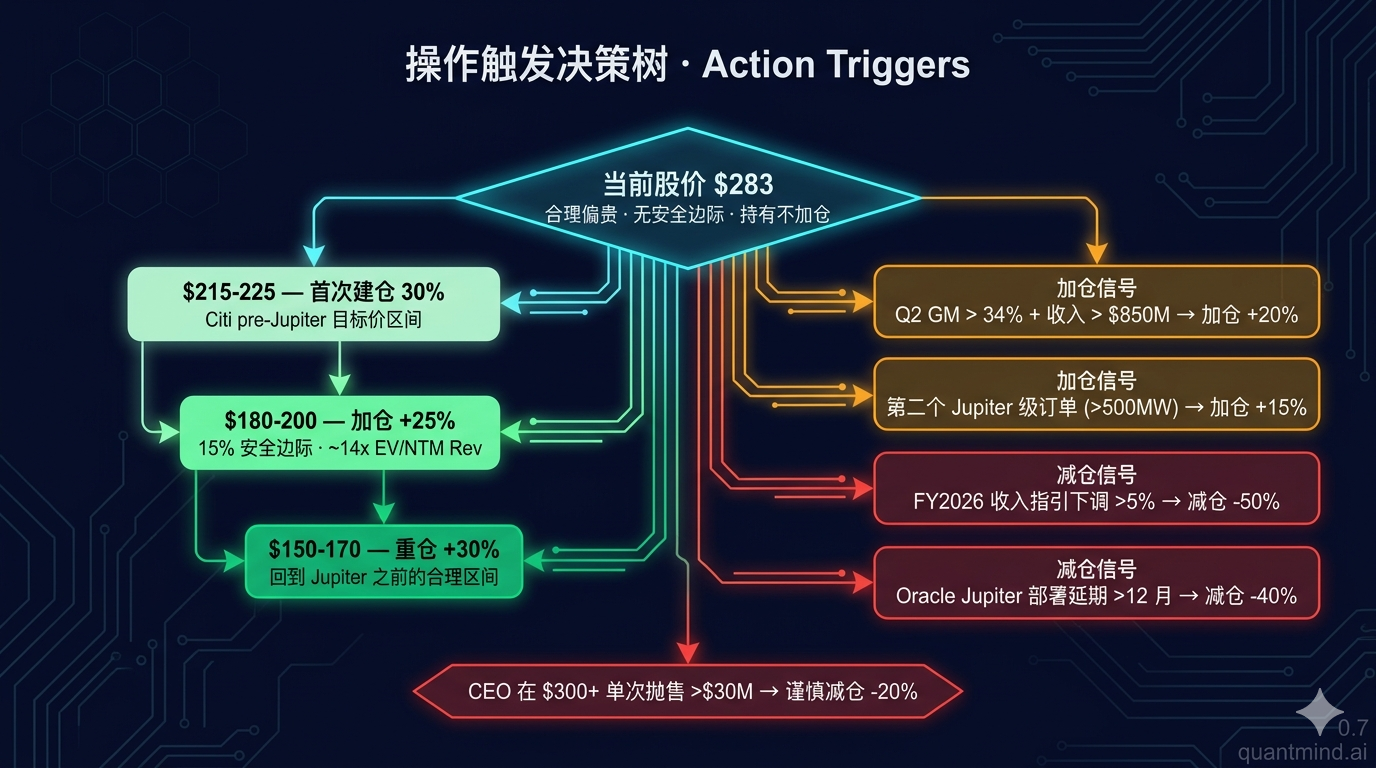
| 信号 | 动作 | 幅度 |
|---|---|---|
| 股价回调至 $215-225 | 首次建仓 | 30% |
| Q2 FY2026 毛利率 >34% + 收入 >$850M | 加仓(验证趋势) | +20% |
| 股价回调至 $180-200(基本面未变) | 加仓 | +25% |
| 第二个 Jupiter 级别订单(>500MW)公开 | 加仓 | +15% |
| 股价 <$170(基本面未变) | 重仓 | +30% |
| FY2026 收入指引下调 >5% | 减仓 | -50% |
| 单季度毛利率 <30% | 减仓 | -30% |
| Oracle Jupiter 部署正式延期 >12 个月 | 减仓 | -40% |
| CEO 在 $300+ 单次抛售 >$30M | 谨慎信号(至少减仓 20%) | -20% |
结论 / Conclusion
两个月前我说 Bloom 是”对的公司,错的价格”。
今天我说它是”对的公司,贵的价格”——一字之差,分量完全不同。
错的价格 = 不该买。 贵的价格 = 该等。
Q1 FY2026 改写了 Bloom 的”商业模式可信度”: - 收入 +130%——硬件公司极少见的增速 - 营业利润 +$116M YoY——证明了运营杠杆是真的 - Q1 OCF 转正——证明现金流是真的 - Project Jupiter 2.45 GW——证明客户用真金白银替换燃气轮机
这些数字加起来,把”等到 $90-105”这句话变成了已经过期的判断。我接受。
但 $283 把所有这些好消息打包计入了。前瞻 PE ~150x、EV/NTM Rev ~20x、分析师目标价 $267-310 全部包住当前价——这不是给你机会的位置,这是给别人退出的位置。
三类读者,三个动作
已经持仓者:继续持有,30% trailing stop 锁利润。不要在 $280+ 加仓——你不会比市场更聪明地预判第二个 Jupiter 什么时候来。
空仓观望者:不要追涨,也别再做空。Q4 那个 short candidate 的窗口已经关上了。在 $215-225 建立首次 30% 仓位,等到 $180-200 加 25%,回到 $150-170 重仓 30%。基本面给的下限抬高了,对应的入场区间也要抬高。
还在等 $90 的人(包括两个月前的我):那个价位不会再来了——除非 AI CapEx 整体雷掉,但那种宏观环境下你也不会想买 Bloom。承认错误,重置框架,往前看。
最后一句话
Bloom 现在是一家好公司,定价合理偏贵。它不是”机会”,但也不是”陷阱”——它是”等待”。
耐心,不是认输。
$BE went from “wrong price” to “expensive price” — a subtle but critical distinction.
Wait for $215-225 to initiate, $180-200 to add, $150-170 to load up. The fundamental floor is real now. So is the valuation premium.
Patience, not capitulation, is the play.
Analysis based on Bloom Energy Q1 FY2026 earnings reported April 28, 2026. Multi-framework analysis: tech-earnings-deepdive + us-value-investing + us-market-sentiment + macro-liquidity. Data sources: Bloom Energy IR, SEC filings, Oracle/BorderPlex press release (Apr 27, 2026), NAAIM, Federal Reserve. ⚠️ Not investment advice. For research purposes only.
多框架分析基于 2026 年 4 月 28 日发布的 Bloom Energy Q1 FY2026 财报与 4 月 27 日 Oracle Project Jupiter 公告。不构成投资建议,仅供研究参考。
证据来源 | Evidence Sources
| # | 来源 | 类型 | 引用要点 |
|---|---|---|---|
| 1 | Bloom Energy Q1 2026 Press Release | 一手 | 收入 $751.1M、毛利率 31.5%、上调指引 $3.4-3.8B |
| 2 | Q1 2026 Earnings Call Transcript (Motley Fool) | 一手 | 管理层措辞、产能扩张节奏(”百兆瓦/季”) |
| 3 | Oracle/BorderPlex/Bloom Project Jupiter PR | 一手 | 2.45 GW、$165B、92% NOₓ 减排 |
| 4 | DCD: Oracle 2.45 GW Bloom Deployment | 事实 | 替换燃气轮机 / 柴油发电机的细节 |
| 5 | Stocktwits: Analyst Price Target Hikes | 观点 | Citi $281、JPM $267、Susquehanna $293、BTIG $295、MS $310 |
| 6 | GuruFocus: BE Forward PE | 事实 | 前瞻 PE ~166x、EV/NTM Rev ~20x |
| 7 | Marketbeat: BE Short Interest | 事实 | 空头 2440 万股 / 8.7% 流通股 |
| 8 | GuruFocus: Sridhar Insider Trading | 一手 | 2 月 24 日卖 20 万股 / $34M |
| 9 | MarketsandMarkets: Fuel Cell Market | 事实 | 全球 TAM $5.66B → $18.16B(2030)、CAGR 26.3% |
| 10 | DCD: Bloom-Brookfield $5B Partnership | 事实 | $5B 项目融资协议 |