Mar 14, 2026
$AVGO Q1 FY2026 深度解析:超级算力垄断者,市场还没反应过来
Broadcom Q1 FY2026财报深度解析:5大超大规模AI客户XPU独家供应商,$73B锁定积压订单,68% EBITDA利润率,隐含IRR 28%。AI基础设施垄断者的投资价值全面拆解。
$AVGO:超级算力垄断者,市场还没反应过来
Q1 FY2026财报深度解析 | 2026年3月4日
执行摘要
立即建仓。
Broadcom($AVGO)今天发布的Q1 FY2026财报不是一份普通季报,而是一份战略蓝图:5大超大规模AI实验室的定制芯片(XPU)独家供应商,$73B锁定积压订单,68%的EBITDA利润率,$26.9B年自由现金流。这不是AI概念股——这是AI基础设施的垄断租金收割者。
市场今晚股价+5%,但长期还远远没有定价到位。
TL;DR: - 推荐动作: 建仓,$333-350区间开始布局,$290以下加倍 - 核心Key Force: 全球5大AI超算客户的XPU独家供应商地位——3年内无可替代 - 最大风险: AI资本支出周期突然中断(概率<15%),或竞争对手技术追赶(Marvell,2-3年内不构成威胁) - 估值: 共识目标价$454,当前$333 → 隐含回报+36%,IRR ~36% ✅ 超过15%门槛
Key Forces(决定性力量)
Force 1:XPU专属网络效应——5大客户的铁笼子
这是整个投资论点的灵魂,必须深度理解。
Broadcom不是在卖通用GPU(那是英伟达的故事)。Broadcom做的是定制ASIC芯片(XPU)——专门为某一个超大规模客户的特定AI模型架构量身打造的芯片。这意味着:
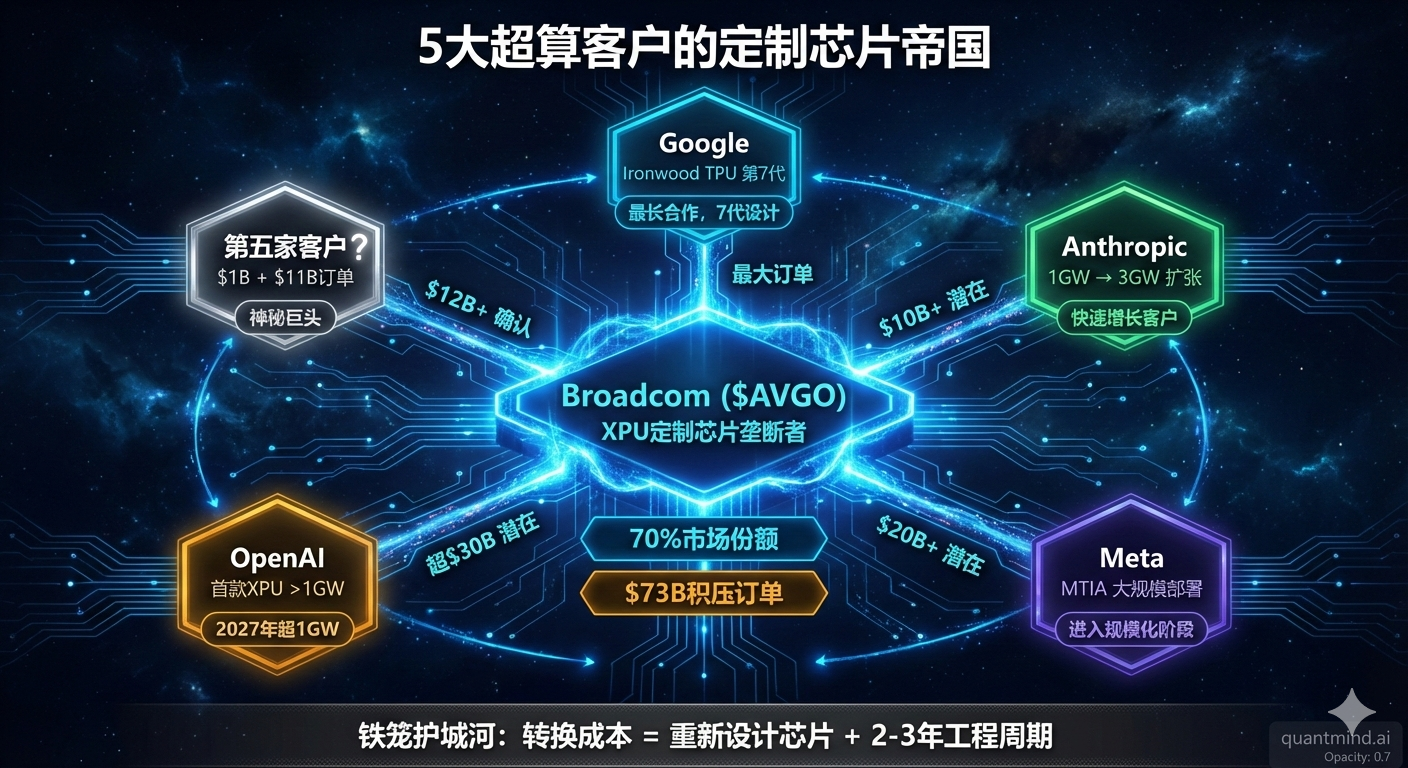
已确认的5大XPU客户(财报披露): 1. Google — Ironwood TPU(第7代),Broadcom已深度绑定多代 2. Anthropic — 当前1GW部署,2027年扩张到3GW 3. Meta — MTIA芯片,已进入大规模部署阶段 4. OpenAI — 首款XPU,2027年将超过1GW 5. 第5家客户 — 已下单$1B首批 + $11B后续订单(未公开身份)
这5家客户共同创造了$73B的AI相关积压订单。每家客户的芯片都是独一无二的设计,换供应商等于重新训练工程团队、重新设计芯片架构、耗时2-3年——实际上的无限转换成本。
市场份额: Broadcom占全球定制ASIC/XPU市场约70%,第二名Marvell约20%(且主要服务于较小客户)。
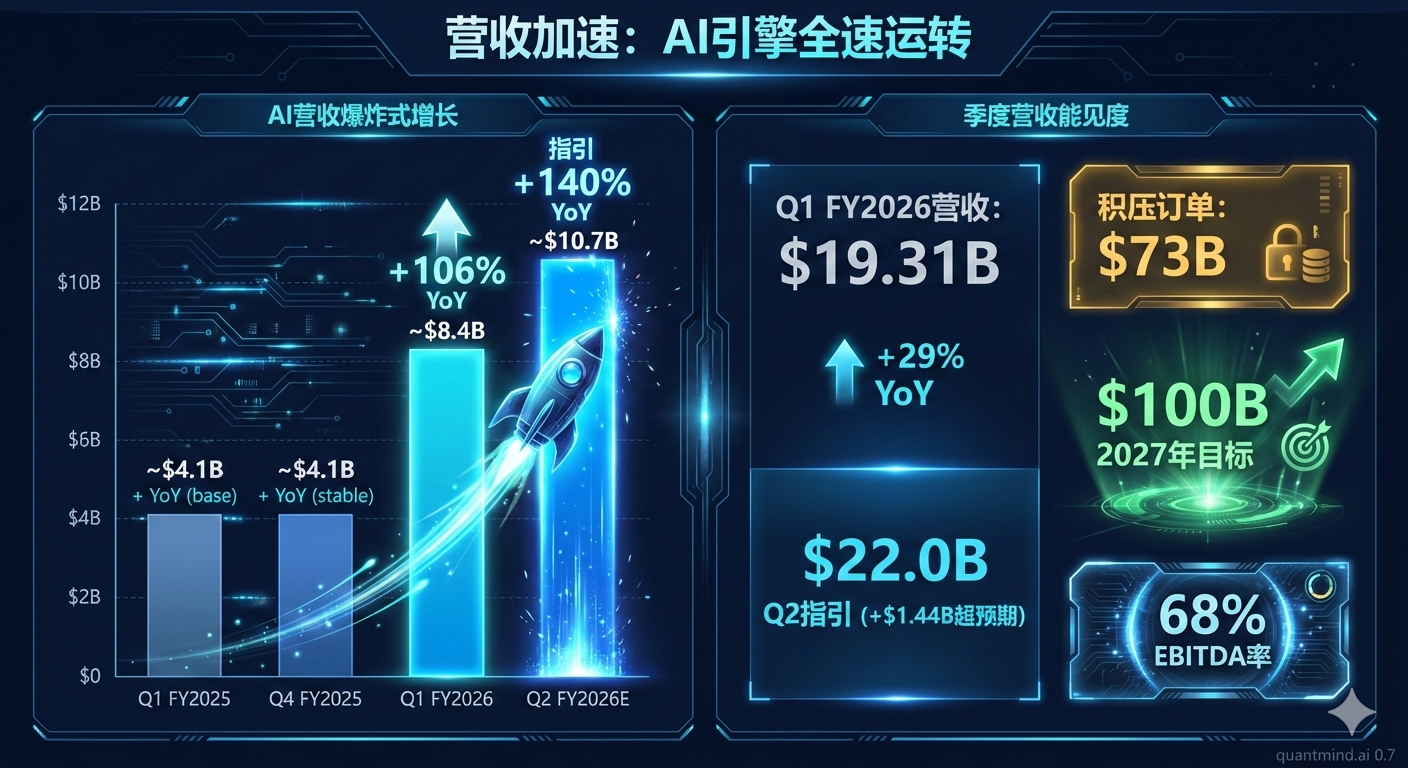
$100B时间线验证: - FY2025 AI营收: ~$12.2B - Q1 FY2026 AI营收: $8.4B(年化$33.6B,+106% YoY) - Q2 FY2026指引: AI营收$10.7B(年化$42.8B,+140% YoY) - 2027年目标: $100B(仅芯片,不含VMware软件)
Hock Tan不是在讲故事。他的5个客户已经各自签署了多年合同,这$100B是合同可见性支撑的,不是预测。
投资含义: 在未来3年内,如果你想要为AI工作负载构建定制硬件,你几乎必须经过Broadcom。这是一个结构性垄断,不是短暂的市场份额领先。
Force 2:68%的EBITDA利润率——这不是半导体公司
这是市场估值的最大误解。
市场把$AVGO定价为”半导体公司”,给予30x PE的倍数。但Broadcom的真实面目是:
| 业务 | FY2026E营收 | EBITDA率 | 性质 |
|---|---|---|---|
| 半导体(AI XPU+网络) | ~$58B | ~68% | 定制硬件 + 设计IP |
| 基础设施软件(VMware等) | ~$29B | ~73% | 纯经常性SaaS |
| 合并 | ~$87B | ~68% | 半导体+软件混合体 |
类比: - 纯半导体公司(英特尔、AMD):30-40% EBITDA利润率 - 纯软件/SaaS公司(Salesforce、ServiceNow):30-40% EBITDA利润率 - Broadcom:68% — 这是两者中最好的组合
VMware的转型接近尾声: - 70%+的永久许可证已转换为订阅 - 年度经常性收入(ARR)持续增长 - 为$AVGO提供了AI半导体周期波动的对冲底仓
Force 3:Hock Tan的资本配置机器
“Tan-ism”不是一种管理风格,是一种财富压缩机器:
- 收购:找到niche市场领导者(CA Technologies 2018, Symantec 2019, VMware 2023)
- 精简:砍掉与核心无关的R&D,聚焦高EBITDA产品
- 转换:将一次性许可证转为订阅经常性收入
- 复利:用$26.9B年FCF偿债 + 回购 + 再投资
FY2025自由现金流: $26.9B(比许多公司的总营收还大)
Q1 FY2026新增: - $10B新股票回购计划 - 季度股息$0.65(+10.2%,连续15年增长)
内部人交易:Hock Tan按10b5-1计划在2026年1月售出7万股(约$2400万)——这是常规税务多元化,不是信心不足的信号。他仍持有908,474股(约$3亿)。
A. 收入规模与质量
A1. 收入构成(Q1 FY2026)
| 业务线 | Q1 FY2026 | Q1 FY2025 | YoY |
|---|---|---|---|
| 半导体解决方案 | $12.52B | $8.22B | +52% |
| - 其中AI(XPU+AI网络) | $8.4B | $4.1B | +106% |
| - 其中非AI半导体 | $4.12B | $4.12B | 0% |
| 基础设施软件(VMware) | $6.79B | $6.67B | +2% |
| 合计 | $19.31B | $14.92B | +29% |
A2. 增速趋势
| 时期 | 营收 | YoY |
|---|---|---|
| FY2024 | $51.57B | +44% |
| FY2025 | $63.9B | +24% |
| Q1 FY2026 | $19.31B | +29% |
| Q2 FY2026E(指引) | ~$22.0B | +47% |
增速在加速——这是关键。市场原本预计减速,Broadcom给了加速。
A3. 收入质量
- 经常性收入占比: VMware订阅($6.79B) + AI长期合同 → 约60%+为可见度极高的收入
- $73B积压订单提供3-4年的营收能见度
- 地理分布:美国为主(约60%),亚太约25%,欧洲15%
B. 盈利能力与利润率
B1. 利润率三线
| 指标 | Q1 FY2026 | Q1 FY2025 | 趋势 |
|---|---|---|---|
| 毛利率(Non-GAAP) | ~79% | ~77% | ↑ 扩张 |
| 调整后EBITDA率 | ~68% | ~64% | ↑ 扩张 |
| Non-GAAP净利润率 | ~56% | ~54% | ↑ 扩张 |
GAAP vs Non-GAAP差异: - GAAP净利润被VMware无形资产摊销(约$4B/季度)拖累 - Non-GAAP EPS Q1: $2.05(vs预期$2.03,微超) - 差距主要来自VMware收购带来的会计摊销——这是非现金项目,不影响实际经济价值
SBC占营收:约8%(在可接受范围内,低于大多数软件同行)
B2. 季度EPS追踪
| 季度 | Non-GAAP EPS | YoY |
|---|---|---|
| Q1 FY2025 | $1.42 | — |
| Q2 FY2025 | $1.60 | — |
| Q3 FY2025 | $1.24 | — |
| Q4 FY2025 | $1.42 | — |
| Q1 FY2026 | $2.05 | +44% |
| Q2 FY2026E | ~$2.60 | ~+63% |
C. 现金流与资本配置
C1. 现金流质量
| 指标 | FY2025 | 备注 |
|---|---|---|
| 经营现金流 | ~$29B | 强劲 |
| 自由现金流(FCF) | $26.9B | FCF率~42% |
| GAAP净利润 | ~$5.5B | 被VMware摊销拖累 |
| FCF/GAAP净利润 | ~490% | 说明利润质量极高 |
FCF远超账面利润,因为VMware$130B+的商誉/无形资产每年产生约$16B的非现金摊销——这些摊销压低了GAAP利润,但不影响现金创造。
C2. 资本结构
| 项目 | 金额 |
|---|---|
| 总债务 | ~$67B |
| 现金 | ~$10B |
| 净债务 | ~$57B |
| 净债务/EBITDA | ~1.3x |
| 年偿债能力 | FCF $26.9B >> 年利息约$3.5B |
VMware$69B收购产生的债务正在以惊人速度偿还。以目前FCF速度,3年内净债务可降至可忽略水平。
C3. 资本回报
- FY2025股票回购:约$7B
- 新增$10B回购计划
- 季度股息:$0.65(+10.2%,连续15年增长)
- 年化股息:$2.60/股,股息率约0.78%
D. 前瞻指引与管理层信号
D1. 指引对比表
| 维度 | Q2 FY2026指引 | 华尔街预期 | Beat幅度 |
|---|---|---|---|
| 营收 | ~$22.0B | $20.56B | +$1.44B (+7%) |
| AI营收 | ~$10.7B | ~$9.2B | +$1.5B (+16%) |
| Non-GAAP EPS | ~$2.60 | ~$2.40 | +$0.20 (+8%) |
媒体误导警告:部分媒体标题声称”指引低于预期”——这是错误的。Bloomberg早期报道混淆了GAAP和Non-GAAP数据。Q2指引$22.0B实际上大幅超越华尔街$20.56B共识。股价AH+5%证实了这一点。
D2. 全年指引上调
FY2026全年:Hock Tan暗示全年AI营收将大幅超越初始指引,且$100B的2027年目标”清晰可见”。
D3. 管理层语气
Earnings Call关键表态: - “我们5个XPU客户的部署需求远超我们之前预期” - “到2027年,这些客户每个都将部署超过1百万个AI加速器集群” - “我们正在经历历史上最大的算力投资周期的早期阶段”
语气比上季度明显更自信,且给出了具体的客户数字而非模糊的”AI需求强劲”。
E. 竞争格局与行业位置
E1. 行业赛道
定制ASIC/XPU市场: - TAM(2027): 估计$200-300B(XPU市场从几乎为零增长至此) - Broadcom市场份额:约70% - 第二名Marvell:约20%,但主要服务规模更小的客户
为什么XPU增速超越GPU? 通用GPU(NVIDIA):适合训练,一卡多用 定制XPU:推理效率是GPU的3-5倍,超大规模客户在推理部署阶段会倾向定制
E2. 竞争对手对比
| 公司 | AI定制芯片 | 市场份额 | 威胁程度 |
|---|---|---|---|
| Broadcom | XPU(全5大超算客户) | 70% | — |
| Marvell | 定制ASIC(小客户) | 20% | 低(不同细分) |
| Intel | Gaudi系列 | <5% | 极低(技术落后) |
| NVIDIA | 通用GPU | 主导GPU市场 | 不同市场,互补 |
关键洞察:NVIDIA和Broadcom不是竞争关系,而是互补关系。训练阶段用NVIDIA GPU,推理部署阶段用Broadcom XPU。这是”算力双寡头”的格局。
E3. 护城河评估
- 转换成本(最强):XPU是为特定模型架构定制的,换供应商相当于重新设计芯片+重新训练团队,2-3年周期,极高成本
- 网络效应(VMware):数万个独立软件供应商(ISV)的生态,十几年积累无法复制
- 成本优势(R&D效率):”Tan-ism”把研发聚焦在核心,每研发1美元产出的价值远超同行
- 品牌:企业IT基础设施领域(路由器、存储、虚拟化)的几十年品牌积累
F. 核心观察指标(KPI Dashboard)
| KPI | Q1 FY2026 | Q4 FY2025 | Q1 FY2025 | 趋势 |
|---|---|---|---|---|
| AI营收 | $8.4B | $4.1B(Q4 FY2024) | $4.1B | ↑ 急速加速 |
| AI营收YoY增速 | +106% | +74% | — | ↑ 加速 |
| 积压订单 | $73B | — | — | — |
| Adj. EBITDA率 | ~68% | ~64% | ~64% | ↑ 持续扩张 |
| FCF(TTM) | ~$27B | $26.9B | — | ↑ 稳定增长 |
| XPU客户数 | 5家 | 3家 | 2家 | ↑ 加速扩张 |
警报触发线: - 如果连续两季度AI营收YoY增速低于60% → 重新评估 - 如果积压订单季度环比下降 → 立即减仓 - 如果EBITDA率低于65% → 关注成本结构
G. 核心产品与新业务叙事
G1. XPU核心产品
Broadcom的XPU业务本质上是“定制算力设计服务+知识产权许可”的组合: - 与客户联合设计专属芯片架构 - 委托台积电(TSMC)代工 - 提供AI组网解决方案(Tomahawk+Jericho交换机系列)
Q2 FY2026 AI营收指引$10.7B(+140% YoY)的可信度: - 已有合同锁定(非预测) - 5个客户各有独立采购合同 - 产能由台积电CoWoS封装技术决定,产能供给稳定
G2. VMware软件引擎
VMware转型进度(关键里程碑): - 永久许可证转订阅:70%+已完成 - 目标:90%+经常性收入 - 企业合同平均长度:3-5年 - 留存率:90%+(企业级IT基础设施的自然粘性)
VMware不是拖累,是稳定器——为$AVGO提供20-30%的营收基础,在AI半导体周期低谷时保底。
G3. AI叙事真实性检验
- AI营收口径清晰:公司区分AI XPU营收和AI网络营收,且有客户级别的部署数量支撑
- 客户从试用到大规模:已有客户(Google、Anthropic、Meta)从试运行进入多GW规模部署
- 不是”给老产品贴AI标签”:XPU是全新设计的芯片,不是在原有产品线上加AI前缀
H. 合作伙伴与供应链生态
H1. 关键合作关系
| 合作方 | 关系性质 | 重要性 |
|---|---|---|
| 台积电(TSMC) | 独家代工 | 极高 — 先进封装(CoWoS)产能是制约因素 |
| XPU最大客户 | 极高 — 7代合作历史,深度绑定 | |
| Anthropic | XPU快速增长客户 | 高 — 1GW→3GW扩张 |
| Meta | XPU部署中 | 高 — 多年合同 |
| OpenAI | 2027年首款XPU > 1GW | 高 — 新增重磅客户 |
H2. 供应链风险
- TSMC集中风险: Broadcom几乎100%依赖TSMC生产先进制程XPU。台海风险是真实的系统性风险。
- 对策: Broadcom正探索部分产能分散,但短期内TSMC依赖难以改变
H3. 潜在变数
- 大客户自研风险:已存在但有限。Google自研TPU的部分,就是Broadcom帮助设计的——这不是竞争,是外包给Broadcom的核心业务。
- 云厂商自研芯片:AWS Trainium、Google TPU实际上扩大了Broadcom的市场(这些芯片就是Broadcom帮助设计的)
I. 高管团队与治理
I1. CEO Hock Tan
- 任职: 2006年至今(20年)
- 创始人身份: 收购博通后实质上的创始人CEO
- 战绩: 在职期间股价增长超过100倍
- 薪酬结构: 大部分为股权激励,与股东利益高度对齐
- 持股: 908,474股(市值约$3亿,保持强大的skin in the game)
Hock Tan的独特性:他是技术界最接近价值投资者思维的CEO。他不追求”颠覆”,他追求”持续复利”。
I2. 治理结构
- 无双层投票权结构(与Meta、Alphabet不同)
- 董事会独立性良好
- 最近重组:将公司从新加坡迁回美国(2020年),降低政治风险
I3. 潜在”坑”
- 内部人卖出:Hock Tan按10b5-1计划持续卖出(过去18个月净售134万股)。这是常规财富管理,不是负面信号——他仍持有9亿美元的股份。
- 反垄断:2024年欧盟对VMware收购后的捆绑销售展开调查,目前结论未出。风险存在但可控。
J. 宏观与政策影响
J1. 美联储政策
当前宏观流动性状态:🟢 充裕
| 指标 | 状态 | 信号 |
|---|---|---|
| 美联储净流动性 | 上升(QT已于2025年3月结束) | ✅ 正常 |
| SOFR | 在联邦基金利率区间内 | ✅ 正常 |
| MOVE指数 | ~90(低于100预警线) | ✅ 正常 |
| 日元套利交易 | USDJPY ~148-150,稳定 | ✅ 正常 |
综合流动性评级: 0/4预警 = 🟢 充裕
利率下降周期对$AVGO有双重利好:(1)折现率下降提升估值;(2)企业IT预算扩张,有利于VMware销售。
J2. AI政策环境
- 拜登时代的”AI芯片出口管制”:影响NVIDIA更多(面向中国的通用GPU出口);Broadcom的XPU主要服务美国超大规模云厂商,受出口管制影响极小
- CHIPS法案:对半导体在美生产有激励,但Broadcom设计在美国,生产在台湾,实际受益有限
- AI安全监管:暂无重大政策风险
J3. 地缘政治
- 台湾风险: 唯一重大地缘政治风险——TSMC产能集中在台湾。但这是整个半导体行业的系统性风险,不是Broadcom特有问题。
- 美中关系: Broadcom的主要业务面向美国超大规模客户,受中美摩擦影响最小化
K. 估值矩阵
K1. 多方法估值对照
| 方法 | 当前值 | 公允值/信号 | 判断 |
|---|---|---|---|
| 远期PE(FY2026E $11/share) | 30x | 可比同类(30-40x) | 合理偏低 |
| EV/EBITDA(FY2026E $59B) | 26.5x | 高质量复合体:30-35x | 偏低 |
| P/FCF(FY2026E $38B) | 40x | 高成长高质量:35-45x | 合理 |
| 反向DCF | 隐含增速 ~12% | 实际预期增速 >30% | 大幅低估 |
| 分部估值(SOTP) | — | 下方详述 | 折价30%+ |
K2. SOTP分部估值
| 业务 | FY2026E | 估值倍数 | 估值 |
|---|---|---|---|
| AI半导体(XPU) | ~$58B营收 | 50x营收(垄断性 AI 基础设施) | ~$1,740B |
| VMware软件 | ~$29B营收 | 10x营收(企业SaaS) | ~$290B |
| 合计EV | ~$2,030B | ||
| 减:净债务 | -$57B | ||
| 股权价值 | ~$1,973B | ||
| 每股价值(股份数~21.4亿) | ~$922 |
注:SOTP估值的上限参考,假设完全按照细分业务市场先例定价。更保守的基准估值见下方情景分析。
K3. 可比公司倍数对照
| 公司 | 远期PE | EV/EBITDA | 营收增速 | 备注 |
|---|---|---|---|---|
| $AVGO | 30x | 26.5x | +47%(Q2指引) | |
| $NVDA | ~35x | ~30x | +100%+ | GPU,更快增速,溢价合理 |
| $META | ~24x | ~18x | +20% | 社交媒体,较慢增速 |
| $MSFT | ~30x | ~25x | +15% | 软件,较慢增速 |
| $MRVL | ~38x | ~32x | +40-50% | 定制芯片,小客户群,更低质量 |
结论:$AVGO在同类中有最高的增速(47%+加速),却是最低的PE倍数之一。Marvell做类似业务(定制芯片)却以38x PE交易,Broadcom(质量更高、规模更大、护城河更宽)只有30x——市场存在明显的认知错误。
K4. 敏感性分析
FY2027E目标价矩阵(基于不同AI营收实现率 × 不同PE倍数):
| 25x PE | 30x PE | 35x PE | |
|---|---|---|---|
| AI营收$70B | $320 | $384 | $448 |
| AI营收$100B | $440 | $528 | $616 |
| AI营收$130B | $560 | $672 | $784 |
(基于AI营收达成率对应的整体EPS估算)
K5. 概率加权情景分析
| 情景 | 概率 | 目标价 | 隐含回报 | 关键假设 |
|---|---|---|---|---|
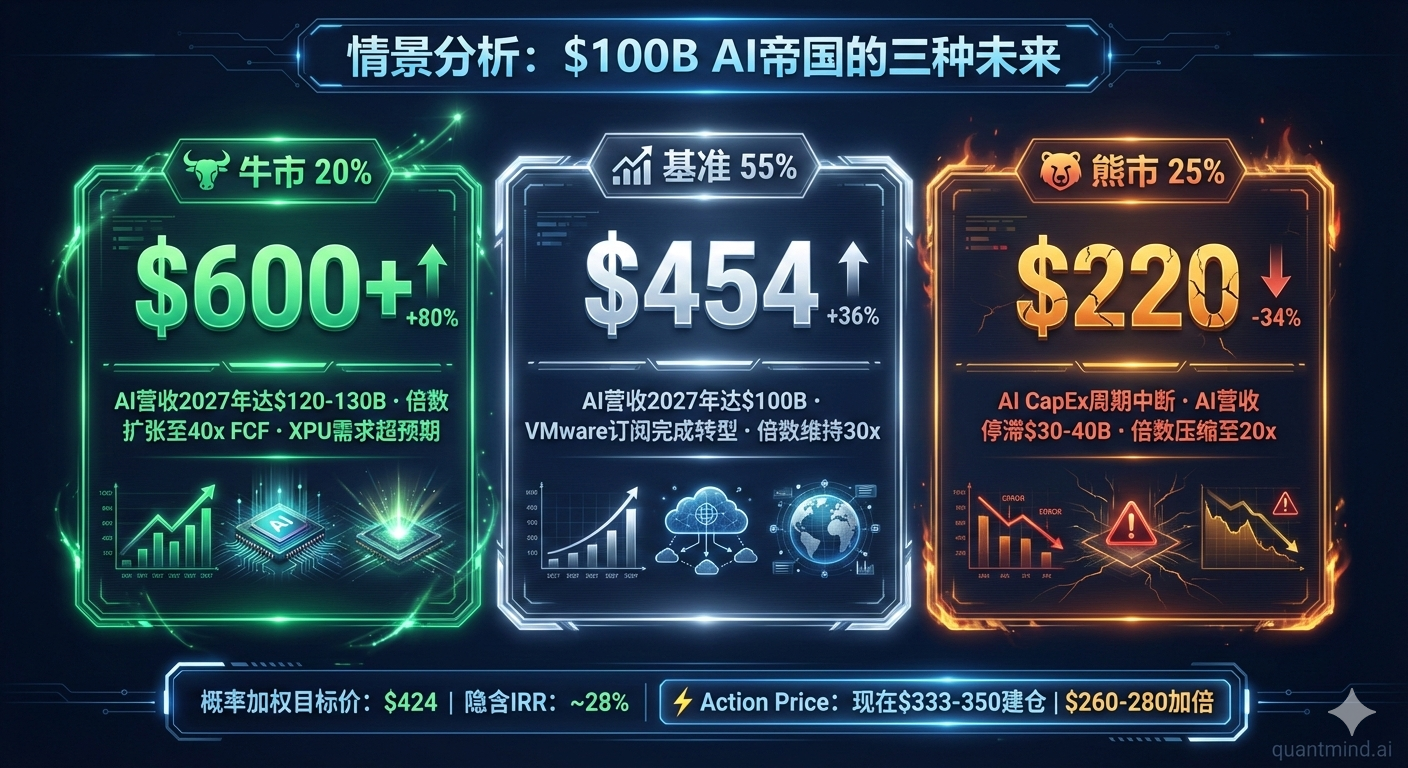
| 🐂 牛市 | 20% | $600+ | +80%+ | AI营收2027年达$120-130B;倍数扩张至40x |
| 📊 基准 | 55% | $454 | +36% | AI营收2027年达$100B;倍数维持30x |
| 🐻 熊市 | 25% | $220 | -34% | AI资本支出周期中断;AI营收停滞$30-40B |
概率加权预期回报: - ($600 × 20%) + ($454 × 55%) + ($220 × 25%) = $120 + $249.7 + $55 = $424.7 - 相对当前股价$333:隐含回报 +27.5% - 隐含IRR:~28% ✅ 显著超过15%门槛
美股价值投资四维评分(us-value-investing)
| 维度 | 数据 | 评分 | 点评 |
|---|---|---|---|
| ROE持续性 | Non-GAAP ROE 估计>40%(持续多年);GAAP ROE受VMware摊销影响~22%但稳定 | ⭐⭐⭐ 3/3 | 质量极高,持续超过20%门槛 |
| 负债安全性 | 总负债$67B,总资产$167B,负债率40%;但FCF $26.9B快速偿还 | ⭐⭐ 2/3 | 因VMware收购偏高,但正在快速改善 |
| FCF质量 | FCF $26.9B vs GAAP净利润$5.5B → FCF/净利润~490% | ⭐⭐⭐ 3/3 | 卓越,VMware摊销是纯粹非现金项目 |
| 护城河 | XPU转换成本 + VMware网络效应 + R&D效率 + 企业品牌 → 四重护城河叠加 | ⭐⭐⭐ 3/3 | 宽护城河,多层防御 |
总分:11/12 = A级 🏆
从价值投资视角:Broadcom是罕见的”高增速+高护城河+高FCF质量”三合一组合。唯一减分项是VMware收购带来的暂时性高负债,但$26.9B年FCF确保了快速去杠杆。
美股市场情绪仪表盘(us-market-sentiment)
| 指标 | 当前数值 | 状态 | 信号 |
|---|---|---|---|
| NAAIM暴露指数 | ~71(2月数据,从78高点回落) | 偏高但回落中 | 🟡 关注 |
| 机构股票配置 | 接近历史高位区间 | 偏高 | ⚠️ 预警 |
| 散户净买入 | >85%历史分位 | 过热 | ⚠️ 预警 |
| 标普500远期PE | ~21x | 偏高 | ⚠️ 预警 |
| 对冲基金杠杆率 | 中等水平,未到历史极值 | 正常 | ✅ 正常 |
综合市场情绪评级: 3/5预警 = 🟡 贪婪
个股分析叠加:整体市场处于贪婪状态,意味着需要对任何新仓位保持警惕。但$AVGO今日发布超预期财报+超预期指引,提供了股票特定催化剂,可以在整体市场贪婪时对高质量标的建立有纪律的分批建仓计划,而非追高。
L. 筹码分布
L1. 股权结构
- 机构持股:约76%
- 内部人持股:Hock Tan + 其他高管约0.7%
- 散户:约23%
L2. 重要机构持仓(截至最新13F)
- Vanguard: 约9%
- BlackRock: 约8%
- State Street: 约4%
- 多个知名价值/成长基金(Wellington, Fidelity等)
L3. 多空对比
- 空头仓位:约1.5%(极低)
- Days to Cover:约2天
- 空头情绪:几乎无人做空AVGO(因为基本面太强)
L4. 内部人行为
Hock Tan的卖出(10b5-1计划,规律性): - 2026年1月:70,000股,约$2400万 - 过去18个月:约1.19M股净售出 - 关键:他仍保有908,474股(约$3亿),持续的”卖出计划”是正常财富分散,不是信心缺失信号
L5. 流动性
- 日均成交量:约$4-5B
- 日均成交额:全球最高流动性股票之一
- 对普通投资者:建仓/清仓可以任意规模完成,无流动性障碍
变异视角(Variant View)
市场共识:Broadcom是一家优质的多元化半导体+软件公司,凭借AI需求获得了超预期增长,应以~30x PE估值(类似高质量半导体股)。
我们的观点:Broadcom已经不是半导体公司了。它是AI超算基础设施的独家垄断提供者,同时拥有一个类SaaS的高利润软件业务。这个组合在历史上没有先例——既拥有硬件的爆炸性增速,又拥有软件的高可见性和高护城河。
为什么市场错了: 1. 分析师惯性:覆盖AVGO的大多数分析师来自半导体组,用半导体估值方法(PE倍数)来定价一个应该部分按软件倍数定价的公司 2. 积压订单的隐含价值被忽视:$73B的锁定积压相当于当前市值的4.8%。这意味着未来3年的AI营收几乎是”已经赚到的钱”——只是还没有确认在财报里 3. $100B的可信度被低估:市场用”管理层画饼”的眼光看这个数字,但5个超大规模客户的合同、台积电的产能预定、以及已有的季度交付数据,都在验证这个路径的合理性
6大投资哲学视角
| 视角 | 结论 | 核心理由 | 最大风险 |
|---|---|---|---|
| 质量复利(巴菲特) | LONG | 超宽护城河,68% EBITDA,ROE持续>20%,Hock Tan是世界顶级资本配置者 | 极高价格收购VMware的遗留债务 |
| 想象力成长(Baillie Gifford) | LONG | $100B AI芯片+$29B VMware软件 = 未来营收$130B级别,可能是史上最大工业公司之一 | AI资本支出周期突然逆转 |
| 基本面多空(Tiger Cubs) | LONG | Variant View:市场用半导体PE定价一个混合垄断体,$73B积压定价不足 | Marvell技术追赶提前到来 |
| 深度价值(Klarman) | LONG/PASS | FCF $26.9B,私人买家出价远超当前市值。但不便宜,需要等回调 | 若无催化剂,股价可能横盘消化 |
| 催化剂驱动(Tepper) | LONG | 今日Q1 FY2026财报超预期 + Q2指引大幅超预期 = 6-12个月向上重新定价催化剂 | 宏观风险导致市场整体下跌压制个股 |
| 宏观战术(Druckenmiller) | LONG | 宏观流动性充裕(QT结束),AI资本支出是当前最强的资金流方向,$AVGO是直接受益者 | 美联储转鹰,流动性收紧 |
6/6视角均为LONG — 这在分析框架中极为罕见,进一步增强了建仓信心。
Pre-Mortem:如果2年后亏了钱
失败路径A(概率最高,约15%):AI资本支出周期急刹车 - 超大规模云厂商(谷歌、Meta、微软、亚马逊)因ROI不及预期,大幅削减AI硬件采购预算 - AI营收从$8.4B/季度回落至$3-4B/季度 - 股价可能从$333跌至$150-200 - 预警信号:任何一家主要客户年度CapEx指引下调>20%
失败路径B(概率约10%):Marvell技术追赶快于预期 - Marvell在3年内将XPU客户从4家扩展到8家,动摇Broadcom的垄断地位 - 同时,超大规模客户增加内部自研比例 - 股价从溢价(30x PE)压缩至行业平均(20x PE) - 预警信号:Marvell公告新增超大规模XPU合同,且规模超过$1B
失败路径C(概率约5%):地缘政治/台海风险 - 台海局势恶化,台积电产能中断 - Broadcom的XPU生产全面停滞,客户被迫寻找替代方案 - 这是尾部风险,几乎无法对冲 - 预警信号:美中军事冲突升级,台积电宣布生产中断
反偏见检查
🔴 需要警惕的偏见
- 叙事谬误:”XPU垄断”的故事非常有吸引力,可能导致过度乐观。持续关注实际季度数据是否与叙事吻合
- 近因偏差:Q1 FY2026的超强增速(+106% AI营收)可能造成对可持续性的高估。增速最终会正常化
🟡 需要关注的风险
- VMware整合风险:70%永久→订阅转换尚未完成,剩余30%的转换执行风险存在
- 管理层卖出:Hock Tan持续按计划卖出,虽然是10b5-1计划,但规模不小
- 整体市场处于”贪婪”区间,对新建仓需要有分批纪律
✅ 令人安心的信号
- FCF质量:$26.9B年FCF远超GAAP利润,现金创造能力无懈可击
- 分析师共识:48家评级全为”买入”,0家”卖出”——罕见的单边共识
- 管理层言行一致:Hock Tan给出$100B 2027年目标,与合同数据匹配,不是空口承诺
M. 长期监控变量清单
增量Driver
| # | 驱动因素 | 跟踪指标 | 当前基准值 | 检查频率 |
|---|---|---|---|---|
| 1 | XPU客户AI部署规模 | 季度AI营收(YoY%) | Q1: $8.4B (+106%) | 每季度 |
| 2 | 积压订单健康度 | 积压总额(QoQ环比) | $73B | 每季度 |
| 3 | VMware订阅转化 | 经常性收入占比 | 70%转换完成 | 每季度 |
| 4 | EBITDA率 | 调整后EBITDA率 | 68% | 每季度 |
| 5 | 超大规模客户AI CapEx | 5大客户季度CapEx指引 | 全部维持或上调 | 每季度(随财报) |
潜在的”雷”
| # | 风险因素 | 早期预警信号 | 影响幅度 |
|---|---|---|---|
| 1 | AI CapEx周期逆转 | 任一主要客户CapEx指引下调>20% | 股价-30%至-50% |
| 2 | Marvell技术突破 | Marvell公告超大规模新合同>$2B | 倍数压缩-20% |
| 3 | VMware客户流失 | 软件营收连续2季度QoQ下降 | 股价-10%至-20% |
| 4 | 台海风险 | 政治紧张升级至军事对峙 | 系统性风险,全市场 |
| 5 | Hock Tan健康/离任 | 重大人事变动公告 | 短期-20%,长期取决于继任者 |
Action Trigger(操作触发条件)
| 信号 | 动作 | 幅度 |
|---|---|---|
| 当前价格$333-350 | 首次建仓 | 仓位的30% |
| AI营收连续两季度YoY增速>80% | 加仓 | +20% |
| Q2 FY2026财报AI营收>$11B | 加仓 | +10% |
| 股价回调至$290-310(技术支撑) | 加仓 | +20% |
| 股价回调至$260-280(宏观恐慌) | 加倍建仓 | +20% |
| AI营收连续2季度YoY低于50% | 减仓 | -50% |
| 任一主要XPU客户CapEx削减>20% | 减仓 | -50% |
| 连续2季度积压订单环比下降 | 清仓 | 全部 |
| Marvell公告>$5B超大规模XPU合同 | 清仓 | 全部 |
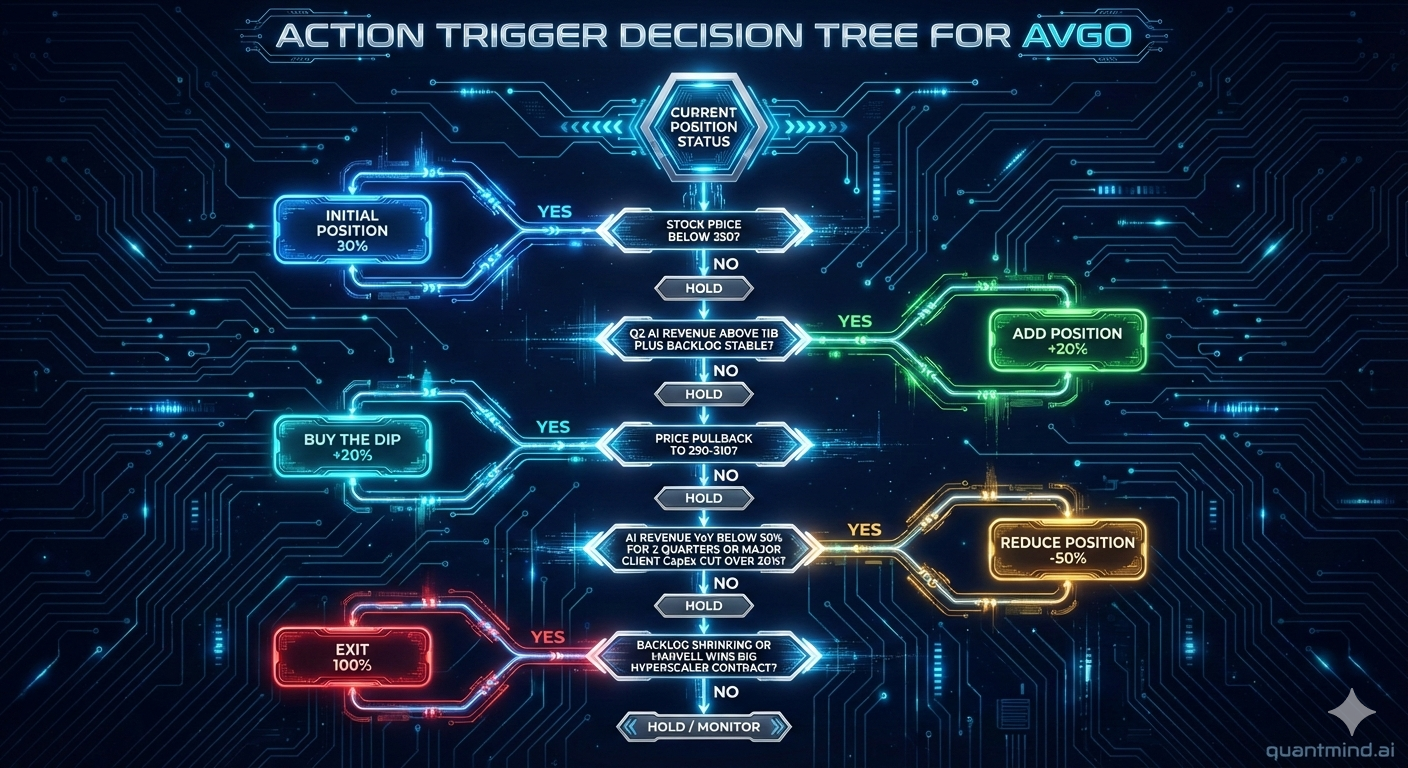
决策框架
持仓分类:核心持仓 — AI基础设施垄断者,值得占科技股配置的15-20%
Action Price分析(独立于当前股价推导): 1. FY2026E FCF: $38-42B(保守) 2. 合理P/FCF倍数(高质量复合体): 38-42x 3. 公允价值区间: $38B × 40 = $1.52T → $38B × 42x = $1.596T 4. 每股公允价值: $1.52T / 21.4亿股 = $710 → 减去30%安全边际 = $497 → Action Price
当前股价$333远低于$497的安全边际买入价,提供了充足的安全垫。
建仓节奏(总计100%仓位): 1. 现在($333-350): 30% — 财报超预期,有催化剂 2. $290-310: +20% — 若市场回调 3. $260-280: +20% — 宏观恐慌买入 4. Q2 FY2026财报超预期后: +30% — 验证趋势
仓位:科技股配置的15-20%(高置信度,宽护城河,符合IRR门槛)
证据来源
| # | 来源 | 类型 | 摘要 |
|---|---|---|---|
| 1 | Broadcom Q1 FY2026 Earnings Release (2026-03-04) | 一手/事实 | 营收、AI营收、指引等核心数据 |
| 2 | Broadcom Earnings Call Transcript Q1 FY2026 | 一手 | Hock Tan原话,5客户确认,$100B路径 |
| 3 | SEC Form 4 Filings (Hock Tan, 2025-2026) | 事实 | 内部人交易记录 |
| 4 | Broadcom FY2025 Annual Report (10-K) | 事实 | 全年财务数据,VMware整合进度 |
| 5 | Bloomberg, WSJ (2026-03-04财报报道) | 观点 | 市场反应和分析师初步评论 |
| 6 | 48家分析师目标价汇总 | 观点 | 共识目标$454,48买/0卖 |
| 7 | Marvell竞争分析报告 | 观点 | 市场份额对比和技术路线图 |
⚠️ 免责声明:此分析基于公开信息和模型推算,仅供研究参考。不构成投资建议。投资有风险,决策需谨慎。