May 1, 2026
$AAPL Q2 FY2026 深度拆解:库克交棒 + iPhone 17 超周期 + 中国 +28%——不打 AI Capex 牌,照样上历史新高
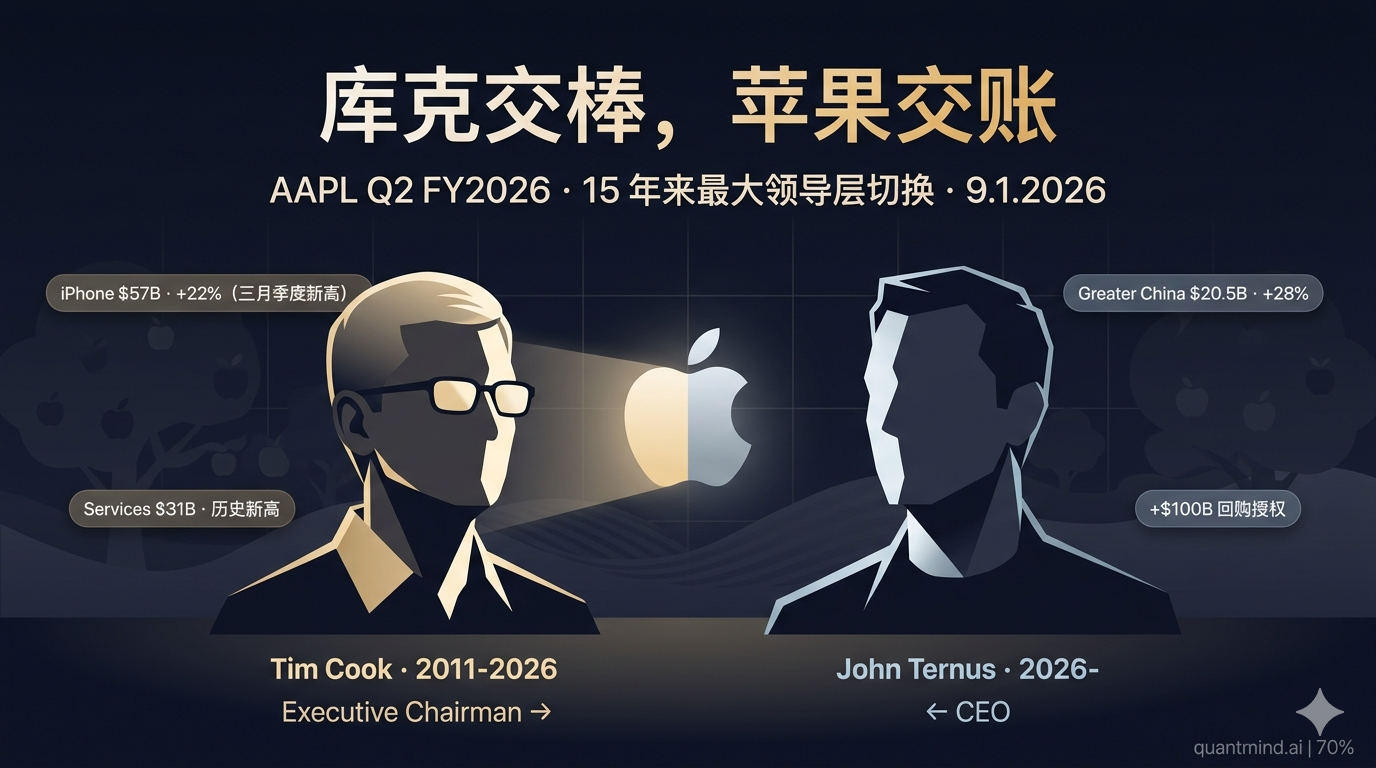
苹果 Q2 FY2026 全线 BEAT:营收 $111.2B (+17%)、iPhone $57B (+22%)、中国 +28%、毛利率 49.3% 历史最佳、新增 $1000 亿回购。9 月 1 日库克交棒给 Ternus——15 年来最大领导层切换。当 4 家科技巨头在烧 $7000 亿 AI capex 时,AAPL 给市场上了一课:不打 capex 牌,照样上历史新高。
$AAPL Q2 FY2026 深度拆解
库克交棒、iPhone 超周期、中国反扑——给 AI Capex 主场上了一课
先说一个画面
昨晚 GOOGL/MSFT/AMZN/META 还在喊 $7000 亿 AI Capex,今天下午 4:30 ET 苹果出来说:”我们一季度 R&D 总共花了 $114 亿,营收 $1112 亿,毛利率 49.3%,再加 $1000 亿回购。”
然后股价盘后 +4%。
这不是一个 AI 故事,这是一个”什么是真正的现金机器”的故事。
而且——Tim Cook 在 9 月 1 日交棒给 John Ternus。这是 2011 年 Steve Jobs → Tim Cook 之后苹果 15 年来最大的领导层切换。市场用 AH +4% 回应:换帅没有引发恐慌,反而被解读为”无缝过渡”。
TL;DR(先说结论)
AAPL 季度营收 $111.2B(YoY +17%),EPS $2.01(+22%),iPhone $57B(+22% · 三月季度新高),中国大陆 $20.5B(+28%),毛利率 49.3% 历史最佳,新增 $1000 亿回购,盘后 +4%。
| 维度 | 我的判断 |
|---|---|
| 基本面 | 全线 beat:iPhone、Mac、iPad、Services、毛利率、China 全部超预期 |
| 核心持仓判断 | Long(核心持仓) · 但短期已 priced in,等回调 |
| 最大变量 | CEO 交接(9.1.2026)+ 关税 + Apple Intelligence 落地节奏 |
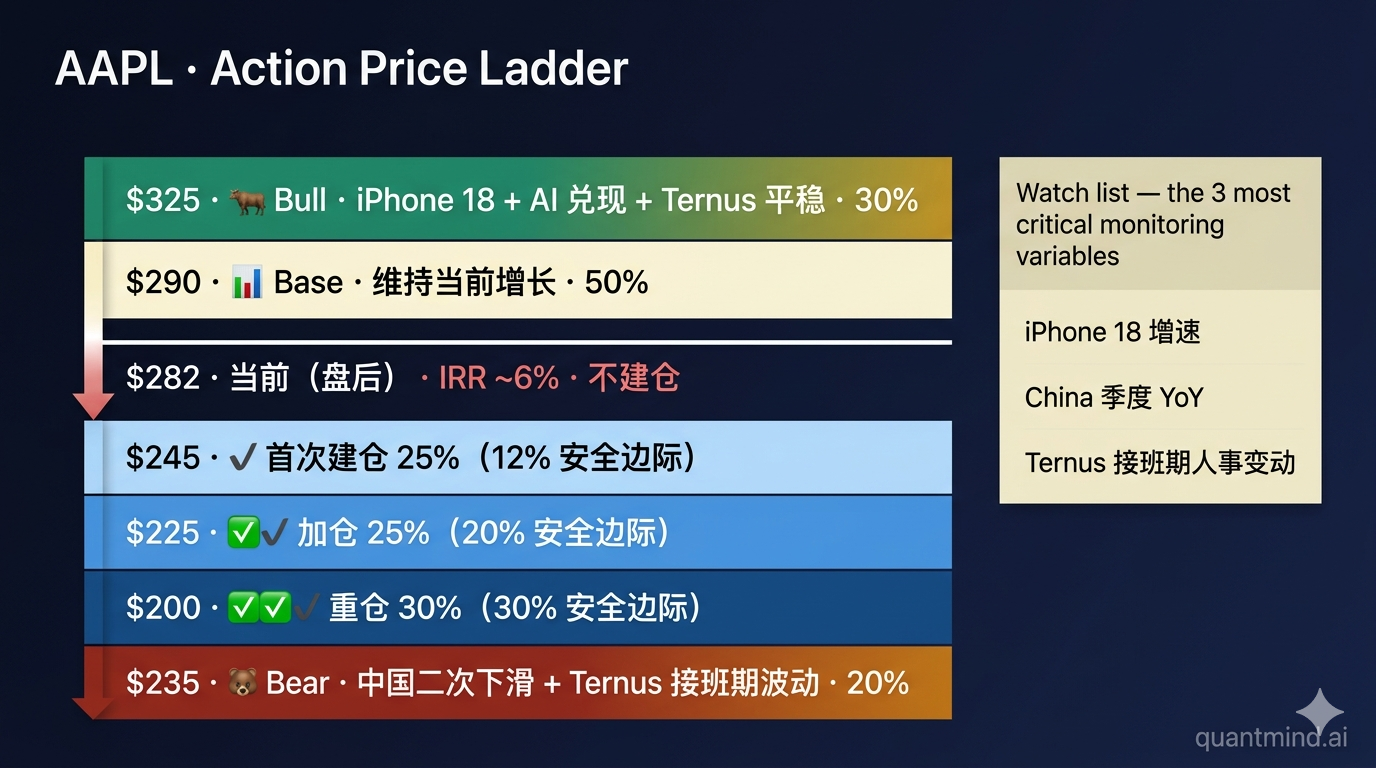
| Action Price | $245(首次建仓 12% 安全边际),$225(加仓 20%),$200(重仓 30%) |
如果你只看一眼这篇,记住这句:“昨晚 4 家在赌 $7000 亿 AI Capex,今天 AAPL 用 $1000 亿回购回答市场——同样是花钱,谁的资本配置最值得信任?”
Key Force:3 个决定性力量
Force 1:iPhone 17 超周期 + 中国 +28% 复活
iPhone 17 系列被库克在电话会上明确称为”苹果史上发布以来最受欢迎的产品线“。
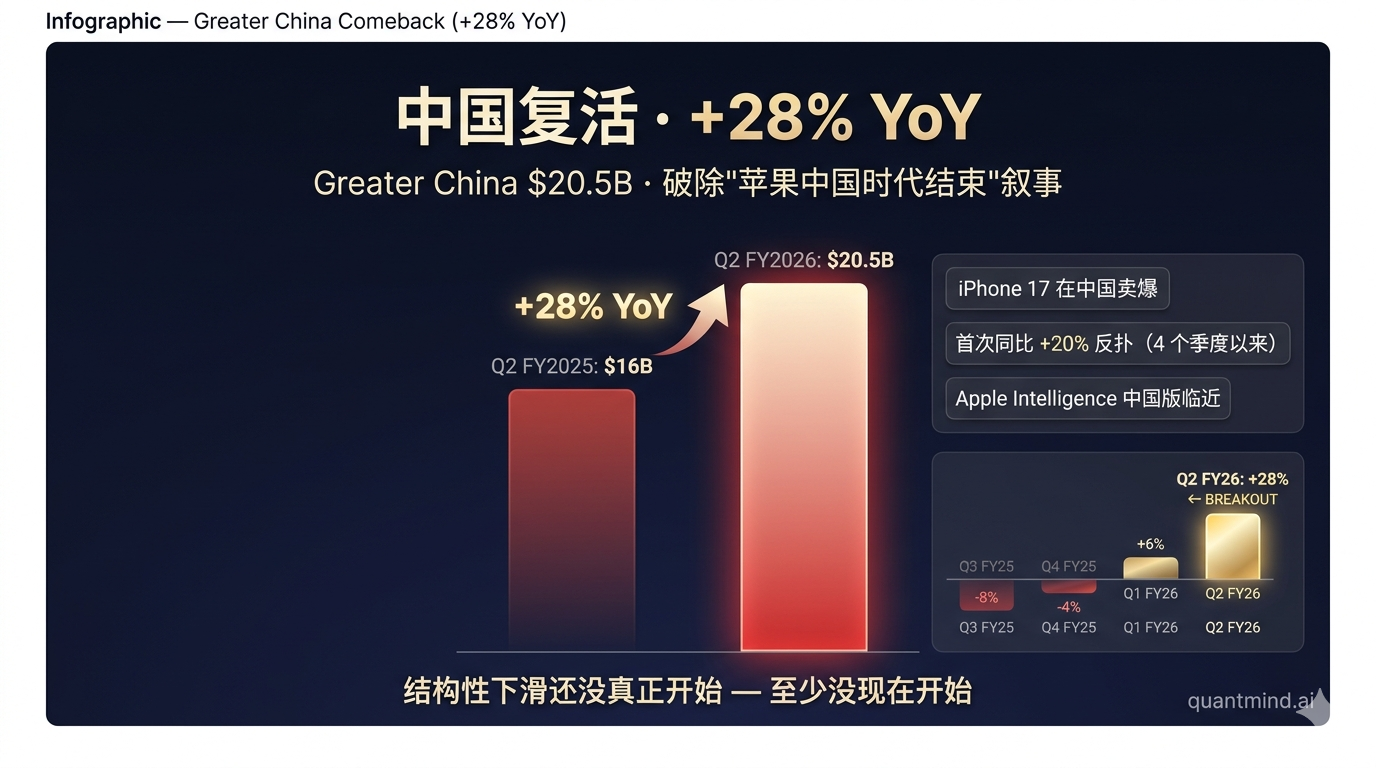
数据印证: - iPhone 收入 $56.99B(+21.7% YoY)——三月季度史上最高 - 中国大陆收入 $20.5B(+28% YoY) vs 去年同期 $16B - 这是华为/小米/OPPO 围剿之下,AAPL 在中国的首次同比 +20% 以上的反扑
翻译:2024-2025 年市场反复讨论”苹果中国时代结束”,但这个季度数据表明——结构性下滑还没真正开始,至少没现在开始。iPhone 17 + Apple Intelligence 中国版的发布,比熊派想象的更有效。
Force 2:CEO 交接 = 15 年来最大不连续性
9 月 1 日 Tim Cook 转任执行主席(Executive Chairman),John Ternus 接任 CEO。
这是自 2011 年 8 月 Jobs → Cook 以来苹果最大的领导层切换,过去 15 年里只发生过一次。Ternus 的背景:
- 现任硬件工程 SVP
- 主导了 Apple Silicon 转换(M 系列芯片)——苹果有史以来最重要的硬件项目
- iPhone、iPad、Mac 等所有硬件产品线的最终拍板人
- 被业内视为”苹果版的 Sundar Pichai”:低调、技术派、执行力极强
Why this matters: - Cook 时代(2011-2026):把 Apple 从 “Steve Jobs 公司” 变成 $4 万亿 + 全球最大消费现金机器 - Ternus 时代(2026-?):会面临一个完全不同的考题——AI 时代如何让苹果的”集成栈”竞争力延续?是否要加大 capex 进入云?
市场盘后 +4% 的反应说明:短期市场对换帅没担忧——Ternus 不是空降兵,是 Apple Silicon 之父。但中长期不连续风险被低估了。
Force 3:Anti-AI-Capex Trade
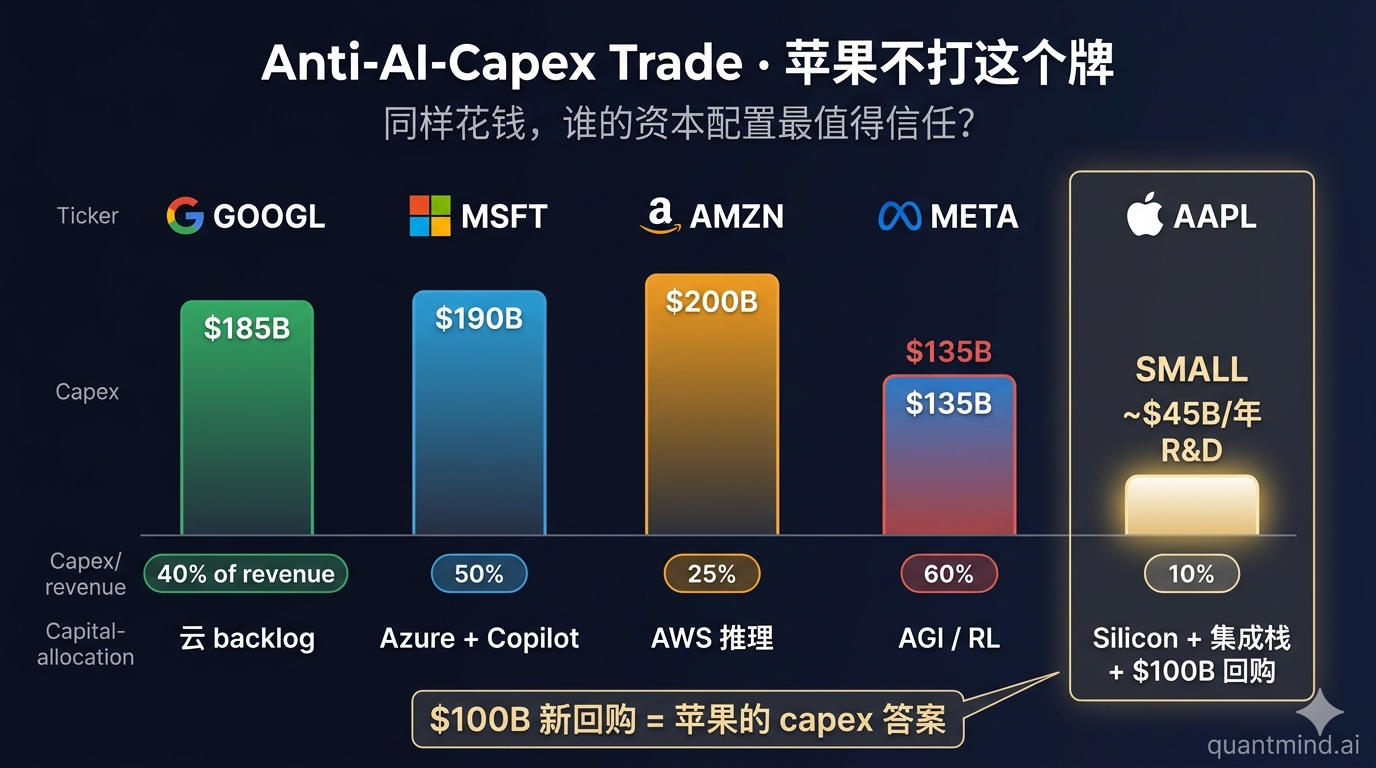
把 AAPL 放在昨晚 GOOGL/MSFT/AMZN/META 的 capex 战场旁边对比:
| 公司 | 2026 Capex 强度 | 资本配置选择 |
|---|---|---|
| GOOGL | $180-190B(占收入 ~40%) | 押注 GCP backlog 兑付 |
| MSFT | $190B(50%) | 押注 Azure + Copilot 渗透 |
| AMZN | $200B(25%) | 押注 AWS 推理时代领先 |
| META | $125-145B(~60%) | 押注 AGI / Reality Labs |
| AAPL | ~$11.4B/季度 R&D(占收入 ~10%)+ $100B 回购 | 不大举 capex,让 Apple Silicon + 软硬件集成栈自然推 AI |
AAPL 的赌注:当云厂商需要花 $700B 才能服务 AI 工作负载时,苹果在 30 亿台活跃设备上跑端侧 AI(Apple Intelligence + M 系列芯片 + 神经网络引擎)。如果端侧 AI 的能效优势在 Vision Pro 2 / iPhone 18 / M5 Mac 上兑现,AAPL 是唯一不需要花 capex 也能吃 AI 红利的科技巨头。
风险点:如果”端侧 AI” 只是叙事,而消费者真正需要的是云端大模型——AAPL 会变成”用 iPhone 当云客户端”,硬件溢价被侵蚀。
财报关键数据
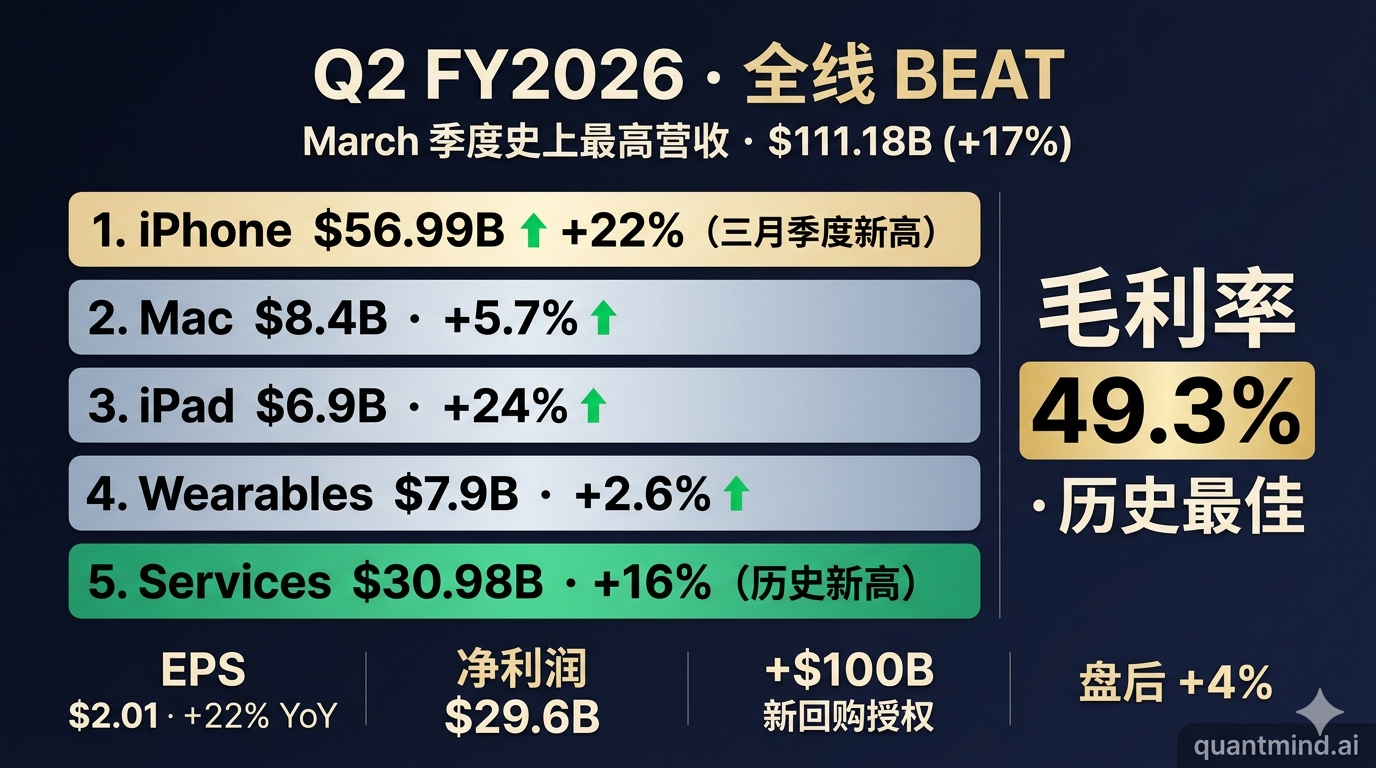
| 指标 | Q2 FY2026 | YoY | 共识 | Beat/Miss |
|---|---|---|---|---|
| 总收入 | $111.18B | +17% | $109.66B | ✅ +$1.52B |
| EPS(GAAP) | $2.01 | +22% | $1.95 | ✅ +$0.06 |
| 毛利率 | 49.3% | +1.1pp | 48.4% | ✅ +0.9pp |
| iPhone | $56.99B | +22% | $56.5B | ✅ |
| Mac | $8.4B | +5.7% | — | ✅ |
| iPad | $6.9B | +24% | — | ✅ 大超 |
| Wearables/Home | $7.9B | +2.6% | $7.7B | ✅ |
| Services | $30.98B | +16% | $30.39B | ✅ 历史新高 |
| Greater China | $20.5B | +28% | — | ✅ 超预期 |
| 净利润 | $29.6B | +21% | — | ✅ |
| R&D | $11.42B | +33% | — | 大幅加速 |
| 新回购授权 | +$100B | — | — | ✅ |
| 股息 | $0.27(+4%) | — | — | ✅ |
特别注意 R&D +33%:这是近年来 AAPL R&D 增速最快的一季——明显在往 Apple Intelligence、Vision Pro 2、自研芯片上加大投入。但即使 +33%,R&D 占收入比仍只有 ~10%(vs GOOGL ~14%、META ~26%)。苹果在用自己最熟悉的方式投资 AI:硬件 + 集成栈,而非数据中心。
估值矩阵
多方法估值
| 方法 | 估值 | 备注 |
|---|---|---|
| 远期 P/E | ~31x(FY26E EPS ~$8.5) | 历史区间偏上 |
| EV/EBITDA | ~21x | 高于 5 年均值(17x) |
| 现金流贴现 (DCF) | $250-280 区间 | 假设 5% 永续增长 |
| 股东回报率 | $100B 回购 + $15B 分红 ≈ 总市值 ~3% | 仍是全球最强现金返还机器 |
概率加权情景
| 情景 | 概率 | 12M 目标价 | 回报 | 关键假设 |
|---|---|---|---|---|
| 🐂 牛市 | 30% | $325 | +20% | iPhone 18 + Apple Intelligence 中国推送顺利 + Ternus 顺利接班 |
| 📊 基准 | 50% | $290 | +7% | 维持当前增长轨道,毛利率保 49% |
| 🐻 熊市 | 20% | $235 | -13% | 中国二次下滑 + 关税升级 + Ternus 接班期波动 |
概率加权目标价:$285 | 隐含 IRR:~6%
IRR 低于 15% 门槛 → 当前 $282(盘后)不触发建仓 等 $245-260 区间,提供 12-15% 的安全边际
Action Price(基于估值而非感觉)
- 首次建仓:$245(12% 安全边际)
- 加仓:$225(20% 安全边际)
- 重仓:$200(30% 安全边际,对应历史区间均值 P/E)
Variant View(变异视角)
市场共识:苹果是 AI 时代的输家——没有云、没有大模型、Apple Intelligence 落地慢。
我的观点:市场在用错误的”AI 战场”度量苹果。
云厂商竞争的战场是”训练 + 推理算力”——AAPL 完全不打这个战场。 苹果竞争的战场是”30 亿活跃设备的端侧 AI 体验 + 服务粘性 + 中国/印度市场的硬件占有率”——这个战场 AAPL 仍在加宽护城河。
证据链: - iPhone 17 +22% YoY,三月季度新高 - 中国 +28%,破除了”中国时代结束”的叙事 - Services $31B(+16%),订阅收入复合增长仍稳健 - 毛利率 49.3%,仍是科技股最强毛利 - $100B 新回购授权——这是”我现金多到不知道怎么花”的信号
为什么市场之前错了:2024-2025 年市场把”AI 红利 = 云 capex 红利”画上等号,因此低估了”端侧 AI + 集成栈”的潜在变现路径。本季数据让这个误判第一次被纠偏。
可证伪点: - 如果 iPhone 18 (2026 秋发布) YoY 增速降到 +5% 以下 → 超周期已过 → 翻空 - 如果 China YoY 重回负增长 → 结构性下滑确认 → 翻空 - 如果 Apple Intelligence 在欧盟/中国仍然推不动 → “端侧 AI” 叙事破裂
6 大投资哲学视角
| 视角 | 结论 | 核心理由 |
|---|---|---|
| 🏦 质量复利(Buffett/Munger) | Long | 巴菲特仍是 AAPL 最大股东之一;现金机器 + 用户粘性满足”宽护城河 + 长复利”标准 |
| 🚀 想象力成长(Baillie Gifford) | 中性 | 不是”想象力故事”,是”复利故事”——更适合 Buffett 风格 |
| 📈 基本面多空(Tiger Cubs) | Long 待回调 | 当前 31x forward 偏贵,等 26x($245)触发 |
| 💎 深度价值(Klarman) | PASS(贵) | 私人买家估值约 $230-250,无安全边际 |
| ⚡ 催化剂驱动(Tepper/Ackman) | Long | iPhone 18(秋季)+ Vision Pro 2 + Ternus 接班期 = 多重催化 |
| 🌍 宏观战术(Druckenmiller) | 中性偏多 | 美元强势对 AAPL 不利(70%+ 海外收入),但中国复苏对冲 |
Pre-Mortem:如果 2 年后这个判断错得很离谱
失败路径 A(30%):iPhone 17 是”伪超周期”——只是因为 iPhone 14/15 年到期换机大潮,2026 秋 iPhone 18 增速大幅放缓 → 市场重新定价 AAPL 回到”成熟硬件公司” → P/E 压缩到 22x → 股价 $200 以下。
失败路径 B(25%):Ternus 接班期出现执行问题——AI 战略摇摆、新产品节奏紊乱、人才流失 → 市场对”后库克时代”信心崩塌 → 估值大幅压缩。
失败路径 C(20%):中美关税升级到苹果产品线,叠加印度产能不足 → 毛利率从 49% 压回 44% → EPS 显著下修。
失败路径 D(15%):Apple Intelligence 在中国/欧盟监管中长期推不开 → 关键卖点不能落地 → iPhone 升级周期被破坏。
失败路径 E(10%):突发宏观事件(衰退 + 地缘冲突)→ 消费电子需求集体崩塌。
Action Trigger(操作触发条件)
| 信号 | 动作 | 幅度 |
|---|---|---|
| 股价回调至 $245 | 首次建仓 | 25% |
| 股价回调至 $225 | 加仓 | +25% |
| 股价回调至 $200(基本面未恶化) | 重仓 | +30% |
| iPhone 18 发布后 YoY 增速 ≥ +10% | 加仓 | +15% |
| Greater China 单季 YoY ≥ +20% 持续 2 季 | 维持/加仓 | — |
| 毛利率连续 2 季 < 47% | 减仓 | -30% |
| Greater China 单季 YoY < 0% | 减仓 | -30% |
| Ternus 接班 6 个月内出现高管异常流失 ≥ 3 人 | 减仓 | -20% |
| iPhone 18 增速 < 0%(同比下滑) | 清仓 | 100% |
长期监控变量清单
未来 4 季度盯紧这些数据点:
- iPhone 18 发布数据(2026 秋):YoY 增速、首周激活量、中国预订量。
- Greater China 季度收入:能否维持 +15% 以上?
- Services 增速:能否维持 +15% 以上?App Store 反垄断判决会不会影响?
- 毛利率:能否维持 49% 以上?关税 + 印度产能切换是关键。
- R&D 增速:维持 +25% 以上 = 苹果在大举投 AI。
- Vision Pro 2 / 新硬件类目:是否能成为下一个 $10B+ 业务?
- Ternus 接班期人事变动:核心高管留存率(Tim Millet、Johny Srouji、Eddy Cue 等)。
- 印度 vs 中国产能比例:Apple 在地缘对冲上的进展。
结论
AAPL 给 AI capex 主场上了一课:不打 $7000 亿牌,照样季度新高 + $1000 亿回购 + 49.3% 毛利率。
下一个考题是 9 月 1 日:Ternus 时代如何让”端侧 AI + 集成栈”叙事在 iPhone 18 / Vision Pro 2 上兑现。
操作上: - 当前 $282(盘后)IRR 不够,先观望 - 回调至 $245 → 首次建仓 25% 仓位 - 回调至 $225 → 加到 50% 仓位 - 把 AAPL 当成”科技股压舱石”——不是 alpha 来源,是 beta 减震器
与昨晚四家科技巨头的对比启示: - 同样是花钱,AAPL 用 $100B 回购 + 端侧 AI 的方式 - 同样是”AI 概念股”,AAPL 没有讲一个 capex 的故事,但有一个 30 亿台设备的真实分发渠道
如果你昨晚买了 GOOGL,今天买不买 AAPL?两者并不互斥——而是不同时间维度的赌注。 - GOOGL 是 1-3 年的”capex 兑付证据”赌注 - AAPL 是 5-10 年的”集成栈持久性”赌注
写在最后
我个人最深的印象是这两个数据点:
- iPhone 在中国 +28% YoY——这一年市场反复说”苹果中国完了”,结果 Q2 给出了过去 4 个季度最强反弹。
- R&D +33% YoY,但 capex 没暴涨——苹果用自己的方式投 AI,没把自己卷进 $700B 军备竞赛。
库克最后一份完整任期内的 Q 报,给市场上了一课:不是所有的 AI 红利都需要 capex 才能吃到。
接下来 5 个月,所有人都在等 9 月 1 日 Ternus 接班的第一个动作。我会盯紧两个细节: - 9 月秋季发布会上 Apple Intelligence 的中国版能否落地 - iPhone 18 的发布节奏会不会有任何”Ternus 痕迹”
如果这两个细节有惊喜,AAPL 估值上限会被打开。如果没有,回到 $245 是合理位置。
Analysis based on Apple Q2 FY2026 earnings reported April 30, 2026 post-market. Sources: Apple Newsroom, CNBC, Motley Fool 财报电话会议 transcript, AppleInsider, 9to5Mac, Bloomberg. ⚠️ Not investment advice. For research purposes only.
分析基于 2026 年 4 月 30 日 Apple Q2 FY2026 财报公开数据。所有估值假设均为本人独立推算,不构成投资建议,仅供研究参考。